Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك مجدداً في رحلتك نحو الاحتراف المالي.
في درسنا السابق، وضعنا الأسس من خلال تعلم كيفية تصميم سياسات الائتمان وتقييم أثرها المالي. لقد تعلمنا كيف نقرر بشكل استراتيجي "لمن نبيع بالأجل" و"ما هي الشروط". اليوم، ننتقل إلى الخطوة التالية المنطقية: المراقبة والإدارة. فبعد منح الائتمان، كيف نتأكد من أننا نحصل أموالنا بكفاءة؟
سيركز درسنا اليوم على هدف التعلم: تطبيق أدوات إدارة الذمم المدينة وتحليل كفاءة التحصيل. ستتعلم الأدوات العملية التي يستخدمها المديرون الماليون يومياً لتقييم صحة حسابات العملاء، وتحديد المخاطر مبكراً، وضمان تدفق نقدي صحي للشركة.
1. الأداة الأولى: جدول أعمار الديون (Accounts Receivable Aging Schedule)
تخيل أنك المدير المالي، ويسألك المدير التنفيذي: "ما هو وضع ديوننا لدى العملاء؟". الإجابة "لدينا 2 مليون ريال ديون" ليست كافية. السؤال الأهم هو: "كم من هذه الديون متأخر السداد؟ ولكم من الوقت؟".
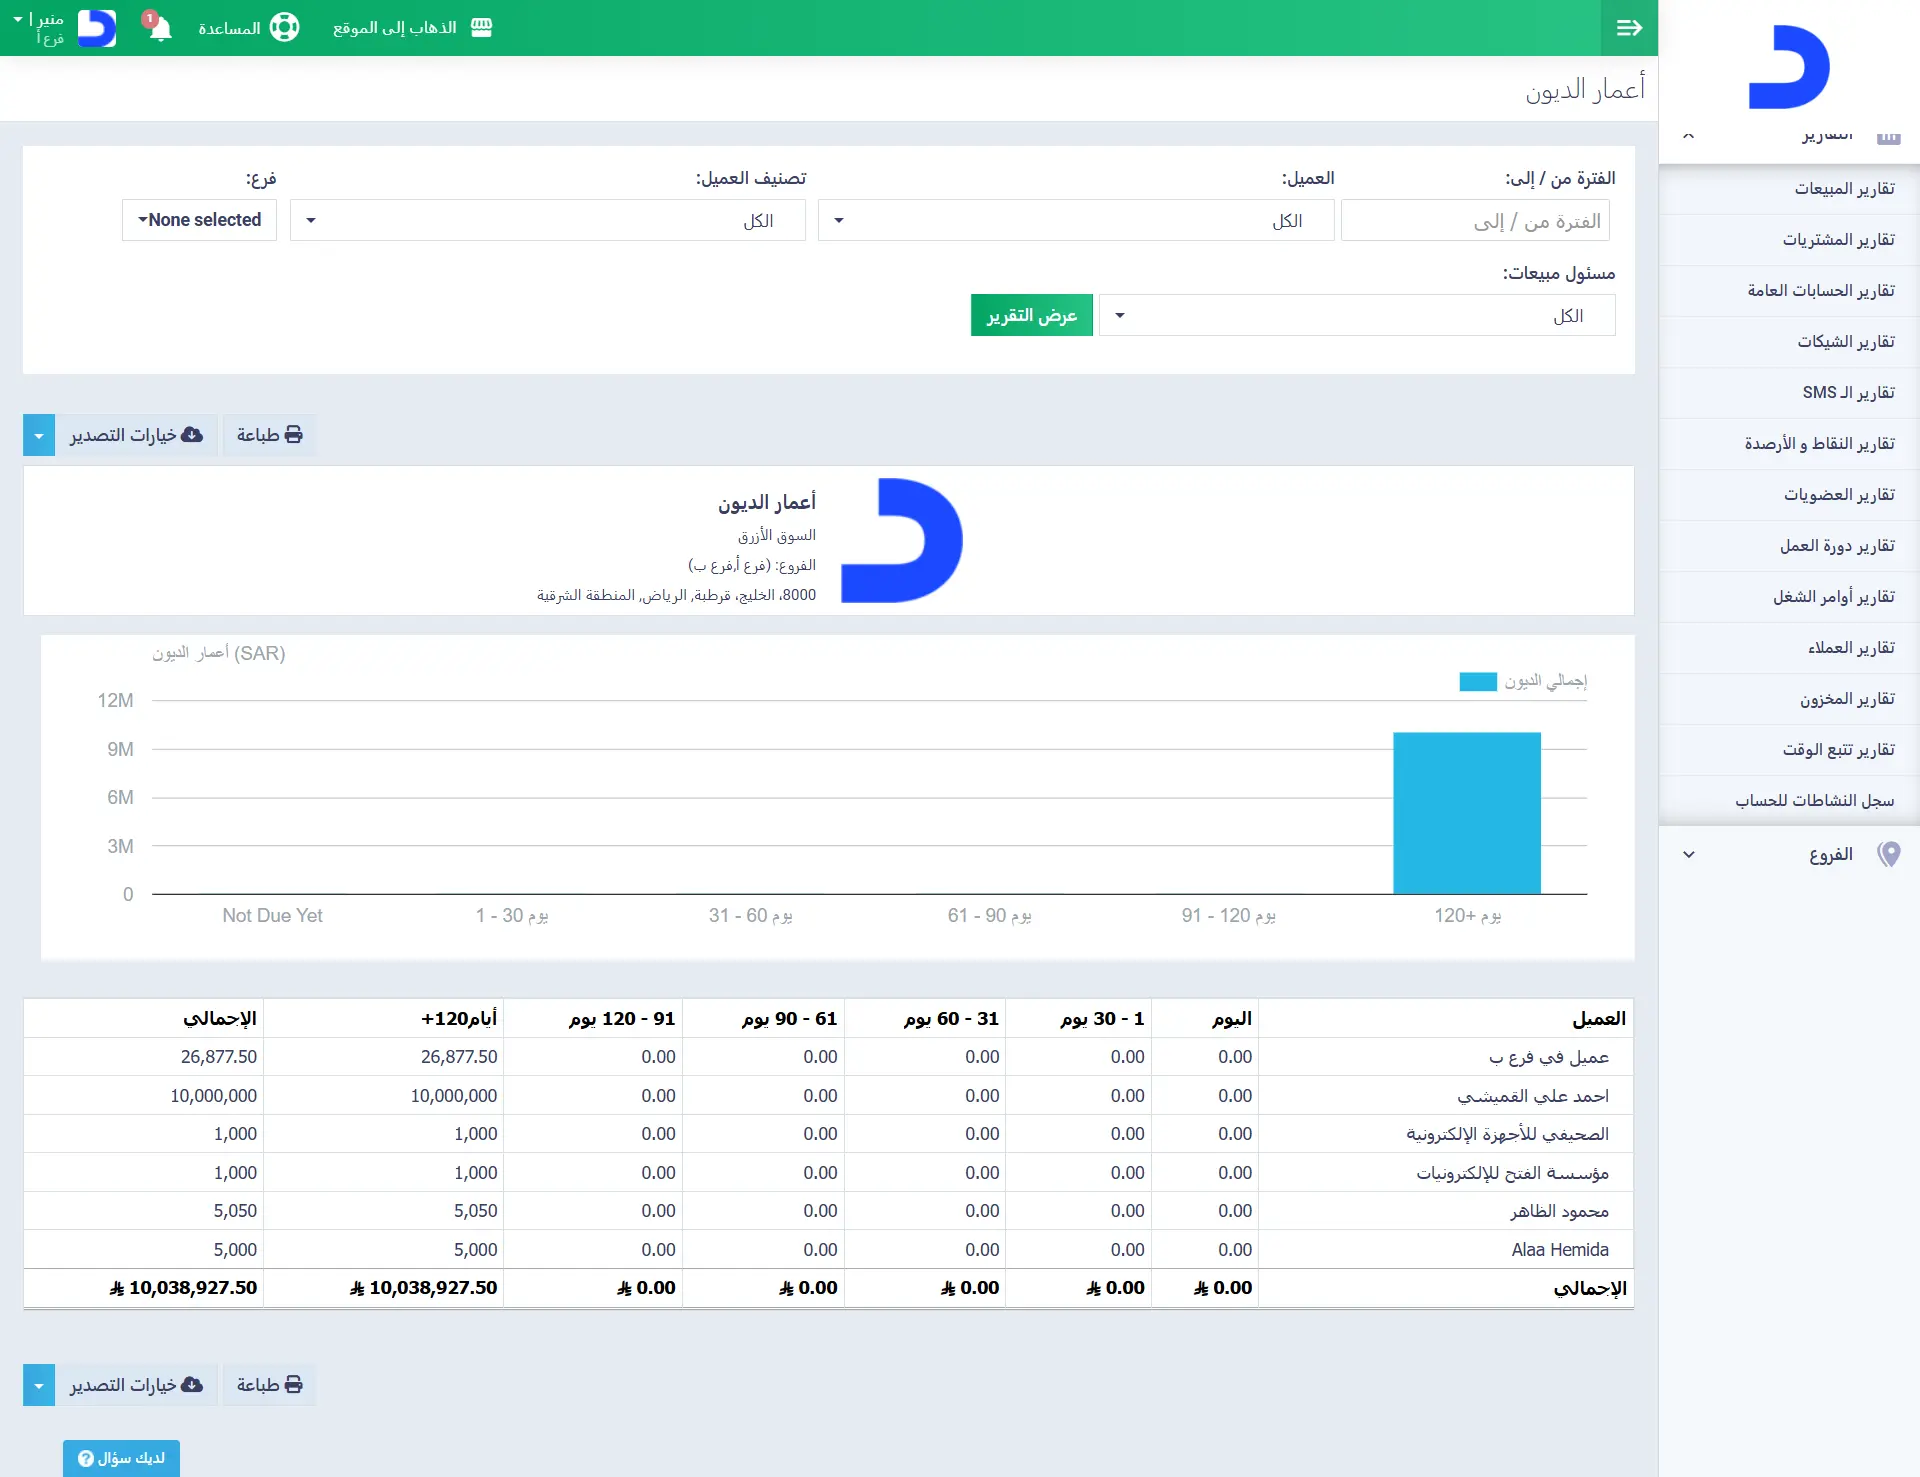
هنا يأتي دور جدول أعمار الديون. إنه تقرير يصنف فواتير العملاء غير المسددة حسب عمرها. هذه الأداة هي حجر الزاوية في إدارة الذمم المدينة لأنها:
- تسلط الضوء على المشاكل: تظهر لك بوضوح أي العملاء متأخرون في السداد.
- تقيّم المخاطر: كلما زاد عمر الدين، زادت مخاطر عدم تحصيله.
- تساعد في التنبؤ بالتدفقات النقدية: تمكنك من تقدير المبالغ التي من المرجح تحصيلها قريباً.
للحصول على فكرة عن الشكل النهائي لهذا التقرير في أنظمة المحاسبة الحديثة، انظر إلى الصورة التالية.
التطبيق العملي: بناء وتحليل جدول أعمار الديون
الآن، لننتقل من النظرية إلى التطبيق العملي. سنشاهد فيديو احترافي يشرح بالتفصيل كيفية بناء هذا الجدول من الصفر باستخدام Excel، وهي مهارة لا غنى عنها لأي محاسب أو مدير مالي.
جدول اعمار ديون العملاء شرح احترافي وتحميل مجاني
يقدم هذا الفيديو من قناة "محاسبة أونلاين" شرحاً تفصيلياً وعملياً لبناء جدول أعمار ديون العملاء. الفيديو سيعلمك ليس فقط كيفية إعداد التقرير، بل الأهم من ذلك، كيفية تحليله واستخلاص رؤى إدارية منه.
شاهد الفيديو بالكامل (حوالي 27 دقيقة). هذا الفيديو عملي جداً، لذا أنصحك بتخصيص وقت لمتابعته بتركيز: فهم الأساسيات (02:22 - 12:20): ركز على كيفية إعداد البيانات الأولية، واستخدام دالة VLOOKUP لجلب شروط السداد الخاصة بكل عميل، وحساب تاريخ الاستحقاق الفعلي. حساب التأخير وتصنيفه (12:50 - 21:53): هذا هو قلب التقرير. لاحظ كيف يستخدم المحاضر دالتي IF و AND لتصنيف كل فاتورة في فئة عمرية صحيحة (غير مستحق، 1-30 يوم، 31-60 يوم، إلخ). التحليل واتخاذ القرار (21:53 - 24:49): انتبه جيداً لتحليل المحاضر للنتائج. كيف يحدد المبالغ الأكثر خطورة (أكبر من 90 يوم) وكيف يساعد الرسم البياني في عرض هذه المعلومات للإدارة. هذا هو جوهر عمل المدير المالي.
بعد مشاهدة الفيديو، يجب أن تكون قد أدركت أن جدول أعمار الديون ليس مجرد أرقام، بل هو قصة تروي كفاءة سياساتك الائتمانية والتحصيلية. المبالغ الكبيرة في فئة "+90 يوم" هي بمثابة ضوء أحمر وامض، يشير إلى وجود مشكلة تتطلب تدخلاً فورياً.
2. الأداة الثانية: مؤشرات قياس كفاءة التحصيل (Collection Efficiency Ratios)
بينما يعطيك جدول أعمار الديون رؤية تفصيلية، تحتاج أيضاً إلى مؤشرات عالية المستوى (KPIs) لتلخيص الأداء وقياسه عبر الزمن ومقارنته مع المنافسين. أهم مؤشرين هما:
- معدل دوران الذمم المدينة (Accounts Receivable Turnover Ratio)
- متوسط فترة التحصيل (Average Collection Period / Days Sales Outstanding - DSO)
لنتعرف على هذه النسب بشكل أعمق.
التحليل المالي: دليل شامل لتحليل البيانات المالية بفعالية
يقدم هذا المقال من AccFlex تعريفات واضحة وصياغة دقيقة للمعادلات. سنستخدمه كمرجع لفهم أساسيات هذه النسب.
اقرأ قسم "معدل دوران العملاء" وقسم "متوسط فترة التحصيل" للتعرف على تعريف كل نسبة، معادلتها، وأهميتها في التحليل.
كما قرأت، فإن:
-
معدل دوران الذمم المدينة يقيس عدد المرات التي قامت فيها الشركة بتحصيل متوسط رصيد ذممها المدينة خلال فترة معينة (عادة سنة).
بشكل عام، ارتفاع هذا المعدل مؤشر جيد، ويعني أن الشركة تحصل أموالها بسرعة.
-
متوسط فترة التحصيل (DSO) يحول النسبة السابقة إلى عدد أيام. إنه يقيس متوسط عدد الأيام التي تستغرقها الشركة لتحصيل أموالها بعد إتمام عملية البيع.
بشكل عام، انخفاض هذا الرقم مؤشر جيد، ويعني أن دورة التحويل النقدي أقصر.
التطبيق العملي: حساب وتفسير نسب التحصيل
الآن بعد أن فهمنا المفاهيم، لنشاهد كيفية تطبيقها وتحليلها في سياق عملي.
التحليل المالي الجزء 7 : عمليا معدل دوران الذمم Receivable Turnover Ratio نسب النشاط
في هذا الفيديو من قناة "محاسبة أونلاين"، ستتعلم كيف تحسب هذه النسب عملياً وتستخرج منها استنتاجات مهمة.
شاهد الأجزاء التالية من الفيديو: المعادلات والمكونات (03:30 - 04:51): تأكد من فهمك لكل جزء من معادلة معدل دوران الذمم المدينة (صافي المبيعات الآجلة، متوسط الديون المدينة). التطبيق العملي والتحليل (04:51 - 10:39): هذا هو الجزء الأهم. ركز على كيفية حساب متوسط فترة التحصيل (157 يوماً في المثال) وكيفية مقارنة هذا الرقم بالسياسة الائتمانية للشركة (مثلاً، 90 يوماً). هذا التباين هو ما يكشف عن وجود مشكلة في كفاءة التحصيل.
الأهمية الإدارية للتحليل:
إن حساب رقم مثل "157 يوماً" لا يعني شيئاً بمفرده. القوة الحقيقية تكمن في المقارنة:
- المقارنة مع سياسة الائتمان: إذا كانت سياستك تمنح العملاء 60 يوماً للسداد، ولكن متوسط فترة التحصيل هو 90 يوماً، فهذا يعني أن هناك تأخيراً بمعدل 30 يوماً.
- المقارنة مع الفترات السابقة: هل كان متوسط التحصيل 75 يوماً في الربع السابق وأصبح الآن 90 يوماً؟ هذا تدهور في الأداء يتطلب تحقيقاً.
- المقارنة مع المنافسين: إذا كان متوسط التحصيل في قطاعك هو 70 يوماً وأنت عند 90 يوماً، فقد تكون سياساتك أو إجراءاتك أقل كفاءة.
اختبر فهمك!
شركة "التقنيات الحديثة" لديها سياسة ائتمانية تمنح العملاء فترة سداد 45 يوماً. بناءً على قوائمها المالية، كانت المعلومات التالية متاحة:
- صافي المبيعات الآجلة للسنة: 1,800,000 ريال.
- رصيد الذمم المدينة في بداية السنة: 200,000 ريال.
- رصيد الذمم المدينة في نهاية السنة: 250,000 ريال.
- احسب معدل دوران الذمم المدينة ومتوسط فترة التحصيل.
- كمدير مالي، هل أنت راضٍ عن كفاءة التحصيل في الشركة؟ ولماذا؟
Show answer
-
الحسابات:
- متوسط رصيد الذمم المدينة = (200,000 + 250,000) / 2 = 225,000 ريال.
- معدل دوران الذمم المدينة = 1,800,000 / 225,000 = 8 مرات.
- متوسط فترة التحصيل (DSO) = 365 / 8 = 45.6 يوماً.
-
التحليل:
نعم، يمكن القول إنني راضٍ بشكل عام عن كفاءة التحصيل. متوسط فترة التحصيل (45.6 يوماً) قريب جداً من فترة الائتمان الممنوحة (45 يوماً). هذا يدل على أن العملاء، في المتوسط، يلتزمون بشروط السداد، وأن إجراءات التحصيل فعالة.
خلاصة الدرس
لقد أضفت اليوم إلى مجموعة أدواتك اثنتين من أهم أدوات الإدارة المالية العملية لمراقبة الذمم المدينة.
أهم الأفكار الرئيسية:
- جدول أعمار الديون هو أداة تشخيصية تفصيلية تكشف عن الديون المتعثرة وتساعد في تحديد أولويات التحصيل.
- معدل دوران الذمم المدينة ومتوسط فترة التحصيل (DSO) هما مؤشرات أداء عالية المستوى تقيس الكفاءة الإجمالية لعملية التحصيل.
- الأداتان تكملان بعضهما البعض: قد ينبهك ارتفاع متوسط فترة التحصيل إلى وجود مشكلة، ويوضح لك جدول أعمار الديون أين تكمن هذه المشكلة بالضبط.
- التحليل الحقيقي لا يكمن في الحساب، بل في المقارنة (مع السياسة، مع التاريخ، ومع المنافسين) واتخاذ الإجراءات بناءً على ذلك.
ماذا بعد؟
إدارة رأس المال العامل لا تقتصر على إدارة الذمم المدينة فقط. هناك عنصر آخر مهم جداً يستنزف سيولة الشركة وهو المخزون. في درسنا القادم، سنتعلم كيفية تطبيق نماذج إدارة المخزون (EOQ) وتحديد نقطة إعادة الطلب، وهي أدوات تهدف إلى تحقيق التوازن الصعب بين وجود مخزون كافٍ لتلبية الطلب وتجنب تكاليف الاحتفاظ بمخزون زائد.