Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك في درس جديد في رحلتنا نحو الاحتراف المالي.
في الدرس السابق، تعلمنا كيفية تحسين إدارة المخزون باستخدام أدوات مثل الكمية الاقتصادية للطلبية (EOQ) ونقطة إعادة الطلب (ROP). هذه الأدوات تساعد في تقليل التكاليف، لكن حتى مع الإدارة المثلى، تحتاج الشركات دائماً إلى سيولة نقدية لتمويل عملياتها اليومية، مثل دفع أجور الموظفين أو شراء المواد الخام التي حددنا كميتها المثلى. فماذا تفعل الشركة إذا واجهت نقصاً مؤقتاً في النقد؟
هنا يأتي دور التمويل قصير الأجل. هدفنا في هذا الدرس هو تحديد وحساب تكلفة مصادر التمويل قصير الأجل الرئيسية. بصفتك مديراً مالياً مستقبلياً، فإن قدرتك على تأمين الأموال اللازمة بأقل تكلفة ممكنة هي مهارة أساسية وحاسمة لنجاح الشركة واستمراريتها. سنتعرف على المصادر المختلفة، والأهم من ذلك، كيف نقيس تكلفتها الفعلية لنتمكن من مقارنتها بموضوعية.
نظرة عامة على مصادر التمويل قصير الأجل
قبل أن نتعمق في حساب التكاليف، من المهم أن نأخذ فكرة عامة عن ماهية التمويل قصير الأجل وأنواعه. ببساطة، هو أي تمويل تحصل عليه الشركة وتلتزم بسداده خلال فترة لا تتجاوز العام الواحد، بهدف تغطية احتياجات رأس المال العامل.
أفضل مصادر التمويل قصيرة الأجل للحفاظ على السيولة
للبدء، دعنا نحدد ما هو التمويل قصير الأجل. هذا المقال من مدونة "عادل أونسي" يقدم تعريفاً واضحاً ومباشراً.
اقرأ فقط الفقرة الأولى بعنوان "أولاً: ما هو التمويل قصير الأجل؟". ركز على المدة الزمنية (أقل من 12 شهرًا) والغرض (تغطية النفقات التشغيلية).
تشمل المصادر الرئيسية للتمويل قصير الأجل ما يلي، كما يوضح هذا الرسم التوضيحي:
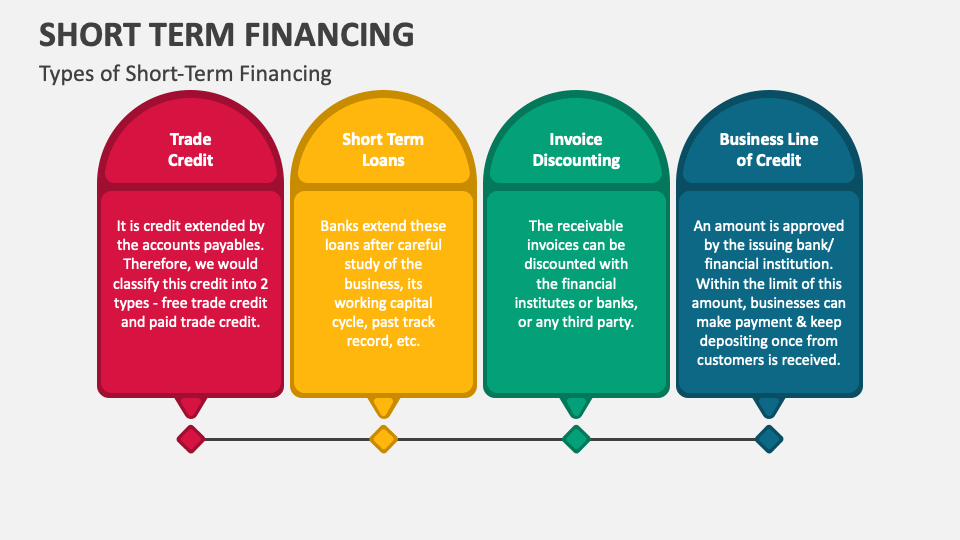
سنركز في هذا الدرس على ثلاثة من أهم هذه المصادر وأكثرها شيوعاً:
- الائتمان التجاري (Trade Credit)
- الائتمان المصرفي (Bank Loans)
- الأوراق التجارية (Commercial Papers)
1. تكلفة الائتمان التجاري (Cost of Trade Credit)
الائتمان التجاري هو أكثر أشكال التمويل قصير الأجل استخداماً، وهو ببساطة المهلة التي يمنحها لك الموردون لسداد قيمة مشترياتك (حسابات الدفع). في الغالب، يكون هذا التمويل "مجانيًا" إذا سددت خلال فترة الائتمان العادية.
لكن، متى يصبح له تكلفة؟ تظهر التكلفة عندما يعرض عليك المورد خصماً للدفع المبكر وتقرر عدم الاستفادة منه. على سبيل المثال، شرط الدفع "2/10, net 30" يعني أنه يمكنك الحصول على خصم 2% إذا سددت خلال 10 أيام، وإلا فيجب سداد المبلغ كاملاً خلال 30 يوماً.
إذا تخليت عن الخصم، فأنت فعلياً "تدفع" 2% من قيمة الفاتورة مقابل الحصول على تمويل إضافي لمدة 20 يوماً (30 يوم - 10 أيام). مهمتنا هي تحويل هذه التكلفة إلى معدل فائدة سنوي لنتمكن من مقارنتها بالبدائل الأخرى.
CFA® Level I Corporate Finance - Cost of Trade Credit
لفهم كيفية حساب هذه التكلفة، شاهد الفيديو التالي من قناة PrepNuggets. الفيديو باللغة الإنجليزية، لكنه يستخدم رسوماً توضيحية ممتازة تجعل الفكرة واضحة. هذه فرصة جيدة للتعرف على المصطلحات المالية بالإنجليزية، وهي مهارة ضرورية لهدفك المهني.
شاهد الفيديو بالكامل (من 00:04 إلى 04:52). ركز على الأجزاء التالية: المفهوم (حتى 01:33): فهم كيف ينشأ الائتمان التجاري من العلاقة مع الموردين. المعادلة والمثال الأول (01:33 - 03:18): انتبه للمعادلة المستخدمة لتحويل الخصم الضائع إلى تكلفة سنوية. المعادلة هي: Cost of Trade Credit = (Discount % / (100% - Discount %)) * (365 / (Credit Period - Discount Period)) لاحظ كيف تم تطبيقها على شرط "2/10, net 60". المثال الثاني واتخاذ القرار (03:18 - النهاية): يوضح هذا الجزء كيف تستخدم التكلفة المحسوبة لاتخاذ قرار. هل يجب أن تأخذ الخصم (حتى لو اضطررت لأخذ قرض بنكي صغير) أم تتخلى عنه؟ الجواب يعتمد على أيهما أقل تكلفة.
المعادلة المستخدمة لحساب التكلفة السنوية للتخلي عن الخصم هي:
اختبر فهمك!
يعرض عليك أحد الموردين شروط سداد "1/15, net 45". هذا يعني خصم 1% إذا سددت خلال 15 يوماً، أو سداد المبلغ كاملاً خلال 45 يوماً. ما هي التكلفة السنوية الفعلية إذا قررت عدم الاستفادة من الخصم والسداد في اليوم 45؟
Show answer
لنطبق المعادلة:
- نسبة الخصم = 1% أو 0.01
- فترة السداد الكاملة = 45 يوم
- فترة الخصم = 15 يوم
- الفترة الإضافية للتمويل = 45 - 15 = 30 يوم
التكلفة السنوية للتخلي عن الخصم هي حوالي 12.3%. إذا كان بإمكانك الحصول على قرض بنكي بتكلفة أقل من 12.3%، فمن الأفضل أن تقترض المال، تستفيد من الخصم، وتسدد القرض.
2. تكلفة الائتمان المصرفي (Cost of Bank Financing)
القروض البنكية هي مصدر تمويل رئيسي آخر. يمكن أن تكون غير مضمونة (مثل خط ائتمان) أو مضمونة بأحد أصول الشركة. الضمانات الأكثر شيوعاً للتمويل قصير الأجل هي الذمم المدينة والمخزون.
الإدارة المالية المتقدمة-المحاضرة 8 - (مصادر التمويل قصيرة الأجل)
ننتقل إلى الائتمان المصرفي. في كثير من الأحيان، تطلب البنوك ضمانات للحصول على تمويل قصير الأجل. هذا الفيديو للدكتور عبد الكريم قندوز يشرح كيف يمكن استخدام الذمم المدينة والمخزون كضمانات وما يترتب على ذلك من تكاليف.
شاهد الأجزاء التالية من الفيديو: التمويل بضمان الذمم المدينة (02:55 - 08:43): ركز على التمييز بين "رهن الذمم المدينة" و"بيع الذمم المدينة" (يُعرف أيضاً بـ Factoring أو التخصيم). انتبه لكيفية تأثير كل طريقة على مسؤولية التحصيل وتكلفة التمويل. التمويل بضمان المخزون (08:43 - 13:42): استمع جيداً للأسباب التي تجعل تكلفة التمويل بضمان المخزون أعلى من التمويل بضمان الذمم المدينة. هذا فهم مهم لتقييم المخاطر.
حساب تكلفة القرض البنكي
على عكس الائتمان التجاري، عادة ما تكون تكلفة القرض البنكي واضحة. لكن المدير المالي المحترف لا يكتفي بسعر الفائدة الاسمي، بل يحسب معدل الفائدة الفعلي (Effective Interest Rate).
التكلفة الفعلية للقرض تشمل:
- الفائدة المدفوعة: المبلغ الأساسي للفائدة.
- الرسوم الإضافية: مثل رسوم الإصدار، الرسوم الإدارية، أو متطلبات الاحتفاظ برصيد معين في الحساب (compensating balance).
مثال بسيط:
لنفترض أنك حصلت على قرض بقيمة 100,000 ريال لمدة عام بفائدة اسمية 8%. لكن البنك فرض رسوم إصدار بقيمة 1,500 ريال.
- الفائدة السنوية = 100,000 * 8% = 8,000 ريال.
- إجمالي التكاليف = 8,000 (فائدة) + 1,500 (رسوم) = 9,500 ريال.
- صافي المبلغ الذي حصلت عليه فعلياً = 100,000 - 1,500 = 98,500 ريال.
- التكلفة الفعلية = (إجمالي التكاليف / صافي المبلغ المستلم) = 9,500 / 98,500 ≈ 9.64%.
لاحظ أن التكلفة الفعلية (9.64%) أعلى من السعر الاسمي (8%).
ميزة ضريبية هامة: فوائد القروض البنكية تعتبر مصروفاً يمكن خصمه من الأرباح قبل حساب الضريبة، مما يقلل من العبء الضريبي على الشركة. هذا يعني أن التكلفة الحقيقية للقرض بعد الضريبة تكون أقل. سنتناول هذا المفهوم (الوفر الضريبي) بتفصيل أكبر في الدروس المتقدمة عن تكلفة رأس المال.
3. تكلفة الأوراق التجارية (Cost of Commercial Papers)
الأوراق التجارية هي أداة تمويل متاحة للشركات الكبيرة ذات السمعة المالية القوية. هي بمثابة وعد بالدفع غير مضمون (كمبيالة) تبيعه الشركة في السوق المالي مباشرة للمستثمرين (مثل البنوك أو الشركات الأخرى) للحصول على تمويل قصير الأجل.
عادة ما تُباع الأوراق التجارية بخصم، والتكلفة على الشركة المصدرة هي الفرق بين القيمة الاسمية التي ستدفعها عند الاستحقاق والمبلغ الصافي الذي حصلت عليه عند الإصدار.
الإدارة المالية المتقدمة-المحاضرة 8 - (مصادر التمويل قصيرة الأجل)
للشركات الكبرى، يوجد مصدر تمويل آخر فعال وهو "الأوراق التجارية". لنعد إلى فيديو الدكتور عبد الكريم قندوز الذي يقدم شرحاً تفصيلياً مع معادلة حساب التكلفة وأمثلة تطبيقية عملية.
شاهد الجزء من 15:22 إلى 26:24. هذا الجزء مهم جداً ويحتوي على تطبيق عملي مباشر: فهم المفهوم (15:22 - 20:30): افهم ما هي الأوراق التجارية ومن هي الشركات التي يمكنها إصدارها. معادلة التكلفة (20:30 - 21:50): انتبه للمعادلة التي يقدمها لحساب التكلفة الفعلية للتمويل. الأمثلة التطبيقية (21:50 - 26:24): اتبع المثالين خطوة بخطوة. هذه هي المهارة العملية التي تحتاجها: أخذ المعطيات وتطبيق المعادلة للوصول إلى التكلفة الفعلية للتمويل.
كما رأيت في الفيديو، يمكن حساب التكلفة الفعلية للأوراق التجارية باستخدام المعادلة التالية، والتي تحول تكلفة فترة الورقة إلى معدل سنوي:
هذه المعادلة تمكنك من حساب التكلفة الحقيقية التي تتحملها الشركة، مع الأخذ في الاعتبار جميع التكاليف والمبلغ الصافي المستلم.
خلاصة الدرس
لقد قمنا اليوم بتغطية هدف أساسي في الإدارة المالية: تحديد وحساب تكلفة أهم مصادر التمويل قصير الأجل.
أهم الأفكار الرئيسية:
- كل مصدر تمويل له طريقة لحساب تكلفته الفعلية السنوية، وهو المقياس الذي يسمح لنا بإجراء مقارنات عادلة.
- تكلفة الائتمان التجاري تنشأ من التخلي عن خصومات الدفع المبكر.
- تكلفة القروض البنكية يجب أن تشمل الفوائد وأي رسوم إضافية للحصول على المعدل الفعلي.
- تكلفة الأوراق التجارية تعتمد على مقدار الخصم عند الإصدار وتكاليف الوساطة.
- مهمة المدير المالي هي البحث دائماً عن أقل تكلفة فعلية للتمويل المتاح.
ماذا بعد؟
الآن بعد أن تعلمنا كيف نحسب تكلفة كل مصدر على حدة، ما هي الخطوة التالية؟ في الدرس القادم، سنجمع هذه المهارات معاً لنتعلم كيفية المفاضلة بين بدائل التمويل قصير الأجل بناءً على التكلفة والمخاطر. لن يكون القرار مبنياً على التكلفة فقط، بل سندخل عوامل أخرى مثل المرونة، وسهولة الحصول على التمويل، والمخاطر المرتبطة بكل خيار، وهو جوهر اتخاذ القرارات المالية الاستراتيجية.