Recommended resources
The freely available resources this lesson will direct you to.
- #5Cs of credit ما هى# معايير الائتمان الخمسه هل فعلا ادارة المخاطر بتعطل شغل موظفى الائتمان ؟www.youtube.com
- Credit Policy | Receivable Management | Working Capital Management | ACCA F9 | Commerce Specialist |www.youtube.com
- سياسة الائتمان والتحصيل: إدارة الحسابات المدينة الرئيسيةwww.emagia.com
- تعرف علي إدارة حسابات الائتمان بالشركةaccflex.com
أهلاً بك مجدداً. في درسنا السابق، تعلمنا تقنيات تسريع التحصيلات والتحكم بالمدفوعات، وأشرنا إلى أن حجر الزاوية في إدارة التحصيلات هو وجود "سياسة ائتمانية" واضحة.
اليوم، سنتعمق في هذا المفهوم المحوري. هدفنا التعليمي هو: تصميم سياسات الائتمان وتقييم أثرها على المبيعات والربحية. هذا الدرس سينقلك من مجرد فهم أهمية الائتمان إلى امتلاك الأدوات اللازمة لوضعه وتقييمه كمدير مالي. ستتعلم كيف توازن بين رغبة فريق المبيعات في تحقيق المزيد من المبيعات، وواجبك كمسؤول مالي في حماية سيولة الشركة وربحيتها.
1. ما هي سياسة الائتمان وما أهميتها الاستراتيجية؟
ببساطة، سياسة الائتمان والتحصيل هي الوثيقة الرسمية التي تحدد قواعد وإجراءات الشركة لمنح الائتمان للعملاء وكيفية تحصيل الديون. إنها ليست مجرد إجراء روتيني، بل هي أداة استراتيجية لتحقيق التوازن بين المخاطرة والمكافأة.
لنفهم أبعاد هذه السياسة وأهميتها، ستبدأ بقراءة سريعة من مقال شامل.
سياسة الائتمان والتحصيل: إدارة الحسابات المدينة الرئيسية
يقدم هذا المقال من Emagia بعنوان "سياسة الائتمان والتحصيل" تعريفاً واضحاً للسياسة ويستعرض فوائدها الرئيسية.
ابدأ بقراءة الفقرة الأولى تحت عنوان "تحديد سياسة الائتمان والتحصيل: دليلك المالي". بعد ذلك، انتقل مباشرة إلى قسم "فوائد سياسة الائتمان والتحصيل القوية" واقرأ النقاط الرئيسية (العناوين الفرعية والنقطة الأولى تحت كل عنوان) لفهم الفوائد بسرعة.
كما قرأت، فإن سياسة الائتمان الفعالة تحقق ما يلي:
- تحسين التدفق النقدي: من خلال تحديد مواعيد سداد واضحة، تزيد من القدرة على التنبؤ بالتدفقات النقدية.
- تقليل الديون المعدومة: عبر تقييم العملاء بشكل استباقي، تقلل من مخاطر عدم السداد.
- دعم نمو المبيعات: تمكّن فريق المبيعات من تقديم الائتمان بثقة لجذب عملاء جدد والحفاظ على العملاء الحاليين.
- توحيد القرارات: تضمن معاملة جميع العملاء بعدالة واتساق، مما يقلل من القرارات العشوائية.
2. تصميم سياسة ائتمان فعّالة: المكونات الأساسية
الآن بعد أن فهمنا "لماذا"، لنتعرف على "كيف". تتكون سياسة الائتمان من عدة عناصر مترابطة تعمل معاً كنظام متكامل.
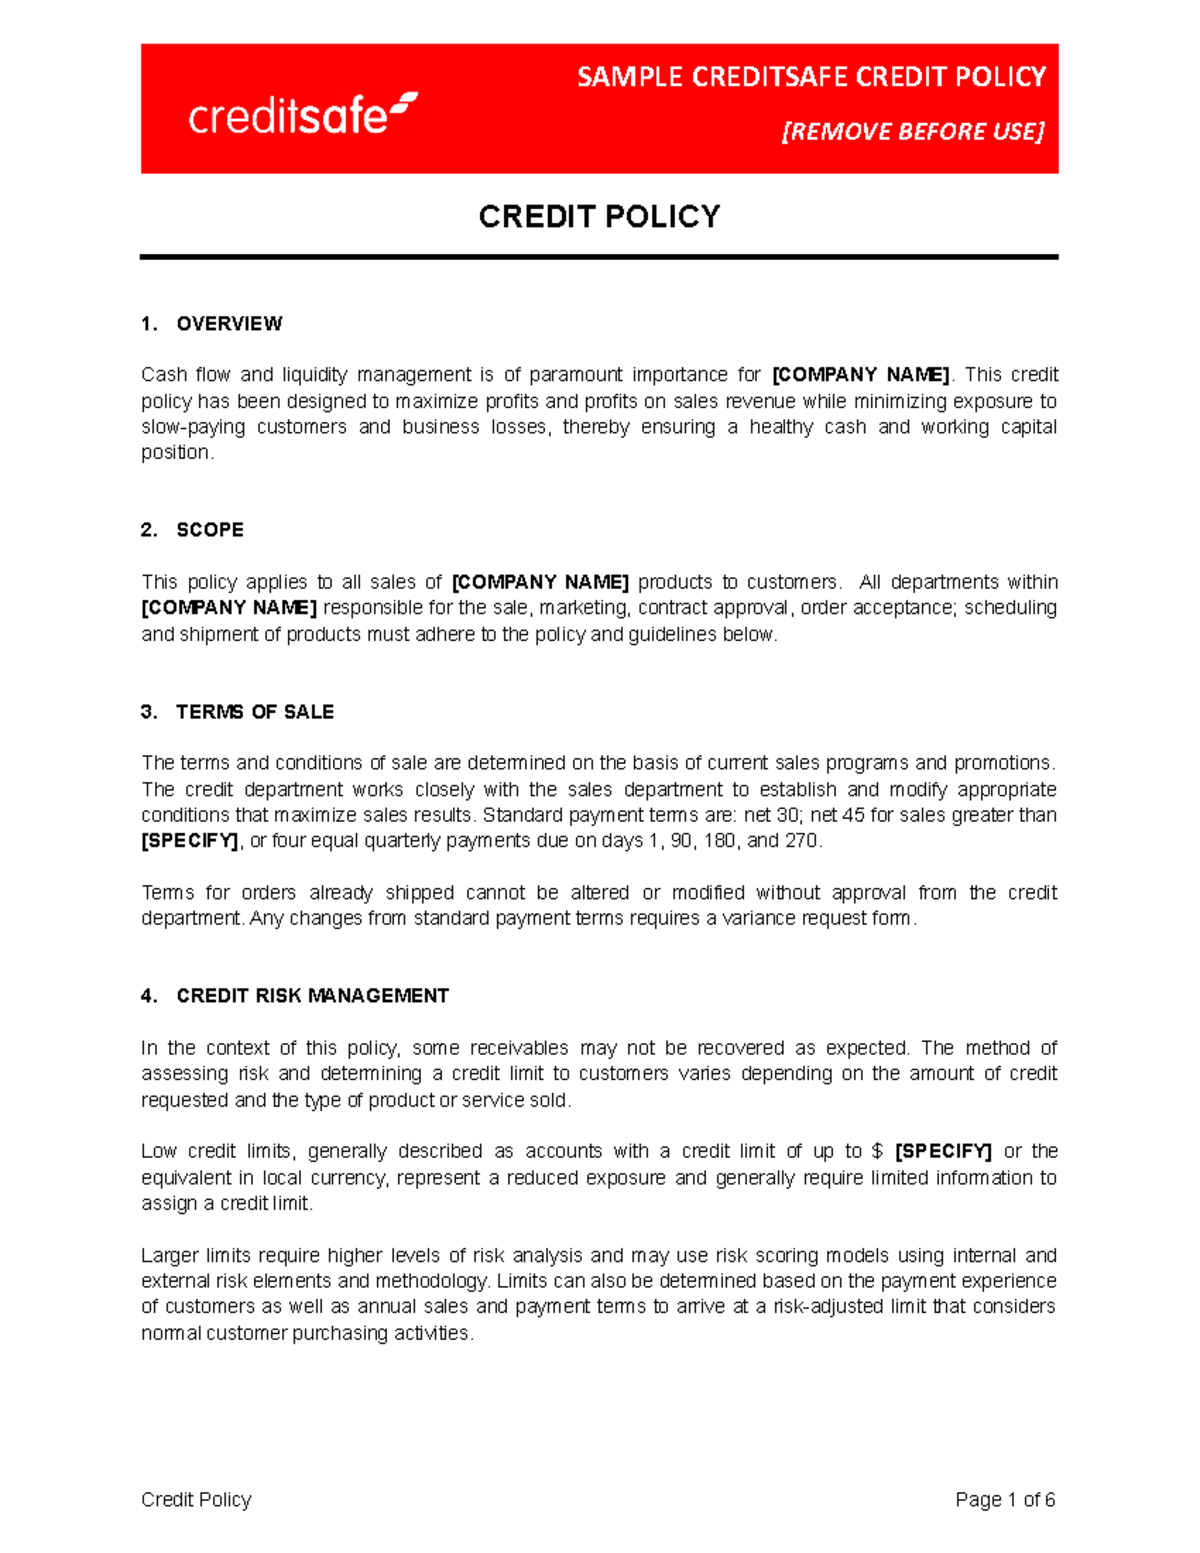
المكونات الرئيسية التي يجب أن تتضمنها سياستك هي:
- عملية طلب الائتمان: نموذج موحد يجمع كل المعلومات الضرورية عن العميل.
- معايير تقييم الائتمان: كيف ستقرر ما إذا كان العميل جديراً بالائتمان أم لا؟
- تحديد حدود الائتمان وشروط الدفع: ما هو الحد الأقصى للمديونية (Credit Limit) وما هي فترة السداد (Payment Terms)؟
- إجراءات التحصيل: ماذا ستفعل إذا تأخر العميل في السداد؟
معايير تقييم الائتمان: أعمدة الائتمان الخمسة (The 5 Cs of Credit)
أحد أشهر الأطر المستخدمة لتقييم الجدارة الائتمانية للعميل هو نموذج "أعمدة الائتمان الخمسة". فهم هذا النموذج يمنحك أساساً صلباً لاتخاذ قرارات ائتمانية مدروسة.
شاهد هذا الفيديو الذي يشرح هذه الأعمدة الخمسة بأسلوب عملي ومباشر.
#5Cs of credit ما هى# معايير الائتمان الخمسه هل فعلا ادارة المخاطر بتعطل شغل موظفى الائتمان ؟
يقدم خالد عوض في هذا الفيديو شرحاً ممتازاً ومبسطاً لأعمدة الائتمان الخمسة (5 Cs of Credit). الفيديو باللغة العربية وسيعطيك فهماً عميقاً للمعايير التي يستخدمها مديرو المخاطر والائتمان في الواقع العملي.
شاهد الفيديو بالكامل (حوالي 10 دقائق). ركز على فهم كل عنصر من العناصر الخمسة وكيف يساهم في تقييم العميل.
ملخص أعمدة الائتمان الخمسة التي شاهدتها في الفيديو:
- الشخصية (Character): سمعة العميل والتزامه الأخلاقي بسداد ديونه. هل هو جدير بالثقة؟
- القدرة (Capacity): قدرة العميل المالية على السداد من خلال تدفقاته النقدية الناتجة عن نشاطه. هل لديه السيولة الكافية للدفع؟
- رأس المال (Capital): صافي ثروة العميل أو حجم استثماراته في عمله. ما مدى قوة مركزه المالي لتحمل أي صعوبات؟
- الضمانات (Collateral): الأصول التي يمكن للشركة الحصول عليها في حال فشل العميل في السداد.
- الظروف (Conditions): الظروف الاقتصادية العامة أو الخاصة بالصناعة التي قد تؤثر على قدرة العميل على السداد.
اختبر فهمك!
تقدمت شركة ناشئة في قطاع التكنولوجيا بطلب للحصول على تسهيلات ائتمانية بقيمة 100,000 ريال. الشركة لديها فكرة مبتكرة وفريق عمل متحمس، لكنها تعمل منذ 6 أشهر فقط، وليس لديها سجل مالي طويل، ويمتلك المؤسسون أصولاً شخصية محدودة.
أي من أعمدة الائتمان الخمسة يمثل مصدر القلق الأكبر لمدير الائتمان في هذه الحالة؟ ولماذا؟
Show answer
مصادر القلق الرئيسية هي:
- رأس المال (Capital): كونها شركة ناشئة، فرأس مالها المستثمر غالباً ما يكون محدوداً، مما يقلل من قدرتها على امتصاص أي خسائر غير متوقعة.
- الضمانات (Collateral): الأصول الشخصية المحدودة للمؤسسين تعني عدم وجود ضمانات كافية يمكن الرجوع إليها في حالة التعثر.
- القدرة (Capacity) والشخصية (Character): السجل المالي القصير (6 أشهر) يجعل من الصعب الحكم بموضوعية على قدرتهم على توليد تدفقات نقدية مستقرة (القدرة) أو على تاريخهم في الالتزام بالسداد (الشخصية).
3. تقييم الأثر المالي لتغيير سياسة الائتمان
تصميم السياسة هو الخطوة الأولى، لكن الجزء الأكثر أهمية لمدير مالي محترف هو القدرة على قياس أثرها المالي. غالباً ما ستواجه قرارات مثل: "هل يجب أن نمدد فترة السداد من 30 إلى 60 يوماً لجذب المزيد من العملاء؟".
هذا القرار ينطوي على مفاضلة (Trade-off) واضحة:
| الفوائد (Benefits) | التكاليف (Costs) |
|---|---|
| زيادة المبيعات، وبالتالي زيادة هامش المساهمة (Contribution Margin). | زيادة الاستثمار في الذمم المدينة (أموال معطلة لدى العملاء). |
| زيادة محتملة في مصروف الديون المعدومة (Bad Debt Expense). | |
| زيادة تكاليف التحصيل (Collection Costs). |
القاعدة الذهبية لاتخاذ القرار: يتم قبول التغيير في سياسة الائتمان فقط إذا كانت الأرباح الإضافية الناتجة عن زيادة المبيعات أكبر من التكاليف الإضافية المترتبة على هذا التغيير.
لنرى كيف نطبق هذا على مثال عملي. الفيديو التالي باللغة الإنجليزية، ولكنه يقدم تطبيقاً رقمياً ممتازاً لهذه المفاضلة. سأرشدك خلاله خطوة بخطوة.
Credit Policy | Receivable Management | Working Capital Management | ACCA F9 | Commerce Specialist |
يشرح هذا الفيديو من قناة Commerce Specialist كيفية تقييم قرار تمديد فترة الائتمان من شهر إلى شهرين. يوضح الفيديو بالتفصيل كيفية حساب الأرباح الإضافية، والاستثمار الإضافي المطلوب، وفي النهاية، اتخاذ القرار بناءً على العائد على الاستثمار.
شاهد الأجزاء التالية من الفيديو لترى التحليل المالي على أرض الواقع: المقدمة وحساب الربح الإضافي (00:00 - 06:16): ركز على كيفية حساب الزيادة في المبيعات (Increase in sales) والربح الإضافي (Increase in contribution). حساب الاستثمار الإضافي واتخاذ القرار (06:16 - 11:07): هذا هو الجزء الأهم. ركز على كيفية حساب الاستثمار الإضافي في الذمم المدينة (Incremental investment in receivables) وكيفية حساب العائد على الاستثمار (ROI) ومقارنته بالمعدل المطلوب (Required rate of investment) لاتخاذ القرار. السيناريو الثاني (11:07 - 13:43): شاهد هذا الجزء لتفهم كيف يتغير التحليل إذا استفاد العملاء الجدد فقط من الشروط الجديدة.
للتلخيص، الخطوات التي اتبعها المحلل في الفيديو هي:
- حساب الربح الإضافي:
- الزيادة في المبيعات = المبيعات الحالية × نسبة الزيادة.
- الربح الإضافي = الزيادة في المبيعات × نسبة هامش المساهمة (Contribution to Sales Ratio).
- حساب الاستثمار الإضافي في رأس المال العامل:
- حساب رصيد الذمم المدينة الجديد (بعد زيادة المبيعات وتمديد الفترة).
- طرح رصيد الذمم المدينة القديم للوصول إلى الاستثمار الإضافي في الذمم المدينة.
- إضافة أي استثمار إضافي في المخزون وطرح أي زيادة في الذمم الدائنة.
- اتخاذ القرار:
- حساب العائد على الاستثمار (ROI) = (الربح الإضافي / الاستثمار الإضافي).
- مقارنة العائد المحسوب (ROI) مع معدل العائد المطلوب على الاستثمار للشركة (Hurdle Rate).
- إذا كان ROI > معدل العائد المطلوب، نوافق على التغيير.

تحدي عملي!
شركة "الصناعات المتقدمة" تدرس تمديد فترة الائتمان لعملائها من 30 يوماً إلى 45 يوماً.
- من المتوقع أن تزيد المبيعات السنوية بمقدار 500,000 ريال.
- هامش المساهمة للشركة هو 30%.
- سيؤدي هذا التغيير إلى زيادة متوسط رصيد الذمم المدينة بمقدار 150,000 ريال.
- معدل العائد المطلوب للشركة على استثماراتها هو 15%.
هل تنصح الشركة بتطبيق هذه السياسة الجديدة؟ ولماذا؟ أظهر حساباتك.
Show answer
لنحلل الموقف خطوة بخطوة:
-
حساب الربح الإضافي:
- الربح الإضافي = الزيادة في المبيعات × هامش المساهمة
- الربح الإضافي = 500,000 ريال × 30% = 150,000 ريال.
-
تحديد الاستثمار الإضافي:
- الاستثمار الإضافي في الذمم المدينة = 150,000 ريال (معطى).
-
حساب العائد على الاستثمار (ROI) واتخاذ القرار:
- العائد على الاستثمار = (الربح الإضافي / الاستثمار الإضافي)
- العائد على الاستثمار = 150,000 ريال / 150,000 ريال = 100%.
القرار: نعم، يجب على الشركة تطبيق السياسة الجديدة.
السبب: العائد على الاستثمار (100%) أعلى بكثير من معدل العائد المطلوب للشركة (15%). هذا يعني أن الأرباح الإضافية التي سيتم تحقيقها تغطي تكلفة الأموال الإضافية المستثمرة في الذمم المدينة وتزيد عليها بشكل كبير.
خلاصة الدرس
لقد قطعت اليوم شوطاً كبيراً في طريقك نحو الإدارة المالية الاحترافية. لم تعد تنظر للائتمان كمجرد "بيع آجل"، بل كأداة استراتيجية تتطلب تصميماً دقيقاً وتقييماً مالياً صارماً.
أهم الأفكار الرئيسية:
- سياسة الائتمان هي وثيقة حيوية توازن بين زيادة المبيعات وإدارة المخاطر وتحسين التدفق النقدي.
- تصميم السياسة يتطلب تحديد معايير واضحة لتقييم العملاء، وأشهرها أعمدة الائتمان الخمسة (5 Cs).
- تقييم أثر السياسة هو عملية كمية تقارن بين الربح الإضافي من المبيعات الجديدة والتكلفة الإضافية الناتجة عن زيادة الاستثمار في الذمم المدينة والمخاطر المصاحبة.
- القرار النهائي يعتمد على ما إذا كان العائد على الاستثمار (ROI) من تغيير السياسة يفوق معدل العائد المطلوب للشركة.
ماذا بعد؟
بعد أن قمنا بتصميم وتقييم سياسة الائتمان، تأتي مرحلة المراقبة والإدارة اليومية. كيف نتأكد من أن التحصيلات تتم بكفاءة؟ وكيف نقيس أداء فريق التحصيل؟ هذا ما سنتناوله في الدرس القادم، حيث سنتعلم كيفية تطبيق أدوات إدارة الذمم المدينة وتحليل كفاءة التحصيل.