Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك في بداية رحلة جديدة ومهمة في مسارك المهني.
في الوحدة السابقة، تعمقنا في معايير IFRS المتقدمة، وأنهينا حديثنا عند كيفية تقييم انخفاض قيمة الأصول (IAS 36). كان تركيزنا منصباً على إعداد تقارير مالية دقيقة وعادلة للأطراف الخارجية (المستثمرين، البنوك، إلخ).
اليوم، نفتح فصلاً جديداً بالانتقال إلى محاسبة التكاليف (Cost Accounting). هذا التحول ينقل تركيزنا من الخارج إلى الداخل؛ أي إلى تزويد إدارة الشركة بالمعلومات اللازمة لاتخاذ قرارات سليمة. كمدير مالي مستقبلي، فإن إتقان محاسبة التكاليف والمحاسبة الإدارية هو جوهر دورك الاستراتيجي.
هدفنا في هذا الدرس هو تحقيق مخرج التعلم الأول في هذه الوحدة: "تصنيف التكاليف حسب علاقتها بحجم النشاط (ثابتة، متغيرة، مختلطة)". سنبني أساساً متيناً لفهم كيف تتصرف التكاليف، وهو مفهوم ستعتمد عليه في كل قرار يتعلق بالتسعير، الإنتاج، والموازنات.
لنبدأ هذه المرحلة الجديدة والمثيرة.
1. ما هو سلوك التكاليف (Cost Behavior)؟
ببساطة، سلوك التكلفة هو الطريقة التي تتغير بها التكلفة استجابةً للتغير في مستوى معين من النشاط (مثل حجم الإنتاج أو حجم المبيعات). فهم هذا السلوك هو مفتاح التخطيط والرقابة واتخاذ القرارات الإدارية.
سلوك التكاليف ( الثابتة - المتغيرة - المختلطة )
لنبدأ بمقدمة سريعة من قناة "Ahmed Ayish Aldehneen" تعرفنا على مفهوم سلوك التكاليف وأقسامه الرئيسية الثلاثة التي سندرسها اليوم.
شاهد الدقيقة الأولى من الفيديو (حتى 00:58) للتعرف على أهمية دراسة سلوك التكاليف والأنواع الثلاثة الرئيسية.
كما رأيت في الفيديو، يمكن تصنيف التكاليف حسب سلوكها إلى ثلاثة أنواع رئيسية:
- التكاليف الثابتة (Fixed Costs)
- التكاليف المتغيرة (Variable Costs)
- التكاليف المختلطة (Mixed Costs)
دعنا نفحص كل نوع بالتفصيل.
2. التكاليف الثابتة والمتغيرة
أ. التكاليف الثابتة (Fixed Costs)
هي التكاليف التي يظل إجماليها ثابتاً بغض النظر عن التغير في حجم النشاط، ولكن هذا الثبات يكون ضمن نطاق معين يسمى "المدى الملائم" (Relevant Range).
- من حيث الإجمالي: ثابت (مثال: إيجار المصنع الشهري 10,000 ريال سواء أنتجنا 100 وحدة أو 1000 وحدة).
- من حيث نصيب الوحدة: متغير (كلما زاد الإنتاج، قل نصيب الوحدة الواحدة من الإيجار).
ب. التكاليف المتغيرة (Variable Costs)
هي التكاليف التي يتغير إجماليها بشكل طردي مع التغير في حجم النشاط.
- من حيث الإجمالي: متغير (مثال: إذا كانت تكلفة المواد الخام للوحدة 5 ريالات، فإن إجمالي تكلفة المواد لـ 100 وحدة هو 500 ريال، ولـ 1000 وحدة هو 5,000 ريال).
- من حيث نصيب الوحدة: ثابت (تكلفة المواد الخام للوحدة الواحدة تظل 5 ريالات).
سلوك التكاليف ( الثابتة - المتغيرة - المختلطة )
يقدم هذا الفيديو شرحاً ممتازاً ومثالاً رقمياً لكل من التكاليف الثابتة والمتغيرة، ويوضح بالرسوم البيانية سلوك كل منهما على مستوى الإجمالي والوحدة.
شاهد المقطع من الدقيقة 00:58 إلى 05:26. ركز جيداً على الجداول التي توضح كيف يتغير (أو يثبت) إجمالي التكلفة ونصيب الوحدة لكل نوع مع تغير حجم الإنتاج.
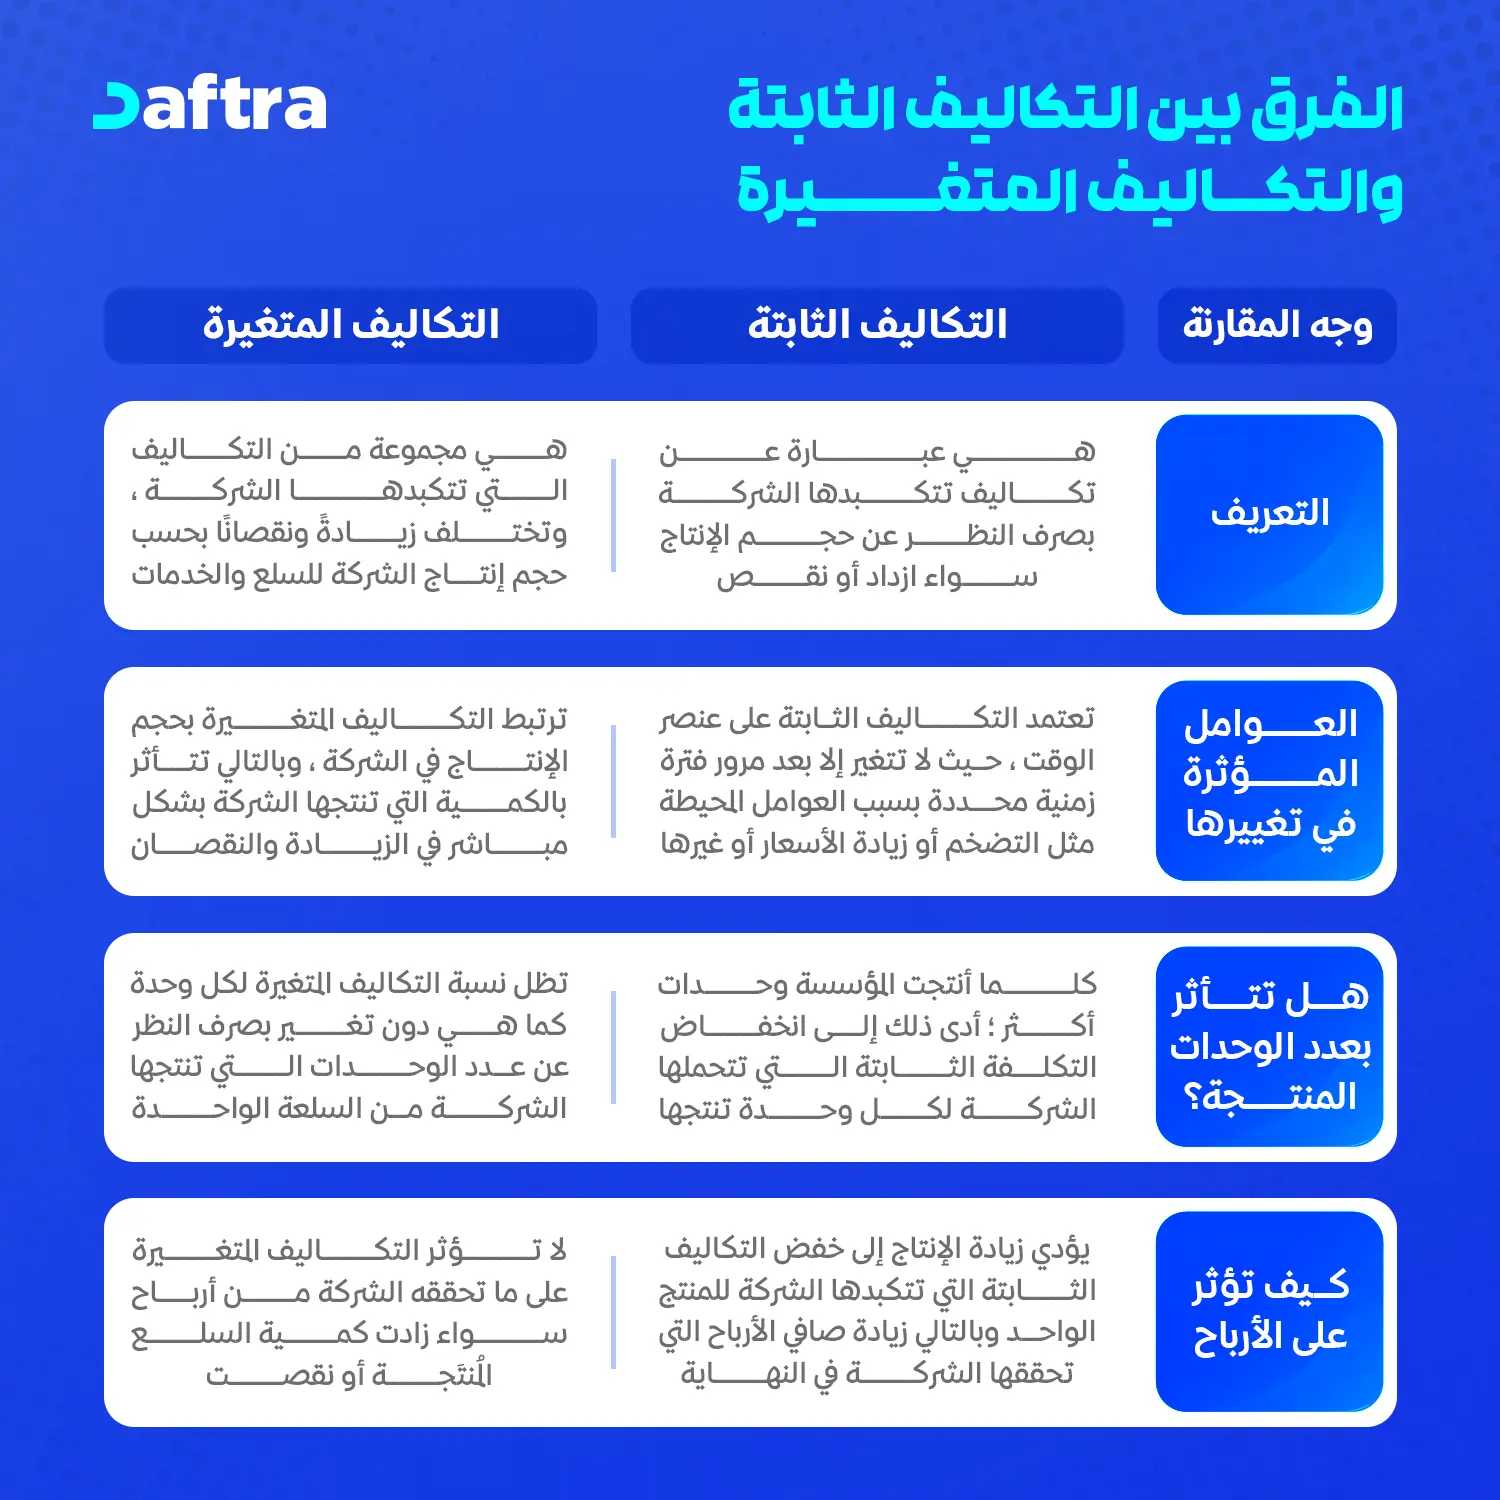
للمقارنة بشكل مباشر، إليك هذا الجدول الذي يلخص الفروقات الأساسية:
3. التكاليف المختلطة (Mixed Costs)
كما يوحي الاسم، هذه التكاليف تحتوي على شقين: جزء ثابت وجزء متغير. فهي لا تنعدم تماماً عند توقف النشاط (بسبب الجزء الثابت)، ولكنها تزيد مع زيادة النشاط (بسبب الجزء المتغير).
أمثلة شائعة:
- فاتورة الكهرباء: رسوم اشتراك شهرية ثابتة + تكلفة متغيرة حسب الاستهلاك بالكيلوواط.
- راتب مندوب المبيعات: راتب أساسي ثابت + عمولة متغيرة حسب حجم المبيعات.
- تكاليف صيانة الآلات: عقد صيانة دورية ثابت + تكاليف قطع غيار متغيرة حسب عدد ساعات تشغيل الآلات.
سلوك التكاليف ( الثابتة - المتغيرة - المختلطة )
هذا المقطع القصير من نفس الفيديو يعرفنا بالتكاليف المختلطة.
شاهد المقطع من 05:26 إلى 06:07.
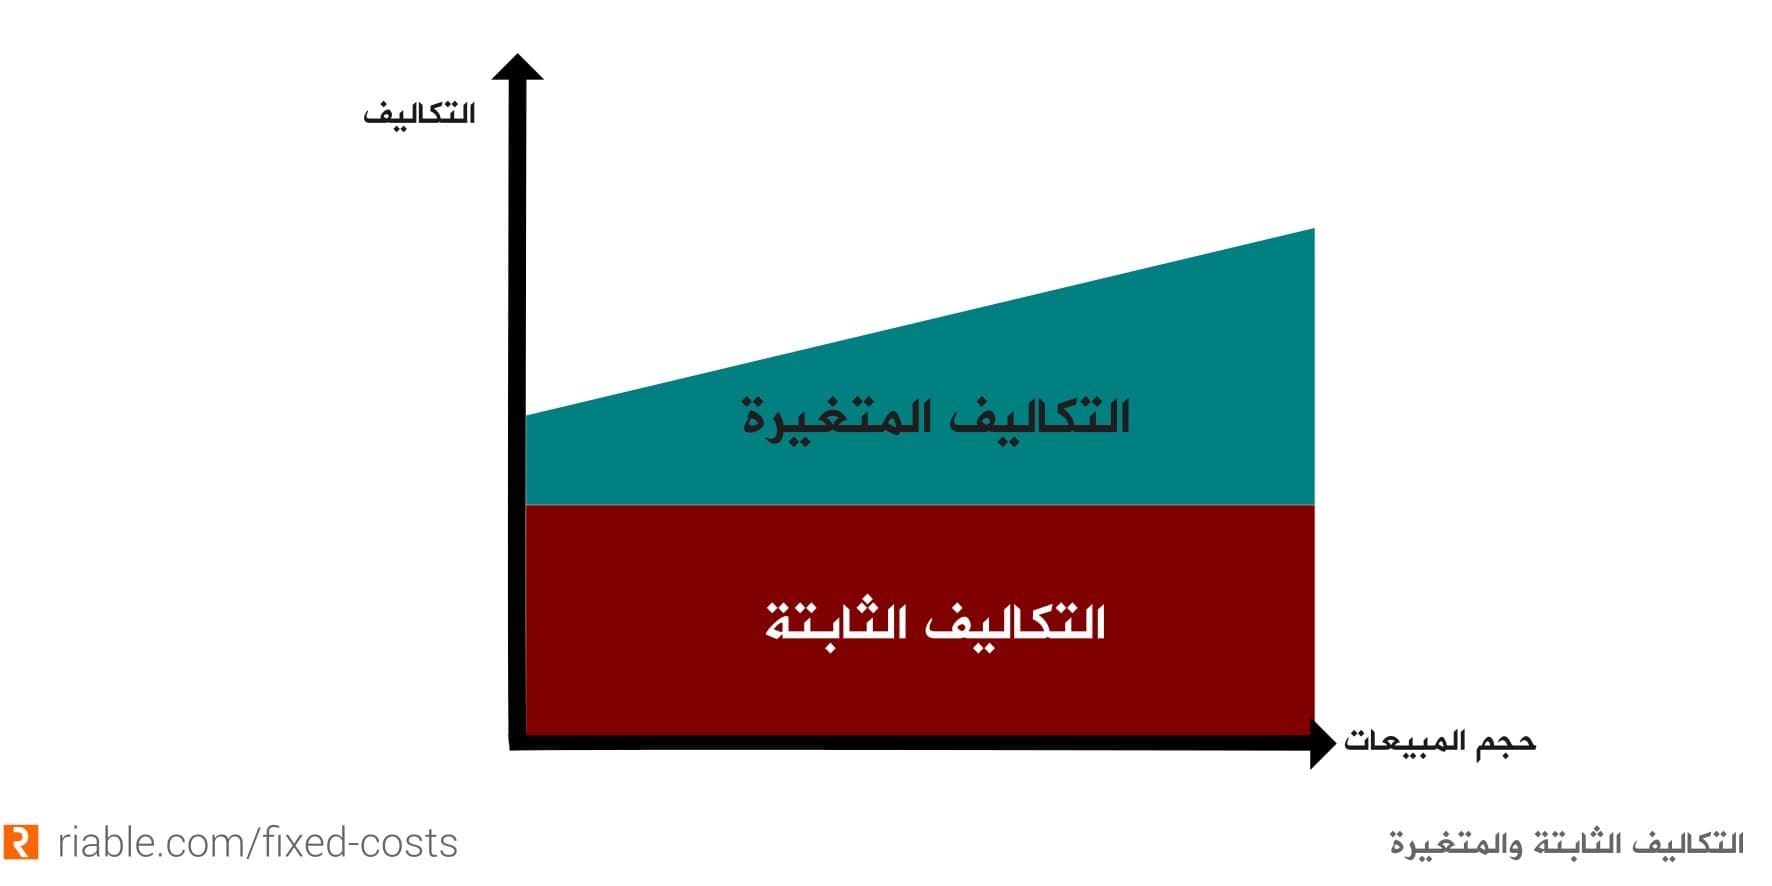
لأغراض التحليل والتخطيط، لا يمكننا ترك التكاليف المختلطة كما هي. يجب علينا فصلها إلى مكونيها الثابت والمتغير.
4. التطبيق العملي: فصل التكاليف المختلطة
هناك عدة طرق لفصل التكاليف المختلطة، منها طريقة تحليل الحسابات، طريقة الرسم البياني، وطريقة المربعات الصغرى الإحصائية. لكن الطريقة الأكثر شيوعاً في التطبيق العملي لسهولتها هي طريقة الحد الأعلى والحد الأدنى (High-Low Method).
تعتمد هذه الطريقة على افتراض وجود علاقة خطية بين التكلفة والنشاط، وتستخدم نقطتي بيانات فقط لفصل التكلفة: نقطة النشاط الأعلى ونقطة النشاط الأدنى.
خطوات التطبيق:
- تحديد المتغيرات: حدد الشهرين ذوي حجم النشاط الأعلى والأدنى (وليس التكلفة الأعلى والأدنى).
- حساب التكلفة المتغيرة للوحدة (معدل التغير):
- حساب إجمالي التكاليف الثابتة:
يمكنك استخدام بيانات المستوى الأعلى أو الأدنى:
دعنا نطبق هذه الخطوات على مثال عملي.
الوحدة الثانية (فصل التكاليف المتغيرة عن الثابتة) - مقرر محاسبة التكاليف 1
يشرح هذا الفيديو من قناة جامعة العلوم والتكنولوجيا بالتفصيل كيفية تطبيق طريقة الحد الأعلى والأدنى على مثال رقمي. ستتعلم خطوة بخطوة كيف تحسب معدل التغير ثم تصل إلى الجزء الثابت من التكلفة.
شاهد المقطع من 01:04 إلى 07:30. تتبع مع المحاضر كيفية تحديد الحد الأعلى والأدنى للنشاط، ثم تطبيق المعادلات لحساب التكلفة المتغيرة للساعة، وأخيراً استنتاج التكلفة الثابتة.
كما أشار المحاضر في نهاية المقطع، فإن العيب الرئيسي لهذه الطريقة هو أنها تعتمد على نقطتين فقط، وقد تكونان من الحالات الشاذة (outliers)، مما يؤثر على دقة النتائج. ومع ذلك، تبقى أداة سريعة ومفيدة للتقدير.
لتثبيت الفهم، يمكنك مراجعة هذه المفاهيم والأمثلة في المستند التالي.
يحتوي هذا المستند من جامعة الشام الخاصة على شرح تفصيلي وتطبيقات عملية شاملة للموضوع. أنصحك بالتركيز على المثال العملي الذي يطبق طريقة الحد الأعلى والأدنى.
تصفح الأقسام المعنونة "التكاليف المتغيرة"، "التكاليف الثابتة"، و"التكاليف شبه المتغيرة". بعد ذلك، اقرأ بعناية القسم الخاص بـ "طريقة الحد الأعلى والحد الأدنى للنشاط" وتتبع المثال المحلول بالأرقام. سيساعدك هذا على ربط الشرح النظري بالتطبيق العملي.
اختبر فهمك!
فيما يلي بيانات تكاليف الصيانة وعدد ساعات تشغيل الآلات في إحدى الشركات لستة أشهر:
| الشهر | ساعات التشغيل (النشاط) | تكلفة الصيانة (ريال) |
|---|---|---|
| يناير | 400 | 11,000 |
| فبراير | 300 | 9,000 |
| مارس | 600 | 15,000 |
| أبريل | 200 | 7,000 |
| مايو | 350 | 10,000 |
| يونيو | 500 | 13,000 |
باستخدام طريقة الحد الأعلى والأدنى، قم بفصل تكاليف الصيانة إلى مكونيها الثابت والمتغير. ما هي معادلة التكلفة؟ (المعادلة تكون على صيغة: إجمالي التكلفة = التكاليف الثابتة + (التكلفة المتغيرة للوحدة × حجم النشاط)).
Show answer
-
تحديد المستويات:
- المستوى الأعلى للنشاط: 600 ساعة في مارس، بتكلفة 15,000 ريال.
- المستوى الأدنى للنشاط: 200 ساعة في أبريل، بتكلفة 7,000 ريال.
-
حساب التكلفة المتغيرة للساعة:
-
حساب التكاليف الثابتة: (باستخدام بيانات المستوى الأعلى)
(للتحقق باستخدام المستوى الأدنى: 7,000 - (20 × 200) = 7,000 - 4,000 = 3,000 ريال. النتيجة متطابقة).
-
معادلة التكلفة:
إجمالي تكلفة الصيانة = 3,000 ريال + (20 ريال/ساعة × عدد ساعات التشغيل)
خلاصة الدرس
لقد وضعنا اليوم حجر الأساس لوحدة محاسبة التكاليف، وهو فهم سلوك التكاليف. هذا الفهم ضروري لكل ما هو قادم من موضوعات.
أهم الأفكار الرئيسية:
- التكاليف المتغيرة: ثابتة للوحدة، متغيرة في الإجمالي.
- التكاليف الثابتة: متغيرة للوحدة، ثابتة في الإجمالي (ضمن المدى الملائم).
- التكاليف المختلطة: تحتوي على جزء ثابت وآخر متغير، ويجب فصلها لأغراض التحليل.
- طريقة الحد الأعلى والأدنى هي أداة عملية وسريعة لفصل التكاليف المختلطة، تقوم على استخدام أعلى وأدنى مستوى نشاط.
ماذا بعد؟
الآن بعد أن أصبحنا قادرين على تصنيف التكاليف وفهم سلوكها، يمكننا البدء في استخدام هذه المعرفة لتحديد تكلفة المنتجات. في الدرس القادم، سنتعلم "حساب تكلفة المنتج باستخدام نظام الأوامر الإنتاجية". سنرى كيف يتم تجميع التكاليف الثابتة والمتغيرة وتحميلها على منتج أو خدمة معينة، وهو تطبيق مباشر لما تعلمناه اليوم في بيئة إنتاج حقيقية.