Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك مرة أخرى. في الدرس السابق، وضعنا حجر الأساس لوحدة محاسبة التكاليف من خلال تصنيف التكاليف بناءً على سلوكها (ثابتة، متغيرة، ومختلطة). لقد فهمنا كيف يتغير كل نوع من التكاليف مع تغير حجم النشاط، وهو مفهوم جوهري في المحاسبة الإدارية.
اليوم، سنأخذ هذه المعرفة خطوة للأمام. هدفنا هو تطبيق ما تعلمناه لحساب تكلفة منتج معين. سنتعلم كيف نجمع المواد المباشرة، الأجور المباشرة، والتكاليف الصناعية غير المباشرة لنصل إلى التكلفة الإجمالية لمنتج أو خدمة فريدة. هذا هو جوهر مخرج التعلم لهذا الدرس: "حساب تكلفة المنتج باستخدام نظام الأوامر الإنتاجية".
هذا النظام هو الأداة التي تستخدمها الشركات التي تنتج منتجات متنوعة ومخصصة حسب طلب العملاء - مثل شركات المقاولات، ورش صيانة السيارات، أو مصانع الأثاث. كمدير مالي مستقبلي، فإن فهم كيفية تحديد تكلفة كل "أمر" بدقة هو أساس قرارات التسعير والربحية.
1. ما هو نظام تكاليف الأوامر الإنتاجية؟
ببساطة، هو نظام لتتبع التكاليف يُستخدم عندما تكون المنتجات أو الخدمات التي تقدمها الشركة فريدة ومتميزة عن بعضها البعض. في هذا النظام، يتم التعامل مع كل طلبية عميل (أو مجموعة من الوحدات المتشابهة) كـ "أمر إنتاجي" مستقل، وتُجمع التكاليف الخاصة به على حدة.

نظام تكاليف أوامر الإنتاج | الأوامر الإنتاجية (CMA-8.1)
للبدء، دعنا نلقي نظرة على هذا المقال من موقع "Arabic CMA" الذي يقدم مقدمة ممتازة عن ماهية نظام الأوامر الإنتاجية ومتى يتم استخدامه.
اقرأ القسم الأول بعنوان "استخدام نظام تكاليف أوامر الإنتاج". ركز على الأمثلة التي يذكرها (شركات تصنيع السيارات، مصانع الأثاث) لفهم نوعية الصناعات التي تطبق هذا النظام.
كما قرأت، الهدف هو تحديد تكلفة كل أمر بدقة. ولتحقيق ذلك، يجب أن نجمع ثلاثة عناصر تكلفة رئيسية لكل أمر.
2. عناصر تكلفة الأمر الإنتاجي
يتكون أي منتج من ثلاثة عناصر تكلفة أساسية، والتي يتم تجميعها في وثيقة مركزية تسمى بطاقة تكلفة الأمر (Job Cost Sheet).
- المواد المباشرة (Direct Materials): هي المواد التي تدخل مباشرة في المنتج النهائي ويمكن تتبعها بسهولة إلى أمر معين (مثل الخشب في صناعة طاولة).
- الأجور المباشرة (Direct Labor): هي أجور العمال الذين يعملون مباشرة على تصنيع المنتج ويمكن ربط وقتهم بأمر معين (مثل أجر النجار الذي صنع الطاولة).
- التكاليف الصناعية غير المباشرة (Manufacturing Overhead): وتشمل جميع تكاليف التصنيع الأخرى التي لا يمكن تتبعها بسهولة إلى أمر معين (مثل إيجار المصنع، كهرباء المصنع، رواتب المشرفين، المواد غير المباشرة كالغراء والمسامير).
العنصران الأولان بسيطان نسبياً، لكن التحدي يكمن في العنصر الثالث. كيف نوزع تكلفة إيجار المصنع على كل طاولة وكرسي يتم إنتاجه؟ هنا يأتي دور معدل التحميل التقديري.
3. تحميل التكاليف الصناعية غير المباشرة
لأننا لا نستطيع انتظار نهاية العام لمعرفة التكاليف غير المباشرة الفعلية (مثل فاتورة الكهرباء السنوية)، نلجأ إلى استخدام معدل تقديري لتوزيع هذه التكاليف على الأوامر الإنتاجية بشكل عادل خلال الفترة.
الخطوة 1: حساب معدل التحميل التقديري (Predetermined Overhead Rate)
يتم حسابه في بداية الفترة بالمعادلة التالية:
- أساس التوزيع (Allocation Base): هو مقياس للنشاط يُعتقد أنه المسبب الرئيسي للتكاليف غير المباشرة (Cost Driver). من الأمثلة الشائعة: ساعات العمل المباشر، تكلفة العمل المباشر، أو ساعات تشغيل الآلات.
الخطوة 2: تطبيق (تحميل) التكاليف على الأوامر
لكل أمر إنتاجي، يتم حساب نصيبه من التكاليف غير المباشرة كالتالي:
دعنا نرى مثالاً عملياً على هذه العملية.
الفصل السادس نظام تكاليف االوامر اإلنتاجية
يقدم هذا المستند من جامعة الملك سعود شرحاً نظرياً واضحاً مع مثال تطبيقي ممتاز لحساب معدل التحميل وتطبيقه. هذا سيوضح لك كيفية ترجمة المعادلات إلى أرقام فعلية.
اقرأ قسم "أوالً: تحديد تكلفة األمر اإلنتاجي" (صفحة 36)، ثم انتقل مباشرة إلى "المثال" في صفحة 37. لاحظ كيف تم أولاً حساب "معدل التحميل التقديري" (6 ريال لكل ساعة)، ثم كيف تم استخدام هذا المعدل لحساب "تكاليف صناعية غير مباشرة (محملة)" لكل أمر من الأوامر الثلاثة (101, 102, 103).
4. التطبيق العملي: إعداد بطاقة تكلفة الأمر
الآن بعد أن فهمنا المكونات الثلاثة وكيفية تحميل التكاليف غير المباشرة، لنجمع كل ذلك في "بطاقة تكلفة الأمر". هذه البطاقة هي السجل الرئيسي الذي يتتبع كل التكاليف التي تم إنفاقها على أمر معين.
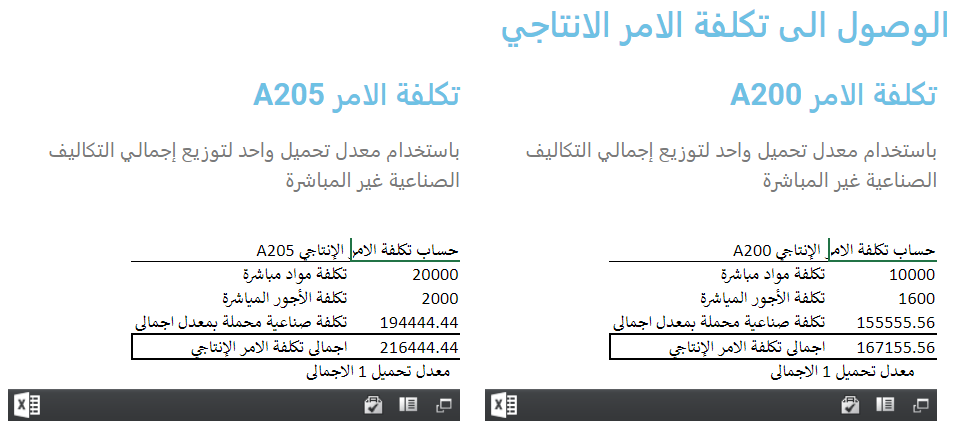
الفيديو التالي يقدم مثالاً عملياً شاملاً، يوضح خطوة بخطوة كيفية ملء بطاقة تكاليف لعدة أوامر إنتاجية، بدءاً من أرصدة أول المدة وحتى تحديد تكلفة كل أمر.
فيديو شرح بطاقة تكاليف الاوامر الانتاجيه مادة ( محاسبة تكاليف )
يشرح الأستاذ سعيد لاشين في هذا الفيديو كيفية إعداد "بطاقة تكاليف الأوامر" بشكل عملي. هذا التطبيق سيربط كل المفاهيم النظرية التي ناقشناها معاً.
شاهد المقطع من (00:28) إلى (09:18). تتبع معه كيفية: تسجيل رصيد أول المدة للأمر (101). إضافة تكاليف المواد المباشرة والأجور المباشرة التي صرفت خلال الفترة لكل أمر. حساب وتحميل التكاليف الصناعية غير المباشرة (هنا تم استخدام أساس 100% من تكلفة الأجور المباشرة). تجميع التكاليف لحساب التكلفة الإجمالية لكل أمر. تصنيف الأوامر في النهاية إلى (تحت التشغيل، تام، تام مباع).
5. تدفق التكاليف في الدفاتر المحاسبية
بصفتك محاسباً، فأنت تعلم أن كل عملية يجب أن تنعكس في قيود اليومية وحسابات الأستاذ. نظام الأوامر الإنتاجية ليس استثناءً. الآن، دعنا نرى كيف تتدفق هذه التكاليف عبر الحسابات.
الفيديو التالي يوضح هذه الدورة المحاسبية ببراعة، من تسجيل المواد الخام إلى إثبات تكلفة البضاعة المباعة.
محاسبة التكاليف 18 - مثال لتوضيح نظام الأوامر الانتاجية
هذا الفيديو من قناة "Emad Khalifa" يركز على الجانب المحاسبي لنظام الأوامر، حيث يوضح قيود اليومية وحركة الحسابات.
شاهد الأجزاء التالية من الفيديو مع التركيز على القيود المحاسبية وتدفق التكاليف: (00:21 - 03:02): لاحظ قيود تحميل المواد المباشرة، الأجور المباشرة، والتكاليف غير المباشرة المحملة على حساب "إنتاج تحت التشغيل". (05:37 - 07:37): شاهد قيد تحويل تكلفة الأوامر المنتهية من حساب "إنتاج تحت التشغيل" إلى حساب "مخازن الإنتاج التام". (08:37 - 10:35): ركز على قيد إثبات "تكلفة الإنتاج المباع" وقيد "المبيعات". (10:20 - نهاية الفيديو): الجزء الأخير يقدم ملخصاً بصرياً رائعاً من خلال حسابات الأستاذ (T-accounts) لتدفق التكاليف بين الحسابات. هذا الجزء مهم جداً لتصور العملية بأكملها.
اختبر فهمك!
بدأت شركة "الإبداع للأثاث" العمل على الأمر الإنتاجي رقم 305 لتصنيع خزانة كتب مخصصة. البيانات التالية تتعلق بهذا الأمر:
- تكلفة المواد المباشرة (خشب): 800 ريال.
- تكلفة الأجور المباشرة (أجر النجار): 500 ريال (بواقع 50 ريال/ساعة، لمدة 10 ساعات عمل مباشر).
- تحمل الشركة التكاليف الصناعية غير المباشرة بمعدل تقديري يبلغ 30 ريال لكل ساعة عمل مباشر.
المطلوب: حساب التكلفة الإجمالية للأمر الإنتاجي رقم 305.
Show answer
- المواد المباشرة: 800 ريال.
- الأجور المباشرة: 500 ريال.
- التكاليف الصناعية غير المباشرة المحملة:
- أساس التحميل الفعلي للأمر = 10 ساعات عمل مباشر.
- التكاليف المحملة = معدل التحميل × أساس التحميل الفعلي = 30 ريال/ساعة × 10 ساعات = 300 ريال.
- التكلفة الإجمالية للأمر 305:
خلاصة الدرس
في هذا الدرس، قمنا ببناء جسر بين نظرية سلوك التكلفة والتطبيق العملي في حساب تكلفة المنتجات. لقد تعلمنا أن نظام الأوامر الإنتاجية هو الأنسب للمنتجات الفريدة والمخصصة.
أهم الأفكار الرئيسية:
- تكلفة أي أمر إنتاجي تتكون من ثلاثة عناصر: مواد مباشرة، أجور مباشرة، وتكاليف صناعية غير مباشرة محملة.
- يتم تحميل التكاليف غير المباشرة باستخدام معدل تحميل تقديري يتم حسابه مسبقاً بناءً على علاقة سببية (أساس توزيع).
- بطاقة تكلفة الأمر هي المستند المركزي الذي يجمع كل هذه التكاليف لأمر معين.
- تتدفق التكاليف محاسبياً من حساب "إنتاج تحت التشغيل" إلى "إنتاج تام" عند اكتمال الأمر، ثم إلى "تكلفة البضاعة المباعة" عند بيعه.
ماذا بعد؟
لقد أتقنت الآن كيفية حساب تكلفة المنتجات الفريدة. ولكن، ماذا عن الشركات التي تنتج كميات هائلة من المنتجات المتطابقة، مثل مصانع المشروبات الغازية أو مصافي النفط؟ في هذه الحالات، لا يكون تتبع كل "أمر" على حدة أمراً عملياً.
لذلك، في درسنا القادم، سنتناول النظام المحاسبي الآخر: "حساب تكلفة المنتج باستخدام نظام المراحل الإنتاجية بطريقة المتوسط المرجح". سنرى كيف يتم تجميع التكاليف في كل مرحلة من مراحل الإنتاج ثم توزيعها على آلاف الوحدات المتجانسة.