Recommended resources
The freely available resources this lesson will direct you to.
- شرح معيار الهبوط في قيمة الاصول ias36 مع حالات عملية وامثلة لمعيار التدني والاضمحلال في الاصولwww.youtube.com
- IAS 36 Impairment of Assets Explained (applies in 2026) + FREE Practical Checklistwww.youtube.com
- ملخص معـايير المحاسبة الدولية International Accounting ...alqashi.com
- معالجة انخفاض قيمة الأصول حسب معيار المحاسبة الدولي رقم 36tagconfucius.com
أهلاً بك مجدداً في رحلتنا المحاسبية.
في الدرس السابق، تعلمنا كيفية تحديد "الإشارات التحذيرية" التي تدل على أن أصلاً ما قد يكون فقد جزءاً من قيمته، وذلك وفقاً لمعيار IAS 36. لقد فهمنا أن هذه المؤشرات، سواء كانت داخلية أو خارجية، هي الخطوة الأولى التي تُلزمنا بإجراء فحص أعمق.
اليوم، سننتقل من "لماذا" و"متى" إلى "كيف". هدفنا لهذا الدرس هو تحقيق مخرج التعلم: "حساب المبلغ القابل للاسترداد والاعتراف بخسارة انخفاض القيمة". سنقوم بتطبيق الخطوات العملية لحساب الخسارة الفعلية (إن وجدت) وتسجيلها في الدفاتر المحاسبية. هذه مهارة أساسية لا غنى عنها لأي محاسب أو مدير مالي، لأنها تضمن أن الميزانية العمومية لا تظهر الأصول بقيمة مبالغ فيها، مما يعزز من مصداقية التقارير المالية.
لنبدأ!
مراجعة سريعة: ما هو انخفاض القيمة؟
تذكر أن انخفاض القيمة (Impairment) يحدث عندما تتجاوز القيمة الدفترية (Carrying Amount) للأصل مبلغه القابل للاسترداد (Recoverable Amount).
خسارة انخفاض القيمة = القيمة الدفترية - المبلغ القابل للاسترداد
(فقط إذا كانت القيمة الدفترية > المبلغ القابل للاسترداد)
مهمتنا اليوم هي معرفة كيفية حساب الطرف الثاني من هذه المعادلة: المبلغ القابل للاسترداد.
1. حساب المبلغ القابل للاسترداد (Recoverable Amount)
يعرّف معيار IAS 36 المبلغ القابل للاسترداد بأنه القيمة الأعلى بين قيمتين:
- القيمة العادلة مطروحاً منها تكاليف البيع (Fair Value less Costs to Sell - FV-CTS).
- القيمة قيد الاستخدام (Value in Use - VIU).
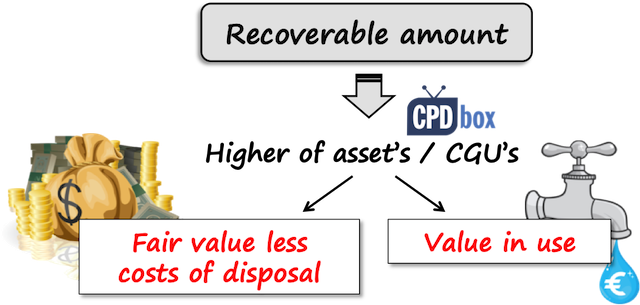
نقطة مهمة: ليس من الضروري دائماً حساب كلا المبلغين. إذا حسبت أحدهما ووجدته أعلى من القيمة الدفترية للأصل، فلا حاجة لحساب الآخر، لأنه في هذه الحالة لا يوجد انخفاض في القيمة.
الآن، دعنا نتعمق في كيفية حساب كل منهما.
شرح معيار الهبوط في قيمة الاصول ias36 مع حالات عملية وامثلة لمعيار التدني والاضمحلال في الاصول
يقدم هذا المقطع من قناة "احمد دحان" شرحاً تفصيلياً لمكونات المبلغ القابل للاسترداد. سيساعدك هذا في فهم الأساس النظري قبل الدخول في الحسابات.
شاهد المقطع من الدقيقة 05:56 إلى 08:04. ركز على فهم التعريف العملي لكل من "القيمة العادلة" و"التدفقات النقدية المستقبلية" (القيمة قيد الاستخدام) وكيفية تحديد أيهما نختار.
أ. القيمة العادلة مطروحاً منها تكاليف البيع (FV-CTS)
- القيمة العادلة (Fair Value): هي السعر الذي يمكن الحصول عليه لبيع الأصل في معاملة منظمة في السوق الرئيسي (أو الأكثر فائدة) في تاريخ القياس بين أطراف مطلعة وراغبة. ببساطة، هو سعر السوق الحالي للأصل.
- تكاليف البيع (Costs to Sell/Disposal): هي التكاليف الإضافية التي تُنسب مباشرة إلى عملية بيع الأصل، مثل الرسوم القانونية، السمسرة، تكاليف إزالة الأصل، وأي تكاليف مباشرة أخرى لجعل الأصل جاهزاً للبيع.
مثال بسيط: آلة قيمتها السوقية (العادلة) 50,000 ريال. لبيعها، تحتاج الشركة لدفع عمولة سمسار بقيمة 2,000 ريال وتكاليف نقل وفك بقيمة 1,000 ريال.
إذن، FV-CTS = 50,000 - (2,000 + 1,000) = 47,000 ريال.
ب. القيمة قيد الاستخدام (Value in Use)
هذا هو الجزء الأكثر تعقيداً ويتطلب تقديرات. القيمة قيد الاستخدام هي القيمة الحالية للتدفقات النقدية المستقبلية المتوقع أن يولدها الأصل. لحسابها، نحتاج إلى:
- تقدير التدفقات النقدية المستقبلية: تقدير التدفقات النقدية الداخلة والخارجة من الاستخدام المستمر للأصل على مدى عمره الإنتاجي المتبقي.
- تقدير القيمة التخريدية: تقدير صافي التدفقات النقدية من بيع الأصل في نهاية عمره الإنتاجي.
- تحديد معدل الخصم (Discount Rate): استخدام معدل خصم مناسب (قبل الضريبة) يعكس القيمة الزمنية للنقود والمخاطر الخاصة بالأصل لحساب القيمة الحالية لهذه التدفقات المستقبلية.
ملاحظات هامة عند تقدير التدفقات النقدية:
- يجب أن تستند التقديرات إلى افتراضات معقولة ومؤيدة.
- لا يجب أن تشمل التدفقات النقدية المستقبلية أي تدفقات ناتجة عن أنشطة تمويلية (مثل مدفوعات الفوائد والقروض) أو مدفوعات ومقبوضات ضريبة الدخل.
- يجب أن تعكس حالة الأصل الحالية، وليس تحسينات أو إعادة هيكلة مستقبلية لم تلتزم بها الشركة بعد.
2. الاعتراف بخسارة انخفاض القيمة وتسجيلها
الآن بعد أن عرفنا كيف نجد المبلغ القابل للاسترداد، يمكننا إكمال المعادلة وتسجيل الخسارة.
الخطوات العملية:
- احسب القيمة الدفترية للأصل.
- احسب المبلغ القابل للاسترداد (الأعلى بين FV-CTS و VIU).
- قارن بينهما. إذا كانت القيمة الدفترية > المبلغ القابل للاسترداد، انتقل للخطوة 4.
- احسب خسارة انخفاض القيمة (الفرق بينهما).
- سجل قيد اليومية للاعتراف بالخسارة.
قيد اليومية (في حال كان الأصل يُقاس بنموذج التكلفة)
يتم الاعتراف بالخسارة مباشرة في قائمة الدخل. ويتم إنشاء حساب مقابل للأصل يسمى "مجمع خسائر انخفاض القيمة" أو "مجمع اضمحلال الأصول".
القيد:
من ح/ مصروف (خسارة) انخفاض قيمة الأصول (قائمة الدخل)
إلى ح/ مجمع انخفاض قيمة الأصول (ميزانية عمومية)
لنرَ مثالاً عملياً شاملاً يجمع كل هذه الخطوات.
هذا الملخص لمعيار IAS 36 من إعداد "القشي" يحتوي على مثال رقمي واضح ومباشر يطبق الخطوات التي ناقشناها. سنستخدمه كأساس لمثالنا العملي.
اقرأ المثال الموجود في الصفحة 50 تحت عنوان "المؤشرات التي تشير الي وجود هبوط في قيمة الأصل". تتبع الأرقام خطوة بخطوة: حساب صافي القيمة الدفترية، حساب القيمة البيعية، تحديد المبلغ القابل للاسترداد، وأخيراً حساب قيمة الاضمحلال.
مثال عملي (مستوحى من المرجع):
أظهرت سجلات إحدى الشركات في 31/12 بيانات آلة كالتالي:
- تكلفة الآلة: 24,000 دولار
- مجمع الإهلاك: 8,000 دولار
- القيمة العادلة للآلة: 10,000 دولار، وتكاليف بيعها 500 دولار.
- القيمة قيد الاستخدام (القيمة الحالية للتدفقات النقدية المتوقعة): 11,000 دولار.
المطلوب: حساب خسارة الانخفاض وتسجيلها.
الحل:
-
حساب القيمة الدفترية:
24,000 (التكلفة) - 8,000 (مجمع الإهلاك) = 16,000 دولار. -
حساب المبلغ القابل للاسترداد:
- القيمة العادلة - تكاليف البيع (FV-CTS) = 10,000 - 500 = 9,500 دولار.
- القيمة قيد الاستخدام (VIU) = 11,000 دولار.
- المبلغ القابل للاسترداد هو الأعلى بينهما، أي 11,000 دولار.
-
المقارنة وحساب الخسارة:
- القيمة الدفترية (16,000) > المبلغ القابل للاسترداد (11,000). إذاً، يوجد انخفاض في القيمة.
- خسارة الانخفاض = 16,000 - 11,000 = 5,000 دولار.
-
تسجيل القيد:
5,000 من ح/ خسارة انخفاض قيمة الأصول
5,000 إلى ح/ مجمع انخفاض قيمة الأصول
الآن، شاهد كيف يطبق المحاضر هذا المثال وكيفية تسجيل القيد وعرض الأصل في الميزانية العمومية.
شرح معيار الهبوط في قيمة الاصول ias36 مع حالات عملية وامثلة لمعيار التدني والاضمحلال في الاصول
يستعرض هذا المقطع نفس المثال الرقمي الذي قمنا بحله، مع توضيح القيد المحاسبي وكيف يظهر الأصل في قائمة المركز المالي بعد إثبات الخسارة.
شاهد المقطع من الدقيقة 22:56 إلى 27:58. لاحظ جيداً كيفية حساب الخسارة، ثم كيفية تسجيل القيد، والأهم من ذلك، كيف يتم عرض الأصل في قائمة المركز المالي بعد تخفيض قيمته.
بعد الانخفاض، ستظهر الآلة في الميزانية العمومية بالقيمة الدفترية الجديدة (المبلغ القابل للاسترداد) وهي 11,000 دولار، ويتم حسابها كالآتي:
التكلفة (24,000) - مجمع الإهلاك (8,000) - مجمع انخفاض القيمة (5,000) = 11,000 دولار.
اختبر فهمك!
لدى شركة "النمو" معدات تكلفتها 200,000 ريال ومجمع إهلاكها 80,000 ريال. في نهاية العام، قدرت الشركة أن القيمة العادلة للمعدات 110,000 ريال وتكاليف بيعها 5,000 ريال. كما قدرت أن القيمة الحالية للتدفقات النقدية المستقبلية منها (القيمة قيد الاستخدام) هي 118,000 ريال.
هل يوجد انخفاض في القيمة؟ إذا كان الأمر كذلك، فما هو مقداره وما هو القيد المحاسبي؟
Show answer
- القيمة الدفترية = 200,000 - 80,000 = 120,000 ريال.
- المبلغ القابل للاسترداد:
- FV-CTS = 110,000 - 5,000 = 105,000 ريال.
- VIU = 118,000 ريال.
- المبلغ القابل للاسترداد هو الأعلى، أي 118,000 ريال.
- المقارنة: القيمة الدفترية (120,000) > المبلغ القابل للاسترداد (118,000). نعم، يوجد انخفاض.
- مقدار الخسارة = 120,000 - 118,000 = 2,000 ريال.
- القيد المحاسبي:
2,000 من ح/ خسارة انخفاض قيمة الأصول
2,000 إلى ح/ مجمع انخفاض قيمة الأصول
3. حالات خاصة (للمحترفين)
كشخص يطمح للوصول إلى منصب المدير المالي، من المهم أن تكون على دراية ببعض الحالات الأكثر تقدماً.
أ. الانخفاض في قيمة أصل مُعاد تقييمه
إذا كانت الشركة تستخدم نموذج إعادة التقييم (Revaluation Model) لأصولها (كما في معيار IAS 16)، فإن معالجة خسارة الانخفاض تختلف. إذا كان هناك فائض إعادة تقييم (Revaluation Surplus) سابق لنفس الأصل مسجل في حقوق الملكية (ضمن الدخل الشامل الآخر OCI)، فإن خسارة الانخفاض تُخفض هذا الفائض أولاً. وأي خسارة تزيد عن قيمة الفائض يتم تحميلها على قائمة الدخل.
هذا المقطع من نفس الفيديو يشرح هذه الحالة المعقدة بمثال عملي (للاطلاع المتقدم).
شرح معيار الهبوط في قيمة الاصول ias36 مع حالات عملية وامثلة لمعيار التدني والاضمحلال في الاصول
هذا المقطع يوضح المعالجة المحاسبية المتقدمة لانخفاض قيمة أصل له فائض إعادة تقييم سابق. مشاهدته ستمنحك فهماً أعمق لكيفية تفاعل المعايير مع بعضها البعض.
شاهد المقطع من الدقيقة 31:51 إلى 42:13. هذا الجزء متقدم، ركز على الفكرة الرئيسية: الخسارة تُخفض أولاً رصيد فائض إعادة التقييم في حقوق الملكية قبل أن تؤثر على الأرباح والخسائر.
ب. عكس خسارة انخفاض القيمة (Reversal of Impairment Loss)
قد تتحسن الظروف التي أدت إلى انخفاض قيمة الأصل. في هذه الحالة، يتطلب المعيار عكس جزء أو كل الخسارة المعترف بها سابقاً.
القاعدة الأساسية: يمكن عكس خسارة الانخفاض والاعتراف بها كمكاسب في قائمة الدخل. ولكن هناك سقف لهذا العكس: يجب ألا تتجاوز القيمة الدفترية الجديدة للأصل بعد العكس، القيمة الدفترية التي كانت ستكون عليه لو لم يتم الاعتراف بأي خسارة انخفاض في المقام الأول (أي بعد خصم الإهلاك العادي).
استثناء حيوي: لا يمكن أبداً عكس خسارة انخفاض القيمة المتعلقة بالشهرة (Goodwill).
خلاصة الدرس
لقد قطعنا شوطاً كبيراً اليوم في تطبيق معيار IAS 36. انتقلنا من النظرية إلى التطبيق العملي.
أهم الأفكار الرئيسية:
- المبلغ القابل للاسترداد هو حجر الزاوية، ويتم تحديده بأنه القيمة الأعلى بين "القيمة العادلة ناقص تكاليف البيع" و"القيمة قيد الاستخدام".
- تُحسب خسارة انخفاض القيمة بالفرق بين القيمة الدفترية والمبلغ القابل للاسترداد.
- تُسجل الخسارة في قائمة الدخل (لنموذج التكلفة) أو تُخفض فائض إعادة التقييم أولاً (لنموذج إعادة التقييم).
- يمكن عكس خسارة الانخفاض في المستقبل (ما عدا الشهرة)، ولكن بحدود معينة.
ماذا بعد؟
بهذا الدرس، نكون قد استكملنا دراستنا لبعض معايير IFRS المتقدمة المتعلقة بالأصول. في الوحدة القادمة، سننتقل إلى عالم مختلف ومثير بنفس القدر: محاسبة التكاليف (Cost Accounting). سنبدأ بالدرس الأول في تلك الوحدة، وهو "تصنيف التكاليف حسب علاقتها بحجم النشاط (ثابتة، متغيرة، مختلطة)". هذا الموضوع هو أساس المحاسبة الإدارية واتخاذ القرارات، ويمثل خطوة مهمة أخرى في طريقك نحو الاحتراف المالي.