Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك مرة أخرى في رحلتك نحو الاحتراف المالي.
في درسنا السابق، تعمقنا في قلب قرارات الموازنة الرأسمالية باستخدام أداتين محوريتين: صافي القيمة الحالية (NPV) ومعدل العائد الداخلي (IRR). تعلمنا أن NPV يقيس القيمة المطلقة التي يضيفها المشروع للشركة، بينما يوضح IRR معدل العائد النسبي الذي يحققه الاستثمار. كلتا الطريقتين ترتكزان على مبدأ القيمة الزمنية للنقود لتقييم ربحية المشروع.
اليوم، سنضيف إلى مجموعة أدواتك مقياساً جديداً يطرح سؤالاً مختلفاً ولكنه لا يقل أهمية: "ما هي السرعة التي سنسترد بها استثمارنا الأولي؟". هذا المقياس هو فترة الاسترداد (Payback Period). بينما يركز NPV و IRR على الربحية، تركز فترة الاسترداد بشكل أساسي على السيولة والمخاطر.
بنهاية هذا الدرس، ستكون قادراً على تقييم المشاريع الاستثمارية باستخدام فترة الاسترداد العادية (Simple Payback Period) وفترة الاسترداد المخصومة (Discounted Payback Period)، وفهم متى وكيف تستخدم هذه الأدوات بجانب NPV و IRR لاتخاذ قرارات استثمارية أكثر شمولية.
1. فترة الاسترداد العادية (Simple Payback Period)
تُعد فترة الاسترداد العادية أبسط مقاييس تقييم المشاريع وأكثرها بديهية. إنها تقيس ببساطة المدة الزمنية اللازمة حتى تتمكن التدفقات النقدية الداخلة من المشروع من تغطية تكلفة الاستثمار الأولية.
الفكرة الأساسية هي أنه كلما استردت أموالك بشكل أسرع، قلّت المخاطر التي تتعرض لها. غالباً ما تستخدم الشركات هذا المقياس كأداة فرز أولية سريعة لاستبعاد المشاريع التي تستغرق وقتاً طويلاً لاسترداد تكلفتها.
كيفية الحساب
يختلف الحساب قليلاً اعتماداً على طبيعة التدفقات النقدية للمشروع. لفهم الطريقتين، شاهد الفيديو التالي الذي يشرح كيفية حساب فترة الاسترداد في حال كانت التدفقات النقدية منتظمة أو غير منتظمة.
المحاسبة الادارية طرق تقييم الاستثمار 1- طريقة فترة الاسترداد
هذا الفيديو من قناة "أثير الراوي" يشرح بالتفصيل طريقة حساب فترة الاسترداد. ركز على التمييز بين طريقة الحساب للمشاريع ذات العوائد المنتظمة وغير المنتظمة.
شاهد المقطع من الدقيقة 0:57 إلى 5:02. انتبه جيداً إلى: التدفقات النقدية المنتظمة (Uniform): لاحظ الصيغة البسيطة المستخدمة (كلفة الاستثمار / العائد النقدي السنوي). التدفقات النقدية غير المنتظمة (Non-uniform): ركز على كيفية استخدام الطريقة التراكمية لتحديد سنة الاسترداد، ثم حساب الجزء الكسري من السنة الأخيرة بدقة.
كما رأيت في الفيديو، يمكننا تلخيص طريقة الحساب كالتالي:
أ) في حالة التدفقات النقدية السنوية المنتظمة:
تكون المعادلة مباشرة:
ب) في حالة التدفقات النقدية السنوية غير المنتظمة:
نتبع نهجاً تراكمياً:
- أنشئ جدولاً يوضح التدفق النقدي لكل سنة والتدفق النقدي التراكمي.
- حدد السنة التي يغطي فيها التدفق النقدي التراكمي تكلفة الاستثمار لأول مرة (هذه هي "سنة الاسترداد").
- احسب المبلغ المتبقي للاسترداد في بداية سنة الاسترداد.
- احسب الجزء من السنة اللازم لتغطية المبلغ المتبقي بالمعادلة التالية:
- فترة الاسترداد النهائية = (عدد السنوات الكاملة قبل سنة الاسترداد) + (جزء السنة).
مزايا وعيوب فترة الاسترداد العادية
على الرغم من بساطتها، إلا أن لفترة الاسترداد العادية عيوباً جوهرية يجب على كل مدير مالي أن يكون على دراية بها.
لفهم هذه النقاط، أطلب منك قراءة الجزء المخصص لهذا النموذج في المقال التالي.
اختيار المشروع Project Selection
يقدم هذا المقال بعنوان "اختيار المشروع" شرحاً موجزاً وواضحاً لنموذج فترة الاسترداد البسيطة، مع تسليط الضوء على خصائصه.
اقرأ القسم بعنوان "2-3-2-2: نموذج الاسترداد البسيطة Simple Pay Back Period Model". ركز بشكل خاص على قائمة "خصائص (إيجابيات وسلبيات) نموذج فترة الاسترداد البسيطة".
باختصار، أهم العيوب هما:
- تتجاهل القيمة الزمنية للنقود: فهي تعامل ريالاً يتم استلامه في السنة الخامسة بنفس قيمة ريال يتم استلامه في السنة الأولى، وهو ما يتعارض مع ما تعلمناه في الدرس السابق.
- تتجاهل التدفقات النقدية بعد فترة الاسترداد: قد يتم رفض مشروع مربح جداً على المدى الطويل فقط لأن فترة استرداده أطول قليلاً من مشروع آخر أقل ربحية.
2. فترة الاسترداد المخصومة (Discounted Payback Period)
لمعالجة العيب الأول والأساسي لفترة الاسترداد العادية (تجاهل القيمة الزمنية للنقود)، تم تطوير فترة الاسترداد المخصومة.
الفكرة هنا هي نفسها: حساب الوقت اللازم لاسترداد الاستثمار. لكن الفرق الجوهري هو أننا نستخدم التدفقات النقدية المخصومة (Present Values of Cash Flows) بدلاً من التدفقات النقدية الاسمية. هذا يجعلها متوافقة مع مبادئ التقييم التي تعلمناها مع NPV و IRR.
كيفية الحساب
الخطوات مشابهة جداً لحساب فترة الاسترداد العادية للتدفقات غير المنتظمة، مع خطوة إضافية في البداية:
- خصم جميع التدفقات النقدية المستقبلية إلى قيمتها الحالية باستخدام معدل الخصم (k).
- أنشئ جدولاً يوضح القيمة الحالية للتدفق النقدي لكل سنة، والقيمة الحالية التراكمية.
- حدد السنة التي تغطي فيها القيمة الحالية التراكمية تكلفة الاستثمار.
- احسب فترة الاسترداد الدقيقة بنفس الطريقة التي حسبنا بها الجزء الكسري من السنة.
لترى تطبيقاً عملياً لهذه الخطوات باستخدام Excel، شاهد الفيديو التالي.
How to Calculate Payback Period and Discounted Payback Period
هذا الفيديو يقدم شرحاً عملياً ممتازاً لكيفية حساب كل من فترة الاسترداد العادية والمخصومة باستخدام Excel. المقارنة بين الطريقتين ستوضح لك الأثر الكبير لعملية الخصم.
شاهد الفيديو بالكامل (حوالي 4 دقائق). الجزء الأول (حتى 1:42): يوضح حساب فترة الاسترداد العادية (Undiscounted). الجزء الثاني (من 1:42 للنهاية): يوضح حساب فترة الاسترداد المخصومة (Discounted). لاحظ كيف أن فترة الاسترداد المخصومة دائماً أطول من الفترة العادية، ولماذا.
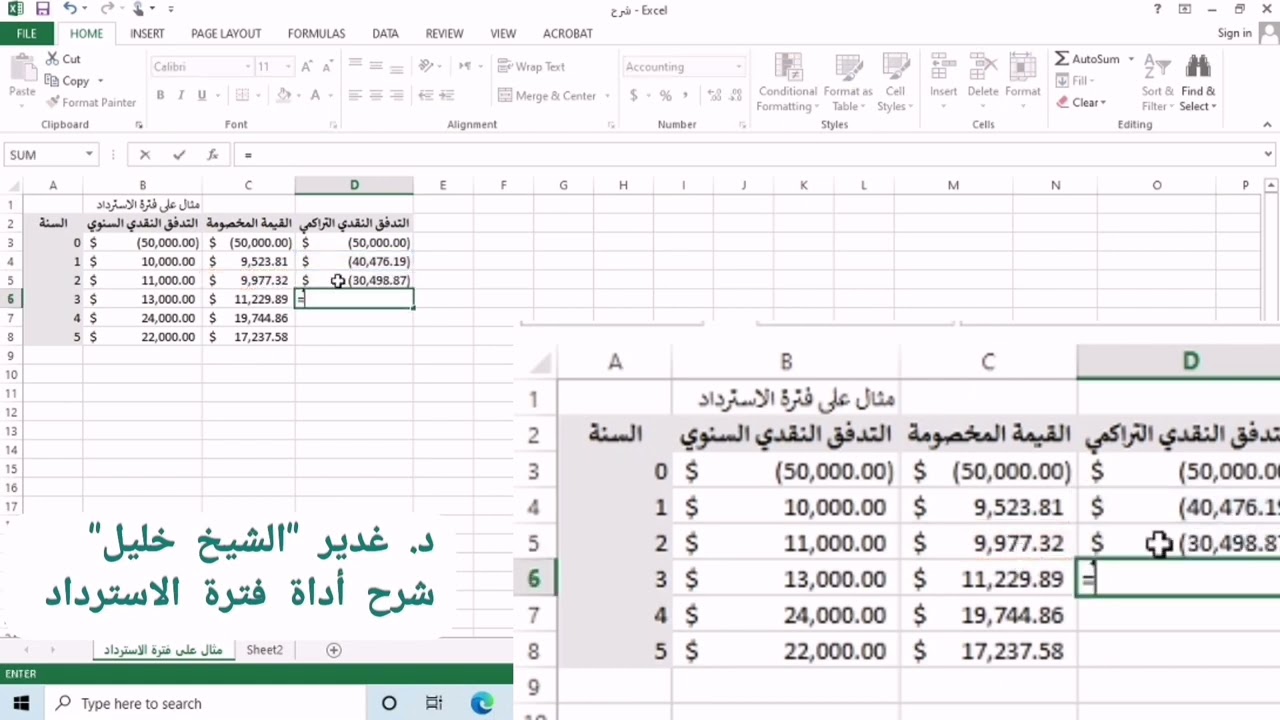
تعتبر فترة الاسترداد المخصومة متفوقة على نظيرتها العادية لأنها تأخذ في الاعتبار تكلفة الفرصة البديلة لرأس المال. ومع ذلك، لا تزال تشترك معها في العيب الرئيسي الثاني: تجاهل التدفقات النقدية التي تحدث بعد فترة الاسترداد.
اختبر فهمك!
لنفترض أنك تدرس مشروعاً بتكلفة أولية 269,000 دولار، وتدفقات نقدية سنوية متوقعة 76,000 دولار لمدة 5 سنوات، ومعدل خصم 10%.
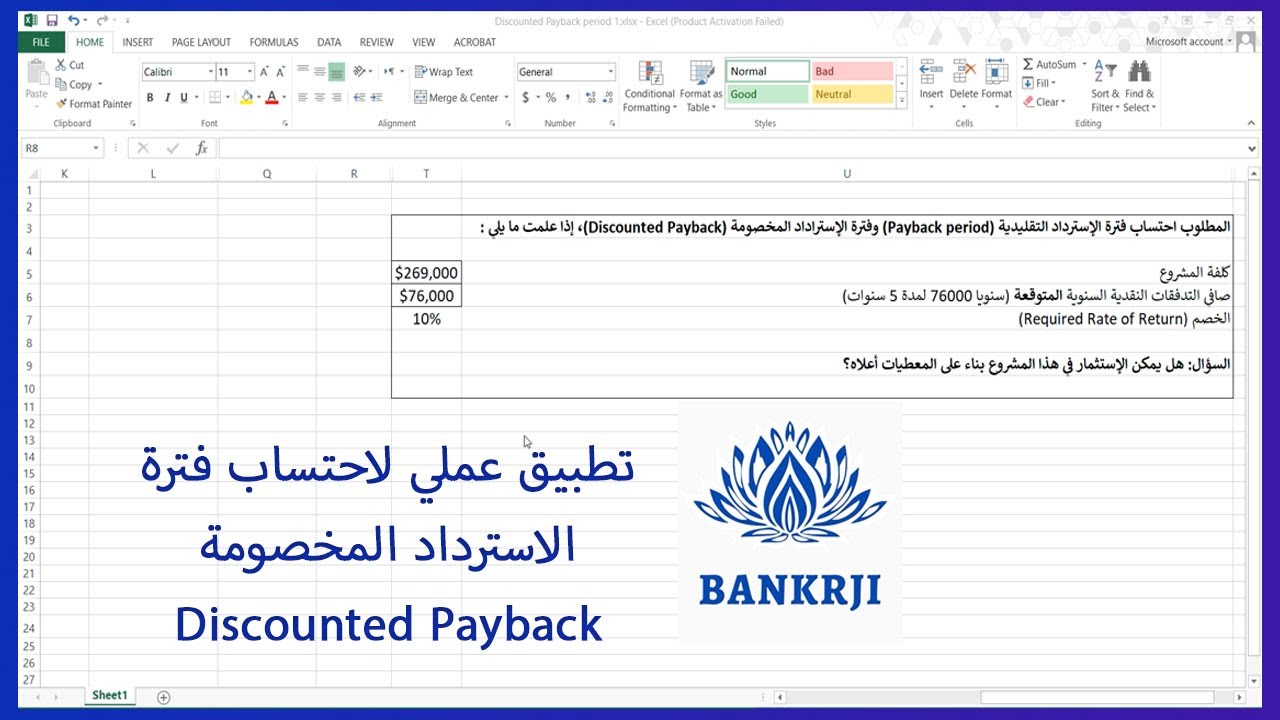
- احسب فترة الاسترداد العادية.
- احسب فترة الاسترداد المخصومة.
Show answer
1. فترة الاسترداد العادية:
بما أن التدفقات النقدية منتظمة:
يتم استرداد الاستثمار خلال السنة الرابعة.
2. فترة الاسترداد المخصومة:
نحتاج أولاً إلى حساب القيمة الحالية للتدفقات النقدية لكل سنة والتدفق التراكمي:
| السنة | التدفق النقدي | القيمة الحالية (PV) عند 10% | التدفق التراكمي المخصوم |
|---|---|---|---|
| 1 | 76,000 | 69,091 | 69,091 |
| 2 | 76,000 | 62,810 | 131,901 |
| 3 | 76,000 | 57,100 | 189,001 |
| 4 | 76,000 | 51,909 | 240,910 |
| 5 | 76,000 | 47,190 | 288,100 |
- في نهاية السنة الرابعة، المبلغ المسترد هو 240,910 دولار.
- المبلغ المتبقي للاسترداد = 269,000 - 240,910 = 28,090 دولار.
- التدفق النقدي المخصوم للسنة الخامسة هو 47,190 دولار.
- جزء السنة = 28,090 / 47,190 = 0.595 سنة.
يتم استرداد الاستثمار (بقيمة المال الحالية) خلال السنة الخامسة. لاحظ كيف أن فترة الاسترداد المخصومة أطول بشكل ملحوظ.
3. الصورة الكاملة: متى نستخدم فترة الاسترداد؟
الآن بعد أن أضفنا أداتي فترة الاسترداد إلى جانب NPV و IRR، كيف نستخدمها معاً؟
فترة الاسترداد: الكشف عن أهمية فترة الاسترداد المخصومة
يقدم هذا المقال مقارنة مفيدة بين فترة الاسترداد العادية والمخصومة، مما يساعد على ترسيخ فهم الفروقات الجوهرية بينهما.
اقرأ القسم رقم 6 بعنوان "مقارنة فترة الاسترداد وفترة الاسترداد المخصومة". سيعطيك هذا ملخصاً جيداً للمزايا والعيوب لكل منهما، ويساعدك على فهم متى يكون أحدهما أفضل من الآخر.
قاعدة عامة:
- NPV هو المعيار الذهبي للربحية. إذا كان الهدف الأساسي هو زيادة ثروة المساهمين، فإن قرار NPV هو الأقوى.
- فترة الاسترداد هي المعيار الأساسي للسيولة والمخاطر. إذا كانت الشركة تعاني من ضائقة نقدية، أو تعمل في بيئة غير مستقرة سياسياً أو تكنولوجياً، فإن سرعة استرداد رأس المال تصبح أولوية قصوى.
لا ينبغي النظر إلى هذه الأدوات على أنها متنافسة، بل مكملة لبعضها البعض. المدير المالي المحترف ينظر إلى جميع هذه المؤشرات ليأخذ قراراً مستنيراً. قد يقبل مشروعاً ذا NPV إيجابي بشرط أن تكون فترة استرداده أقل من حد معين (مثلاً، 4 سنوات)، ويرفض مشروعاً آخر ذا NPV إيجابي أيضاً إذا كانت فترة استرداده طويلة جداً (مثلاً، 10 سنوات).
خلاصة الدرس
لقد اكتشفت اليوم منظوراً جديداً لتقييم المشاريع، يركز على السيولة والمخاطر بدلاً من الربحية فقط.
أهم الأفكار الرئيسية:
- فترة الاسترداد العادية: سهلة الحساب وتوفر مؤشراً سريعاً للسيولة، لكنها معيبة لأنها تتجاهل القيمة الزمنية للنقود والتدفقات النقدية المستقبلية.
- فترة الاسترداد المخصومة: أكثر دقة من العادية لأنها تستخدم التدفقات النقدية المخصومة، لكنها لا تزال تتجاهل التدفقات النقدية بعد فترة الاسترداد.
- قاعدة القرار: كلما كانت فترة الاسترداد أقصر، كان ذلك أفضل. وعادة ما يتم مقارنتها بسياسة الشركة القصوى المسموح بها.
- الاستخدام العملي: تُستخدم فترة الاسترداد غالباً كأداة فحص أولية أو كمعيار ثانوي إلى جانب NPV و IRR لتوفير رؤية شاملة للمشروع تشمل الربحية والسيولة والمخاطر.
ماذا بعد؟
حتى الآن، ركزنا على تقييم المشاريع الاستثمارية. ولكن من أين تأتي الأموال لتمويل هذه المشاريع؟ وكيف نحسب "معدل الخصم" الذي استخدمناه في تقييمنا؟ في الدرس القادم، سنبدأ في الإجابة على هذه الأسئلة من خلال الانتقال إلى الجانب الآخر من الميزانية العمومية: قرارات التمويل. سنبدأ بحساب تكلفة الدين (Cost of Debt)، وهي أول لبنة في بناء المتوسط المرجح لتكلفة رأس المال (WACC).