Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك في درس جديد ضمن رحلتك نحو الاحتراف المالي.
في الدروس السابقة، ركزنا على تقييم المشاريع الاستثمارية باستخدام أدوات مثل صافي القيمة الحالية (NPV)، ومعدل العائد الداخلي (IRR)، وفترة الاسترداد. لاحظت أننا استخدمنا مفهوماً محورياً وهو "معدل الخصم" لتقدير القيمة الحالية للتدفقات النقدية. كان هذا المعدل يمثل تكلفة رأس المال، لكننا لم نتعمق في كيفية حسابه.
اليوم، سنبدأ في كشف هذا الغموض. سننتقل من جانب "الاستثمار" في الميزانية العمومية إلى جانب "التمويل". فلكي تستثمر الشركة في المشاريع، عليها أن تحصل على أموال من مصادر مختلفة، ولكل مصدر تكلفة. في هذا الدرس، ستتعلم كيف تحسب تكلفة أحد أهم مصادر التمويل، وهو الدين.
الهدف من هذا الدرس هو تمكينك من حساب تكلفة الدين بعد الضريبة، وهي أول لبنة أساسية في بناء "المتوسط المرجح لتكلفة رأس المال" (WACC)، المقياس الذي سنستخدمه لاحقاً كمعدل خصم شامل لتقييم المشاريع.
1. ما هي تكلفة الدين (Cost of Debt)؟
ببساطة، تكلفة الدين هي معدل الفائدة الفعلي الذي تدفعه الشركة على ديونها، مثل القروض البنكية أو السندات التي تصدرها. إذا حصلت شركة على قرض بمعدل فائدة سنوي 8%، فإن تكلفة الدين قبل الضريبة (Pre-tax Cost of Debt) تكون 8%.
لكن القصة لا تنتهي هنا. في عالم تمويل الشركات، نادراً ما نستخدم تكلفة الدين قبل الضريبة في اتخاذ القرارات. ما يهمنا حقاً هو التكلفة بعد الضريبة، وهذا يقودنا إلى المفهوم الأهم في هذا الدرس.
2. مفهوم "الدرع الضريبي" (Tax Shield)
لماذا نركز على التكلفة "بعد الضريبة"؟ السبب يكمن في المعاملة الضريبية لمصروف الفائدة. تعتبر قوانين الضرائب في معظم الدول مصروف الفائدة على الديون عبئاً قابلاً للخصم من الأرباح قبل احتساب الضريبة (Tax-Deductible Expense).
هذا يعني أن دفع الفائدة يقلل من الدخل الخاضع للضريبة، وبالتالي يقلل من مبلغ الضريبة الذي تدفعه الشركة. هذا التخفيض في الضريبة يسمى "الدرع الضريبي" أو الوفر الضريبي (Tax Shield). بعبارة أخرى، الحكومة تشارك الشركة بشكل غير مباشر في تحمل جزء من عبء الفائدة.
لفهم هذه الفكرة بشكل أعمق، شاهد المقطع التالي الذي يشرح لماذا نحسب تكلفة الدين بعد الضريبة.
Weighted average cost of capital WACC تكلفة رأس المال
يقدم هذا الفيديو من قناة "Accountopedia - Amro Taha" شرحاً مبسطاً وممتازاً لمفهوم الدرع الضريبي وكيف يؤثر على التكلفة الحقيقية للدين.
شاهد المقطع من الدقيقة 3:41 إلى 4:59. ركز على الإجابة عن سؤال: كيف أن مصروف الفائدة يقلل صافي الربح، وهذا بدوره يقلل الالتزام الضريبي، مما يجعل التكلفة الفعلية للدين أقل من معدل الفائدة الاسمي؟
كما أوضح الفيديو، لأن الفائدة تقلل من فاتورة الضرائب، فإن التكلفة الصافية للدين على الشركة تكون أقل من معدل الفائدة الذي تدفعه للمقرِض.
3. صيغة حساب تكلفة الدين بعد الضريبة
لحسن الحظ، حساب هذه التكلفة بسيط ومباشر. يمكننا ترجمة مفهوم الدرع الضريبي إلى صيغة رياضية واضحة.
اﻟﻔﺼﻝ اﻟﺴﺎدس ﻤﺼﺎدر و ﺘﻛﻠﻔﺔ اﻟﺘﻤوﻴﻝ
لنلقِ نظرة على الصيغة الرسمية وتطبيقها من خلال هذا المستند الأكاديمي. سيعطيك هذا أساساً نظرياً قوياً للمفهوم.
اقرأ الجزء الأول من القسم رقم 4 بعنوان "تکلفة الدین - Cost of Debt"، وتحديداً الفقرة الفرعية "أ- کلفة القروض المستمرة". ركز على الصيغة المعطاة لحساب "التکلفة بعد الضریبة".
الصيغة التي وجدتها في المستند هي:
أو بالرموز الإنجليزية الشائعة:
حيث:
- هي تكلفة الدين قبل الضريبة (معدل الفائدة).
- هو معدل ضريبة الدخل على الشركات (Corporate Tax Rate).
مثال بسيط:
لنفترض أن شركة "النهضة" لديها قرض بنكي بمعدل فائدة 9%. ومعدل ضريبة الدخل الذي تخضع له الشركة هو 25%.
- تكلفة الدين قبل الضريبة () = 9%
- معدل الضريبة () = 25% أو 0.25
إذن، على الرغم من أن الشركة تدفع فائدة 9% للبنك، إلا أن التكلفة الحقيقية التي تتحملها بعد الأخذ في الاعتبار الوفر الضريبي هي 6.75% فقط. هذا هو الرقم الذي يجب استخدامه في التحليلات المالية وقرارات الموازنة الرأسمالية.
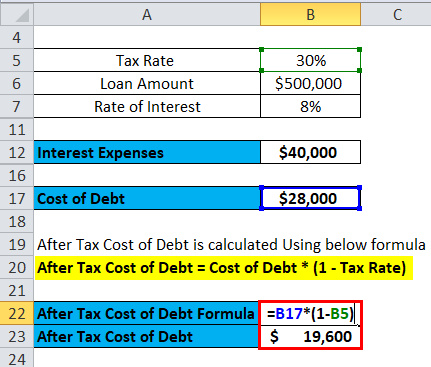
4. تطبيق عملي شامل
تأتي الديون بأشكال مختلفة، مثل القروض المباشرة أو السندات التي قد تُصدر بقيمتها الاسمية، أو بخصم، أو بعلاوة. في كل هذه الحالات، تظل فكرة حساب التكلفة بعد الضريبة كما هي.
دعنا نرى كيف يتم تطبيق ذلك في سيناريوهات مختلفة من خلال المثال العملي في نفس المستند الذي قرأته قبل قليل.
اﻟﻔﺼﻝ اﻟﺴﺎدس ﻤﺼﺎدر و ﺘﻛﻠﻔﺔ اﻟﺘﻤوﻴﻝ
الآن، عُد إلى نفس المستند وركز على المثال الرقمي لتثبيت المفهوم.
في القسم رقم 4، ادرس المثال الذي يبدأ بعبارة "حصلت إحدى الشرکات على قرض مستمر قیمته 200000$". تتبع كيفية حساب التكلفة قبل وبعد الضريبة في الحالات الثلاث: الإصدار بالسعر الاسمي. الإصدار بخصم 10%. الإصدار بعلاوة 10%. انتبه كيف أن الجزء (1 - T) من المعادلة يظل ثابتاً، بينما تتغير تكلفة الدين قبل الضريبة بناءً على سعر الإصدار.
ما نستنتجه من المثال هو أن سعر إصدار الدين (سواء كان قرضاً أو سنداً) يؤثر على تكلفة الدين قبل الضريبة، ولكن بمجرد تحديد هذه التكلفة، فإن طريقة تحويلها إلى تكلفة بعد الضريبة تظل دائماً بضربها في (1 - معدل الضريبة).
اختبر فهمك!
شركة صناعية لديها مصدران للديون:
- قرض طويل الأجل بقيمة 2 مليون ريال وبمعدل فائدة سنوي 7%.
- سندات مصدرة تدر عائداً جارياً (تكلفة قبل الضريبة) للمستثمرين بنسبة 8.5%.
إذا كان معدل ضريبة الدخل على الشركة هو 20%، فما هي تكلفة الدين بعد الضريبة لكل مصدر على حدة؟
Show answer
1. تكلفة القرض بعد الضريبة:
- تكلفة الدين قبل الضريبة = 7%
- معدل الضريبة = 20%
- تكلفة الدين بعد الضريبة =
2. تكلفة السندات بعد الضريبة:
- تكلفة الدين قبل الضريبة = 8.5%
- معدل الضريبة = 20%
- تكلفة الدين بعد الضريبة =
لاحظ أننا لم نستخدم قيمة القرض (2 مليون ريال) في الحساب، لأن التكلفة هي معدل (نسبة مئوية) وليس مبلغاً.
خلاصة الدرس
في هذا الدرس، خطوت خطوة مهمة نحو فهم كيفية تمويل الشركات وتكاليف هذا التمويل.
أهم الأفكار الرئيسية:
- تكلفة الدين قبل الضريبة هي ببساطة معدل الفائدة على القروض أو السندات.
- مصاريف الفائدة قابلة للخصم ضريبياً، مما يخلق ما يسمى بـ "الدرع الضريبي" الذي يقلل من العبء الضريبي للشركة.
- التكلفة الحقيقية للدين التي تهم المدير المالي هي التكلفة بعد الضريبة، لأنها تعكس الوفر الضريبي.
- الصيغة الأساسية لحسابها هي: تكلفة الدين بعد الضريبة = تكلفة الدين قبل الضريبة × (1 - معدل الضريبة).
ماذا بعد؟
لقد تعلمنا حساب تكلفة أحد المصدرين الرئيسيين لرأس المال: الدين. ولكن ماذا عن المصدر الآخر، حقوق الملكية (Equity)؟ تمويل الشركة عن طريق الأسهم له تكلفة أيضاً، لكنها ليست واضحة مثل معدل الفائدة. في درسنا القادم، سنتعلم كيفية تقدير هذه التكلفة باستخدام أحد أشهر النماذج في عالم المال: نموذج تسعير الأصول الرأسمالية (CAPM). وبعدها، سنكون على وشك تجميع كل القطع معاً لحساب المتوسط المرجح لتكلفة رأس المال (WACC).