Recommended resources
The freely available resources this lesson will direct you to.
مرحباً بك في درس جديد في مسيرتك نحو الاحتراف المالي.
في الدرس الماضي، تعلمنا كيفية المفاضلة بين خيارات التمويل قصيرة الأجل، معتمدين على موازنة التكلفة والمخاطرة. لكن كل تلك القرارات كانت تدور حول فترة زمنية قصيرة. ماذا لو أردنا تقييم استثمار يمتد لسنوات؟ كيف نقارن مبلغاً نستثمره اليوم بعائدات نتوقعها في المستقبل؟ هل 10,000 ريال اليوم تعادل 10,000 ريال بعد خمس سنوات؟
الإجابة البديهية هي "لا". وهذا يقودنا مباشرة إلى حجر الزاوية في كل التحليلات المالية وقرارات الاستثمار والتمويل: القيمة الزمنية للنقود (Time Value of Money - TVM). هذا المفهوم هو أساس الوحدة الحالية بأكملها. في هذا الدرس، سنقوم بشرح هذا المفهوم المحوري ونتعلم كيفية حساب القيمة الحالية والقيمة المستقبلية، وهي المهارة التي ستمكننا من تقييم المشاريع الرأسمالية المعقدة لاحقاً.
ما هي القيمة الزمنية للنقود؟
ببساطة، القيمة الزمنية للنقود تعني أن مبلغاً من المال اليوم يساوي أكثر من نفس المبلغ في المستقبل. هناك ثلاثة أسباب رئيسية لذلك:
- تكلفة الفرصة البديلة (Opportunity Cost): يمكنك استثمار المال الذي تملكه اليوم للحصول على عائد (فائدة). إذا اخترت استلام المال في المستقبل، فإنك تضيع فرصة كسب هذا العائد.
- التضخم (Inflation): بمرور الوقت، يؤدي التضخم إلى تآكل القوة الشرائية للنقود. 100 ريال اليوم تشتري سلعاً وخدمات أكثر مما ستشتريه 100 ريال بعد عام.
- المخاطرة (Risk): هناك دائماً عدم يقين مرتبط بالمستقبل. الحصول على المال اليوم هو أمر مؤكد، بينما استلامه في المستقبل يحمل في طياته مخاطر (مثل عدم قدرة الطرف الآخر على السداد).
لتوضيح الفكرة، تخيل أن أمامك خيارين: استلام 1,000 ريال اليوم، أو استلام 1,000 ريال بعد سنة. بالتأكيد ستختار استلامها اليوم. لكن ماذا لو كان الخيار الثاني هو استلام 1,050 ريال بعد سنة؟ الآن أصبح القرار أصعب. هذه الـ 50 ريالاً الإضافية هي "ثمن" أو "تعويض" انتظارك لمدة عام. هذا التعويض هو ما نسميه الفائدة.
القيمة المستقبلية (Future Value - FV)
القيمة المستقبلية هي قيمة مبلغ معين من المال في تاريخ مستقبلي، بافتراض أنه تم استثماره بمعدل فائدة معين. العملية التي نحسب بها القيمة المستقبلية تسمى "المضاعفة" أو "التركيب" (Compounding).
التركيب (Compounding) يعني كسب الفائدة ليس فقط على المبلغ الأصلي (الأصل)، ولكن أيضاً على الفوائد التي تراكمت في الفترات السابقة.
لنفهم هذه العملية، فلنقرأ الجزء التالي من المصدر المتاح لنا باللغة العربية.
شرح القيمة الزمنية للنقود وحساب القيم الحالية ...
هذا المقال من LibreTexts يشرح أساسيات القيمة الزمنية للنقود. سنقرأ الآن الجزء الذي يوضح مفهوم التركيب بمثال عملي.
اقرأ القسم بعنوان "يضاعف". ركز على الجدول الذي يوضح كيف ينمو استثمار بقيمة 10,000 دولار على مدى أربع سنوات بفائدة 10%. لاحظ كيف أن الفائدة المكتسبة في كل سنة تزيد عن سابقتها، لأنها تُحسب على الرصيد الجديد الذي يتضمن فوائد السنوات الماضية.
كما رأيت في المثال، الفائدة المكتسبة تزيد كل عام لأنها تُحسب على أصل أكبر. بدلاً من حسابها خطوة بخطوة، يمكننا استخدام صيغة رياضية مباشرة لحساب القيمة المستقبلية لمبلغ واحد (Lump Sum).
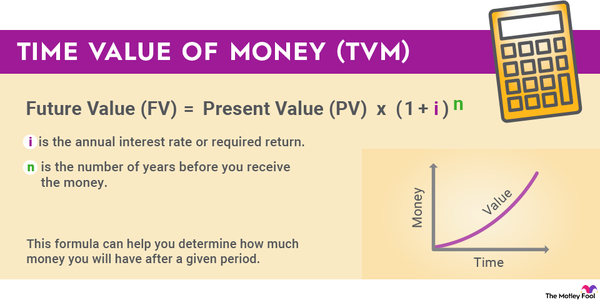
الصيغة الأساسية للقيمة المستقبلية هي:
حيث:
- = القيمة المستقبلية (Future Value)
- = القيمة الحالية أو المبلغ الأصلي (Present Value)
- = معدل الفائدة لكل فترة (Interest rate)
- = عدد الفترات (Number of periods)
مثال:
لو استثمرت 10,000 ريال اليوم في حساب يعطي فائدة سنوية مركبة بنسبة 8%، كم سيصبح المبلغ بعد 5 سنوات؟
إذن، ستنمو أموالك من 10,000 إلى حوالي 14,693 ريال في 5 سنوات.
القيمة الحالية (Present Value - PV)
القيمة الحالية هي عكس القيمة المستقبلية تماماً. هي قيمة مبلغ مستقبلي في وقتنا الحاضر. بمعنى آخر، كم يساوي مبلغ ستحصل عليه في المستقبل إذا أردت تقييمه اليوم؟ العملية التي نحسب بها القيمة الحالية تسمى "الخصم" (Discounting).
الخصم هو ببساطة إعادة ترتيب معادلة القيمة المستقبلية لحل .
الصيغة الأساسية للقيمة الحالية هي:
مثال:
ما هي القيمة الحالية لمبلغ 50,000 ريال ستحصل عليه بعد 10 سنوات، إذا كان معدل الخصم (أو معدل الفائدة الذي يمكنك كسبه) هو 7% سنوياً؟
هذا يعني أن 50,000 ريال بعد 10 سنوات تعادل قيمتها 25,417 ريال اليوم، عند معدل فائدة 7%. لو استثمرت 25,417 ريال اليوم بفائدة 7% سنوياً، ستحصل على 50,000 ريال بعد 10 سنوات.
اختبر فهمك!
تخطط لشراء سيارة بعد 3 سنوات وتتوقع أن يكون سعرها 80,000 ريال. وجدت فرصة استثمارية تمنحك عائداً سنوياً مركباً قدره 9%. كم المبلغ الذي تحتاج لاستثماره اليوم لتحقيق هدفك؟
Show answer
هنا أنت تبحث عن القيمة الحالية (PV) لمبلغ مستقبلي (FV).
- ريال
- سنوات
تحتاج إلى استثمار حوالي 61,776 ريال اليوم لتحصل على 80,000 ريال بعد 3 سنوات.
التعمق في حسابات القيمة الحالية والمستقبلية
الآن بعد أن فهمت المبدأ الأساسي والصيغ، حان الوقت للتعمق أكثر في طرق الحساب المختلفة التي يستخدمها المحترفون، بما في ذلك استخدام الجداول المالية وبرامج الجداول الإلكترونية مثل Excel.
شرح القيمة الزمنية للنقود وحساب القيم الحالية ...
سنعود الآن إلى مصدرنا الرئيسي من LibreTexts لقراءة الأجزاء المتعلقة بحساب القيمة المستقبلية والحالية بالتفصيل. سيعرض المقال أمثلة ويشرح كيفية استخدام "جداول القيمة الزمنية"، وهي أداة تقليدية لكنها مفيدة جداً للفهم.
اقرأ القسمين التاليين: "القيمة المستقبلية": ابدأ من هذا العنوان حتى بداية عنوان "القيمة الحالية". ركز على فهم مثال "القيمة المستقبلية لـ 1$" (Future Value of a $1) وكيفية استخدام الجدول المرفق. هذا ينطبق على حساب القيمة المستقبلية لمبلغ واحد. "القيمة الحالية": اقرأ هذا القسم بالكامل. ركز على فهم مثال "القيمة الحالية لـ 1$" (Present Value of a $1) وكيفية استخدام جدوله. تجاهل مؤقتاً الأجزاء التي تتحدث عن "الأقساط السنوية" (Annuity) بالتفصيل، سنغطيها في دروس لاحقة، لكن يكفي أن تعرف أنها سلسلة من الدفعات المتساوية. ملاحظة هامة: يذكر المقال أيضاً صيغ Excel. انتبه إليها لأنها أداة عملية جداً لك كمدير مالي مستقبلي. لحساب مبلغ واحد: =FV(rate, nper, pmt, pv) =PV(rate, nper, pmt, fv) (عند حساب مبلغ واحد، تكون قيمة pmt صفراً).
خلاصة الدرس
لقد وضعنا اليوم الأساس لأحد أهم المفاهيم في الإدارة المالية. فهمك العميق للقيمة الزمنية للنقود هو ما سيميزك كمحلل مالي محترف.
أهم الأفكار الرئيسية:
- القيمة الزمنية للنقود: المال المتاح اليوم له قيمة أعلى من نفس المبلغ في المستقبل بسبب تكلفة الفرصة البديلة والتضخم والمخاطر.
- القيمة المستقبلية (FV): تُحسب عن طريق التركيب (Compounding)، وهي عملية نمو المال مع مرور الوقت.
- القيمة الحالية (PV): تُحسب عن طريق الخصم (Discounting)، وهي عملية إعادة قيمة مبلغ مستقبلي إلى قيمته اليوم.
- الصيغتان و هما وجهان لعملة واحدة.
ماذا بعد؟
حتى الآن، تعاملنا مع مبلغ واحد فقط (Lump Sum). لكن معظم المشاريع الاستثمارية والقرارات المالية تتضمن سلسلة من التدفقات النقدية المتعددة التي تحدث في أوقات مختلفة.
في الدرس القادم، سنبني على ما تعلمناه اليوم. سنتعلم كيفية تقييم المشاريع الاستثمارية باستخدام صافي القيمة الحالية (Net Present Value - NPV) ومعدل العائد الداخلي (Internal Rate of Return - IRR). هذه الأدوات تستخدم مفهوم القيمة الحالية الذي أتقنته للتو لتقييم سلسلة كاملة من التدفقات النقدية وتحديد ما إذا كان المشروع مربحاً أم لا.