Recommended resources
The freely available resources this lesson will direct you to.
- التحليل المالي للمبتدئين: كيف تقرأ وتفهم القوائم والنسب المالية؟ | عمرو الشوبكيwww.youtube.com
- التحليل المالي للقوائم المالية لشركتي أبل وسامسونج - تطبيق عملي علي إستخدام أدوات التحليل الماليwww.youtube.com
- نسب الربحية في التحليل المالي: أهميتها ودلالاتهاaccflex.com
- ما هي نسب الربحية في التحليل الماليwww.daftra.com
أهلاً بك في الدرس الثاني من وحدة التحليل المالي.
في الدرس السابق، تعلمنا كيفية تقييم سيولة الشركة، أي قدرتها على الوفاء بالتزاماتها قصيرة الأجل، وهو أمر حيوي لبقائها. لقد استخدمنا نسب التداول، والسريعة، والنقدية كأدوات "فحص طبي" للتأكد من أن الشركة قادرة على تغطية فواتيرها العاجلة.
الآن، وبعد أن اطمأننا على قدرة الشركة على البقاء، ننتقل إلى السؤال الأهم: هل الشركة ناجحة في تحقيق هدفها الأساسي؟ هل هي قادرة على جني الأرباح؟
في هذا الدرس، سندخل إلى قلب الأداء المالي لنتعلم حساب وتفسير نسب الربحية (Profitability Ratios). سنركز على ثلاث مجموعات رئيسية من النسب: هوامش الربح، ومعدل العائد على الأصول (ROA)، ومعدل العائد على حقوق الملكية (ROE). هذه النسب هي مقياس النجاح النهائي، وهي الأدوات التي ستستخدمها باستمرار كمدير مالي لتقييم الأداء وتوجيه القرارات الاستراتيجية.
1. ما هي نسب الربحية ولماذا هي مهمة؟
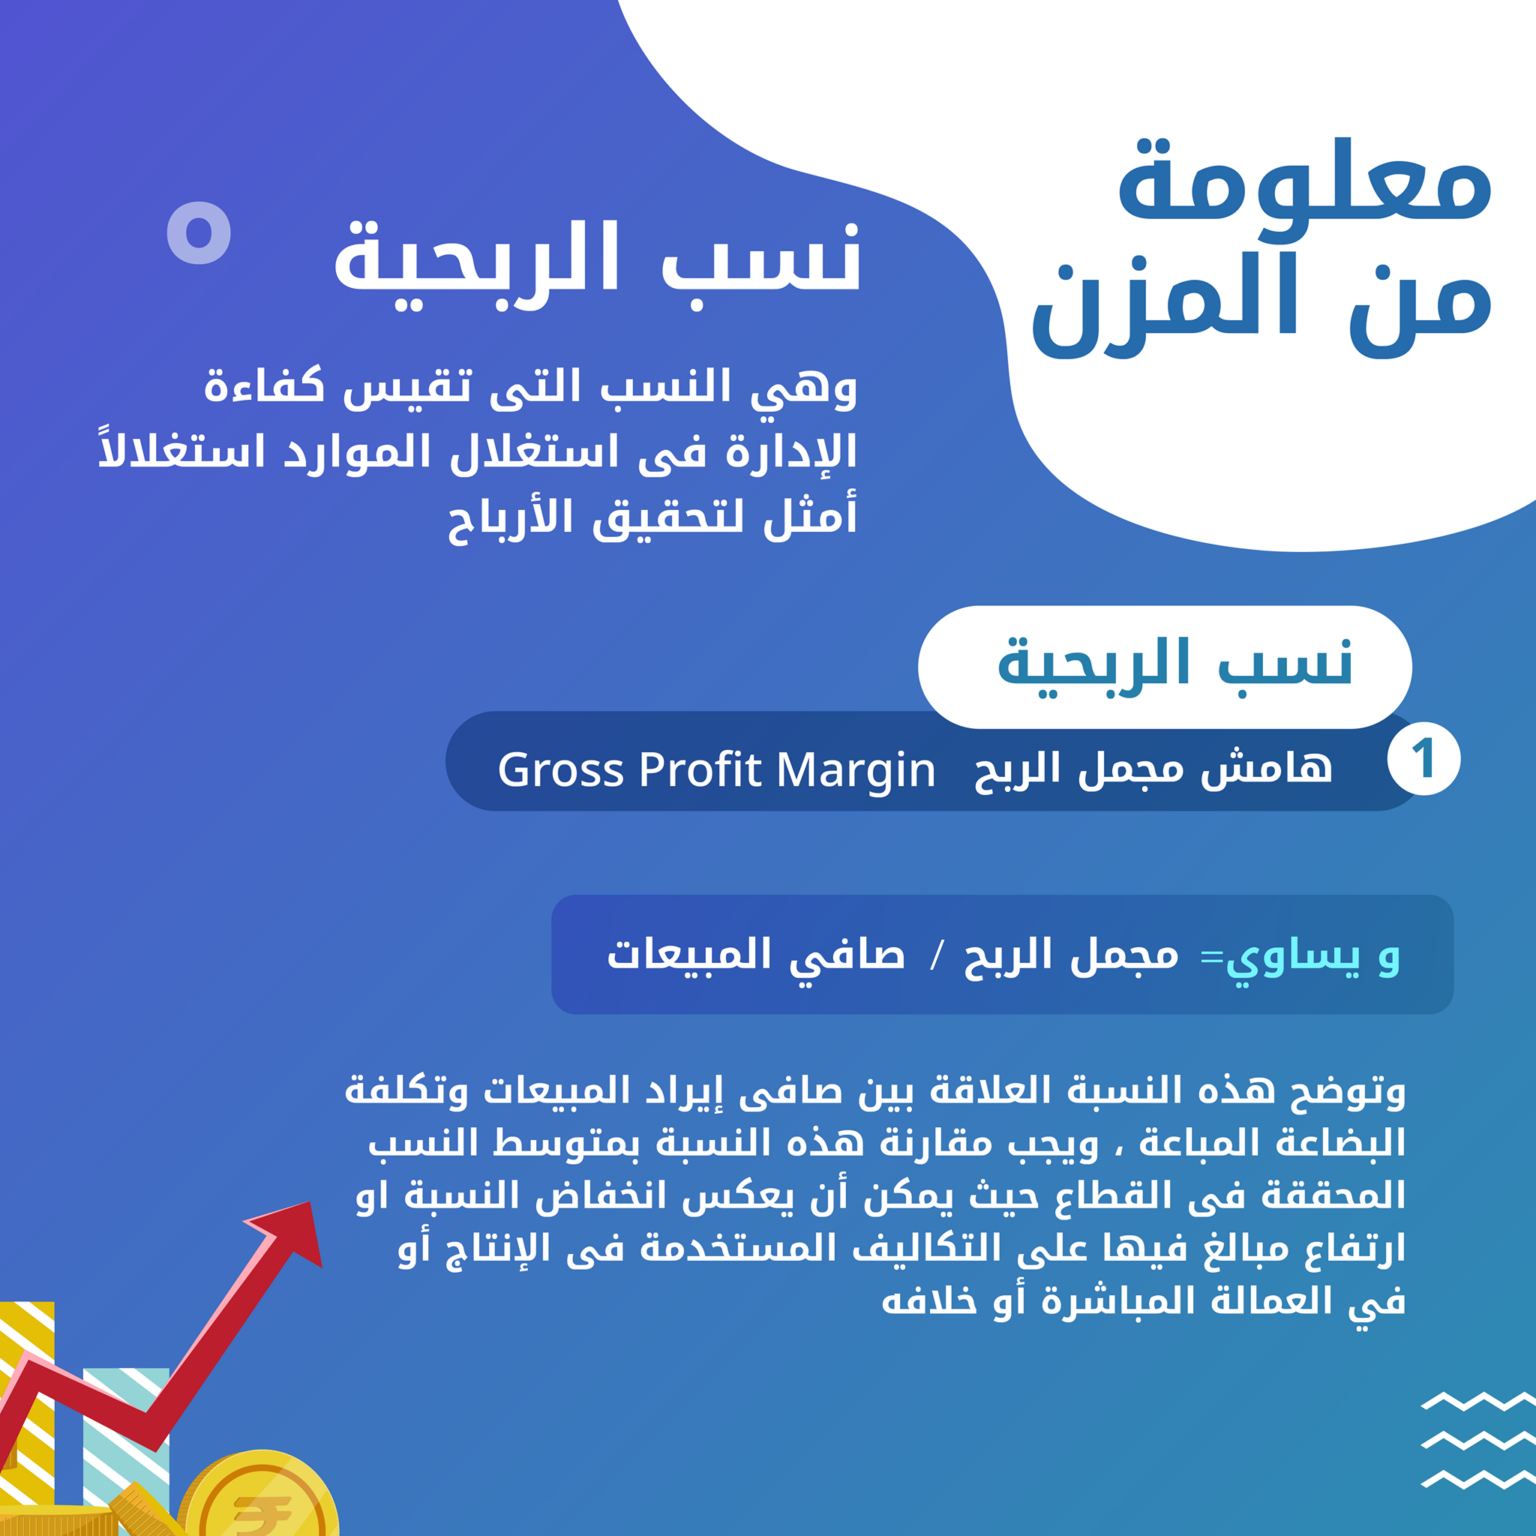
نسب الربحية هي مجموعة من المؤشرات المالية التي تقيس مدى كفاءة الشركة في توليد الأرباح من مبيعاتها وأصولها ورأس مال المستثمرين. إنها تجيب على أسئلة جوهرية مثل:
- كم تحقق الشركة من ربح على كل ريال مبيعات؟
- ما مدى فعالية الشركة في استخدام أصولها لتوليد الأرباح؟
- ما هو العائد الذي يحصل عليه الملاك مقابل استثماراتهم؟
لفهم المفهوم العام وأهميته، ابدأ بقراءة الجزء التالي من مقال "نسب الربحية في التحليل المالي".
نسب الربحية في التحليل المالي: أهميتها ودلالاتها
يقدم هذا المقال من موقع "Accflex" تعريفاً ممتازاً لنسب الربحية ويوضح أهميتها في التحليل المالي.
اقرأ قسم 'مفهوم نسب الربحية' و 'أهمية نسب الربحية في التحليل المالي' للتعرف على الدور الذي تلعبه هذه النسب في تقييم أداء الشركة.
2. هوامش الربح (Profit Margins)
تقيس هوامش الربح قدرة الشركة على تحويل إيرادات المبيعات إلى أرباح عند مستويات مختلفة. هناك ثلاثة هوامش رئيسية يجب أن تعرفها:
أ. هامش الربح الإجمالي (Gross Profit Margin)
يقيس هذا الهامش ربحية الشركة بعد طرح تكلفة البضاعة المباعة (COGS) فقط. إنه يوضح مدى كفاءة الشركة في الإنتاج وإدارة تكاليفها المباشرة وتسعير منتجاتها.
المعادلة:
ب. هامش الربح التشغيلي (Operating Profit Margin)
يقيس هذا الهامش ربحية الأنشطة التشغيلية الأساسية للشركة، وذلك بعد خصم تكلفة البضاعة المباعة والمصروفات التشغيلية (مثل البيع والتسويق والإدارة)، ولكن قبل خصم الفوائد والضرائب.
المعادلة:
ج. هامش صافي الربح (Net Profit Margin)
هذا هو "الخط السفلي" (Bottom Line). إنه يقيس النسبة المتبقية من كل ريال مبيعات كربح صافي بعد خصم جميع المصروفات، بما في ذلك الفوائد والضرائب.
المعادلة:
تطبيق عملي: تحليل ربحية Apple مقابل Samsung
الآن، لننتقل من النظرية إلى التطبيق. سنشاهد مقطعاً تطبيقياً ممتازاً يقوم فيه المحلل بحساب وتفسير هوامش الربح لشركتي Apple و Samsung. هذا التحليل المقارن سيعطيك فهماً عميقاً لكيفية استخدام هذه النسب لاتخاذ قرارات استثمارية.
التحليل المالي للقوائم المالية لشركتي أبل وسامسونج - تطبيق عملي علي إستخدام أدوات التحليل المالي
يقدم هذا الفيديو من قناة "FP&A with Ayman" تحليلاً عملياً ومفصلاً لهوامش الربح باستخدام التحليل الرأسي (Common-size analysis). ستتعلم كيف تكشف هذه النسب عن استراتيجيات الشركات ونقاط قوتها.
شاهد المقطع من الدقيقة 12:05 إلى 35:57. ركز على النقاط التالية: تحليل Apple (من 12:05 إلى 18:36): لاحظ كيف تم حساب هامش الربح الإجمالي (Gross Margin) وصافي الربح (Net Profit Margin) وكيف تحسنت ربحية Apple عبر السنوات. انتبه إلى تحليل أسباب هذا التحسن (خفض تكلفة المبيعات). تحليل المصاريف التشغيلية لـ Apple (من 22:39 إلى 24:56): لاحظ كيف أن نسبة المصاريف التشغيلية (البحث والتطوير، والمصاريف الإدارية) ثابتة نسبياً، مما يؤكد أن التحسن في الربحية جاء من كفاءة الإنتاج. مقارنة Apple بـ Samsung (من 24:56 إلى 35:57): هذا هو الجزء الأهم. لاحظ كيف يقارن المحلل بين هامش الربح الإجمالي والتشغيلي والصافي للشركتين، وكيف يصل إلى استنتاج بشأن أيهما أكثر ربحية من وجهة نظر المستثمر.
3. نسب العائد (Return Ratios)
بينما تقيس هوامش الربح الربحية بالنسبة للمبيعات، تقيس نسب العائد الربحية بالنسبة إلى الموارد المستخدمة لتوليد تلك الأرباح (الأصول وحقوق الملكية).
أ. العائد على الأصول (Return on Assets - ROA)
يقيس هذا المعدل مدى كفاءة الإدارة في استخدام أصول الشركة (مثل المباني والمعدات والنقد) لتوليد الأرباح. إنه يجيب على سؤال: "مقابل كل ريال من الأصول، كم حققت الشركة من صافي ربح؟".
المعادلة:
ملاحظة هامة: من الأفضل دائماً استخدام متوسط الأصول (أصول بداية الفترة + أصول نهاية الفترة) / 2، لأن صافي الربح يتولد على مدار الفترة بأكملها.
ب. العائد على حقوق الملكية (Return on Equity - ROE)
يعتبر هذا المعدل من أهم النسب للمستثمرين والملاك. إنه يقيس العائد الذي حققته الشركة على الأموال التي استثمرها المساهمون فيها. يجيب على سؤال: "مقابل كل ريال استثمره الملاك، كم حققت الشركة من صافي ربح؟".
المعادلة:
تطبيق عملي (تكملة): ROA و ROE لشركتي Apple و Samsung
لنعد إلى نفس الفيديو لنرى كيف يتم حساب وتفسير هذه النسب المهمة.
التحليل المالي للقوائم المالية لشركتي أبل وسامسونج - تطبيق عملي علي إستخدام أدوات التحليل المالي
سنكمل مشاهدة نفس التحليل المقارن، حيث ينتقل المحاضر الآن لحساب نسب العائد على الأصول (ROA) والعائد على حقوق الملكية (ROE).
شاهد المقطع من الدقيقة 1:13:21 إلى 1:16:57. ركز على: حساب ROA و ROE للشركتين. التفسير والمقارنة: لاحظ الفرق الهائل في ROE بين Apple و Samsung. نقطة متقدمة: انتبه جيداً لشرح المحاضر حول سبب ارتفاع ROE في Apple بشكل كبير، حيث يربطه بالرافعة المالية (Financial Leverage) وهيكل رأس المال، وهذا مفهوم أساسي للمدير المالي.
اختبر فهمك!
لديك البيانات التالية من القوائم المالية لـ "شركة الصناعات المتقدمة" للسنة المنتهية في 31 ديسمبر 2023 (الأرقام بالمليون ريال):
- صافي المبيعات: 2,000
- تكلفة البضاعة المباعة: 1,200
- مصروفات تشغيلية: 400
- مصروفات فوائد: 50
- ضريبة الدخل: 100
- إجمالي الأصول في 1 يناير 2023: 1,400
- إجمالي الأصول في 31 ديسمبر 2023: 1,600
- حقوق الملكية في 1 يناير 2023: 750
- حقوق الملكية في 31 ديسمبر 2023: 850
المطلوب:
- احسب هامش صافي الربح (Net Profit Margin).
- احسب العائد على الأصول (ROA).
- احسب العائد على حقوق الملكية (ROE).
- قدم تفسيراً موجزاً لكل نسبة.
Show answer
أولاً، نحسب صافي الربح:
- الربح الإجمالي = 2,000 - 1,200 = 800
- الربح التشغيلي = 800 - 400 = 400
- الربح قبل الضريبة = 400 - 50 = 350
- صافي الربح = 350 - 100 = 250 مليون ريال
ثانياً، نحسب المتوسطات:
- متوسط إجمالي الأصول = (1,400 + 1,600) / 2 = 1,500 مليون ريال
- متوسط حقوق الملكية = (750 + 850) / 2 = 800 مليون ريال
الآن، نحسب النسب:
1. هامش صافي الربح:
- التفسير: الشركة تحتفظ بـ 12.5 هللة كربح صافي عن كل ريال من المبيعات بعد تغطية جميع تكاليفها.
2. العائد على الأصول (ROA):
- التفسير: الشركة نجحت في توليد أرباح تعادل 16.7% من قيمة أصولها، مما يعكس كفاءة جيدة في استخدام مواردها.
3. العائد على حقوق الملكية (ROE):
- التفسير: حقق استثمار الملاك في الشركة عائداً قوياً جداً بنسبة 31.25% خلال العام، وهو مؤشر جذاب للمستثمرين.
خلاصة الدرس
في هذا الدرس، انتقلنا من تقييم القدرة على البقاء (السيولة) إلى قياس مدى النجاح (الربحية). لقد تعلمت كيفية حساب وتفسير أهم مؤشرات الربحية التي يستخدمها المديرون والمحللون الماليون كل يوم.
أهم الأفكار الرئيسية:
- هوامش الربح (الإجمالي، التشغيلي، الصافي): تقيس كفاءة الشركة في تحويل المبيعات إلى أرباح في مراحل مختلفة.
- العائد على الأصول (ROA): يقيس فعالية استخدام أصول الشركة لتوليد الربح.
- العائد على حقوق الملكية (ROE): يقيس العائد الذي يحصل عليه الملاك، وهو مؤشر أساسي لجاذبية الاستثمار في الشركة.
- المقارنة هي مفتاح الفهم: لا قيمة لهذه النسب بمعزل عن غيرها. يجب مقارنتها بأداء الشركة التاريخي، وبأداء المنافسين في نفس القطاع.
ماذا بعد؟
لقد رأينا كيف تقيس الشركة سيولتها وربحيتها. لكن كيف يمكن للشركة أن تحسن ربحيتها؟ أحد أهم العوامل هو الكفاءة التشغيلية. في الدرس القادم، سنتناول نسب النشاط (Activity Ratios)، التي تقيس مدى كفاءة الشركة في إدارة أصولها مثل المخزون والذمم المدينة. ستكتشف كيف أن سرعة بيع المخزون وتحصيل الأموال من العملاء تؤثر بشكل مباشر على الربحية والسيولة معاً.