Recommended resources
The freely available resources this lesson will direct you to.
- التحليل المالي للمبتدئين: كيف تقرأ وتفهم القوائم والنسب المالية؟ | عمرو الشوبكيwww.youtube.com
- التحليل المالي الجزء 7 : عمليا معدل دوران الذمم Receivable Turnover Ratio نسب النشاطwww.youtube.com
- ما هي نسب النشاط في التحليل المالي وأنواعها وكيفية حسابهاwww.daftra.com
- استخدام النسب المالية لفهم كيفية تقييم الشركة وتفسيرها ...www.andeetop.com
أهلاً بك في درس جديد ضمن رحلتنا في التحليل المالي.
في الدرسين السابقين، تعلمنا كيف نقيم قدرة الشركة على البقاء على المدى القصير من خلال نسب السيولة، ثم قسنا مدى نجاحها في تحقيق هدفها الأساسي عبر نسب الربحية. رأينا أن شركة مثل Apple تحقق هوامش ربح وعائد على حقوق الملكية مرتفع جداً. ولكن، كيف تصل الشركات إلى هذه الدرجة من الربحية؟
أحد الأسباب الجوهرية هو الكفاءة التشغيلية. اليوم، سنتعمق في هذا الجانب من خلال دراسة نسب النشاط (Activity Ratios) أو كما تُعرف أيضاً بـ نسب الكفاءة (Efficiency Ratios). هدفنا هو تعلم كيفية حساب وتفسير النسب التي تقيس مدى كفاءة الشركة في إدارة أصولها لتوليد المبيعات. سنتناول بالتحديد: معدل دوران المخزون، ومعدل دوران الذمم المدينة، ومعدل دوران الأصول. هذه الأدوات ضرورية لك كمدير مالي مستقبلي، لأنها تكشف عن صحة العمليات اليومية وتؤثر بشكل مباشر على كل من التدفقات النقدية والأرباح.
1. ما هي نسب النشاط ولماذا هي مهمة؟
ببساطة، تربط نسب النشاط بين بنود قائمة المركز المالي (مثل المخزون والذمم المدينة والأصول) وبنود قائمة الدخل (مثل المبيعات وتكلفة البضاعة المباعة). هي تجيب على أسئلة مثل:
- ما مدى سرعة بيع الشركة لمخزونها؟
- ما مدى سرعة تحصيلها لأموالها من العملاء؟
- ما مدى فعالية استخدامها لأصولها في توليد المبيعات؟
للحصول على فهم شامل لمفهوم وأهمية هذه النسب، ابدأ بقراءة الأجزاء التالية من المقال التالي.
ما هي نسب النشاط في التحليل المالي وأنواعها وكيفية حسابها
يقدم هذا المقال من موقع "دفترة" شرحاً واضحاً لنسب النشاط وأهميتها في تقييم الكفاءة التشغيلية للشركة.
اقرأ قسمي 'ما هي نسب النشاط أو الكفاءة؟' و 'ما هي أهمية نسب النشاط؟'. ركز على كيف تساعد هذه النسب في تقييم الأداء، مقارنة المنافسين، وتوجيه قرارات المستثمرين.
كما قرأت، تساعدنا نسب النشاط على تقييم مدى كفاءة الإدارة في استغلال موارد الشركة لتحقيق الإيرادات. إنها بمثابة عدسة مكبرة على العمليات التشغيلية.
2. معدل دوران المخزون (Inventory Turnover)
يقيس هذا المعدل عدد المرات التي تبيع فيها الشركة مخزونها بالكامل وتستبدله خلال فترة زمنية معينة (عادةً سنة). إنه مؤشر رئيسي لكفاءة إدارة المخزون.
المعادلة:
حيث أن:
لماذا نستخدم هذه المعادلة؟
- تكلفة البضاعة المباعة (COGS): نستخدمها في البسط لأن المخزون في المقام يتم تقييمه بالتكلفة وليس بسعر البيع. هذا يجعل المقارنة بين البسط والمقام منطقية (تكلفة مقابل تكلفة).
- متوسط المخزون: نستخدم المتوسط لأن رقم تكلفة البضاعة المباعة يمثل نشاطاً على مدار عام كامل، بينما رصيد المخزون هو لقطة في يوم واحد. استخدام المتوسط يعطي صورة أكثر دقة عن مستوى المخزون خلال العام.
التفسير:
- معدل دوران مرتفع: بشكل عام، يدل على كفاءة في إدارة المخزون ومبيعات قوية. لكن إذا كان مرتفعاً جداً، قد يشير إلى مخاطر نفاد المخزون وخسارة المبيعات.
- معدل دوران منخفض: قد يشير إلى ضعف المبيعات، وجود مخزون راكد أو متقادم، أو تكاليف تخزين مرتفعة.
متوسط فترة التخزين (Days Inventory Outstanding - DIO)
غالباً ما يكون من الأسهل فهم معدل الدوران عند تحويله إلى عدد الأيام.
التفسير: تخبرك هذه النسبة بالعدد المتوسط للأيام التي يبقى فيها المخزون في المستودعات قبل بيعه. كلما قل عدد الأيام كان ذلك أفضل.
للاطلاع على مثال عملي، يمكنك مراجعة قسم "معدل دوران المخزون" في مقال "دفترة" الذي قرأته سابقاً.
3. معدل دوران الذمم المدينة (Accounts Receivable Turnover)
تقيس هذه النسبة مدى كفاءة الشركة في تحصيل ديونها من العملاء الذين اشتروا بالآجل.
المعادلة:
حيث أن:
ملاحظة: من الناحية المثالية، يجب استخدام المبيعات الآجلة فقط. إذا لم تكن متاحة بشكل منفصل، يمكن استخدام إجمالي صافي المبيعات كتقدير تقريبي.
التفسير:
- معدل دوران مرتفع: يدل على أن الشركة فعالة في تحصيل ديونها، ولديها سياسة ائتمان صارمة أو عملاء ذوي جودة ائتمانية عالية.
- معدل دوران منخفض: يشير إلى بطء في التحصيل، مما قد يؤدي إلى مشاكل في السيولة وزيادة في الديون المعدومة.
متوسط فترة التحصيل (Days Sales Outstanding - DSO)
هذه النسبة هي التطبيق العملي المباشر لمعدل الدوران، وهي حيوية لإدارة النقدية.
التفسير: هو متوسط عدد الأيام التي تستغرقها الشركة لتحصيل النقد بعد إتمام عملية البيع. يجب مقارنة هذا الرقم بشروط الائتمان التي تمنحها الشركة. على سبيل المثال، إذا كانت شروط الدفع "صافي 30 يوماً" ومتوسط فترة التحصيل هو 50 يوماً، فهذا يعني أن هناك مشكلة في سياسة التحصيل.
الفيديو التالي يقدم شرحاً عملياً ممتازاً لكيفية حساب هذه النسبة وتفسيرها.
التحليل المالي الجزء 7 : عمليا معدل دوران الذمم Receivable Turnover Ratio نسب النشاط
يقدم هذا الفيديو من قناة "محاسبة أونلاين" شرحاً تطبيقياً عميقاً لمعدل دوران الذمم المدينة، وكيفية استخراج بياناته، وتحويله إلى أيام للمقارنة مع سياسات الشركة.
شاهد المقطعين التاليين بتركيز: شرح المعادلة (من 01:21 إلى 02:50): ركز على فهم مكونات المعادلة (صافي المبيعات الآجلة ومتوسط الديون المدينة) وأهميتها. التطبيق العملي وتحويلها لأيام (من 08:56 إلى 10:52): انتبه جيداً لكيفية تحويل المعدل إلى عدد أيام (157 يوماً في المثال) وكيفية مقارنة هذا الرقم بالفترة الائتمانية التي تمنحها الشركة لعملائها (90 يوماً في المثال) لاستنتاج وجود خلل في التحصيل.
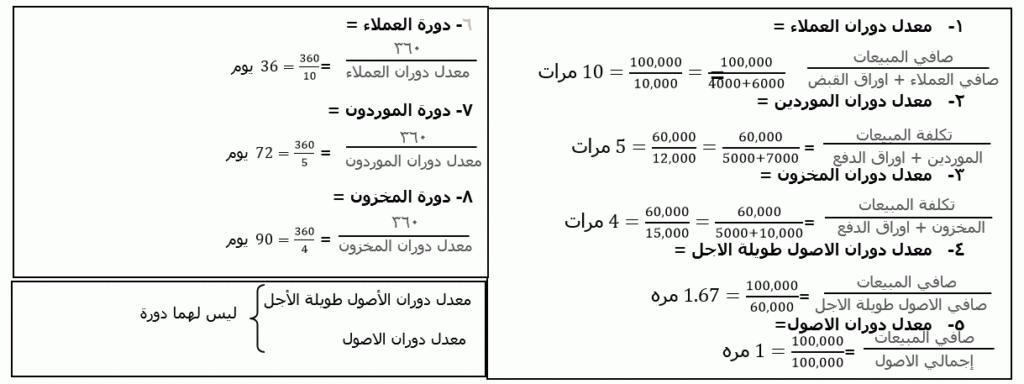
4. معدلات دوران الأصول (Asset Turnover Ratios)
تقيس هذه المجموعة من النسب مدى كفاءة الشركة في استخدام أصولها (بشكل إجمالي أو تفصيلي) لتوليد المبيعات.
أ. معدل دوران إجمالي الأصول (Total Asset Turnover)
يقيس هذا المعدل الكفاءة الإجمالية للشركة في استخدام جميع أصولها لتوليد المبيعات.
التفسير: كلما ارتفعت النسبة، كان ذلك أفضل، حيث يعني أن الشركة تولد مبيعات أكثر لكل ريال مستثمر في الأصول. هذه النسبة تختلف بشكل كبير بين الصناعات (مثلاً، تكون مرتفعة جداً في قطاع التجزئة ومنخفضة في قطاع الصناعات الثقيلة).
ب. معدل دوران الأصول الثابتة (Fixed Asset Turnover)
يركز هذا المعدل على كفاءة استخدام الأصول طويلة الأجل (المصانع، الآلات، المعدات) في توليد المبيعات.
التفسير: مفيد بشكل خاص للشركات الصناعية والإنتاجية. انخفاض هذه النسبة قد يعني وجود طاقة إنتاجية غير مستغلة.
اختبر فهمك!
إليك بعض البيانات من القوائم المالية لـ "شركة التجارة الحديثة" لعام 2023 (الأرقام بآلاف الريالات):
- صافي المبيعات: 10,000 (بفرض أن 80% منها مبيعات آجلة)
- تكلفة البضاعة المباعة: 6,000
- المخزون في 1 يناير 2023: 900
- المخزون في 31 ديسمبر 2023: 1,100
- الذمم المدينة في 1 يناير 2023: 700
- الذمم المدينة في 31 ديسمبر 2023: 900
- إجمالي الأصول في 1 يناير 2023: 4,500
- إجمالي الأصول في 31 ديسمبر 2023: 5,500
المطلوب:
- احسب معدل دوران المخزون ومتوسط فترة التخزين.
- احسب معدل دوران الذمم المدينة ومتوسط فترة التحصيل.
- احسب معدل دوران إجمالي الأصول.
- قدم تفسيراً موجزاً لكل نتيجة.
Show answer
أولاً، نحسب المتوسطات:
- متوسط المخزون = (900 + 1,100) / 2 = 1,000
- متوسط الذمم المدينة = (700 + 900) / 2 = 800
- متوسط إجمالي الأصول = (4,500 + 5,500) / 2 = 5,000
ثانياً، نحسب صافي المبيعات الآجلة:
- صافي المبيعات الآجلة = 10,000 * 80% = 8,000
الآن، نحسب النسب:
1. دوران المخزون:
- معدل دوران المخزون = 6,000 / 1,000 = 6 مرات
- متوسط فترة التخزين = 365 / 6 ≈ 61 يوماً
- التفسير: الشركة تبيع وتستبدل مخزونها 6 مرات في السنة، وتستغرق حوالي 61 يوماً لبيع المخزون الذي لديها.
2. دوران الذمم المدينة:
- معدل دوران الذمم المدينة = 8,000 / 800 = 10 مرات
- متوسط فترة التحصيل = 365 / 10 = 36.5 يوماً
- التفسير: الشركة تحصّل ديونها 10 مرات في السنة، وتستغرق في المتوسط 36.5 يوماً لتحويل مبيعاتها الآجلة إلى نقد.
3. دوران إجمالي الأصول:
- معدل دوران إجمالي الأصول = 10,000 / 5,000 = مرتين
- التفسير: كل ريال مستثمر في أصول الشركة يولد 2 ريال من المبيعات.
خلاصة الدرس
في هذا الدرس، اكتسبت مجموعة قوية من الأدوات لقياس الكفاءة التشغيلية لأي شركة. هذه النسب هي حجر الزاوية في إدارة رأس المال العامل واتخاذ القرارات التي تحسن من التدفقات النقدية والربحية.
أهم الأفكار الرئيسية:
- نسب النشاط تقيس كفاءة الإدارة في استخدام أصولها لتوليد المبيعات.
- معدل دوران المخزون وفترة التخزين يكشفان عن مدى سرعة بيع المنتجات، وهو أمر حيوي لتجنب تكاليف التخزين والتقادم.
- معدل دوران الذمم المدينة وفترة التحصيل يقيسان سرعة تحصيل النقد من العملاء، مما يؤثر مباشرة على سيولة الشركة.
- معدل دوران الأصول يقدم نظرة شاملة على مدى فعالية استثمار الشركة في أصولها لتنمية أعمالها.
- السياق هو الملك: لا يمكن تفسير هذه النسب بمعزل عن غيرها. يجب دائماً مقارنتها بأداء الشركة التاريخي وبمتوسطات الصناعة للحصول على رؤية ذات معنى.
ماذا بعد؟
لقد حللنا السيولة (القدرة على البقاء)، والربحية (مقياس النجاح)، والكفاءة (محرك النجاح). الخطوة المنطقية التالية هي فحص هيكل تمويل الشركة ومستوى المخاطر المرتبط به. في الدرس القادم، سنتناول نسب الرافعة المالية ونسب التغطية. سنتعلم كيف نقيم مدى اعتماد الشركة على الديون لتمويل أصولها، وقدرتها على سداد هذه الديون وفوائدها. هذا التحليل ضروري لفهم مستوى المخاطرة المالية طويلة الأجل للشركة.