Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك مجدداً في رحلتك نحو الاحتراف المالي.
في الدروس السابقة من هذا модуля، قمنا ببناء مجموعة أدوات التحليل المالي الخاصة بك، حيث تعلمنا كيفية حساب وتفسير نسب السيولة، والنشاط، والربحية، والرفع المالي. وفي الدرس الأخير، استخدمنا نموذج دوبونت لربط هذه النسب معًا وفهم كيف تتفاعل لتكوين العائد على حقوق الملكية.
اليوم، سنقوم بالخطوة الأهم التي تحول المحلل المالي من مجرد "حاسب نسب" إلى "مستشار استراتيجي". سنتعلم كيف نجمع كل هذه التحليلات المنفصلة وننسجها في قصة متكاملة ومتماسكة. هدفنا هو تجميع نتائج التحليل المالي لصياغة استنتاجات واضحة حول نقاط القوة والضعف الجوهرية للشركة. هذا هو الجسر الذي سيعبر بنا من تحليل الأرقام إلى تقديم رؤى استراتيجية، وهو صميم عمل المدير المالي المحترف.
1. من الأرقام إلى الرؤى: فن التشخيص المالي
حتى الآن، قمنا بحساب العديد من الأرقام والنسب. ولكن القيمة الحقيقية لا تكمن في الأرقام نفسها، بل في الإجابة على سؤال "وماذا بعد؟" أو "ماذا يعني ذلك؟". هذا هو جوهر التشخيص المالي (Financial Diagnosis).
التشخيص المالي، كما يوحي اسمه، هو عملية فحص الوضع المالي للمؤسسة لتحديد "صحتها" المالية، تمامًا كما يشخص الطبيب المريض. الهدف هو تجاوز الأرقام المجردة للوصول إلى فهم عميق لنقاط القوة التي يجب تعزيزها ونقاط الضعف التي تحتاج إلى علاج.
مطبوعة التحليل المالي مع التهميش.pdf
لترسيخ فهمك لمفهوم التشخيص المالي وأهدافه، سنقرأ من "مطبوعة التحليل المالي" التي توضح هذا المفهوم بشكل ممتاز.
اقرأ من بداية قسم "ثانيا- مدخل مفاهيمي للتشخيص المالي وعلاقته بالتحليل المالي" حتى نهاية قسم "4 - :أهداف التشخيص المالي" (الصفحات 15 إلى 20). ركز على: العلاقة بين التحليل المالي والتشخيص المالي. التعريفات المختلفة للتشخيص المالي، والتي تتفق جميعها على هدف استخراج نقاط القوة والضعف. الأهداف الرئيسية للتشخيص: تقييم النمو، المردودية (الربحية)، التوازن المالي، والمخاطر.
الفيديو التالي يلخص هذه الفكرة بطريقة عملية، مؤكداً أن التحليل الحقيقي يكمن في النسب والتفسيرات، وليس في الأرقام الخام.
كيفية عمل تقرير مالي شهري باحترافيه
يقدم الأستاذ عاصم مصطفى في هذا المقطع فكرة جوهرية وهي أن التقرير المالي المحترف لا يعرض أرقاماً، بل يقدم تحليلاً يكشف نقاط القوة والضعف.
شاهد المقطع من البداية حتى الدقيقة 03:37. لاحظ كيف ينتقد التقارير التي تقدم أرقام مبيعات مجردة، ويوضح كيف أن إضافة نسبة بسيطة (تحليل رأسي للشهر مقارنة بالإجمالي) تبدأ في إعطاء مؤشرات وانطباعات يمكن اتخاذ قرارات بناءً عليها.
2. إطار عمل لتجميع النتائج: كيف تنظم أفكارك؟
عندما تكون أمامك عشرات النسب المالية، قد يبدو الأمر مربكاً. أفضل طريقة لتنظيم أفكارك هي تجميع النتائج ضمن الفئات الرئيسية التي درسناها بالفعل. لكل فئة، اسأل نفسك: هل الوضع هنا يمثل نقطة قوة أم نقطة ضعف؟
- السيولة (Liquidity): هل الشركة قادرة على الوفاء بالتزاماتها قصيرة الأجل بسهولة؟ (قوة) أم أنها تواجه ضغوطاً نقدية؟ (ضعف)
- النشاط والكفاءة التشغيلية (Activity/Efficiency): هل تدير الشركة أصولها بكفاءة لتوليد المبيعات؟ (قوة) أم أن هناك أموالاً مجمدة في المخزون أو لدى العملاء؟ (ضعف)
- الربحية (Profitability): هل تحقق الشركة هوامش ربح جيدة وعائداً قوياً على استثماراتها؟ (قوة) أم أن ربحيتها تتآكل؟ (ضعف)
- الملاءة والرفع المالي (Solvency/Leverage): هل هيكل تمويل الشركة متوازن ومستدام؟ (قوة) أم أنها تعتمد على الديون بشكل خطير يزيد من مخاطرها؟ (ضعف)
يمكنك استخدام إطار تحليل SWOT كأداة ذهنية لتنظيم هذه النتائج، مع التركيز بشكل أساسي على العوامل الداخلية: نقاط القوة (Strengths) ونقاط الضعف (Weaknesses).

3. ربط الخيوط وصياغة الاستنتاجات
الخطوة الأكثر أهمية هي ربط الملاحظات من الفئات المختلفة معًا. النسب المالية لا تعمل بمعزل عن بعضها البعض.
- مثال 1: قد تلاحظ ضعفاً في نسب السيولة (مثل النسبة السريعة المنخفضة). عند البحث عن السبب، قد تجده في ضعف آخر وهو بطء دوران المخزون (نسب النشاط)، الذي يعني أن النقد محبوس في بضاعة لا تباع بسرعة.
- مثال 2: قد تلاحظ قوة في العائد على حقوق الملكية (ROE). ولكن بتحليل دوبونت، تكتشف أن هذه القوة تأتي بشكل أساسي من رافعة مالية عالية جداً، والتي تمثل في حد ذاتها ضعفاً ومخاطرة كبيرة.
الانتقال من "ملاحظة" إلى "استنتاج"
- ملاحظة (Finding): "نسبة التداول الحالية 2.5".
- استنتاج (Conclusion): "تتمتع الشركة بسيولة قوية جداً، وهو ما يمثل نقطة قوة تمنحها أماناً في سداد التزاماتها قصيرة الأجل. ومع ذلك، قد تشير هذه النسبة المرتفعة، مقترنة بنسبة دوران أصول منخفضة، إلى عدم الكفاءة في استغلال الأصول السائلة لتحقيق عوائد أفضل، وهو ما يمكن اعتباره نقطة ضعف محتملة تتطلب المزيد من التحقيق."
لاحظ كيف أن الاستنتاج يربط بين أكثر من ملاحظة، ويقدم تقييماً (قوة، ضعف)، ويشير إلى الآثار المترتبة.
مطبوعة التحليل المالي مع التهميش.pdf
لفهم أعمق للخطوات العملية لتجميع التحليل، سنقرأ من "مطبوعة التحليل المالي" التي تلخص هذه العملية بشكل منهجي.
اقرأ قسم "خطوات التحليل المالي" (صفحة 13 و 14). ركز على التسلسل المنطقي للعملية: تحديد الهدف. جمع المعلومات. تحديد الأدوات وتطبيقها (وهو ما فعلناه في الدروس السابقة). تحليل المؤشرات. كتابة الاستنتاجات والتوصيات (وهو محور درسنا الحالي والدرس القادم).
4. تطبيق عملي: بناء لوحة التشخيص
لنتخيل أنك قمت بتحليل شركة "صناعات الغد" وحصلت على النتائج التالية مقارنة بمتوسط الصناعة.
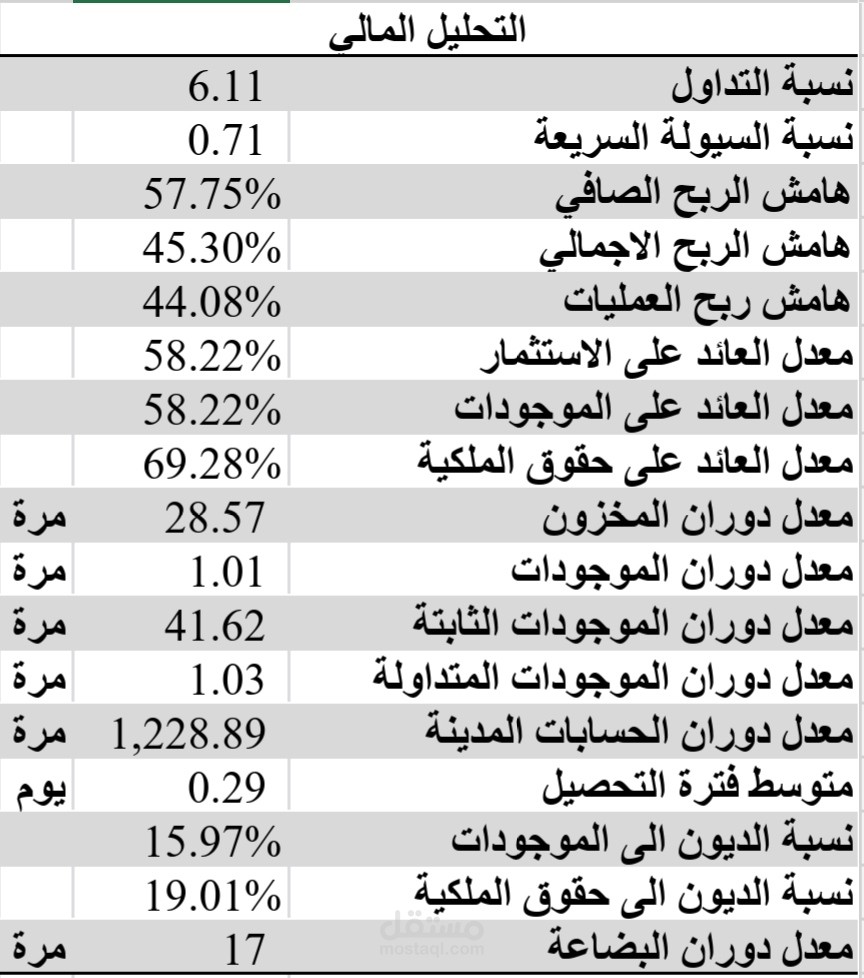
نتائج تحليل شركة "صناعات الغد":
| النسبة | نتيجة الشركة | متوسط الصناعة | التقييم الأولي |
|---|---|---|---|
| السيولة | |||
| النسبة الجارية | 1.1 | 2.0 | ضعف |
| النسبة السريعة | 0.5 | 1.2 | ضعف حاد |
| النشاط | |||
| دوران المخزون | 3 مرات | 6 مرات | ضعف حاد |
| فترة التحصيل | 75 يوم | 40 يوم | ضعف |
| الربحية | |||
| هامش صافي الربح | 12% | 6% | قوة |
| العائد على الأصول (ROA) | 8% | 7% | قوة |
| العائد على حقوق الملكية (ROE) | 25% | 15% | قوة كبيرة |
| الرفع المالي | |||
| الدين إلى حقوق الملكية | 2.1 | 1.1 | مخاطرة عالية (ضعف) |
تجميع الاستنتاجات:
-
نقاط الضعف الواضحة:
- سيولة ضعيفة جداً: الشركة تواجه صعوبة في تغطية التزاماتها قصيرة الأجل (نسب جارية وسريعة منخفضة).
- إدارة أصول غير فعالة: المخزون يتحرك ببطء شديد (نصف سرعة المنافسين)، والشركة تستغرق وقتاً طويلاً جداً لتحصيل أموالها من العملاء. هذا يفسر بشكل مباشر مشكلة السيولة، حيث أن النقد محبوس في المخزون والذمم المدينة.
- مخاطر مالية عالية: تعتمد الشركة على الديون بشكل مفرط (ضعف مستوى الصناعة)، مما يجعلها هشة أمام أي تراجع في الأرباح.
-
نقاط القوة الواضحة:
- ربحية ممتازة: تحقق الشركة هوامش ربح وعوائد على الأصول أعلى من منافسيها، مما يدل على قوة في عملياتها الأساسية أو في استراتيجية التسعير.
-
الاستنتاج الشامل:
"تُظهر شركة 'صناعات الغد' قوة ملحوظة في ربحيتها التشغيلية، متفوقة على متوسط الصناعة. ومع ذلك، فإن هذه القوة تقابلها نقاط ضعف هيكلية خطيرة في إدارة رأس المال العامل والمخاطر المالية. ضعف السيولة الحاد هو نتيجة مباشرة لعدم كفاءة إدارة المخزون وبطء التحصيل من العملاء. علاوة على ذلك، فإن الاعتماد المفرط على الديون لتضخيم العائد على حقوق الملكية (ROE) يضع الشركة في موقف مالي محفوف بالمخاطر. وبدون معالجة مشاكل السيولة والكفاءة، فإن ربحية الشركة القوية قد لا تكون مستدامة على المدى الطويل."
اختبر فهمك!
مؤسسة "عبد المهيمن" لديها المؤشرات التالية من التمرين الثالث في المورد LINK:
- رأس المال العامل (FR) = 100,000 (موجب)
- احتياجات رأس المال العامل (BFR) = -50,000 (سالب)
- الخزينة الصافية (T) = FR - BFR = 100,000 - (-50,000) = 150,000 (موجبة)
- نسبة الاستدانة المالية = 0.17 (منخفضة جداً)
- متوسط مدة دوران الزبائن = 38 يوم
- متوسط مدة دوران الموردين = 27 يوم
بناءً على هذه المؤشرات فقط، ما هي نقطة القوة الرئيسية ونقطة الضعف المحتملة لهذه المؤسسة؟
Show answer
-
نقطة القوة الرئيسية: الوضع المالي قوي جداً ومتحفظ. رأس المال العامل موجب، واحتياجات رأس المال العامل سالبة (مما يعني أن الموردين يمولون جزءاً من الدورة التشغيلية)، والخزينة الصافية موجبة ومعتبرة، ونسبة الاستدانة منخفضة جداً. كل هذا يشير إلى استقرار مالي كبير وقلة المخاطر.
-
نقطة الضعف المحتملة: عدم الكفاءة في استخدام الموارد. وجود خزينة موجبة كبيرة (150,000) قد يعني وجود أموال "عاطله" لا يتم استثمارها لتحقيق عوائد إضافية. كما أن مدة تحصيل الديون من الزبائن (38 يوم) أطول من مدة السداد للموردين (27 يوم)، وهو أمر غير مثالي. على الرغم من أن الوضع المالي العام قوي، إلا أن هناك فرصة لتحسين إدارة رأس المال العامل واستثمار السيولة الفائضة.
خلاصة الدرس
لقد انتقلنا اليوم من حساب النسب إلى فن التشخيص المالي. أنت الآن لا ترى الأرقام ككيانات منفصلة، بل كأعراض و مؤشرات يمكنك استخدامها لفهم القصة الكاملة للصحة المالية للشركة.
أهم الأفكار الرئيسية:
- الهدف من تجميع نتائج التحليل هو الإجابة على سؤال "ماذا يعني كل هذا؟" وتحديد نقاط القوة والضعف.
- استخدام إطار منظم (السيولة، النشاط، الربحية، الملاءة) يساعد في بناء صورة شاملة.
- القوة الحقيقية للتحليل تكمن في ربط المؤشرات من فئات مختلفة لفهم علاقات السبب والنتيجة.
- الاستنتاج الجيد هو تقييم شامل يدمج الملاحظات المختلفة في سرد متماسك حول الوضع المالي للشركة.
ماذا بعد؟
الآن بعد أن أصبحت قادراً على تجميع نتائجك وصياغة استنتاجات قوية حول نقاط القوة والضعف، أصبحت جاهزاً للخطوة النهائية في هذا модуля. في الدرس القادم، "إعداد تقرير تحليل مالي احترافي مع توصيات عملية"، سنتعلم كيفية تحويل هذه الاستنتاجات إلى تقرير مكتوب بشكل احترافي، وتقديم توصيات عملية وقابلة للتنفيذ للإدارة لتحسين الأداء.