Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك في درسنا الجديد. في الدرس السابق، وضعنا حجر الأساس للتحليل المالي بتعلم التحليل الأفقي والرأسي. تعلمنا كيف نكشف عن اتجاهات الأداء (Trends) عبر الزمن، وكيف نفهم الهيكل النسبي للقوائم المالية في لحظة معينة. كانت تلك الأدوات بمثابة "الفحص البصري" لصحة الشركة المالية.
اليوم، سنتعمق أكثر باستخدام أدوات أشبه بـ"الفحوصات المخبرية" الدقيقة، وهي التحليل باستخدام النسب المالية (Ratio Analysis). نبدأ بأول وأهم مجموعة من هذه النسب، وهي نسب السيولة (Liquidity Ratios). إن قدرة الشركة على سداد التزاماتها قصيرة الأجل ليست مجرد رقم في تقرير، بل هي مسألة بقاء. بصفتك مديراً مالياً مستقبلياً، سيكون تقييم وإدارة السيولة من أهم مسؤولياتك اليومية.
في هذا الدرس، ستتعلم حساب وتفسير نسب السيولة الثلاث الرئيسية: النسبة الجارية، والنسبة السريعة، والنسبة النقدية. سنحول بيانات الميزانية العمومية إلى مؤشرات واضحة تخبرنا بمدى قدرة الشركة على مواجهة التزاماتها العاجلة.
1. ما هي السيولة وما أهمية نسبها؟
ببساطة، السيولة (Liquidity) هي قدرة الشركة على تحويل أصولها إلى نقد لسداد التزاماتها قصيرة الأجل (المستحقة خلال عام واحد) دون تكبد خسائر كبيرة. الشركة التي تفتقر للسيولة قد تواجه خطر الإفلاس حتى لو كانت رابحة على الورق.
نسب السيولة هي مقاييس مالية تقيس هذه القدرة. هي تجيب على سؤال جوهري: "هل تملك الشركة ما يكفي من الموارد السائلة للوفاء بالتزاماتها العاجلة؟".
للحصول على نظرة شاملة عن الموضوع، أنصحك بقراءة مقدمة المقال التالي من موقع "دفترة".
ما هي نسب السيولة في التحليل المالي ومعادلاتها وطرق حسابها
يقدم هذا المقال تعريفاً واضحاً لنسب السيولة وأهميتها للمحللين والمستثمرين والدائنين.
اقرأ المقدمة وقسم 'ما هي نسب السيولة؟' للتعرف على المفهوم الأساسي وأهميته.
هناك تدرج في قياس السيولة، من النظرة الواسعة إلى النظرة الأكثر تحفظاً وصرامة. الصورة التالية توضح هذا التدرج بشكل ممتاز، حيث نبدأ بجميع الأصول المتداولة ثم نضيق النطاق تدريجياً.
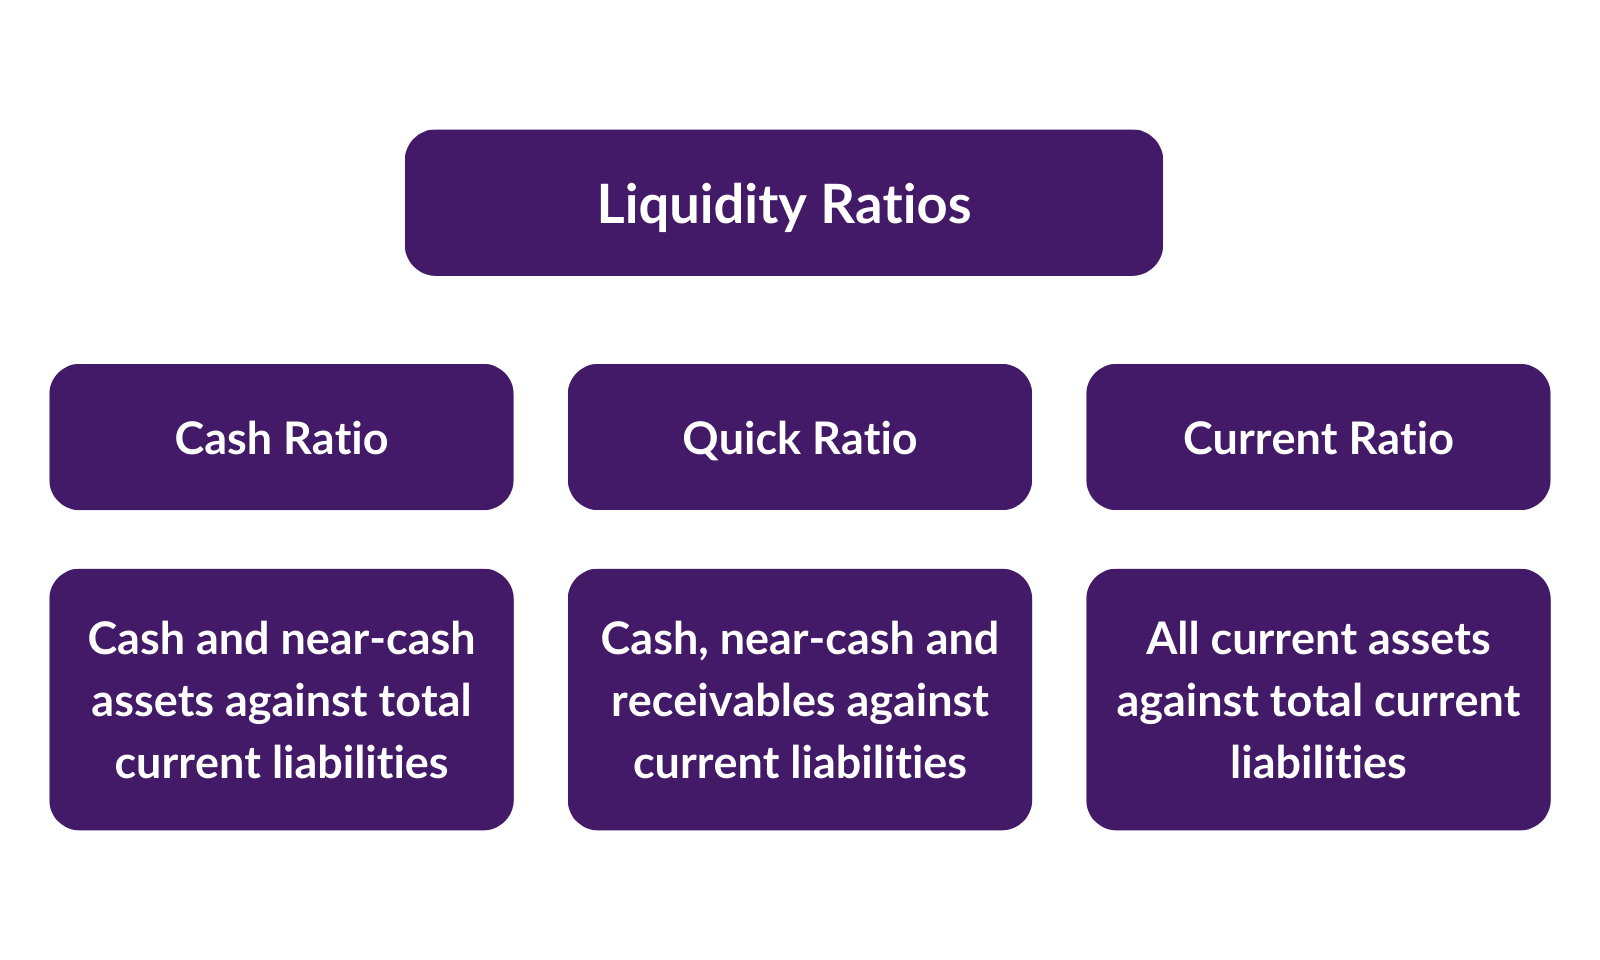
لنتناول الآن كل نسبة بالتفصيل.
2. النسبة الجارية (Current Ratio)
تُعرف أيضاً بـ نسبة التداول، وهي أشهر وأوسع نسب السيولة استخداماً. تقيس هذه النسبة قدرة الشركة على سداد التزاماتها قصيرة الأجل باستخدام جميع أصولها المتداولة.
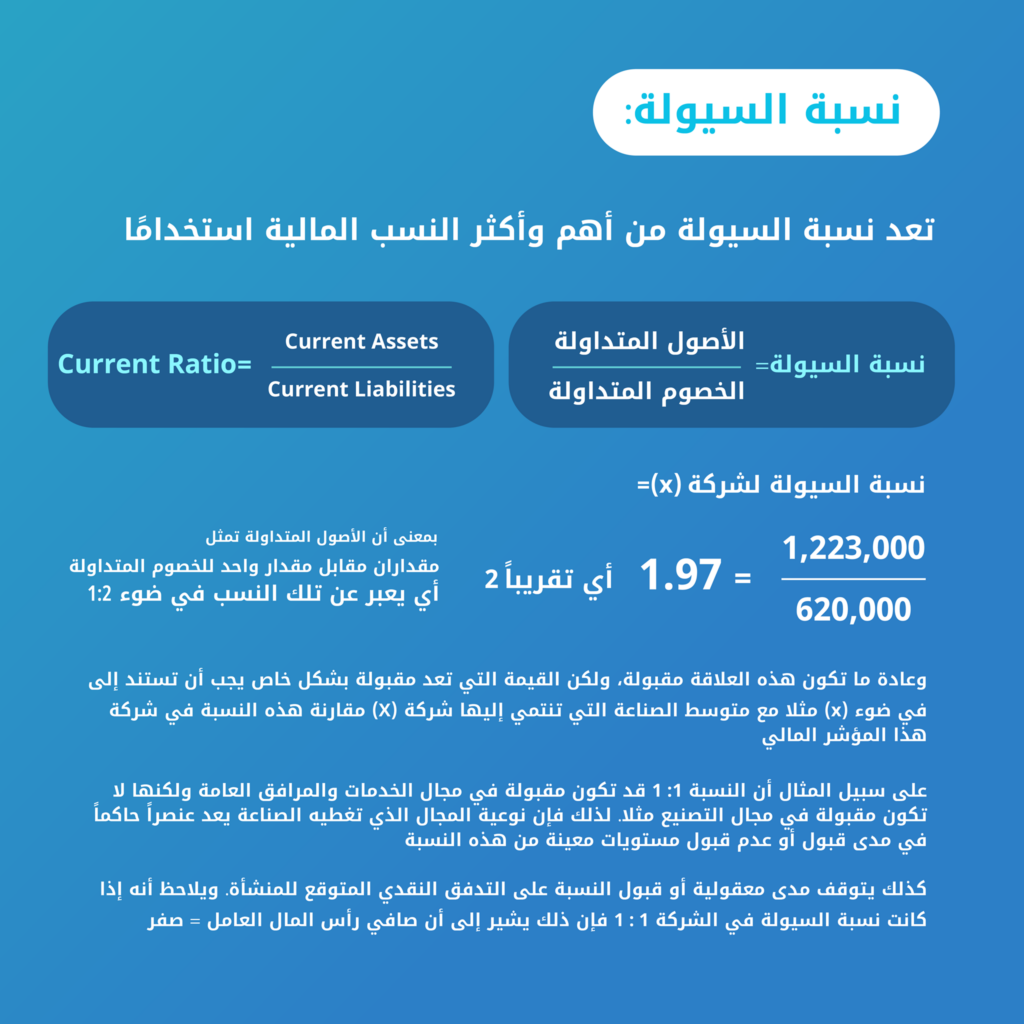
المعادلة:
حيث:
- الأصول المتداولة: النقد، الاستثمارات قصيرة الأجل، الذمم المدينة (العملاء)، المخزون، والمصروفات المدفوعة مقدماً.
- الخصوم المتداولة: الذمم الدائنة (الموردين)، القروض قصيرة الأجل، والمصروفات المستحقة.
التطبيق والتفسير
لمشاهدة مثال عملي على حساب النسبة وتفسيرها، شاهد المقطع التالي.
نسب التحليل المالي / اولا : نسب السيولة Liquidity Ratios
يشرح هذا الفيديو من قناة Dr. Salah Hadi Mohammed Al-Khalidi كيفية حساب نسبة التداول وتفسير نتيجتها، مع توضيح النسبة المثالية المتعارف عليها.
شاهد من بداية الفيديو حتى الدقيقة 5:40. ركز على: المعادلة والنسبة المثالية (2 إلى 1) التي يذكرها (من 0:20 إلى 0:45). تطبيق المعادلة على بيانات المثال (من 3:20 إلى 4:10). تفسير النتيجة: ماذا تعني نتيجة 2.5 مرة؟ وكيف أن النسبة المرتفعة جداً (مثل 7) قد تكون مؤشراً سلبياً على عدم كفاءة استغلال الموارد (من 4:10 إلى 5:40).
نقاط رئيسية للتفسير:
- نسبة > 1: تشير إلى أن الشركة لديها أصول متداولة كافية لتغطية التزاماتها المتداولة.
- النسبة المثالية: غالباً ما تعتبر نسبة بين 1.5 و 2 مؤشراً صحياً في العديد من الصناعات.
- نسبة مرتفعة جداً (مثلاً > 3): قد تكون علامة سلبية، إذ قد تعني وجود نقد فائض لا يتم استثماره، أو تراكم في المخزون لا يتم بيعه، أو صعوبة في تحصيل الديون من العملاء.
- نسبة منخفضة جداً (مثلاً < 1): قد تشير إلى خطر عدم قدرة الشركة على سداد ديونها، ولكن هذا يعتمد بشكل كبير على طبيعة الصناعة.
3. النسبة السريعة (Quick Ratio)
تُعرف أيضاً بـ نسبة السيولة السريعة أو اختبار الحمض (Acid-Test Ratio). هذه النسبة أكثر صرامة من النسبة الجارية لأنها تستبعد الأصول الأقل سيولة من البسط.
لماذا نستبعد بعض الأصول؟
- المخزون (Inventory): قد يستغرق وقتاً طويلاً لبيعه، وقد لا يُباع بسعره الكامل.
- المصروفات المدفوعة مقدماً (Prepaid Expenses): لا يمكن تحويلها إلى نقد لسداد الديون.
المعادلة:
أو بشكل أبسط:
التطبيق والتفسير
لنعد إلى نفس المثال العملي في الفيديو السابق ونرى كيف يتم حساب النسبة السريعة.
نسب التحليل المالي / اولا : نسب السيولة Liquidity Ratios
سنكمل مشاهدة نفس الفيديو، حيث ينتقل المحاضر الآن لحساب النسبة السريعة، موضحاً سبب استبعاد المخزون والمصروفات المدفوعة مقدماً.
شاهد من الدقيقة 5:40 حتى الدقيقة 7:45. ركز على: فكرة النسبة السريعة وسبب استبعاد المخزون (من 0:45 إلى 1:20 في سياق الشرح العام، ثم تطبيقه من 5:55). تطبيق المعادلة على بيانات المثال (من 6:25 إلى 7:20). النسبة المثالية (1 إلى 1) وتفسيرها (من 7:20 إلى 7:45).
نقاط رئيسية للتفسير:
- نسبة > 1: تعتبر مؤشراً قوياً جداً، حيث تعني أن الشركة يمكنها سداد جميع التزاماتها قصيرة الأجل دون الحاجة لبيع أي من مخزونها.
- النسبة المثالية: غالباً ما تعتبر نسبة 1:1 هي المعيار الذهبي.
- مقارنة النسبة السريعة بالجارية: إذا كانت النسبة الجارية مرتفعة بينما النسبة السريعة منخفضة، فهذا يكشف أن الشركة تعتمد بشكل كبير على مخزونها لتحقيق السيولة، وهو ما قد يمثل نقطة ضعف.
4. النسبة النقدية (Cash Ratio)
هذه هي أكثر نسب السيولة تحفظاً وصرامة. إنها تقيس قدرة الشركة على سداد التزاماتها المتداولة باستخدام النقد وما يعادله فقط، أي الأصول الأكثر سيولة على الإطلاق.
المعادلة:
لفهم هذه النسبة بشكل مرئي، شاهد المقطع القصير التالي.
3 Liquidity Ratios You Should Know
يشرح هذا المقطع من قناة "Accounting Stuff" بوضوح تام مفهوم النسبة النقدية وكيفية حسابها. على الرغم من أن الفيديو باللغة الإنجليزية، إلا أن الرسوم التوضيحية والمصطلحات القياسية تجعله سهل الفهم.
شاهد من الدقيقة 4:15 إلى 4:58. ركز على المعادلة البسيطة وكيف أنها تقيس قدرة الشركة على السداد الفوري لديونها.
نقاط رئيسية للتفسير:
- هذه النسبة تجيب على سؤال "ماذا لو توقفت كل التدفقات النقدية الواردة اليوم، ووجب علينا سداد جميع ديوننا قصيرة الأجل؟".
- من النادر أن تكون هذه النسبة أعلى من 1. عادة ما تكون أقل من ذلك بكثير، حيث أن الشركات لا تحتفظ بكميات هائلة من النقد الخامل.
- تعتبر نسبة 0.5 (أو 50%) جيدة في كثير من الأحيان. نسبة منخفضة جداً قد تكون علامة خطر، ولكنها تتطلب تحليلاً أعمق للتدفقات النقدية التشغيلية للشركة.
اختبر فهمك!
لديك البيانات التالية من قائمة المركز المالي لشركة "النجاح" (الأرقام بالآلاف):
-
النقد: 50
-
الذمم المدينة: 120
-
المخزون: 180
-
المصروفات المدفوعة مقدماً: 10
-
إجمالي الأصول المتداولة: 360
-
الذمم الدائنة: 150
-
قروض قصيرة الأجل: 50
-
إجمالي الخصوم المتداولة: 200
المطلوب:
- احسب نسبة التداول (الجارية).
- احسب النسبة السريعة.
- احسب النسبة النقدية (بافتراض عدم وجود أوراق مالية).
- قدم تفسيراً موجزاً لوضع السيولة في شركة "النجاح".
Show answer
1. نسبة التداول (الجارية):
الشركة لديها 1.8 ريال من الأصول المتداولة لكل ريال من الخصوم المتداولة. هذه نسبة صحية بشكل عام.
2. النسبة السريعة:
لكل ريال من الخصوم المتداولة، تمتلك الشركة 0.85 ريال من الأصول سريعة التحويل. هذه النسبة أقل من 1، مما يشير إلى اعتماد كبير على بيع المخزون لسداد الديون.
3. النسبة النقدية:
الشركة لا يمكنها تغطية سوى 25% من التزاماتها قصيرة الأجل باستخدام النقد المتاح فقط.
4. التفسير:
وضع السيولة في شركة "النجاح" يبدو جيداً من منظور النسبة الجارية (1.8)، ولكنه يكشف عن نقطة ضعف عند التعمق أكثر. النسبة السريعة (0.85) تظهر أن السيولة تعتمد بشكل كبير على المخزون. إذا واجهت الشركة صعوبة في بيع مخزونها، فقد تواجه مشاكل في سداد التزاماتها. النسبة النقدية المنخفضة (0.25) تؤكد هذه الفكرة. الخلاصة: وضع السيولة مقبول، ولكنه يتطلب مراقبة دقيقة لإدارة المخزون لضمان عدم تحوله إلى عبء.
خلاصة الدرس
لقد اكتسبت اليوم مهارة أساسية في التحليل المالي، وهي تقييم سيولة الشركة من خلال ثلاث عدسات مختلفة في درجة صرامتها.
أهم الأفكار الرئيسية:
- النسبة الجارية: النظرة الأشمل لسيولة الشركة.
- النسبة السريعة (اختبار الحمض): اختبار أكثر صرامة يستبعد المخزون.
- النسبة النقدية: الاختبار الأكثر تحفظاً، يركز على النقد فقط.
- التفسير هو الأهم: لا معنى للأرقام بدون سياق. يجب مقارنة النسب بالاتجاهات التاريخية للشركة (التحليل الأفقي)، وبمعايير الصناعة، وتحليلها معاً لفهم القصة الكاملة.
ماذا بعد؟
بعد أن تأكدنا من قدرة الشركة على البقاء على المدى القصير (السيولة)، حان الوقت لتقييم كفاءتها في تحقيق الهدف الأساسي لأي عمل تجاري: الربح. في الدرس القادم، سنتناول نسب الربحية (Profitability Ratios)، لنتعلم كيف نقيس مدى نجاح الشركة في توليد الأرباح من مبيعاتها وأصولها.