Здравствуйте!
В прошлом уроке мы научились рассчитывать итоговую прибыль или убыток (P/L) для купленного пут-опциона на дату его экспирации. Вы теперь знаете, что результат зависит от цены страйка, цены актива и уплаченной премии.
Однако формула P/L, которую мы рассмотрели, работает только для одного момента — дня экспирации. В реальной жизни цена вашего опциона меняется каждый день. Почему это происходит, даже если цена базового актива (например, золота) стоит на месте? Ответ кроется в двух ключевых факторах, которые мы изучим сегодня: срок до экспирации и волатильность.
Цель этого урока — оценить, как эти два элемента влияют на цену опциона. Понимание этих концепций критически важно для ответа на ваши практические вопросы: какой срок экспирации выбрать (3 месяца или 6?), является ли опцион сейчас "дорогим" или "дешевым", и стоит ли покупать страховку именно сегодня.
1. Время — враг покупателя: Временной распад (Тета)
В прошлых уроках мы установили, что цена опциона состоит из внутренней и временной стоимости. Временная стоимость — это, по сути, плата за неопределенность и за время, в течение которого ваш опцион может стать прибыльным. Логично, что чем больше времени до экспирации, тем выше эта составляющая цены.
Однако время не стоит на месте. С каждым прошедшим днем временная стоимость опциона уменьшается. Этот процесс называется временным распадом.

В мире опционов для измерения скорости этого распада используется грек Тета ().
- Тета показывает, на сколько (приблизительно) уменьшится цена вашего опциона за один календарный день, если все остальные параметры (цена актива, волатильность) останутся неизменными. Для купленных опционов Тета всегда отрицательна.
Например, если Тета вашего пут-опциона равна -0.05, это означает, что каждый день ваш опцион будет "дешеветь" на 5 центов просто из-за течения времени.
Чтобы глубже понять, как работает Тета, посмотрите следующий фрагмент.
Греки опционов. Дельта, Тэта, Вега
В этом видео от Oleksii Bieliaiev детально объясняется концепция Теты. Хотя в примере используются акции Tesla, принципы абсолютно универсальны.
Посмотрите фрагмент с 17:09 до 23:48. Сосредоточьтесь на следующих моментах: Объяснение Теты как ежедневного уменьшения цены. График, показывающий ускорение распада ближе к экспирации. Это ключевой момент для понимания рисков краткосрочных опционов. Как Тета меняется в зависимости от того, находится ли опцион "в деньгах" или "вне денег".
С практической точки зрения для вас как для покупателя хеджа, Тета — это постоянный расход. Вы платите за время, и это время постоянно истекает.
Как это влияет на выбор срока хеджирования? В следующей статье хорошо описан этот аспект.
Стратегия защитного пут-опциона
В статье от Bybit рассматривается стратегия защитного пута. Нас интересует раздел, посвященный выбору срока действия опциона.
Прочтите раздел под заголовком "Период действия". Автор сравнивает краткосрочные и долгосрочные опционы для целей хеджирования.
Проверьте свое понимание!
Предположим, вы хотите застраховать свою позицию в золоте на ближайшие 6 месяцев. Вы рассматриваете два пут-опциона с одинаковым страйком:
- Опцион А с экспирацией через 30 дней.
- Опцион Б с экспирацией через 180 дней.
Какой из этих опционов будет терять большую долю своей стоимости каждый день из-за временного распада? Почему это важно для вас как для покупателя страховки?
Показать ответ
Опцион А (с экспирацией через 30 дней) будет терять стоимость из-за временного распада гораздо быстрее. Как мы видели на графике, в последний месяц перед экспирацией распад (Тета) максимален.
Это важно, потому что при покупке краткосрочной страховки вам нужно, чтобы ожидаемое событие (падение цены золота) произошло очень быстро. В противном случае, даже если цена немного снизится, ваша прибыль может быть "съедена" быстрым временным распадом. Долгосрочный опцион дает вам больше времени на реализацию вашего прогноза и "тает" значительно медленнее.
2. Волатильность — друг покупателя
Второй важнейший фактор — волатильность. Говоря простым языком, это мера того, насколько сильно и быстро цена актива может изменяться. Для опционов используется подразумеваемая волатильность (Implied Volatility, IV) — это ожидания рынка относительно будущих колебаний цены.
Чем выше волатильность, тем дороже опцион. Почему?
- Высокая волатильность означает большую вероятность сильных движений цены в любую сторону.
- Для покупателя пут-опциона это хорошо: сильное движение вниз принесет большую прибыль.
- При этом ваш максимальный убыток по-прежнему ограничен уплаченной премией, даже если цена пойдет вверх.
Поскольку опцион дает вам неограниченный потенциал прибыли при ограниченном риске, рынок закладывает повышенную вероятность большого выигрыша в цену опциона.
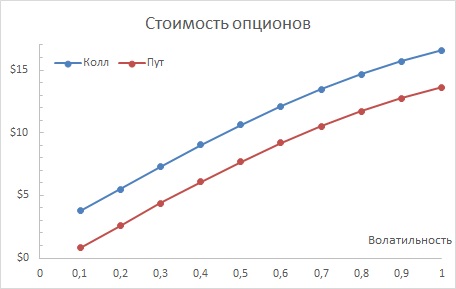
Для измерения чувствительности цены опциона к волатильности используется грек Вега.
- Вега показывает, на сколько изменится цена вашего опциона, если подразумеваемая волатильность изменится на 1%. В отличие от Теты, для купленных опционов Вега всегда положительна.
Если Вега вашего опциона равна 0.15, это значит, что при росте IV на 1% ваш опцион подорожает на 15 центов (при прочих равных). Поэтому для вас как для покупателя рост волатильности после покупки опциона — это хорошо.
Посмотрите следующие видеофрагменты, чтобы лучше понять, как Вега и волатильность работают на практике.
Греки опционов. Дельта, Тэта, Вега
Сначала давайте разберемся с теорией. В этом видео от Oleksii Bieliaiev объясняется, что такое подразумеваемая волатильность и Вега.
Посмотрите фрагмент с 23:48 до 28:55. Обратите внимание на: Различие между исторической и подразумеваемой (ожидаемой) волатильностью. Пример с выходом новостей: цена актива еще не двинулась, а опционы уже дорожают из-за роста ожиданий (роста IV). Объяснение Веги как чувствительности к изменению IV.
Покупка волатильности. Опционы
Теперь посмотрим на практическую сторону. В этом ролике наглядно показано, как время и волатильность влияют на опционы с разным сроком.
Посмотрите несколько ключевых отрезков: 1:34 - 4:32: Краткое и емкое резюме по влиянию цены (Дельта), волатильности (Вега) и времени (Тета) на цену опциона. 6:30 - 10:47: Самый важный фрагмент. Здесь сравниваются два опциона — ближний и дальний — и их реакция на одинаковый рост волатильности. Вы увидите, что дальний опцион имеет большую Вегу и, следовательно, сильнее дорожает. 11:07 - 13:41: Демонстрация "гонки" между Вегой и Тетой. Что будет, если волатильность вырастет не сразу, а через несколько дней? Вы увидите, как временной распад съедает часть прибыли, и почему дальние опционы снова оказываются в выигрыше.
Выводы из видео очень важны для вашей цели:
- Опционы с более дальним сроком экспирации более чувствительны к изменению волатильности (у них выше Вега).
- В то же время, они меньше страдают от ежедневного временного распада (у них ниже Тета в абсолютном выражении).
Это означает, что если вы ожидаете роста неопределенности на рынке (роста волатильности), долгосрочные опционы (LEAPS), которые вы уже покупали, являются более подходящим инструментом, чем краткосрочные. Они дают вам больше выгоды от роста волатильности и меньше наказывают за ожидание.
Ключевые выводы
- Цена опциона постоянно меняется под влиянием двух ключевых сил: времени и волатильности.
- Временной распад (Тета, ) — это ежедневное удешевление опциона. Он работает против покупателя. Распад ускоряется по мере приближения к дате экспирации.
- Подразумеваемая волатильность (Вега) — это чувствительность опциона к ожиданиям рынка о будущих колебаниях цены. Рост волатильности увеличивает цену опциона и работает на пользу покупателя.
- Практический компромисс: При покупке опциона для хеджирования вы вступаете в "гонку со временем". Вам нужно, чтобы прибыль от движения цены (Дельта) или роста волатильности (Вега) опередила убыток от временного распада (Тета).
- Выбор срока экспирации: Долгосрочные опционы имеют более высокую чувствительность к волатильности (Вега) и более медленный временной распад (Тета), что делает их более подходящими для долгосрочного хеджирования и стратегий, рассчитанных на рост волатильности.
Что дальше?
Теперь вы понимаете теоретические основы: почему важны срок экспирации и волатильность. В следующем уроке мы перейдем к практике: научимся находить и интерпретировать эти данные в опционной доске. Вы увидите, где смотреть котировки (bid/ask), объем торгов (volume), и как вся эта информация помогает выбрать конкретный опционный контракт для вашей цели.