Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك مرة أخرى. في الدرس السابق، وصلنا إلى ذروة مرحلة التخطيط بإعداد قائمتي الدخل والمركز المالي التقديريتين، وبذلك أكملنا بناء الموازنة الشاملة. لقد قمنا بوضع "الخطة" المالية للمستقبل. ولكن كما تعلم، نادراً ما تسير الأمور تماماً كما هو مخطط لها. هنا يأتي دور "الرقابة"، وهي الوجه الآخر لعملة الإدارة المالية الناجحة.
في هذا الدرس، سننتقل من التخطيط إلى الرقابة. هدفنا هو تعلم كيفية حساب وتحليل انحرافات الموازنة وتقديم توصيات للإجراءات التصحيحية. ستتعلم كيف تقارن الأداء الفعلي بالخطة التي وضعناها، وتحلل أسباب الفروقات (الانحرافات)، وتحدد الإجراءات اللازمة لتصحيح المسار. هذه المهارة هي جوهر دورة التخطيط والرقابة التي تميز المدير المالي المحترف عن المحاسب التقليدي.
1. لماذا تحليل الانحرافات؟ الإطار المفاهيمي
قبل أن نتعمق في الحسابات، من المهم أن نفهم "لماذا" نقوم بهذا التحليل. تحليل الانحرافات ليس مجرد عملية حسابية، بل هو أداة إدارية قوية للتقييم والتحكم.
نظرة عامة عن تحليل الإنحراف في الموازنة الثابتة والمرنة
لفهم الأساس النظري لتحليل الانحرافات وأهميته للإدارة، ابدأ بقراءة هذا المقال من موقع "ArabCMA".
اقرأ الأقسام من 4 إلى 7 في المقال: "ماهو تحليل الإنحراف ولماذا تحتاجه الإدارات؟": لفهم تعريفه والغرض منه. "ماهى أنواع الإنحرافات؟": للتمييز بين الانحرافات الملائمة (الإيجابية) وغير الملائمة (السلبية) بناءً على تأثيرها على صافي الدخل. "ماهى أهمية وفوائد تحليل الإنحراف؟": للتعرف على مبدأ "الإدارة بالاستثناء" (Management by Exception). "تحديد المسئولية في حدوث الإنحراف": لفهم أن الهدف هو حل المشكلات بشكل بنّاء وليس إلقاء اللوم.
باختصار، تحليل الانحرافات يساعد الإدارة على:
- تقييم الأداء: معرفة أداء الأقسام المختلفة مقارنة بالأهداف الموضوعة.
- تحديد المشكلات: لفت الانتباه إلى المجالات التي انحرفت عن الخطة، سواء للأفضل أو للأسوأ.
- اتخاذ قرارات تصحيحية: توفير أساس معلوماتي لاتخاذ إجراءات لتحسين الأداء في المستقبل.
- تحسين التخطيط المستقبلي: قد تكشف الانحرافات أن الموازنة نفسها كانت غير واقعية، مما يستدعي تعديل المعايير في الفترات القادمة.
عملية تحليل الانحرافات واتخاذ الإجراءات التصحيحية هي عملية مستمرة يمكن تلخيصها في الدورة التالية:

2. كيف نحسب الانحرافات؟ (الجزء العملي)
الخطوة الأولى في التحليل هي حساب الانحرافات. للقيام بذلك بفعالية، لا نقارن الأداء الفعلي بالموازنة "الثابتة" (Static Budget) التي أعددناها لمستوى نشاط واحد متوقع. بدلاً من ذلك، نستخدم "الموازنة المرنة" (Flexible Budget) التي تعدل أرقام الموازنة لتتناسب مع مستوى النشاط الفعلي الذي تم تحقيقه. هذا يسمح لنا بعزل الانحرافات الناتجة عن كفاءة التشغيل (مثل استخدام كمية أكبر من المواد) عن الانحرافات الناتجة عن تغير حجم المبيعات.
سيتم التركيز هنا على تحليل انحرافات التكاليف المباشرة (المواد والعمالة) لأنها الأكثر شيوعاً وتأثيراً في الشركات الصناعية.
مبادئ محاسبة التكاليف ( حسب 225 ) | تحليل انحرافات المواد والأجور المباشرة
هذا الفيديو من قناة "القاسمي تيوب" يقدم شرحاً عملياً ممتازاً باللغة العربية لكيفية حساب انحرافات المواد المباشرة والأجور المباشرة مع مثال رقمي واضح. شاهد الفيديو بالكامل لتطبيق المفاهيم.
شاهد الفيديو بتركيز (المدة تقريباً 13 دقيقة). ركز على النقاط التالية: تحليل انحرافات المواد (من 00:51 إلى 10:51): تابع خطوات حساب الانحراف الإجمالي، ثم تحليله إلى "انحراف سعر" و "انحراف كمية". افهم جيداً المعادلات وكيفية تفسير النتائج (ملائم/غير ملائم). تحليل انحرافات الأجور (من 10:51 إلى النهاية): لاحظ التشابه في المنطق مع انحرافات المواد، حيث يتم تحليل الانحراف الإجمالي إلى "انحراف معدل" (السعر) و "انحراف كفاءة" (الكمية/الزمن).
دعنا نلخص المعادلات الرئيسية التي تم شرحها في الفيديو:
أ. انحرافات المواد المباشرة (Direct Material Variances)
-
انحراف السعر (Price Variance): يقيس الفرق بين ما دفعناه فعلياً ثمناً للمواد وما كان يجب أن ندفعه.
- المسؤولية: تقع عادة على مدير المشتريات.
- تفسير: انحراف غير ملائم قد يعني فشل في الحصول على خصومات، أو شراء مواد بجودة أعلى من المطلوب، أو ارتفاع غير متوقع في أسعار السوق.
-
انحراف الكمية (Quantity/Usage Variance): يقيس كفاءة استخدام المواد في الإنتاج.
- المسؤولية: تقع عادة على مدير الإنتاج.
- تفسير: انحراف غير ملائم قد يعني وجود هالك غير طبيعي، أو استخدام عمالة غير مدربة، أو استخدام مواد ذات جودة منخفضة تتطلب كميات أكبر.
ب. انحرافات الأجور المباشرة (Direct Labor Variances)
-
انحراف المعدل (Rate Variance): يقيس الفرق بين معدل الأجر الفعلي المدفوع والمعدل المعياري.
- المسؤولية: تقع على مدير الموارد البشرية أو مدير الإنتاج.
- تفسير: انحراف غير ملائم قد يعني استخدام عمالة ذات مهارة أعلى (وتكلفة أعلى) من المطلوب، أو دفع أجر إضافي غير مخطط له.
-
انحراف الكفاءة (Efficiency Variance): يقيس كفاءة العمالة في إنجاز العمل.
- المسؤولية: تقع على مدير الإنتاج.
- تفسير: انحراف غير ملائم قد يعني وجود أعطال في الآلات، أو استخدام عمالة غير مدربة، أو ضعف الإشراف.
اختبر فهمك!
لإنتاج وحدة واحدة من المنتج "س"، المعيار هو استخدام 2 كجم من المواد بسعر معياري 10 ريال للكيلو. في شهر مايو، أنتجت الشركة 1,000 وحدة، واشترت واستخدمت 2,150 كجم من المواد بتكلفة إجمالية 20,425 ريال.
المطلوب: قم بحساب انحراف السعر وانحراف الكمية للمواد المباشرة، وحدد ما إذا كان كل منهما ملائماً أم غير ملائم.
Show answer
المعطيات:
- الكمية الفعلية المستخدمة: 2,150 كجم
- السعر الفعلي: 20,425 ريال / 2,150 كجم = 9.5 ريال/كجم
- الكمية المعيارية للإنتاج الفعلي: 1,000 وحدة × 2 كجم/وحدة = 2,000 كجم
- السعر المعياري: 10 ريال/كجم
1. حساب انحراف السعر:
بما أن السعر الفعلي أقل من المعياري، فالنتيجة ملائمة (Favorable). لقد وفرنا 1,075 ريال بسبب الشراء بسعر أقل.
2. حساب انحراف الكمية:
بما أن الكمية الفعلية المستخدمة أكبر من المعيارية، فالنتيجة غير ملائمة (Unfavorable). لقد تكبدنا تكلفة إضافية بقيمة 1,500 ريال بسبب استخدام كمية مواد أكثر من اللازم.
تحليل مبدئي: قد يكون انخفاض جودة المواد (الذي أدى لانحراف السعر الملائم) هو سبب زيادة الهالك (مما أدى لانحراف الكمية غير الملائم). هنا تظهر أهمية تحليل العلاقة بين الانحرافات.
3. الصورة الأكبر: انحرافات التكاليف غير المباشرة والمبيعات
بالإضافة إلى المواد والعمالة، يمكن أيضاً تحليل انحرافات التكاليف الصناعية غير المباشرة (المتغيرة والثابتة) وانحرافات المبيعات. لن نتعمق في معادلاتها المعقدة هنا، لكن من المهم أن تعرف بوجودها كمفهوم.
للحصول على نظرة شاملة عن الأنواع الأخرى من الانحرافات والجانب الإداري منها، شاهد هذا الفيديو باللغة الإنجليزية. على الرغم من اللغة، إلا أن الرسوم التوضيحية والمنطق المتبع واضحان جداً ويكملان ما تعلمته باللغة العربية.
شاهد المقاطع التالية (المدة الإجمالية حوالي 8 دقائق): انحرافات التكاليف المتغيرة غير المباشرة (من 20:03 إلى 23:57): انتبه إلى انحراف الإنفاق (Spending) وانحراف الكفاءة (Efficiency). انحرافات التكاليف الثابتة غير المباشرة (من 23:57 إلى 26:58): ركز على فهم انحراف الإنفاق (Spending) وانحراف الحجم (Volume). انحرافات المبيعات (من 26:58 إلى 30:18): شاهد كيف يتم تحليل انحراف السعر وانحراف الحجم للمبيعات.
4. من التحليل إلى التوصية: تقرير الانحرافات
الخطوة الأخيرة والأهم هي تجميع هذه التحليلات في تقرير واضح وتقديم توصيات قابلة للتنفيذ للإدارة. الرقم وحده لا يكفي؛ يجب أن تروي قصة الأداء.
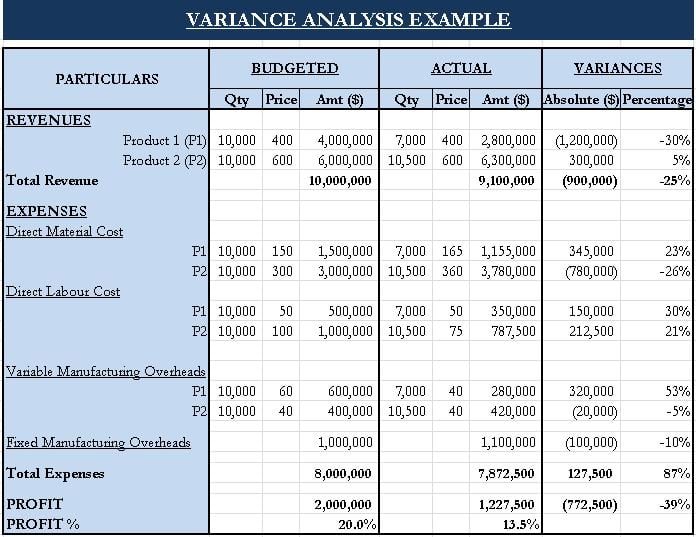
عند تقديم توصياتك، ضع في اعتبارك ما يلي:
- ابحث عن السبب الجذري: الانحراف هو مجرد عرض. هل انحراف الكمية غير الملائم سببه آلات قديمة، أم مواد رديئة، أم نقص تدريب؟
- انظر إلى العلاقات المتبادلة: هل انحراف السعر الملائم (شراء مواد رخيصة) تسبب في انحراف كمية غير ملائم (زيادة الهالك) وانحراف كفاءة عمل غير ملائم (بطء الإنتاج)؟ قد تكون الصفقة الرابحة ظاهرياً قد كلفت الشركة أكثر في النهاية.
- اجعل توصياتك محددة وقابلة للتنفيذ:
- بدلاً من قول: "يجب أن نحسن كفاءة استخدام المواد".
- قل: "أوصي بتدريب فريق الإنتاج الجديد على تقنيات تقليل الهالك، ومراجعة مواصفات المواد مع المورد الحالي لضمان مطابقتها للمعايير".
خلاصة الدرس
لقد أكملنا اليوم دورة التخطيط والرقابة. الآن أنت لا تضع الموازنات فقط، بل تستخدمها كأداة حية لإدارة الأداء.
أهم الأفكار الرئيسية:
- تحليل الانحرافات هو جوهر الرقابة المالية، حيث يقارن الأداء الفعلي بالمعايير الموضوعة.
- يتم تحليل الانحرافات الإجمالية إلى مكونات أصغر (مثل السعر والكمية للمواد، والمعدل والكفاءة للعمل) لتحديد السبب الجذري وتحديد المسؤولية بشكل بنّاء.
- الانحرافات يمكن أن تكون ملائمة (تزيد الربح) أو غير ملائمة (تقلل الربح)، لكن الأهم هو فهم سبب حدوثها.
- الهدف النهائي ليس مجرد حساب الأرقام، بل تقديم توصيات عملية للإدارة لتحسين الأداء المستقبلي.
ماذا بعد؟
بعد أن أتقنا التخطيط طويل الأجل (الموازنات الشاملة) والرقابة عليه، سنحول انتباهنا في الوحدة القادمة إلى الإدارة المالية اليومية. درسنا التالي سيبدأ أولى خطواتنا في "إدارة رأس المال العامل"، حيث سنتعلم كيفية حساب رأس المال العامل، ودورة التشغيل، ودورة التحويل النقدي. سنرى كيف تضمن الإدارة الفعالة للأصول والخصوم المتداولة أن الشركة لديها السيولة الكافية لتلبية التزاماتها اليومية بسلاسة وكفاءة.