Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك،
في الدروس السابقة، قمنا ببناء الموازنة الشاملة خطوة بخطوة، بدءاً من موازنة المبيعات، مروراً بالموازنات التشغيلية (الإنتاج، المشتريات، المصروفات)، وصولاً إلى الدرس الأخير الذي قمنا فيه بتجميع الموازنة النقدية لتخطيط سيولة الشركة. الآن، وبعد أن أصبحت لدينا كل هذه الخطط التفصيلية، حان الوقت لجمعها معاً لرسم الصورة المالية الكبرى للمستقبل.
في هذا الدرس، سنصل إلى قمة عملية التخطيط المالي بإنجاز المخرج النهائي للموازنة الشاملة. هدفنا هو تعلم كيفية إعداد قائمة الدخل التقديرية وقائمة المركز المالي التقديرية. سنرى كيف أن كل الموازنات التي أعددناها سابقاً تصب في هاتين القائمتين، مما يعطينا رؤية متكاملة ومتوقعة لربحية الشركة ومركزها المالي.
1. قائمة الدخل التقديرية (Budgeted Income Statement)
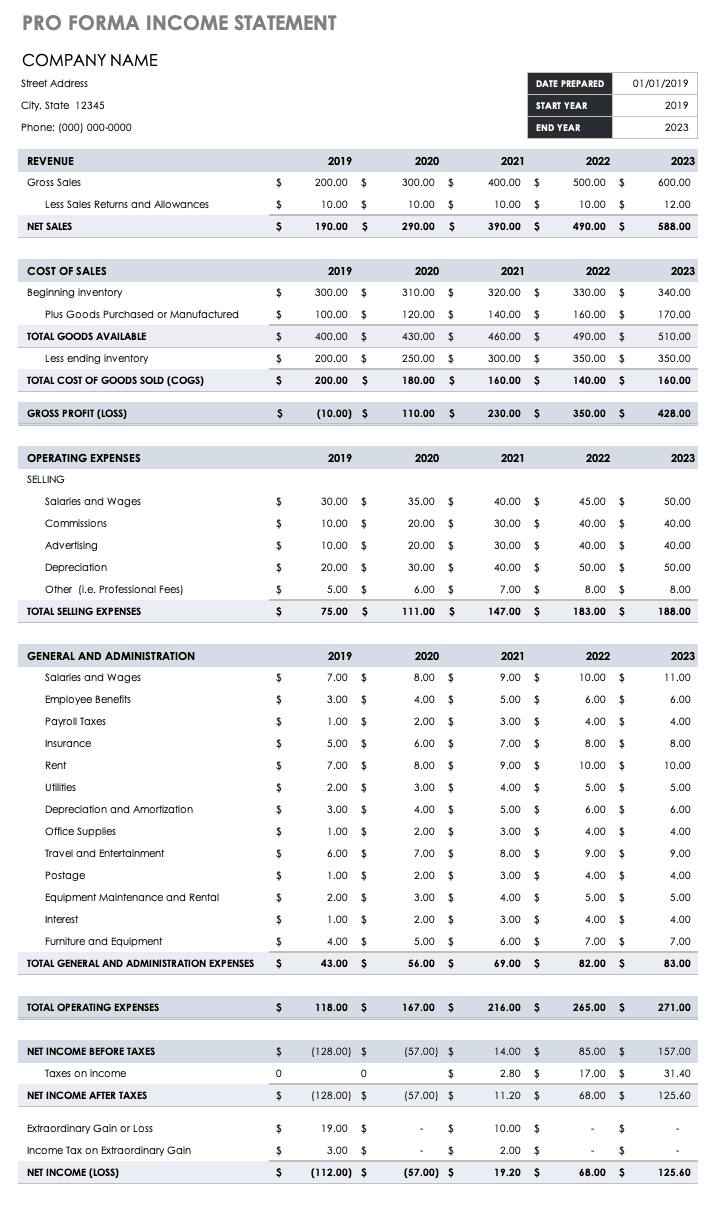
قائمة الدخل التقديرية هي ببساطة توقع لربحية الشركة في المستقبل. هيكلها لا يختلف عن قائمة الدخل الفعلية التي تعرفها جيداً، لكنها تستخدم الأرقام التقديرية من الموازنات التشغيلية المختلفة.
للبدء، دعنا نرسخ مفهوم قائمة الدخل التقديرية وأهميتها كأداة تخطيط. هذا المقال من "بوابة المحاسبة" يقدم تعريفاً واضحاً ومباشراً.
اقرأ قسمي "مفهوم قائمة الدخل التقديرية" و "خطوات وطريقة اعداد قائمة الدخل". ركز على فهم الهدف منها، وأن الاختلاف الجوهري بينها وبين القائمة الفعلية يكمن في طبيعة الأرقام (تقديرية مقابل فعلية).
من أين تأتي الأرقام؟
تُبنى قائمة الدخل التقديرية على مخرجات الموازنات الأخرى:
- الإيرادات (المبيعات): تأتي مباشرة من موازنة المبيعات.
- تكلفة المبيعات (COGS): تأتي من موازنة الإنتاج أو المشتريات، مع الأخذ في الاعتبار تكلفة المواد المباشرة، العمالة المباشرة، والتكاليف الصناعية غير المباشرة (في الشركات الصناعية)، أو تكلفة البضاعة المشتراة (في الشركات التجارية).
- المصروفات التشغيلية (البيعية والإدارية): تأتي من موازنة المصروفات البيعية والإدارية.
- مصروف الفائدة: إذا كانت الموازنة النقدية قد توقعت الحاجة إلى اقتراض، فإن مصروف الفائدة المرتبط بذلك القرض يظهر هنا.
- ضريبة الدخل: تُحسب عادة كنسبة مئوية من صافي الربح قبل الضريبة.
لمشاهدة تطبيق عملي ومبسط لكيفية تجميع هذه العناصر معاً، شاهد الفيديو التالي.
ببساطه ازاى تعمل موازنة تقديرية لشركتك وتتوقع ايراداتك ومصروفاتك
يقدم هذا الفيديو مثالاً عملياً لشركة تجارية، موضحاً كيفية الانتقال من موازنة المبيعات والمشتريات والمصروفات إلى بناء قائمة دخل تقديرية بسيطة.
شاهد المقطع من 05:45 إلى 06:48. ركز على كيفية استخدام الأرقام التي تم تقديرها سابقاً (المبيعات، تكلفة المبيعات، المصروفات العمومية) للوصول إلى مجمل الربح وصافي الربح التقديري.
2. قائمة المركز المالي التقديرية (Budgeted Balance Sheet)
هذه هي المحطة الأخيرة والأكثر أهمية في عملية إعداد الموازنات. قائمة المركز المالي التقديرية (أو الميزانية العمومية التقديرية) هي لقطة مستقبلية للمركز المالي للشركة، توضح ما ستمتلكه الشركة (الأصول) وما عليها من التزامات (الخصوم وحقوق الملكية) في نهاية فترة الموازنة.
إنها بمثابة "الاختبار النهائي" الذي يؤكد أن جميع أجزاء الموازنة الشاملة متسقة ومتوازنة.
كيف نجمع مكوناتها؟
هنا تظهر عبقرية الترابط بين جميع الموازنات:
-
الأصول:
- النقدية (Cash): هذا هو الرابط الأهم بالدرس السابق. رصيد النقدية هنا هو رصيد النقد آخر الفترة من الموازنة النقدية.
- الذمم المدينة (Accounts Receivable): تُحسب من موازنة المبيعات وسياسة التحصيل (أي المبيعات الآجلة التي لم تُحصّل بعد).
- المخزون (Inventory): يأتي من موازنة الإنتاج أو المشتريات (قيمة مخزون آخر المدة المخطط له).
- الأصول الثابتة: تبدأ بالرصيد السابق، يُضاف إليها أي مشتريات رأسمالية مخطط لها، ويُطرح منها الإهلاك المتوقع.
-
الخصوم:
- الذمم الدائنة (Accounts Payable): تُحسب من موازنة المشتريات وسياسة السداد (أي المشتريات الآجلة التي لم تُسدد بعد).
- القروض قصيرة الأجل (Notes Payable): إذا أظهرت الموازنة النقدية حاجة للاقتراض، يظهر رصيد القرض هنا كالتزام.
- ضرائب مستحقة الدفع: المبلغ المحسوب في قائمة الدخل التقديرية والذي لم يُسدد بعد.
-
حقوق الملكية:
- رأس المال: الرصيد السابق (ما لم يكن هناك خطط لإصدار أسهم جديدة).
- الأرباح المحتجزة (Retained Earnings): هذا هو الرابط الرئيسي الثاني. تُحسب كالتالي:
- رصيد الأرباح المحتجزة أول الفترة
- + صافي الدخل (من قائمة الدخل التقديرية التي أعددناها للتو)
- - توزيعات الأرباح المخطط لها (من قسم التمويل في الموازنة النقدية)
- = رصيد الأرباح المحتجزة آخر الفترة

3. تطبيق عملي: إعداد قائمة المركز المالي التقديرية
الآن، لننتقل إلى الجزء العملي. الفيديو التالي يقدم شرحاً تفصيلياً ومثالاً رقمياً شاملاً لكيفية إعداد الميزانية العمومية التقديرية خطوة بخطوة. هذا الفيديو مهم جداً لأنه يجسد كل ما تحدثنا عنه.
محاضرة 19: الميزانية العمومية التقديرية
هذا الفيديو هو الجزء الأهم في درسنا اليوم. سيأخذك في رحلة عملية لإعداد ميزانية عمومية تقديرية من الألف إلى الياء، موضحاً كيفية حساب كل بند، وكيفية التعامل مع الفائض أو العجز المالي.
شاهد المقطع بتركيز من 06:50 إلى 26:30. قد يبدو طويلاً، لكنه يغطي العملية بأكملها: تقدير البنود المرتبطة بالمبيعات: لاحظ كيف يتم تقدير النقدية، المدينون، البضاعة، والدائنون بناءً على نسبة التغير في المبيعات. تقدير البنود الأخرى: انتبه إلى كيفية التعامل مع الأصول الثابتة (تراكمية) والأرباح المحتجزة (تراكمية أيضاً). تحديد الفائض أو العجز: ركز جيداً على الجزء الأخير (بعد الدقيقة 23:41) الذي يشرح ماذا يعني عندما لا تتوازن الميزانية في البداية، وكيف نحدد ما إذا كان هناك "عجز" (حاجة للتمويل) أو "فائض" (أموال متاحة للاستثمار). هذه هي وظيفتك كمدير مالي.
اختبر فهمك!
شركة تبدأ العام برصيد أرباح محتجزة قدره 200,000 ريال. خلال العام، تتوقع الشركة تحقيق صافي دخل (من قائمة الدخل التقديرية) بقيمة 80,000 ريال. كما تخطط الشركة لتوزيع أرباح نقدية على المساهمين بقيمة 30,000 ريال.
المطلوب: ما هو رصيد الأرباح المحتجزة الذي سيظهر في قائمة المركز المالي التقديرية في نهاية العام؟
Show answer
يتم حساب رصيد الأرباح المحتجزة في نهاية العام كالتالي:
- رصيد أول الفترة: 200,000 ريال
- يُضاف: صافي الدخل التقديري: + 80,000 ريال
- يُطرح: توزيعات الأرباح المخططة: - 30,000 ريال
- رصيد آخر الفترة = 200,000 + 80,000 - 30,000 = 250,000 ريال.
هذا هو الرقم الذي سيظهر في قسم حقوق الملكية في قائمة المركز المالي التقديرية.
خلاصة الدرس
لقد وصلنا اليوم إلى نهاية رحلة إعداد الموازنة الشاملة. لقد رأينا كيف أن كل خطة صغيرة تساهم في بناء صورة مالية مستقبلية متكاملة للشركة.
أهم الأفكار الرئيسية:
- قائمة الدخل التقديرية تتنبأ بربحية الشركة المستقبلية، وتعتمد على مخرجات موازنات المبيعات والتكاليف والمصروفات.
- قائمة المركز المالي التقديرية تتنبأ بالوضع المالي للشركة، وهي الاختبار النهائي لتوازن وتكامل جميع الموازنات.
- هناك روابط حيوية بين القوائم: صافي الدخل من قائمة الدخل يُضاف إلى الأرباح المحتجزة في الميزانية، ورصيد النقدية من الموازنة النقدية هو بند النقدية في الميزانية.
- إذا لم تتوازن الميزانية التقديرية (الأصول ≠ الخصوم + حقوق الملكية)، فهذا يشير إلى عجز أو فائض في التمويل، مما يتطلب منك كمدير مالي اتخاذ قرارات استباقية لمعالجته.
ماذا بعد؟
لقد أنجزنا "خطة" العمل المالية. ولكن كما تعلم، نادراً ما تسير الأمور تماماً كما هو مخطط لها. الخطوة التالية في الإدارة المالية هي "الرقابة". في الدرس القادم، سندخل في موضوع "حساب وتحليل انحرافات الموازنة وتقديم توصيات للإجراءات التصحيحية". سنتعلم كيف نقارن الأداء الفعلي بالخطة التي وضعناها، ونحلل أسباب الفروقات (الانحرافات)، ونتخذ الإجراءات اللازمة لتصحيح المسار. هذا هو جوهر دورة التخطيط والرقابة التي تميز المدير المالي المحترف.