Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك في درس جديد في رحلتنا نحو الاحتراف المالي.
في درسنا السابق، تناولنا أحد المخاطر المالية الرئيسية القادمة من الأسواق العالمية وهو مخاطر أسعار الصرف، وتعلمنا كيفية التعرف على أنواعها وأساليب إدارتها. اليوم، سنستكمل مسيرتنا في إدارة المخاطر المالية بالتركيز على خطر آخر لا يقل أهمية ويؤثر على كل الشركات تقريباً: مخاطر أسعار الفائدة.
بصفتك مديراً مالياً مستقبلياً، فإن فهم كيفية تأثير التغيرات في أسعار الفائدة على تكاليف ديون الشركة وعوائد استثماراتها، وامتلاك الأدوات اللازمة للتعامل مع هذه التقلبات، هو صميم عملك لحماية استقرار الشركة المالي. لذا، يهدف درسنا اليوم إلى: تحديد مصادر مخاطر أسعار الفائدة وأدوات التحوط الأساسية.
1. ما هي مخاطر سعر الفائدة؟
ببساطة، مخاطر سعر الفائدة (Interest Rate Risk) هي الخسارة المحتملة في أرباح الشركة أو في قيمة أصولها والتزاماتها نتيجة للتغيرات غير المتوقعة في أسعار الفائدة في السوق.
- إذا اقترضت الشركة بمعدل فائدة متغير، فإن أي ارتفاع في أسعار الفائدة سيؤدي إلى زيادة مصروفات الفائدة وتقليل صافي الربح.
- إذا استثمرت الشركة أموالها في أداة ذات عائد ثابت (كسندات مثلاً)، فإن أي ارتفاع في أسعار الفائدة في السوق سيجعل استثمارها الحالي أقل جاذبية ويقلل من قيمته السوقية.
قبل أن نتعمق في أدوات إدارة هذه المخاطر، من المهم أن نتذكر المفهوم العام لـ "التحوط" (Hedging) الذي تعرفنا عليه في الدرس السابق. التحوط ليس محاولة للتنبؤ بالسوق وتحقيق أرباح، بل هو استراتيجية لتقليل أو إزالة المخاطر، أشبه بشراء بوليصة تأمين.
Hedging Explained - The Insurance of Investing
يقدم هذا الفيديو من قناة The Plain Bagel شرحاً مبسطاً ورائعاً لمفهوم التحوط، مستخدماً أمثلة من حياتنا اليومية لتوضيح الفكرة الأساسية.
شاهد المقاطع من بداية الفيديو حتى الدقيقة 3:09. ركز على: مقارنة التحوط ببوليصة التأمين. فكرة أن التحوط يتضمن تكلفة معينة لتجنب مشكلة أكبر. كيف يهدف التحوط إلى إضافة استثمار يتحرك عكس اتجاه الخطر الذي تواجهه.
2. مصادر مخاطر سعر الفائدة
مخاطر سعر الفائدة ليست مفهوماً واحداً، بل تنبع من عدة مصادر مختلفة. فهم هذه المصادر يساعد على تحديد طبيعة الخطر بدقة واختيار أداة التحوط المناسبة.
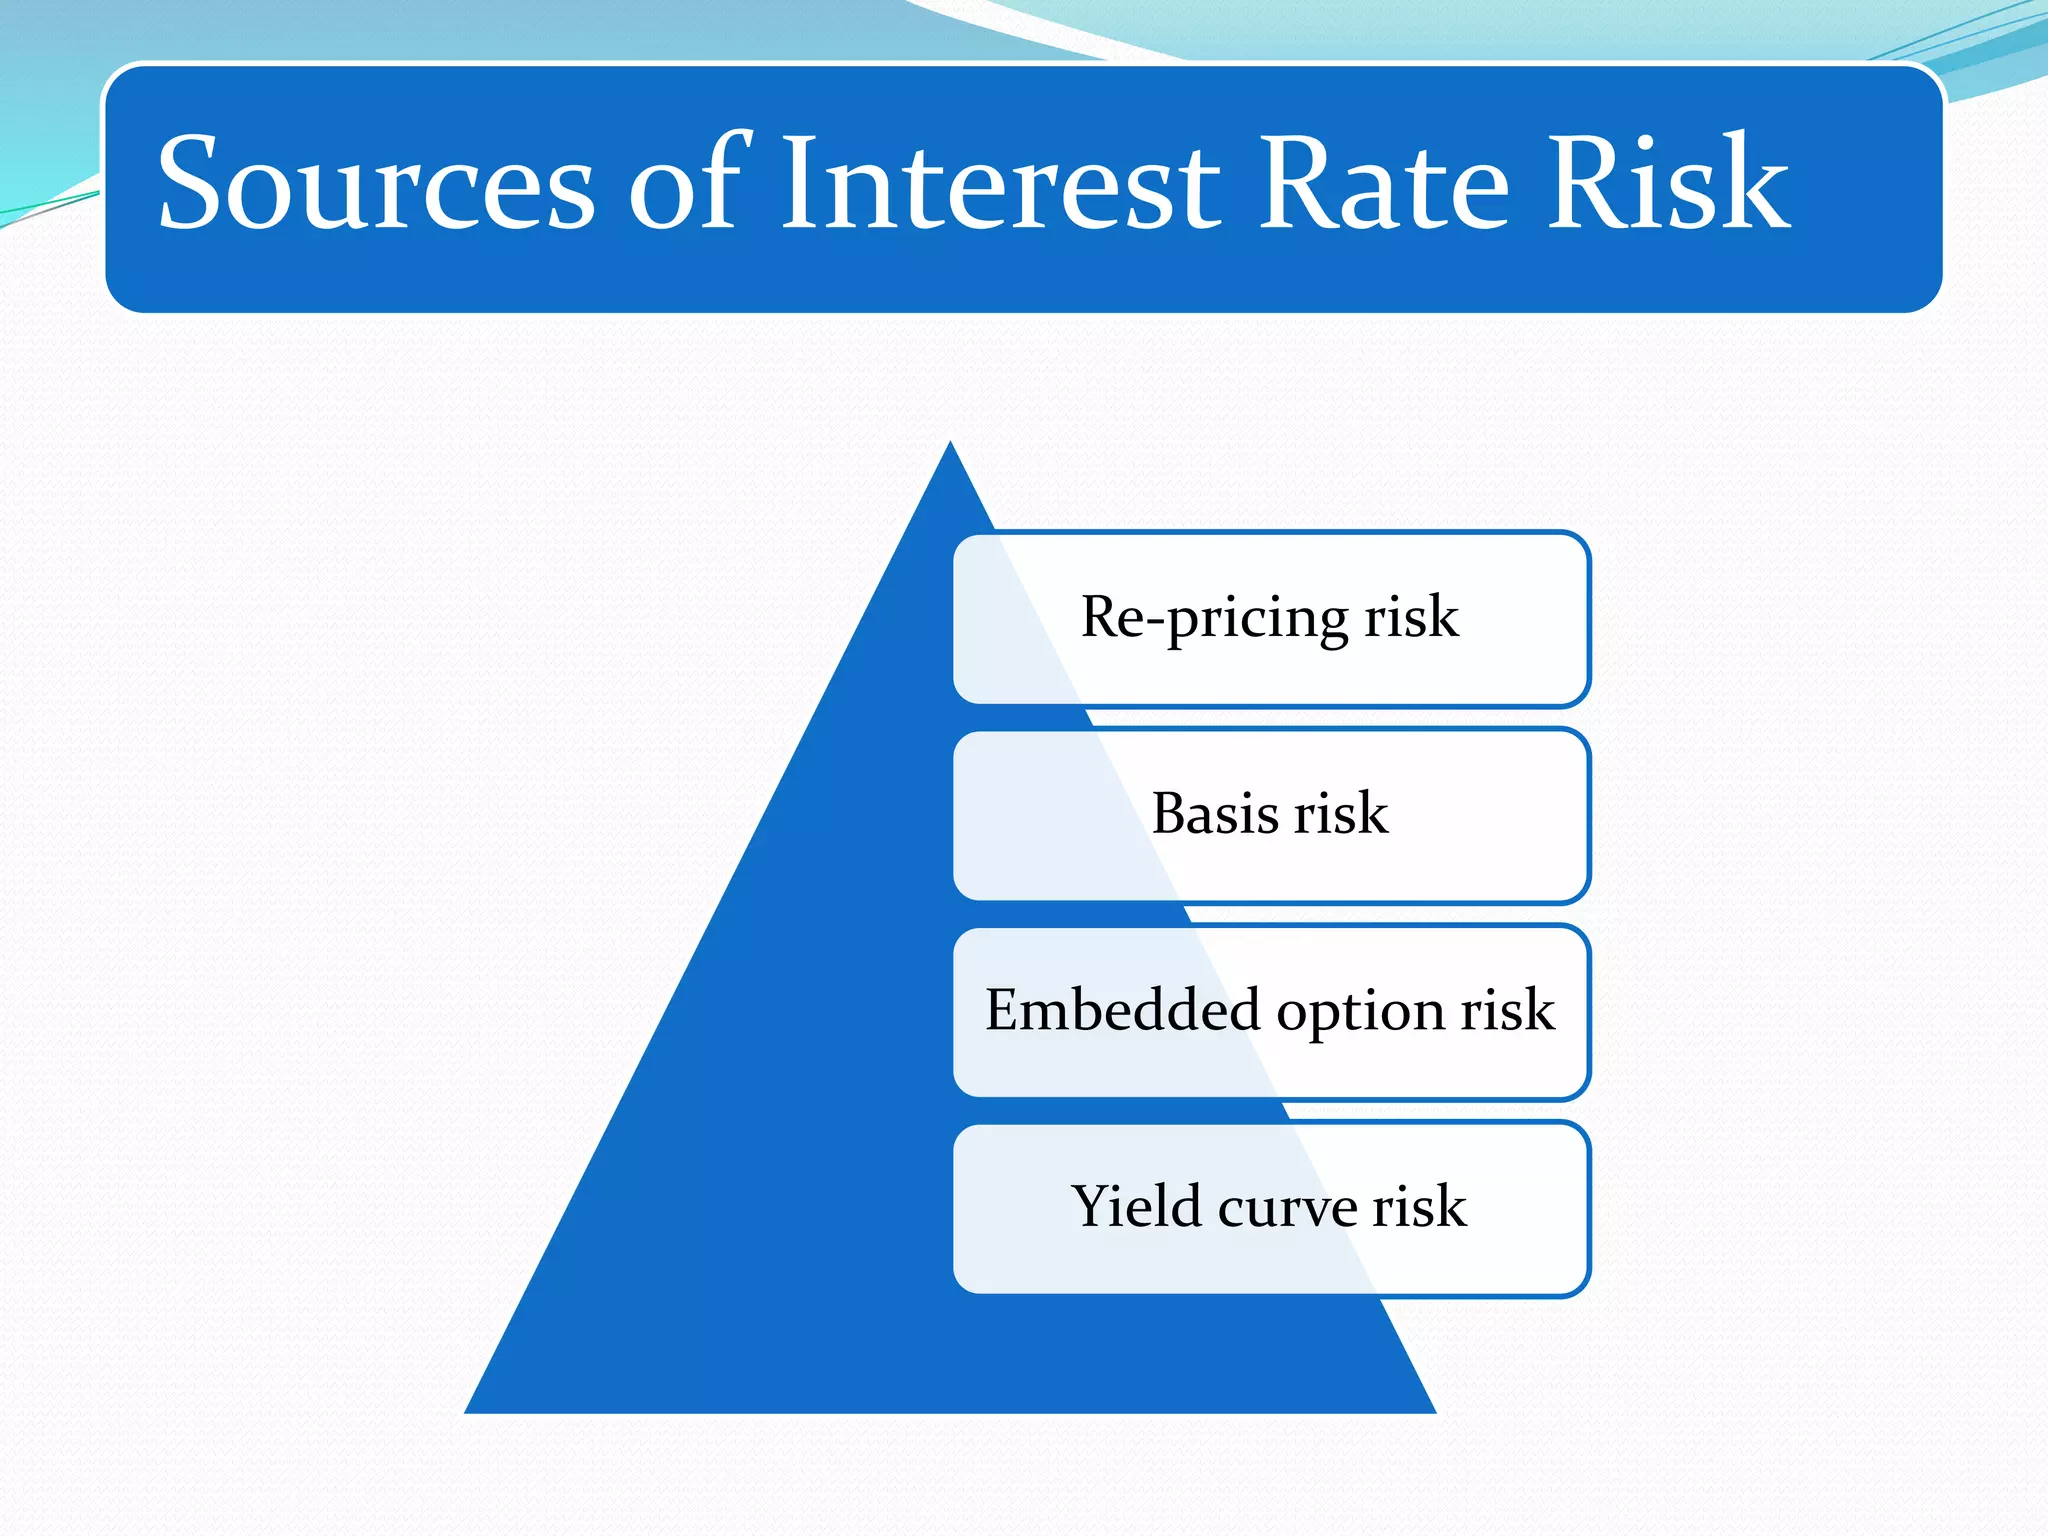
-
مخاطر إعادة التسعير (Repricing Risk): هذا هو النوع الأكثر شيوعاً. ينشأ من عدم تطابق تواريخ إعادة تسعير الأصول (مثل القروض الممنوحة للعملاء) مع تواريخ إعادة تسعير الخصوم (مثل القروض التي حصلت عليها الشركة).
- مثال عملي: شركة حصلت على قرض كبير بسعر فائدة متغير يتم تحديثه كل 3 أشهر (خصم)، وقامت بإقراض هذا المبلغ لشركة أخرى بسعر فائدة ثابت لمدة سنتين (أصل). إذا ارتفعت أسعار الفائدة في السوق، ستزيد تكلفة القرض على الشركة كل 3 أشهر، بينما يظل العائد الذي تحصل عليه ثابتاً، مما يؤدي إلى تآكل هامش الربح.
-
مخاطر منحنى العائد (Yield Curve Risk): تنشأ من التغيرات غير المتوقعة في شكل أو انحدار منحنى العائد. قد تكون الشركة محمية ضد ارتفاع أو انخفاض أسعار الفائدة بشكل متوازٍ (Parallel Shift)، لكنها تظل معرضة للخطر إذا تغير شكل المنحنى نفسه (مثلاً، ترتفع أسعار الفائدة قصيرة الأجل بينما تنخفض طويلة الأجل). هذا النوع من المخاطر أكثر تعقيداً ويتطلب أدوات تحليل متقدمة.
-
مخاطر الأساس (Basis Risk): تحدث عندما لا تتحرك أسعار الفائدة على أداتين مختلفتين بنفس المقدار تماماً، على الرغم من ارتباطهما.
- مثال عملي: شركة لديها قرض بسعر فائدة متغير مرتبط بمؤشر SAIBOR (سعر الفائدة بين البنوك السعودية). قامت الشركة بالتحوط باستخدام أداة مالية مرتبطة بمؤشر LIBOR (سعر الفائدة بين بنوك لندن). في العادة، يتحرك المؤشران معاً. لكن إذا حدثت أزمة مالية أثرت على البنوك البريطانية بشكل مختلف عن السعودية، قد يتغير الفارق (Spread) بين SAIBOR و LIBOR، مما يجعل التحوط غير كامل (Imperfect Hedge) وتتعرض الشركة لخسائر غير متوقعة.
-
مخاطر الخيارات المضمنة (Embedded Option Risk): تنشأ من الخيارات "المخفية" داخل العقود المالية.
- مثال عملي: الخيار الأكثر شيوعاً هو حق السداد المبكر للقرض. عندما يحصل شخص على قرض عقاري، غالباً ما يكون له الحق في سداد القرض مبكراً دون غرامات كبيرة. إذا انخفضت أسعار الفائدة في السوق، سيقوم المقترضون بإعادة تمويل ديونهم بأسعار أقل (أي يسددون قروضهم القديمة مبكراً). بالنسبة للبنك أو جهة الإقراض، هذا يعني أنها ستخسر أصولاً ذات عائد مرتفع وتضطر لإعادة استثمار هذه الأموال بأسعار فائدة منخفضة.
هذه المخاطر ذات أهمية قصوى، لدرجة أن الجهات التنظيمية مثل البنك المركزي السعودي (SAMA) تصدر تعليمات مفصلة للبنوك حول كيفية قياسها وإدارتها والإفصاح عنها، كما هو موضح في إطار "مخاطر أسعار الفائدة في الدفاتر البنكية (IRRBB)"، وهو ما يؤكد على الأهمية الاستراتيجية لهذا الموضوع.
3. أدوات التحوط الأساسية
بعد تحديد مصادر الخطر، ننتقل الآن إلى الجانب العملي: كيف ندير هذه المخاطر؟ سنتعرف على أهم الأدوات الأساسية المستخدمة في التحوط من تقلبات أسعار الفائدة.
أ. عقود مبادلة أسعار الفائدة (Interest Rate Swaps - IRS)
هي الأداة الأكثر استخداماً وشيوعاً في العالم. ببساطة، هو عقد بين طرفين لتبادل مدفوعات الفائدة خلال فترة زمنية محددة. الاستخدام الأكثر شيوعاً هو مبادلة مدفوعات فائدة متغيرة بمدفوعات فائدة ثابتة.
لنفهم آلية عملها بشكل دقيق، شاهد الفيديو التالي الذي يشرح المفهوم بطريقة مرئية ومبسطة.
يشرح هذا الفيديو من قناة Xpono VF بالتفصيل كيف يعمل عقد مبادلة سعر الفائدة، موضحاً كيف يمكن لشركة لديها قرض بسعر فائدة متغير أن تحوله فعلياً إلى قرض بسعر فائدة ثابت.
شاهد الفيديو بالكامل (حوالي 3 دقائق ونصف). ركز على النقاط التالية: المشكلة: الشركة لديها قرض بسعر متغير وتخشى ارتفاع أسعار الفائدة. الحل: الدخول في عقد مبادلة مع بنك، حيث تدفع الشركة للبنك سعراً ثابتاً، وفي المقابل يدفع البنك للشركة سعراً متغيراً. النتيجة: التدفق النقدي المتغير الذي تستلمه الشركة من البنك يلغي (أو يقابل) التدفق النقدي المتغير الذي تدفعه على قرضها الأصلي. صافي ما تتحمله الشركة هو السعر الثابت المتفق عليه في عقد المبادلة. المزايا والعيوب في نهاية الفيديو.
لترسيخ المفهوم بالمصطلحات العربية، لنقرأ هذا النص الذي يقدم شرحاً أكاديمياً لعقود المبادلة.
يقدم هذا المستند شرحاً تعريفياً واضحاً لعقود مبادلة أسعار الفائدة باللغة العربية.
اقرأ الجزء الذي يبدأ من العنوان "أ- عقود مبادلة أسعار الفائدة" حتى نهاية المثال في الصفحة. ركز على تعريف "دافع الفائدة الثابتة" و "دافع الفائدة المتغيرة" وأهداف كل منهما.
ب. اتفاقيات الأسعار الآجلة (Forward Rate Agreements - FRAs)
هي أداة أبسط من عقود المبادلة. الـ FRA هو عقد مباشر (Over-the-counter) بين طرفين يهدف إلى تثبيت سعر فائدة لمبلغ معين ولفترة مستقبلية واحدة. لا يتم تبادل المبلغ الأصلي، بل يتم فقط تسوية الفرق النقدي الناتج عن تغير سعر الفائدة الفعلي عن السعر المتفق عليه.
في نفس المستند السابق، يوجد تعريف للعقود الآجلة لأسعار الفائدة، والتي تشمل مفهوم اتفاقيات الأسعار الآجلة.
اقرأ الجزء المعنون "اﻟﻌﻘﻮد اﻵﺟﻠﺔ" (الجزء الأول من المستند). ركز على الفقرة التي تشرح كيف يمكن استخدام هذه العقود للوقاية من تقلب أسعار الفائدة، وكيف يمكن للمستثمر "شراء عقد آجل لأسعار فائدة بمعدل فائدة ثابت" لحماية نفسه من مخاطر ارتفاع سعر الفائدة.
الفرق الجوهري بين FRA و Swap:
- FRA: يغطي فترة فائدة واحدة في المستقبل (مثلاً، سعر الفائدة لمدة 3 أشهر ستبدأ بعد 6 أشهر من الآن).
- Swap: يغطي سلسلة من فترات الفائدة المستقبلية (مثلاً، تبادل أسعار الفائدة كل 6 أشهر على مدى 5 سنوات).
ج. خيارات أسعار الفائدة (Interest Rate Options)
تعمل هذه الأدوات كبوليصة تأمين تماماً. فهي تمنح المشتري الحق وليس الالتزام في الاستفادة من سعر فائدة معين. مقابل هذا الحق، يدفع المشتري "علاوة" (Premium).
أهم أنواعها:
-
سقف سعر الفائدة (Interest Rate Cap):
- لمن؟ للمقترض بسعر فائدة متغير.
- ماذا يفعل؟ يضع "سقفاً" أو حداً أقصى لسعر الفائدة الذي يمكن أن يدفعه المقترض. إذا ارتفع سعر الفائدة في السوق فوق هذا السقف، يقوم بائع الـ Cap بدفع الفرق للمقترض.
- النتيجة: حماية كاملة من ارتفاع أسعار الفائدة فوق مستوى معين، مع الاستفادة الكاملة إذا انخفضت أسعار الفائدة. التكلفة هي العلاوة المدفوعة مقدماً.
-
أرضية سعر الفائدة (Interest Rate Floor):
- لمن؟ للمستثمر أو المقرض بسعر فائدة متغير.
- ماذا يفعل؟ يضع "أرضية" أو حداً أدنى لسعر الفائدة الذي يمكن أن يحصل عليه المستثمر. إذا انخفض سعر الفائدة في السوق تحت هذه الأرضية، يقوم بائع الـ Floor بدفع الفرق للمستثمر.
-
ياقة سعر الفائدة (Interest Rate Collar):
- ماذا تفعل؟ هي استراتيجية تجمع بين شراء Cap وبيع Floor في نفس الوقت.
- النتيجة: المقترض يحمي نفسه من ارتفاع سعر الفائدة فوق السقف، ولكنه في المقابل يتنازل عن الاستفادة من انخفاض سعر الفائدة تحت مستوى الأرضية. الهدف من بيع الـ Floor هو أن العلاوة المستلمة منه تقلل أو تلغي تكلفة شراء الـ Cap، مما يجعلها استراتيجية تحوط منخفضة التكلفة.
اختبر فهمك!
لنفترض أنك المدير المالي لشركة إنشاءات سعودية حصلت على قرض بقيمة 50 مليون ريال بسعر فائدة متغير (SAIBOR + 2%) لمدة 5 سنوات لتمويل بناء مشروع جديد. تتوقع الإدارة المالية أن البنك المركزي قد يرفع أسعار الفائدة خلال العامين القادمين للسيطرة على التضخم.
- ما هو المصدر الرئيسي لمخاطر سعر الفائدة الذي تواجهه الشركة؟
- تريد الإدارة تثبيت مصروفات الفائدة بشكل كامل لإعداد موازنة دقيقة للمشروع. ما هي الأداة الأنسب لتحقيق هذا الهدف؟
- تريد الإدارة الحماية من الارتفاع الكبير في أسعار الفائدة، ولكنها في نفس الوقت تريد الاستفادة إذا انخفضت أسعار الفائدة بشكل غير متوقع. ما هي الأداة الأنسب لهذا السيناريو؟
Show answer
-
مصدر الخطر: المصدر الرئيسي هو مخاطر إعادة التسعير (Repricing Risk)، لأن تكلفة القرض (الخصوم) متغيرة وتتأثر بتقلبات السوق، بينما إيرادات المشروع قد تكون ثابتة أو غير مرتبطة مباشرة بأسعار الفائدة.
-
أداة التثبيت الكامل: الأداة الأنسب هي عقد مبادلة سعر الفائدة (Interest Rate Swap). ستقوم الشركة بالدخول في عقد مبادلة تدفع بموجبه سعر فائدة ثابت، وتستلم مقابله سعراً متغيراً (SAIBOR). هذا الاستلام المتغير سيقابل الدفعة المتغيرة للقرض، مما يترك الشركة مع تكلفة فائدة صافية ثابتة.
-
أداة الحماية مع الاستفادة: الأداة الأنسب هي سقف سعر الفائدة (Interest Rate Cap). ستدفع الشركة علاوة (Premium) لشراء Cap عند مستوى معين (مثلاً 4%). إذا ارتفع SAIBOR فوق هذا المستوى، ستحصل الشركة على تعويض. وإذا انخفض SAIBOR، ستستفيد الشركة من انخفاض تكلفة قرضها، وتكون خسارتها الوحيدة هي العلاوة التي دفعتها.
خلاصة الدرس
لقد قطعنا خطوة مهمة أخرى في فهم وإدارة المخاطر المالية. اليوم، تعلمنا أن:
- مخاطر سعر الفائدة تنشأ من تأثير تقلبات أسعار الفائدة على أرباح الشركة وقيمتها، ولها أربعة مصادر رئيسية: إعادة التسعير، منحنى العائد، الأساس، والخيارات المضمنة.
- التحوط هو استراتيجية لإدارة هذه المخاطر وليس للمضاربة.
- الأدوات الأساسية للتحوط من مخاطر سعر الفائدة تشمل:
- عقود المبادلة (Swaps): لتبديل مدفوعات متغيرة بأخرى ثابتة، مما يوفر اليقين التام.
- اتفاقيات الأسعار الآجلة (FRAs): لتثبيت سعر الفائدة لفترة مستقبلية واحدة.
- الخيارات (Caps, Floors, Collars): لتوفير حماية شبيهة بالتأمين ضد التحركات غير المواتية، مع الاحتفاظ بإمكانية الاستفادة من التحركات المواتية.
ماذا بعد؟
في درسنا اليوم، تعمقنا في كيفية إدارة أحد الشروط الرئيسية للتسهيلات الائتمانية وهو "سعر الفائدة". في الدرس القادم، سنأخذ خطوة للوراء لننظر إلى الصورة الأكبر من خلال تعلم كيفية "إدارة التسهيلات الائتمانية والتفاوض على الشروط ومراقبة الالتزامات". سنتعلم كيف يتعامل المدير المالي مع البنوك، وكيف يتفاوض على شروط القروض، وكيف يضمن التزام الشركة المستمر بتعهدات القروض (Covenants). هذا سينقلنا من إدارة مكون واحد (الفائدة) إلى إدارة العلاقة التمويلية بأكملها.