Recommended resources
The freely available resources this lesson will direct you to.
- #5Cs of credit ما هى# معايير الائتمان الخمسه هل فعلا ادارة المخاطر بتعطل شغل موظفى الائتمان ؟www.youtube.com
- التسهيلات والمعاملات البنكية | أكاديمية الدارين | محاضرة 1www.youtube.com
- مهارات التفاوض على شروط القروض مع البنوك التجارية | شيء نافعwww.shynafea.com
- الاستمرار في الالتزام: التنقل بين الامتثال للعهد في تحديث ...fastercapital.com
أهلاً بك في درس جديد في رحلتنا نحو الاحتراف المالي.
في الدرس السابق، استكشفنا كيفية إدارة مخاطر أسعار الفائدة باستخدام أدوات التحوط. لقد ركزنا على مكون واحد من مكونات التمويل وهو "سعر الفائدة". اليوم، سننتقل إلى مستوى استراتيجي أعلى لنتعلم كيف ندير العلاقة التمويلية مع البنوك بشكل متكامل.
بصفتك مديراً مالياً مستقبلياً، فإن قدرتك على تأمين التمويل اللازم للشركة بشروط مواتية، وإدارة هذه العلاقة بفعالية، هي من صميم مسؤولياتك. لذا، يهدف درسنا اليوم إلى تحقيق Outcome هذا الدرس وهو: إدارة التسهيلات الائتمانية والتفاوض على الشروط ومراقبة الالتزامات.
سنقسم درسنا إلى ثلاثة محاور رئيسية:
- فهم التسهيلات الائتمانية: ما هي أنواعها المختلفة وكيف تُبنى عقودها؟
- التفاوض على الشروط: كيف تستعد للتفاوض مع البنك وما هي البنود التي يمكنك التفاوض عليها؟
- مراقبة الالتزامات: ما هي "التعهدات" (Covenants) وكيف تضمن التزام الشركة بها؟
1. فهم أنواع التسهيلات الائتمانية وهيكلها
التسهيلات الائتمانية هي عقود تبرمها الشركة مع البنك لتسهيل الحصول على الأموال (التمويل) اللازمة لعملياتها، سواء بشكل مباشر (نقدي) أو غير مباشر (ضمانات).
للبدء، لنأخذ نظرة سريعة على التصنيف الأساسي للتسهيلات الائتمانية.
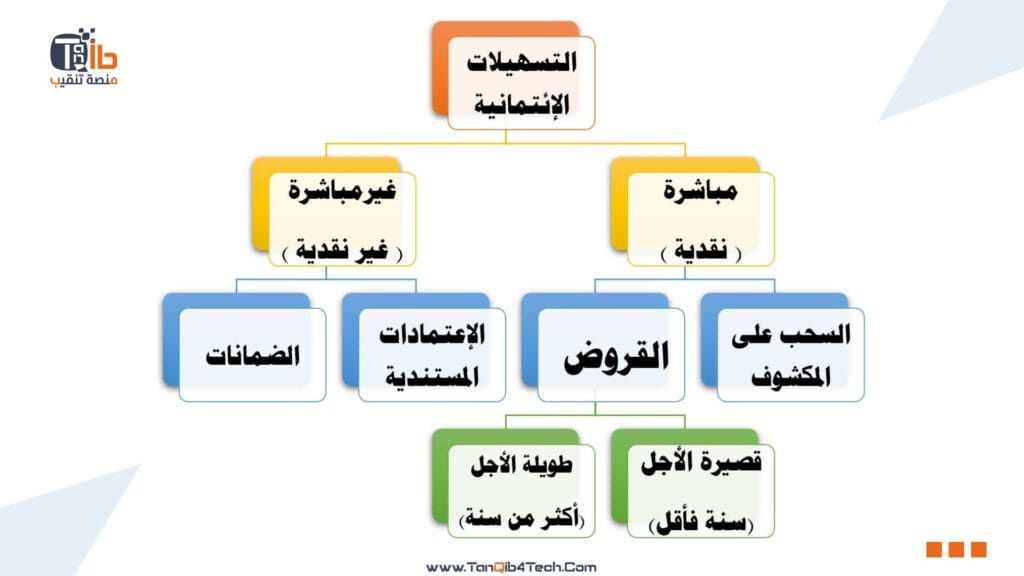
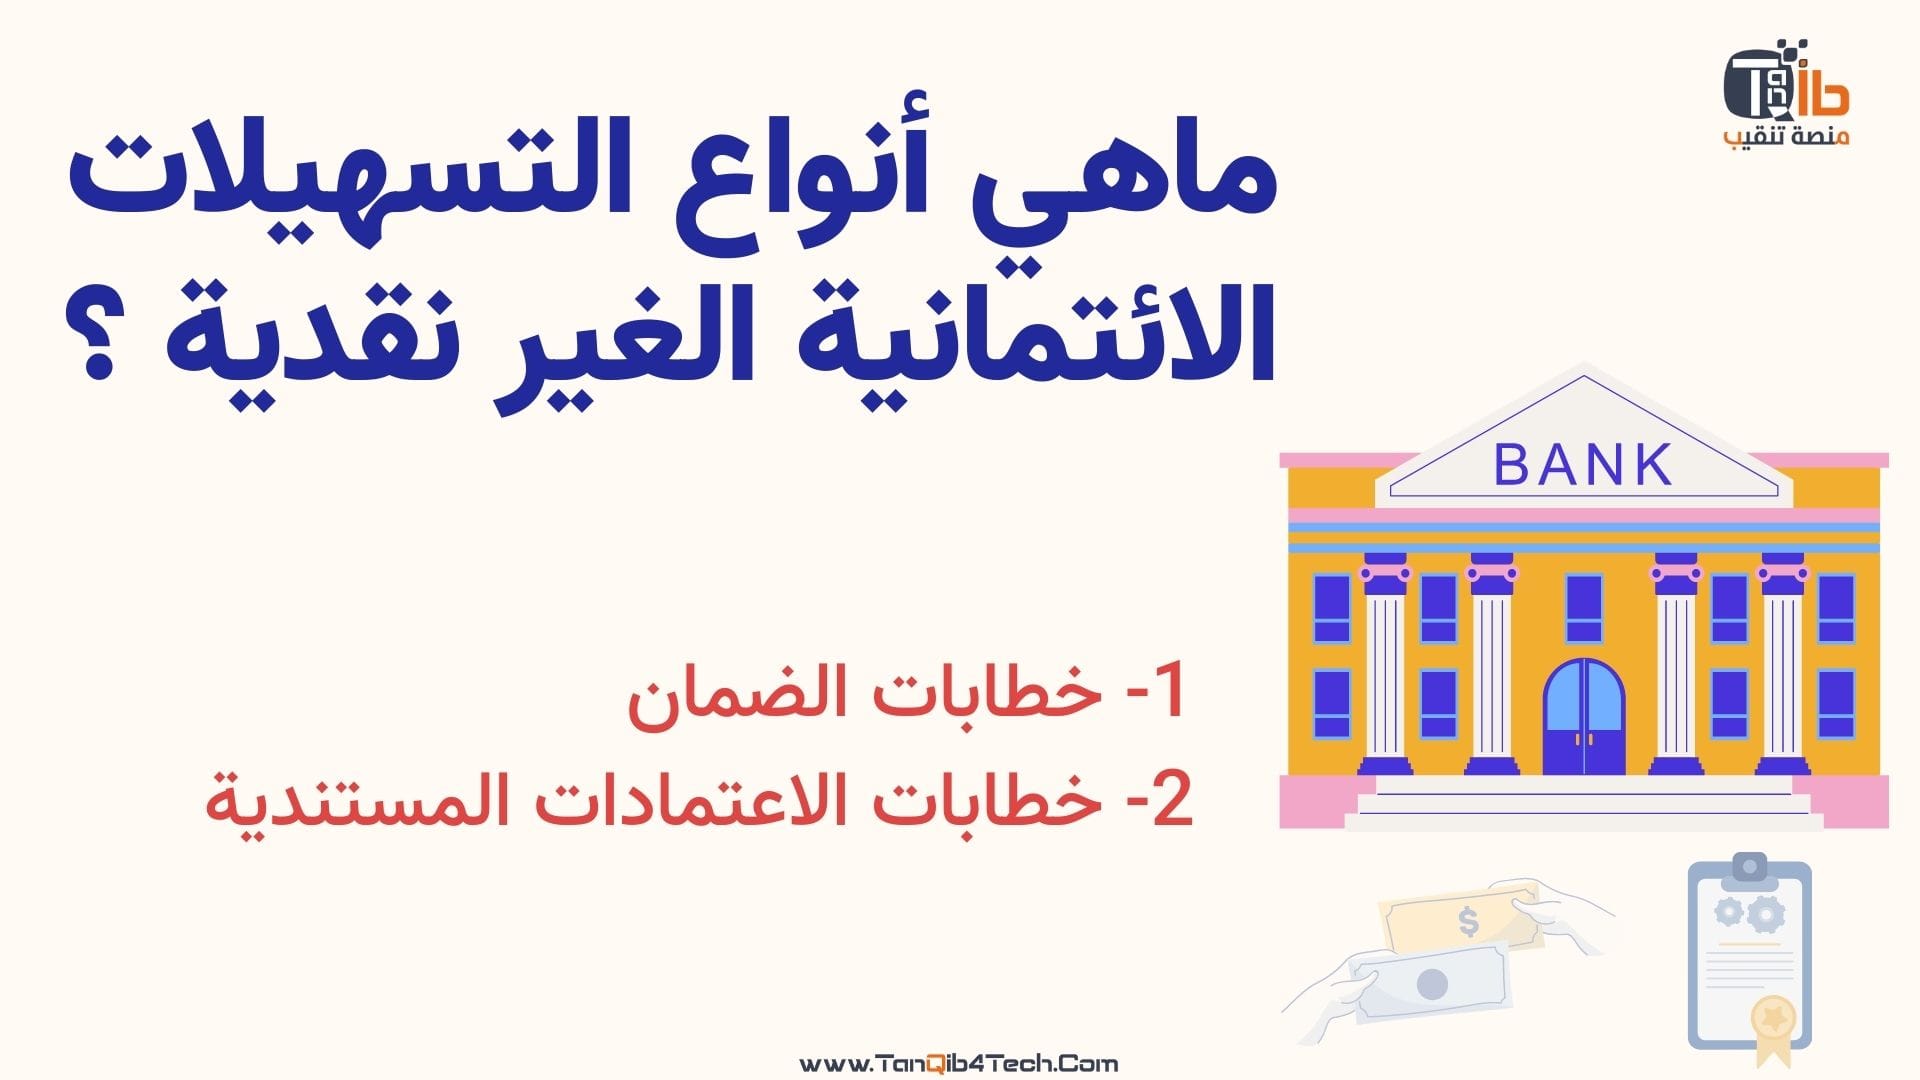
لفهم أعمق لهذه الأنواع والفرق بينها، شاهد المقطع التالي.
التسهيلات والمعاملات البنكية | أكاديمية الدارين | محاضرة 1
يقدم هذا الفيديو من أكاديمية الدارين تعريفاً عملياً للتسهيلات البنكية ويوضح الفرق بين التسهيلات المباشرة التي توفر سيولة نقدية، والتسهيلات غير المباشرة التي توفر سيولة في شكل ضمانات.
شاهد من بداية الفيديو حتى الدقيقة 06:16. ركز على: تعريف عقد التسهيلات الائتمانية والفائدة المتبادلة بين الشركة والبنك. الفرق بين التسهيلات المباشرة (قرض نقدي) والتسهيلات غير المباشرة (خطاب ضمان).
الآن بعد أن فهمنا الفكرة العامة، لنتعمق في هيكل عقد التسهيلات النموذجي. نادراً ما يكون التسهيل مجرد قرض واحد؛ بل هو "سقف ائتماني" إجمالي مقسّم إلى حدود فرعية لأنواع مختلفة من التسهيلات.
التسهيلات والمعاملات البنكية | أكاديمية الدارين | محاضرة 1
في نفس الفيديو السابق، يقدم المحاضر مثالاً عملياً رائعاً لمكونات عقد تسهيلات بقيمة 110 مليون جنيه، ويوضح كيف يتم توزيع هذا المبلغ على أنواع مختلفة من التسهيلات.
شاهد المقطع من 00:13:15 إلى 00:21:59. ركز على كيفية تقسيم سقف التسهيلات الإجمالي إلى بنود فرعية محددة مثل: خطابات الضمان (ابتدائية، نهائية، دفعة مقدمة). الاعتمادات المستندية (داخلية وخارجية). الجاري مدين (سحب على المكشوف). تمويل الأصول والقروض طويلة الأجل. لاحظ كيف أن لكل بند شروطه الخاصة المتعلقة بالعمولات والفوائد. هذا الجزء يوضح الطبيعة المركبة لإدارة التسهيلات الائتمانية.
إن فهم هذه الهيكلية هو خطوتك الأولى كمدير مالي. فدورك لا يقتصر على تسجيل العمليات المحاسبية الناتجة عن هذه التسهيلات، بل يمتد إلى تصميم هذا المزيج من التسهيلات بما يخدم أهداف الشركة التشغيلية والاستثمارية بأفضل تكلفة ممكنة.
2. مهارات التفاوض على شروط التسهيلات
الحصول على شروط تمويل ممتازة ليس حظاً، بل هو نتيجة تحضير دقيق وتفاوض ذكي. لكي تتفاوض بفاعلية، يجب أن تفهم أولاً كيف يفكر البنك.
أ. كيف يقيّم البنك طلبك؟ معايير الائتمان الخمسة (5 Cs of Credit)
تستخدم البنوك إطاراً عالمياً معروفاً لتقييم الجدارة الائتمانية لأي مقترض. فهمك لهذا الإطار يمكنك من تجهيز ملفك بشكل يلبي توقعات البنك.
#5Cs of credit ما هى# معايير الائتمان الخمسه هل فعلا ادارة المخاطر بتعطل شغل موظفى الائتمان ؟
يشرح هذا الفيديو من قناة "إزاي - خالد عوض" معايير الائتمان الخمسة التي تعتمد عليها إدارات المخاطر في البنوك لاتخاذ قرار منح الائتمان. معرفة هذه المعايير تمنحك القوة لفهم وجهة نظر البنك وتجهيز "قضيتك الاستثمارية" بشكل مقنع.
شاهد الفيديو بالكامل (حوالي 10 دقائق). ركز على فهم كل معيار من المعايير الخمسة: الشخصية (Character): سمعة العميل والتزامه الأخلاقي بالسداد. القدرة (Capacity): قدرة التدفقات النقدية للشركة على تغطية أقساط القرض. رأس المال (Capital): حجم استثمار المالك في الشركة، والذي يعمل كوسادة أمان. الضمانات (Collateral): الأصول التي يمكن للبنك حيازتها في حال التعثر. الظروف (Conditions): الظروف الاقتصادية والصناعية المحيطة التي قد تؤثر على النشاط.
ب. ساحة المفاوضات: ما الذي يمكنك التفاوض عليه؟
بعد بناء ملف قوي يثبت جدارتك الائتمانية بناءً على المعايير الخمسة، تبدأ مرحلة التفاوض الفعلية. المسودة الأولى التي يقدمها البنك هي نقطة البداية وليست النهاية. المقال التالي هو دليلك للتفاوض الذكي.
مهارات التفاوض على شروط القروض مع البنوك التجارية
يقدم هذا المقال من موقع "شيء نافع" دليلاً شاملاً وعملياً للتفاوض على شروط القروض التجارية، وهو وثيق الصلة بواقع الأعمال في منطقة الخليج.
اقرأ في هذا المقال المرحلتين التاليتين: المرحلة الأولى: بناء "قضيتك الاستثمارية" قبل الاجتماع بالبنك: اقرأ هذا الجزء لفهم كيفية ترجمة "معايير الائتمان الخمسة" إلى مستندات عملية (قوائم مالية، كشوفات حسابات، خطة عمل). ساحة المفاوضات: البنود الرئيسية التي يمكنك (ويجب عليك) التفاوض بشأنها: هذا هو الجزء الأهم. ركز على البنود الخمسة القابلة للتفاوض: سعر الفائدة: التفاوض على "الهامش (Margin)" وليس المؤشر (like SAIBOR/EIBOR). هيكل الفائدة: فهم الفرق بين الفائدة الثابتة والمتغيرة والمتناقصة. الرسوم: مثل رسوم المعالجة ورسوم الالتزام. غرامات السداد المبكر: التفاوض لإلغائها أو تخفيضها. الضمانات والتعهّدات: محاولة تقييد الضمانات وتجنب الشروط المقيدة.
خلاصة التفاوض: القوة التفاوضية تُبنى قبل الجلوس إلى الطاولة. كلما كان ملفك المالي وتوقعاتك للتدفقات النقدية أقوى وأوضح، زادت قدرتك على التفاوض على الهامش، الرسوم، وشروط المرونة الأخرى.
3. مراقبة الالتزامات (Covenant Compliance)
بعد توقيع العقد والحصول على التمويل، تبدأ مرحلة لا تقل أهمية: الالتزام بشروط العقد طوال مدته. تحتوي اتفاقيات القروض على "تعهّدات" (Covenants) وهي قواعد وشروط يجب على الشركة الالتزام بها. الإخلال بهذه التعهدات يمكن أن يؤدي إلى عواقب وخيمة.
أ. ما هي التعهدات وأنواعها؟
لنفهم ماهية هذه التعهدات وأنواعها المختلفة، سندرس المقال التالي.
الاستمرار في الالتزام: التنقل بين الامتثال للعهد في تحديث ...
يقدم هذا المقال من "FasterCapital" شرحاً مفصلاً لمفهوم الامتثال للتعهدات في اتفاقيات القروض، وهو موضوع حيوي لأي مدير مالي.
اقرأ الجزئين الأول والثاني من المقال: "فهم الامتثال للعهد في القروض المصرفية الكبرى": ركز على تعريف التعهدات كضمانات للمقرض، والفرق بين التعهّدات الإيجابية والسلبية. "أنواع التعهّدات الرئيسية": تعرف على الأنواع بالتفصيل، خاصةً التعهدات المالية (مثل نسب الدين إلى حقوق الملكية) والتعهدات السلبية (مثل القيود على بيع الأصول).
ب. استراتيجيات المراقبة والامتثال
معرفة التعهدات وحدها لا تكفي. يجب على الإدارة المالية وضع نظام فعال لمراقبة هذه التعهدات بشكل مستمر لضمان عدم خرقها.
الاستمرار في الالتزام: التنقل بين الامتثال للعهد في تحديث ...
في نفس المقال السابق، نجد استراتيجيات عملية للتخفيف من مخاطر عدم الامتثال.
اقرأ الجزء الخامس بعنوان "استراتيجيات التخفيف من مخاطر الامتثال للعهد". ركز على الاستراتيجيات العملية التي يمكنك تطبيقها: التقارير المالية المنتظمة والمراقبة: أهمية وجود نظام تتبع للمؤشرات المالية المطلوبة في التعهدات. إدارة المخزن المؤقت (Buffer): العمل بهامش أمان بعيداً عن حدود التعهدات. فتح التواصل مع المقرضين: إبلاغ البنك استباقياً في حال توقع أي صعوبات.
عدم الالتزام بالتعهدات (Covenant Breach) لا يعني بالضرورة نهاية العالم، لكنه يضع الشركة في موقف ضعيف. قد يترتب عليه زيادة في أسعار الفائدة، فرض رسوم إضافية، أو في أسوأ الحالات، مطالبة البنك بالسداد الفوري للقرض. لذا، فإن المراقبة الاستباقية والتواصل المفتوح مع البنك هما مفتاح إدارة هذه الالتزامات بنجاح.
اختبر فهمك!
لنفترض أن شركتك لديها تسهيل ائتماني يتضمن تعهداً مالياً (Financial Covenant) ينص على "وجوب ألا تزيد نسبة الدين إلى حقوق الملكية (Debt-to-Equity Ratio) عن 1.5".
نسبة الشركة الحالية هي 1.3.
تدرس الإدارة الآن الحصول على قرض إضافي لتمويل خط إنتاج جديد، وهذا القرض الجديد سيرفع النسبة إلى 1.6.
بصفتك المدير المالي، ما هي الإجراءات التي يجب عليك اتخاذها؟
Show answer
هنا تظهر أهمية المراقبة الاستباقية. الإجراءات المقترحة تتضمن:
-
التحليل وإبلاغ الإدارة: أول خطوة هي تحليل الأثر وإبلاغ الإدارة العليا بأن المشروع المقترح سيؤدي إلى خرق تعهد القرض الحالي، وشرح العواقب المحتملة لهذا الخرق (زيادة الفائدة، إمكانية إعلان التخلف عن السداد، إلخ).
-
التواصل مع البنك: قبل اتخاذ أي خطوة، يجب التواصل مع البنك الحالي بشكل استباقي. يمكن مناقشة الخيارات التالية:
- طلب تنازل مؤقت (Waiver): طلب موافقة البنك على تجاوز النسبة لهذه المرة فقط.
- إعادة التفاوض على التعهد (Covenant Reset): التفاوض على تعديل العقد لرفع سقف النسبة من 1.5 إلى 1.8 مثلاً، مقابل تعديل بسيط في الهامش أو رسم إضافي.
-
استكشاف بدائل التمويل: البحث عن طرق لتمويل المشروع دون خرق التعهد، مثل:
- تمويل جزء من المشروع عن طريق حقوق الملكية (زيادة رأس المال أو أرباح محتجزة) لتقليل حجم الدين الجديد المطلوب.
- تأجيل جزء من الإنفاق للحفاظ على النسبة ضمن الحدود المسموح بها.
التصرف الأسوأ هو تجاهل التعهد والحصول على القرض الجديد على أمل ألا يلاحظ البنك، فهذا يقوض الثقة ويضع الشركة في خطر كبير.
خلاصة الدرس
لقد قمنا اليوم بتغطية دورة حياة التسهيلات الائتمانية من منظور استراتيجي، وهو ما يشكل جزءاً أساسياً من عمل المدير المالي.
- فهم التسهيلات: تعلمنا أن التسهيلات الائتمانية عبارة عن حزمة متكاملة من الأدوات النقدية وغير النقدية، ولكل منها غرضه وتكلفته.
- التفاوض: مفتاح التفاوض الناجح يكمن في التحضير الجيد (بناءً على معايير الائتمان الخمسة) والتركيز على البنود القابلة للتفاوض مثل هوامش الفائدة، الرسوم، وشروط المرونة.
- المراقبة: بعد الحصول على التمويل، تبدأ مهمة المراقبة المستمرة للتعهدات (Covenants) لضمان الامتثال وتجنب العواقب السلبية، مع الحفاظ على قنوات اتصال مفتوحة مع البنك.
ماذا بعد؟
بإتقاننا لإدارة الخزينة والمخاطر المالية، نكون قد استكملنا وحدة مهمة في رحلتنا. في الدرس القادم، سنبدأ الوحدة الأخيرة والأكثر استراتيجية في دورتنا: "الرقابة والحوكمة والقيادة المالية الاستراتيجية". سيكون درسنا الأول في هذه الوحدة بعنوان "شرح مكونات نظام الرقابة الداخلية وفق إطار COSO". سنتعلم الإطار العالمي الأشهر الذي تستخدمه الشركات لبناء بيئة رقابية قوية تضمن سلامة وموثوقية تقاريرها المالية، وهو حجر الزاوية في بناء ثقة المستثمرين ومجلس الإدارة.