Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك في درسنا الجديد.
في الوحدة السابقة، قمنا بتغطية الجانب الاستراتيجي لقرارات التمويل، وتحديداً المفاضلة بين الدين وحقوق الملكية. لقد تعلمت أن تأمين التمويل هو خطوة حيوية، ولكنها مجرد البداية. الخطوة المنطقية التالية، وهي جوهر عمل مدير الخزينة، هي إدارة هذه الأموال بكفاءة يوماً بيوم.
وهذا ينقلنا مباشرةً إلى وحدتنا الجديدة: إدارة الخزينة والمخاطر المالية. حجر الزاوية في هذه الإدارة هو القدرة على التنبؤ بالمستقبل القريب. لذلك، سيكون هدفنا في هذا الدرس هو: إعداد تنبؤات التدفقات النقدية قصيرة الأجل ومتوسطة الأجل.
سنستكشف الأدوات والتقنيات التي تمكنك من توقع التدفقات النقدية الداخلة والخارجة، مما يسمح للشركة بتجنب أزمات السيولة، واستغلال الفوائض بذكاء، واتخاذ قرارات تشغيلية واستثمارية مستنيرة. هذه المهارة تمثل انتقالاً حقيقياً من المحاسبة التاريخية إلى الإدارة المالية المستقبلية، وهي أساسية في رحلتك نحو منصب المدير المالي.
1. ما هو تنبؤ التدفقات النقدية ولماذا هو مهم؟
قبل أن نبدأ في إعداد التنبؤات، من المهم أن نفهم ما هي بالضبط ولماذا تحظى بهذه الأهمية القصوى.
للبدء، قم بقراءة هذا المقال الموجز الذي يقدم تعريفاً واضحاً وأهدافاً لإعداد الموازنة النقدية.
الموازنة النقدية التقديرية | موقع بوابة المحاسبة
يقدم هذا المقال من "موقع بوابة المحاسبة" مدخلاً ممتازاً لمفهوم الموازنة النقدية التقديرية، والتي هي الأداة الرئيسية للتنبؤ بالتدفقات النقدية.
اقرأ مقدمة المقال والجزء المعنون "اهداف اعداد الموازنة النقدية(التخطيطية) واهميتها". ركز على فهم الغرض الأساسي من هذه الأداة: الاستعداد للعجز النقدي والتخطيط لاستغلال الفائض.
كما قرأت، فإن تنبؤ التدفقات النقدية (أو الموازنة النقدية) هو تقدير لحركة النقد الداخل والخارج خلال فترة مستقبلية محددة. من المهم جداً التمييز بينه وبين المفاهيم المحاسبية الأخرى التي تعرفها جيداً:
- قائمة التدفقات النقدية (Statement of Cash Flows): هي تقرير تاريخي يوضح ما حدث بالفعل في الماضي.
- الموازنة النقدية (Cash Forecast/Budget): هي أداة تخطيطية ومستقبلية تتنبأ بما سيحدث.
- أساس الاستحقاق مقابل الأساس النقدي: بينما تعتمد قائمة الدخل والميزانية العمومية بشكل كبير على أساس الاستحقاق، فإن تنبؤ التدفقات النقدية يعتمد حصرياً على الأساس النقدي. لا يهم متى تم البيع، بل متى سيتم تحصيل النقد.
تكمن أهمية هذا التنبؤ في أنه يوفر إجابات لأسئلة حيوية:
- هل سيكون لدينا ما يكفي من النقد لدفع الرواتب والموردين الشهر القادم؟
- متى سيحدث لدينا عجز نقدي محتمل وكيف يمكننا تغطيته مسبقاً؟
- متى سيحدث لدينا فائض نقدي، وكيف يمكننا استثماره بدلاً من تركه عاطلاً؟
2. الآلية العملية: إعداد تنبؤات التدفقات النقدية قصيرة الأجل (الطريقة المباشرة)
التنبؤات قصيرة الأجل (يومية، أسبوعية، أو لمدة 13 أسبوعاً) هي الأكثر شيوعاً في إدارة الخزينة اليومية. الهدف هنا هو الدقة العالية من خلال تتبع كل تدفق نقدي متوقع. الطريقة المستخدمة لتحقيق ذلك هي الطريقة المباشرة (Direct Method)، والتي تبني التنبؤ من الأسفل إلى الأعلى.
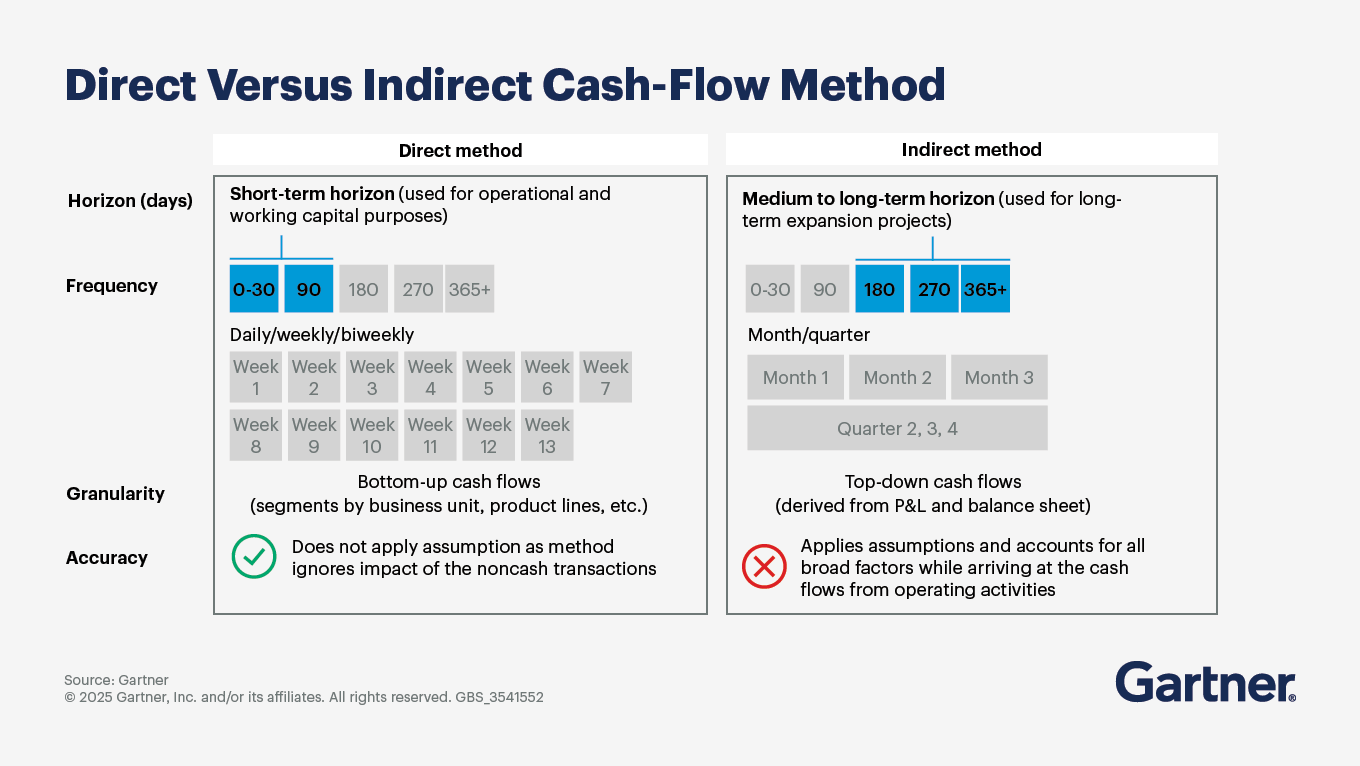
لإتقان هذه الطريقة، لا يوجد أفضل من مثال عملي مفصل. الفيديو التالي يشرح خطوة بخطوة كيفية بناء موازنة نقدية شهرية لثلاثة أشهر.
محاضرة 16: الموازنات النقدية التقديرية
يقدم هذا الفيديو محاضرة تفصيلية حول إعداد الموازنات النقدية التقديرية. سنقوم بتجزئة الفيديو لتسهيل المتابعة، حيث يغطي كل الجوانب العملية من تقدير المقبوضات إلى حساب الفائض أو العجز النهائي.
شاهد المقاطع التالية بالترتيب. ركز على فهم "آلية" العمل وليس فقط حفظ الأرقام. تقدير المقبوضات من المبيعات (01:24 - 07:23): لاحظ كيف يتم تطبيق سياسة التحصيل (جزء نقدي، وجزء على أقساط) على مبيعات كل شهر. أثر المبيعات السابقة (15:45 - 23:02): هذا جزء مهم جداً. لاحظ كيف أن التحصيلات في يناير تتأثر بمبيعات تمت في نوفمبر وديسمبر من العام السابق. المقبوضات الأخرى والإجمالي (23:02 - 26:57): انتبه إلى كيفية إضافة مصادر نقدية أخرى (مثل بيع أوراق مالية) وتجميع إجمالي المقبوضات لكل شهر. تقدير المدفوعات (26:57 - 33:23): تابع كيفية حساب المدفوعات المختلفة (أجور، مصروفات، ضرائب) مع الانتباه لتواريخ الدفع الفعلية (مثلاً، دفع الأجور في الشهر التالي). حساب صافي التدفق والرصيد النهائي (33:23 - 40:36): هذه هي الخطوة النهائية. ركز على كيفية حساب الفائض/العجز المبدئي، ثم إضافة رصيد أول المدة للوصول إلى رصيد آخر المدة، وأخيراً مقارنته بالحد الأدنى المطلوب من النقدية لتحديد الفائض أو العجز النهائي.
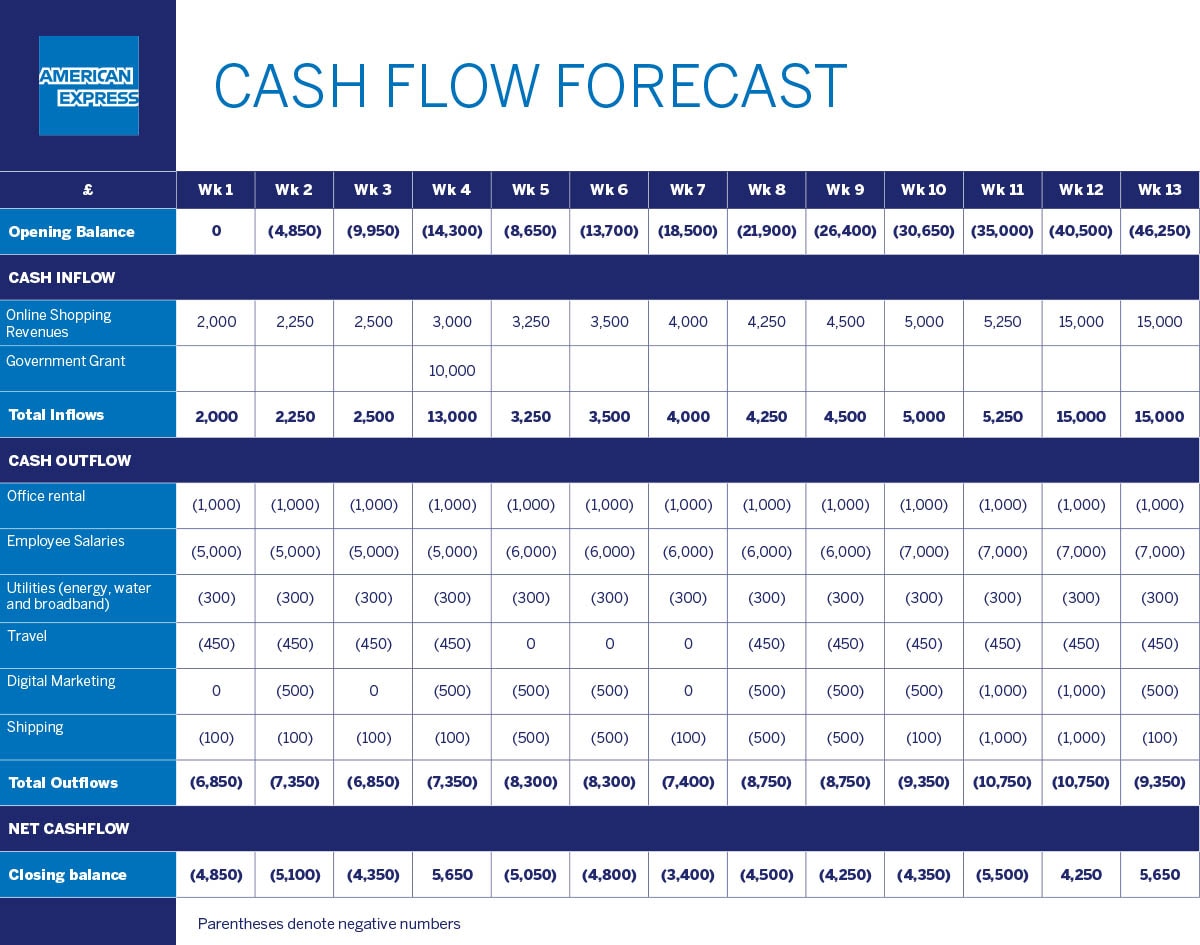
بناءً على ما شاهدته، يمكن تلخيص خطوات إعداد الموازنة النقدية بالطريقة المباشرة كالتالي:
- تحديد الفترة الزمنية: يومية، أسبوعية، شهرية.
- تقدير المقبوضات النقدية (Cash Inflows):
- التحصيلات من المبيعات (نقدية وآجلة).
- تحصيلات من مبيعات الفترات السابقة.
- مقبوضات أخرى (بيع أصول، قروض، استثمارات).
- تقدير المدفوعات النقدية (Cash Outflows):
- مدفوعات للموردين (مشتريات نقدية وآجلة).
- دفع رواتب وأجور.
- مصاريف تشغيلية (إيجار، فواتير).
- ضرائب، فوائد، أقساط قروض.
- نفقات رأسمالية (شراء أصول).
- حساب صافي التدفق النقدي:
إجمالي المقبوضات - إجمالي المدفوعات. - حساب الرصيد النقدي النهائي:
رصيد النقدية أول المدة + صافي التدفق النقدي. - مقارنة الرصيد النهائي مع الحد الأدنى المطلوب: لتحديد الفائض أو العجز والتخطيط للتمويل أو الاستثمار.
اختبر فهمك!
لنفترض أن شركة تتوقع لشهر أبريل ما يلي:
- مبيعات بقيمة 200,000 ريال. سياسة التحصيل: 70% في نفس الشهر، و30% في الشهر التالي.
- تحصيلات من مبيعات شهر مارس بقيمة 50,000 ريال.
- رواتب ستُدفع في أبريل بقيمة 80,000 ريال.
- مدفوعات للموردين بقيمة 60,000 ريال.
- رصيد النقدية في بداية أبريل هو 30,000 ريال.
احسب الرصيد النقدي المتوقع في نهاية أبريل.
Show answer
- إجمالي المقبوضات النقدية:
- من مبيعات أبريل: 200,000 * 70% = 140,000 ريال.
- من مبيعات مارس: 50,000 ريال.
- الإجمالي = 140,000 + 50,000 = 190,000 ريال.
- إجمالي المدفوعات النقدية:
- رواتب: 80,000 ريال.
- موردين: 60,000 ريال.
- الإجمالي = 80,000 + 60,000 = 140,000 ريال.
- صافي التدفق النقدي: 190,000 - 140,000 = 50,000 ريال (فائض).
- الرصيد النقدي في نهاية أبريل: رصيد أول المدة + صافي التدفق = 30,000 + 50,000 = 80,000 ريال.
3. أساليب التنبؤ لمتوسطي الأجل
عندما ننتقل إلى التنبؤات متوسطة الأجل (6-12 شهراً)، يصبح من الصعب الاعتماد فقط على جدولة التدفقات المعروفة. البنود الرئيسية، مثل المبيعات، تحتاج إلى "تنبؤ" إحصائي مبني على البيانات التاريخية. هنا، ننتقل من دور المحاسب الذي يسجل إلى دور المحلل المالي الذي ينمذج المستقبل.
الفيديو التالي سيفتح لك آفاقاً جديدة في هذا المجال، حيث يقدم أساليب تنبؤ متقدمة ولكن بشكل عملي جداً باستخدام Excel.
كورس المايسترو المالي | المحاضرة الأولى: أساليب التنبؤ المالي 1
يشرح هذا الفيديو من قناة AccFlex ERP بعمق فلسفة وأدوات التنبؤ المالي. هو مصمم لنقلك إلى مستوى التفكير الاستراتيجي الذي يتطلبه دور المدير المالي.
شاهد المقاطع التالية لفهم كيفية استخدام النماذج الإحصائية لتقدير البنود الرئيسية في موازنتك النقدية: مفهوم التنبؤ في الإدارة المالية (01:59 - 12:22): هذا المقطع مهم جداً لتغيير طريقة تفكيرك. ركز على الفرق بين المحاسبة (التي تبحث عن الدقة التاريخية) والإدارة المالية (التي تضع إطاراً للمستقبل). الهدف من التنبؤ ليس الوصول للرقم الصحيح 100%، بل وضع إطار عام للمراقبة واتخاذ القرار. الانحدار الخطي (Linear Regression) (34:21 - 46:02): هذا هو أحد أبسط وأقوى أساليب التنبؤ. ركز على كيفية استخدام دالة FORECAST.LINEAR في Excel للتنبؤ بالمبيعات المستقبلية بناءً على بيانات المبيعات التاريخية (المتغير التابع) والزمن (المتغير المستقل). التنعيم الأسي الثلاثي (ETS) وسيناريوهات التنبؤ (01:06:15 - 01:25:00): هذه طريقة أكثر تطوراً. الأهم هنا هو ليس فهم الرياضيات المعقدة وراءها، بل فهم كيف يمكن استخدام دالة FORECAST.ETS لإنشاء ثلاثة سيناريوهات (أساسي، متفائل، متشائم). هذه القدرة على تحليل السيناريوهات هي مهارة أساسية للمدير المالي.
إذن، للتنبؤ متوسط الأجل، تصبح العملية مزيجاً من الطريقتين:
- استخدم النماذج الإحصائية (مثل الانحدار الخطي أو ETS) للتنبؤ بالبنود الرئيسية غير المؤكدة مثل إيرادات المبيعات.
- أدخل هذه التوقعات في هيكل الموازنة النقدية (الطريقة المباشرة) الذي تعلمته في القسم السابق.
- استمر في جدولة البنود المعروفة (مثل أقساط القروض، الإيجارات، والرواتب المقدرة) كما فعلت من قبل.
هذا المزيج يمنحك أفضل ما في العالمين: الدقة للبنود المعروفة، وتقدير إحصائي معقول للبنود غير المؤكدة.
خلاصة الدرس
في هذا الدرس، وضعنا حجر الأساس لإدارة الخزينة الفعالة. لقد تعلمت ليس فقط "كيفية" إعداد تنبؤات التدفقات النقدية، بل أيضاً "لماذا" هي بهذه الأهمية القصوى.
أهم الأفكار الرئيسية:
- التنبؤ بالتدفقات النقدية هو أداة مستقبلية تعتمد على الأساس النقدي، وهدفها الأساسي ضمان السيولة والتخطيط المسبق.
- للتنبؤات قصيرة الأجل (حتى 13 أسبوعاً)، نستخدم الطريقة المباشرة التي تعتمد على جدولة تفصيلية للمقبوضات والمدفوعات المتوقعة.
- للتنبؤات متوسطة الأجل (6-12 شهراً)، ندمج الطريقة المباشرة مع أساليب التنبؤ الإحصائي (مثل الانحدار الخطي و ETS في Excel) لتقدير البنود الرئيسية كالمبيعات.
- القدرة على بناء سيناريوهات متعددة (متشائم، أساسي، متفائل) ترفع من القيمة الاستراتيجية للتنبؤ وتساعد في اتخاذ قرارات أكثر حصافة.
ماذا بعد؟
الآن بعد أن أصبحت قادراً على التنبؤ بالتدفقات النقدية، وتحديد متى سيحدث لديك فائض أو عجز، يأتي السؤال المنطقي التالي: ماذا نفعل حيال ذلك؟
في درسنا القادم، سنجيب على الجزء الأول من هذا السؤال، حيث سنتناول: "تطبيق استراتيجيات إدارة فوائض السيولة واختيار أدوات الاستثمار المناسبة". سنتعلم كيف نجعل النقد الفائض يعمل لصالح الشركة ويحقق عوائد إضافية، بدلاً من تركه خاملاً في الحساب البنكي.