Recommended resources
The freely available resources this lesson will direct you to.
- صناديق الاستثمار من الالف للياء #بتاع_اقتصادwww.youtube.com
- ازاي تستثمر صح في صناديق الاستثمار في النقديه والاسهم وغيرها مع اسماعيل سرهانك- منثم #الحلقه٢٠www.youtube.com
- ادارة السيولة واالحتياطيات : االستراتيجيات والسياساتuomus.edu.iq
- ماني فيللوز | الاستثمار طويل الأجل والاستثمار قصير الأجلmoneyfellows.com
أهلاً بك مجدداً!
في درسنا السابق، تعلمنا كيفية إعداد تنبؤات التدفقات النقدية، وهي المهارة التي تمكننا من النظر إلى المستقبل المالي للشركة وتحديد الفترات التي سيحدث فيها عجز أو فائض في السيولة. لقد أصبحت الآن قادراً على الإجابة على سؤال "متى؟".
الآن، حان الوقت للإجابة على سؤال "ماذا بعد؟". هذا الدرس يركز على الجانب المشرق من التنبؤ: ماذا نفعل عندما نكتشف أن الشركة سيكون لديها فائض نقدي؟ تركه في الحساب الجاري يعني إهدار فرصة لتحقيق عوائد. هدفنا اليوم هو تعلم كيفية تطبيق استراتيجيات إدارة فوائض السيولة واختيار أدوات الاستثمار المناسبة.
سنستكشف المبادئ الأساسية والأدوات العملية التي يستخدمها مديرو الخزينة المحترفون لتحويل النقد الفائض من عبء خامل إلى أصل منتج، مع الحفاظ على الأمان والسيولة. هذه المهارة هي خطوة أساسية في تحولك من تسجيل الأحداث المالية إلى إدارتها بفعالية، وهو صميم دور المدير المالي.
1. المعضلة الأساسية: الموازنة بين السيولة والربحية
قبل أن نتحدث عن استثمار الفوائض، يجب أن نفهم المبدأ الأساسي الذي يحكم جميع قرارات إدارة السيولة: المفاضلة بين السيولة والربحية.
- السيولة (Liquidity): تشير إلى مدى سهولة وسرعة تحويل الأصل إلى نقد دون خسارة كبيرة في قيمته. النقد في الحساب الجاري هو الأصل الأكثر سيولة.
- الربحية (Profitability): هي العائد الذي يمكن تحقيقه من استثمار الأموال.
العلاقة بينهما عكسية في معظم الأحيان. كلما زادت سيولة الأصل، انخفض العائد المتوقع منه، والعكس صحيح. الاحتفاظ بمبالغ نقدية كبيرة يوفر أماناً وسيولة عالية، ولكنه يأتي على حساب الربحية المفقودة (وهو ما يسمى تكلفة الفرصة البديلة).
لفهم هذا المفهوم بشكل أعمق، قم بقراءة الفقرة التالية من وثيقة بحثية حول إدارة السيولة.
ادارة السيولة واالحتياطيات : االستراتيجيات والسياسات
تشرح هذه الوثيقة من جامعة الموصل أساسيات إدارة السيولة في المؤسسات. سنقرأ جزءاً محدداً يوضح العلاقة التبادلية بين السيولة والربحية.
اقرأ الجزء الموجود في الصفحة الرابعة من المستند، والذي يبدأ بعبارة ": ان جوهر مشكلة ادارة السيولة بالنسبة للمصرف يمكن وصفها بعبارتين" وينتهي عند "ان على المصرف وضع". ركز على فهم النقطة الثانية التي تتحدث عن "العلاقة التبادلية بين سيولة المصرف وتحقيق الارباح".
كما قرأت، فإن إدارة فوائض السيولة هي فن تحقيق التوازن. الهدف ليس تحقيق أعلى عائد ممكن بأي ثمن، بل تحقيق أفضل عائد ممكن ضمن مستويات مقبولة من المخاطر والسيولة.
2. استراتيجية استثمار الفائض النقدي: السلامة، السيولة، العائد (SLY)
عندما يظهر تنبؤ التدفقات النقدية فائضاً، فإن أول خطوة هي تحديد طبيعة هذا الفائض: هل هو مؤقت (لأيام أو أسابيع) أم هيكلي (لأشهر أو أكثر)؟
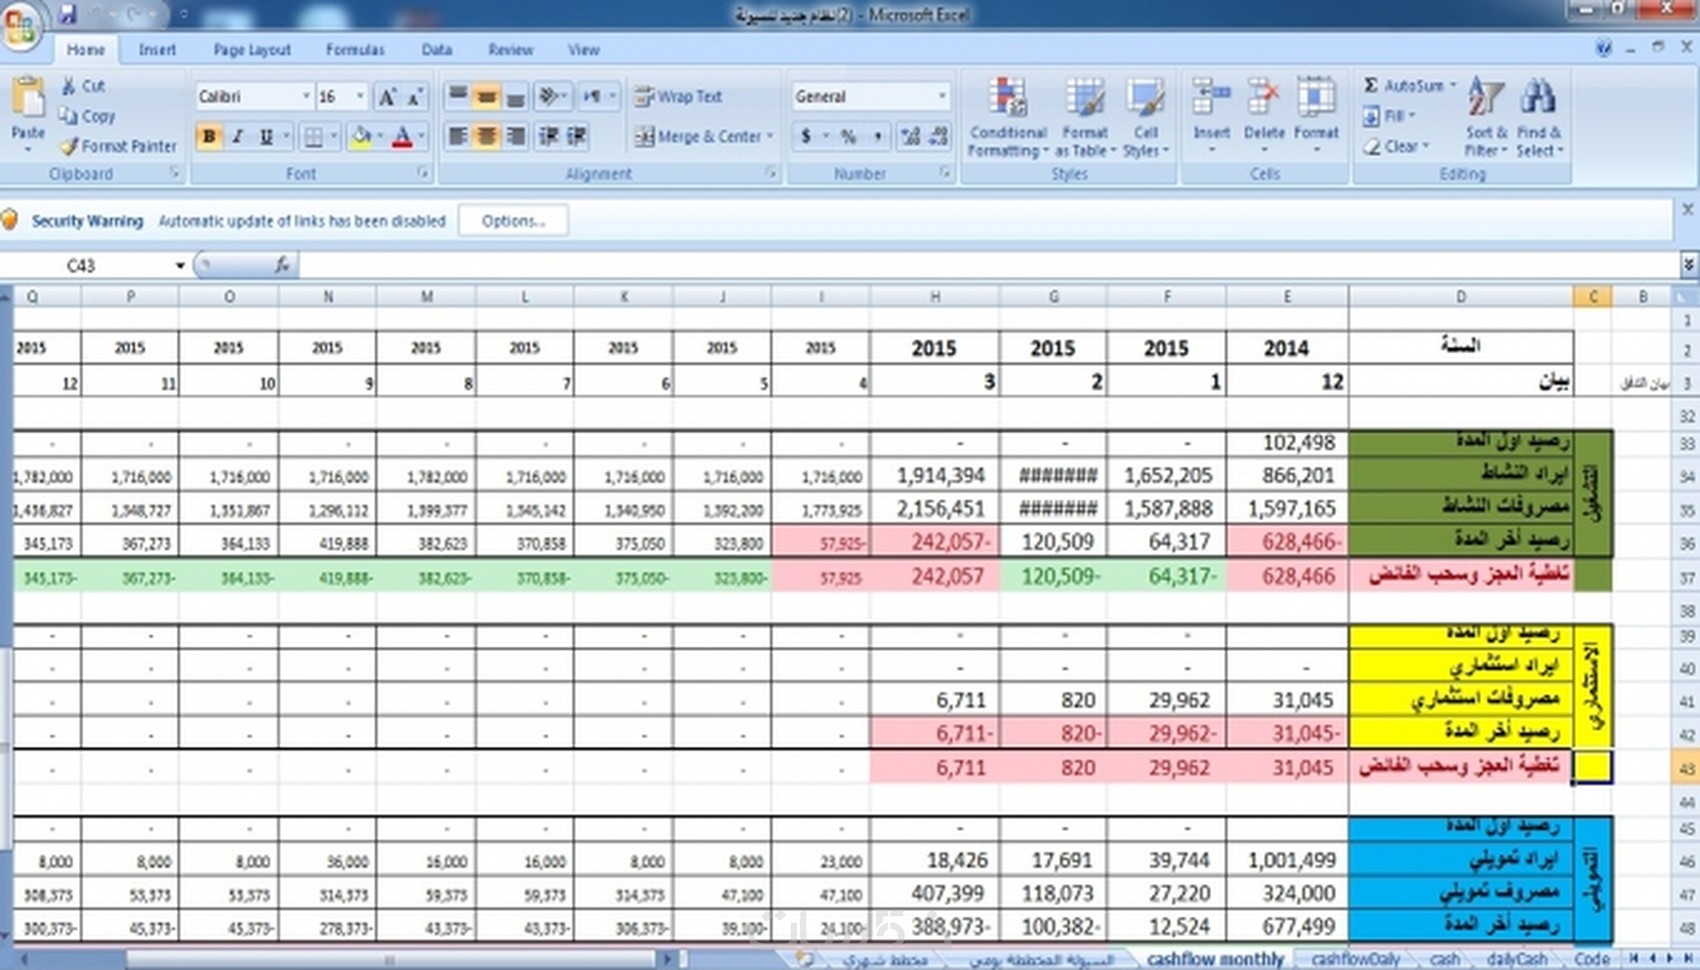
بناءً على طبيعة الفائض، يتم وضع استراتيجية للاستثمار تتبع أولويات واضحة، تُعرف غالبًا باختصار SLY:
- السلامة (Safety): الحفاظ على رأس المال هو الأولوية القصوى. الشركات ليست صناديق تحوط، والهدف ليس المضاربة. يجب استثمار الفوائض في أدوات منخفضة المخاطر للغاية.
- السيولة (Liquidity): يجب أن تكون الأموال قابلة للسحب بسرعة عند الحاجة إليها لتغطية أي التزامات غير متوقعة أو إذا كانت توقعات التدفق النقدي غير دقيقة.
- العائد (Yield): بعد ضمان السلامة والسيولة، يأتي هدف تعظيم العائد.
هذه ليست أولويات متساوية، بل هي هرمية. لا يجب التضحية بالسلامة أو السيولة من أجل تحقيق عائد أعلى.
3. أدوات الاستثمار قصيرة الأجل المناسبة للشركات
الآن بعد أن فهمنا الاستراتيجية، دعنا نستكشف الأدوات العملية التي يمكن لمدير الخزينة استخدامها لاستثمار الفوائض النقدية.

المقال التالي يقدم قائمة ممتازة بأنواع الاستثمارات قصيرة الأجل.
ماني فيللوز | الاستثمار طويل الأجل والاستثمار قصير الأجل
يقدم هذا المقال من "MoneyFellows" شرحاً مبسطاً ومباشراً لأدوات الاستثمار قصيرة الأجل، وهي الأدوات التي تهمنا كمديري خزينة.
اقرأ الجزء المعنون "ما هي الاستثمارات قصيرة الأجل؟" والجزء الذي يليه "أفضل أنواع الاستثمارات قصيرة الأجل". ركز على فهم الخيارات المتاحة: الكاش وما يساويه، أذون الخزانة، صناديق الاستثمار، والسندات قصيرة الأجل.
بناءً على ما قرأت، أهم الأدوات التي تستخدمها الشركات لإدارة فوائضها هي:
- الودائع لأجل وشهادات الإيداع (Time Deposits & CDs): بسيطة ومباشرة. تقوم الشركة بإيداع مبلغ محدد لدى بنك لفترة متفق عليها (مثلاً، 3 أشهر) مقابل سعر فائدة ثابت. توفر سلامة عالية ولكن سيولتها منخفضة (لا يمكن سحبها قبل تاريخ الاستحقاق دون غرامة).
- أذون الخزانة (Treasury Bills - T-Bills): هي أدوات دين قصيرة الأجل تصدرها الحكومة. تعتبر من أكثر الاستثمارات أماناً في العالم (خالية من مخاطر الائتمان)، وتتمتع بسيولة عالية حيث يمكن بيعها في السوق الثانوية بسهولة.
- صناديق أسواق النقد (Money Market Funds - MMFs): هذه هي الأداة الأكثر شيوعاً وشعبية لدى مديري الخزينة في الشركات الكبرى. وهي صناديق استثمارية تستثمر بشكل أساسي في مزيج من الأدوات قصيرة الأجل عالية الجودة مثل أذون الخزانة وشهادات الإيداع والأوراق التجارية.
4. نظرة عن قرب: صناديق أسواق النقد (MMFs)
تستحق صناديق أسواق النقد اهتماماً خاصاً لأنها تجمع بين أفضل الميزات المطلوبة لإدارة فوائض السيولة. الفيديو التالي يقدم مقابلة ممتازة مع خبير في هذا المجال.
ازاي تستثمر صح في صناديق الاستثمار في النقديه والاسهم وغيرها مع اسماعيل سرهانك- منثم #الحلقه٢٠
هذه المقابلة من قناة "بتاع اقتصاد" تقدم شرحاً عملياً ومفصلاً لصناديق الاستثمار النقدية، ولماذا تعتبر خياراً جذاباً لإدارة السيولة.
شاهد المقاطع التالية بالترتيب لفهم المزايا الرئيسية لصناديق أسواق النقد: لماذا الصناديق النقدية أفضل من حسابات التوفير؟ (20:29 - 21:32): ركز على فهم كيف أن البنوك تستفيد من أموال المودعين في حسابات التوفير، بينما الصناديق النقدية تتيح للمستثمر (الشركة في حالتنا) الاستفادة بشكل أكبر من العائد. المزايا الرئيسية: العائد اليومي والسيولة العالية (45:05 - 46:43): هذا هو الجزء الأهم. لاحظ كيف أن هذه الصناديق توفر عائداً يومياً (حتى في الإجازات) مع إمكانية سحب الأموال في أي وقت، وهو ما يجعلها مثالية للفوائض النقدية المؤقتة. مدى أمان هذه الصناديق (29:30 - 35:52): استمع جيداً للشرح حول سبب أمان هذه الصناديق، حيث أنها تستثمر بشكل أساسي في أذون الخزانة الحكومية، وتخضع لرقابة هيئة الرقابة المالية.
إذن، المزايا الرئيسية لصناديق أسواق النقد التي تجعلها الأداة المفضلة لمديري الخزينة هي:
- سيولة عالية جداً: يمكن الشراء والبيع بشكل يومي، مما يجعلها شبيهة بالحساب الجاري.
- سلامة مرتفعة: تستثمر في أصول عالية الجودة ومنخفضة المخاطر.
- عائد تنافسي: تقدم عائداً أعلى من الحسابات الجارية أو حسابات التوفير.
- تنويع: بدلاً من وضع كل الأموال في أصل واحد، يتم توزيعها على سلة من الأصول.
- إدارة احترافية: تتم إدارتها من قبل متخصصين.
اختبر فهمك!
لنفترض أن شركتك لديها فائض نقدي متوقع بقيمة 5 مليون ريال سعودي لمدة شهرين قادمين. بصفتك مدير الخزينة، لديك الخيارات التالية:
- ترك المبلغ في الحساب الجاري للشركة (عائد 0%).
- إيداع المبلغ في وديعة لأجل لمدة شهرين بعائد سنوي 4%.
- استثمار المبلغ في صندوق سوق نقد ذي جودة عالية، متوسط عائده التاريخي 3.5% سنوياً، مع إمكانية السحب اليومي.
حلل الخيارات الثلاثة بناءً على مبادئ السلامة، السيولة، والعائد (SLY). أي خيار تفضل، ولماذا؟
Show answer
- الخيار 1 (الحساب الجاري):
- السلامة: عالية جداً.
- السيولة: عالية جداً.
- العائد: معدوم (0%). هذا الخيار يفشل في تحقيق هدف الربحية ويتجاهل تكلفة الفرصة البديلة.
- الخيار 2 (وديعة لأجل):
- السلامة: عالية جداً (مضمونة من البنك).
- السيولة: منخفضة. لا يمكن سحب الأموال قبل شهرين دون غرامة، مما يقلل من مرونتك إذا احتجت للنقد بشكل غير متوقع.
- العائد: هو الأعلى (4% سنوياً).
- الخيار 3 (صندوق سوق النقد):
- السلامة: عالية (لكنها ليست مضمونة 100% مثل الوديعة، هناك مخاطر سوق طفيفة جداً).
- السيولة: عالية جداً (يمكن السحب يومياً).
- العائد: جيد (3.5% سنوياً) وأفضل بكثير من الحساب الجاري.
القرار المفضل: الخيار الثالث (صندوق سوق النقد) هو الأفضل في معظم الحالات لإدارة الخزينة. إنه يوفر التوازن الأمثل بين السيولة (العالية جداً) والعائد (الجيد)، مع مستوى عالٍ جداً من السلامة. الخيار الثاني (الوديعة) قد يكون مناسباً إذا كنت متأكداً 100% أنك لن تحتاج إلى هذه الأموال خلال الشهرين، ولكن في إدارة الخزينة، المرونة والسيولة لهما قيمة كبيرة.
خلاصة الدرس
لقد انتقلنا اليوم من تحديد الفائض النقدي إلى إدارته بفعالية. هذا التحول من المراقبة إلى العمل هو جوهر الإدارة المالية الاستراتيجية.
أهم الأفكار الرئيسية:
- إدارة فوائض السيولة تدور حول الموازنة بين السيولة والربحية.
- قرارات الاستثمار يجب أن تتبع أولويات هرمية: السلامة أولاً، ثم السيولة، وأخيراً العائد (SLY).
- هناك عدة أدوات متاحة، لكن صناديق أسواق النقد (MMFs) تعتبر الأداة المثالية لمعظم الشركات نظراً لمزيجها الفريد من السلامة العالية والسيولة الفائقة والعائد المعقول.
- استثمار النقد الفائض هو وظيفة نشطة ومستمرة تهدف إلى جعل كل أصل في الشركة يعمل لصالحها.
ماذا بعد؟
لقد تعلمنا اليوم ماذا نفعل في السيناريو الإيجابي (وجود فائض نقدي). ولكن ماذا عن السيناريو الآخر الذي قد يظهره تنبؤ التدفقات النقدية؟ ماذا نفعل عندما نتوقع حدوث عجز؟
في درسنا القادم، سنتناول الجانب الآخر من العملة: "تطبيق استراتيجيات إدارة عجز السيولة واختيار أدوات التمويل المناسبة". سنتعلم كيفية سد الفجوات النقدية المتوقعة بكفاءة وبأقل تكلفة ممكنة، باستخدام مجموعة متنوعة من أدوات التمويل قصيرة الأجل.