Bonjour ! Bienvenue dans cette nouvelle leçon de votre formation Odoo.
Dans la leçon précédente, nous avons appris à générer et interpréter le compte de résultat. Nous avons vu qu'il s'agit d'un "film" qui montre la performance de votre entreprise (bénéfices ou pertes) sur une période donnée.
Aujourd'hui, nous allons nous intéresser à un autre rapport financier fondamental : le bilan comptable. Si le compte de résultat est un film, le bilan est une "photographie" qui montre la situation financière de votre entreprise à un instant précis. Notre objectif est d'apprendre à générer ce rapport dans Odoo, à lire ses composants clés et à l'utiliser pour évaluer la santé financière de l'entreprise.
1. Qu'est-ce que le bilan comptable ?
Le bilan est un tableau qui présente ce que l'entreprise possède (ses actifs) et ce qu'elle doit (ses passifs) à une date précise. La différence entre les deux représente la valeur nette de l'entreprise, appelée les capitaux propres.
Pour bien comprendre ces trois piliers, je vous invite à lire une courte section de la documentation officielle d'Odoo.
Aide-mémoire pour la comptabilité — Documentation Odoo 15.0
Cette ressource définit clairement les trois composants essentiels du bilan : les Actifs, les Passifs et les Capitaux Propres.
Lisez les définitions des termes en gras : Bilan, Actifs, Passifs et Capitaux propres. Portez une attention particulière à la formule à la fin de cette section.
Comme vous l'avez lu, ces trois éléments sont liés par une équation fondamentale en comptabilité :
Cela signifie simplement que tout ce que l'entreprise possède (actifs) a été financé soit par des dettes (passifs), soit par les fonds des propriétaires (capitaux propres). Cette équation doit toujours être équilibrée.
Pour simplifier :
- Actifs : Ce sont les ressources de l'entreprise. Par exemple : l'argent en banque, les factures que les clients doivent encore payer (créances), les stocks, les bâtiments, les machines.
- Passifs : Ce sont les dettes de l'entreprise. Par exemple : les factures des fournisseurs à payer, les emprunts bancaires.
- Capitaux Propres : C'est ce qui reste aux propriétaires une fois que toutes les dettes sont payées. Cela inclut le capital de départ et les bénéfices accumulés.
2. Générer et lire le bilan dans Odoo
Maintenant, voyons comment obtenir ce rapport dans Odoo. Le processus est simple et direct.
Vous pouvez le trouver en allant dans le module Comptabilité ‣ menu Analyse (ou Rapports) ‣ Bilan.
Une fois généré, le bilan ressemble à ceci :
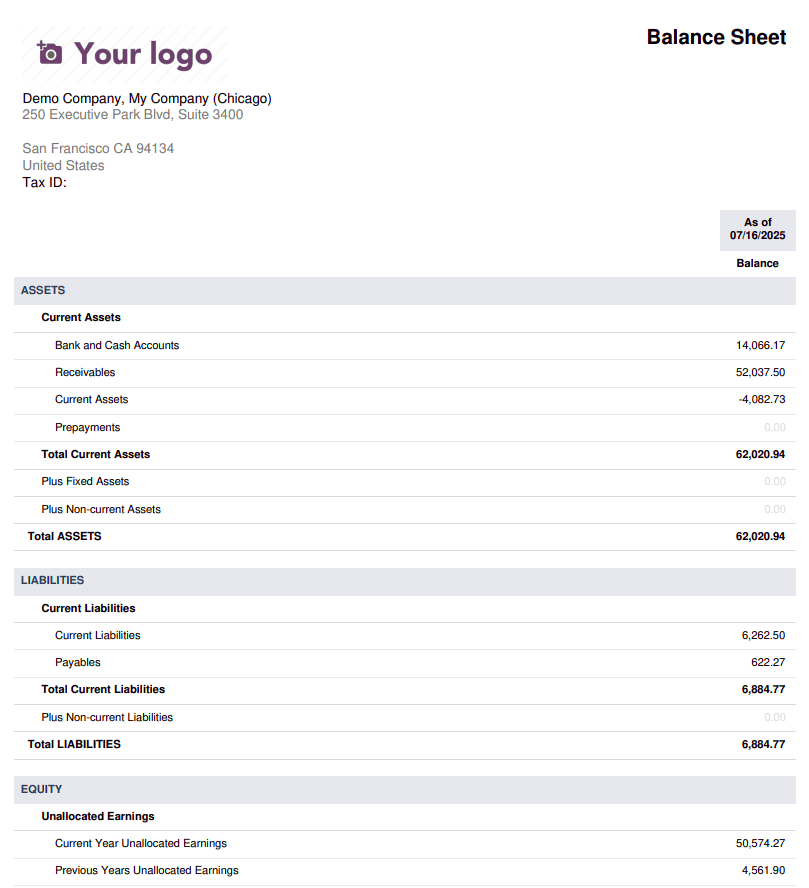
Même si les titres sur cette image sont en anglais, la structure est universelle. Analysons ce que nous voyons :
- ASSETS (Actifs) : Cette section est souvent divisée. On y trouve les Actifs Circulants (Current Assets), qui sont des ressources pouvant être converties en argent rapidement (en moins d'un an).
Bank and Cash Accounts: Vos comptes bancaires.Receivables: Les créances, c'est-à-dire l'argent que vos clients vous doivent.
- LIABILITIES (Passifs) : Ici aussi, on trouve les Passifs Circulants (Current Liabilities), qui sont les dettes à payer à court terme.
Payables: Les dettes, c'est-à-dire l'argent que vous devez à vos fournisseurs.
- EQUITY (Capitaux Propres) :
Unallocated Earnings: Les résultats non affectés. Le bénéfice net que nous avons vu dans le compte de résultat vient s'ajouter ici à la fin de l'année. C'est le lien direct entre les deux rapports !
Comme pour les autres rapports, Odoo vous offre des options pour affiner votre analyse.
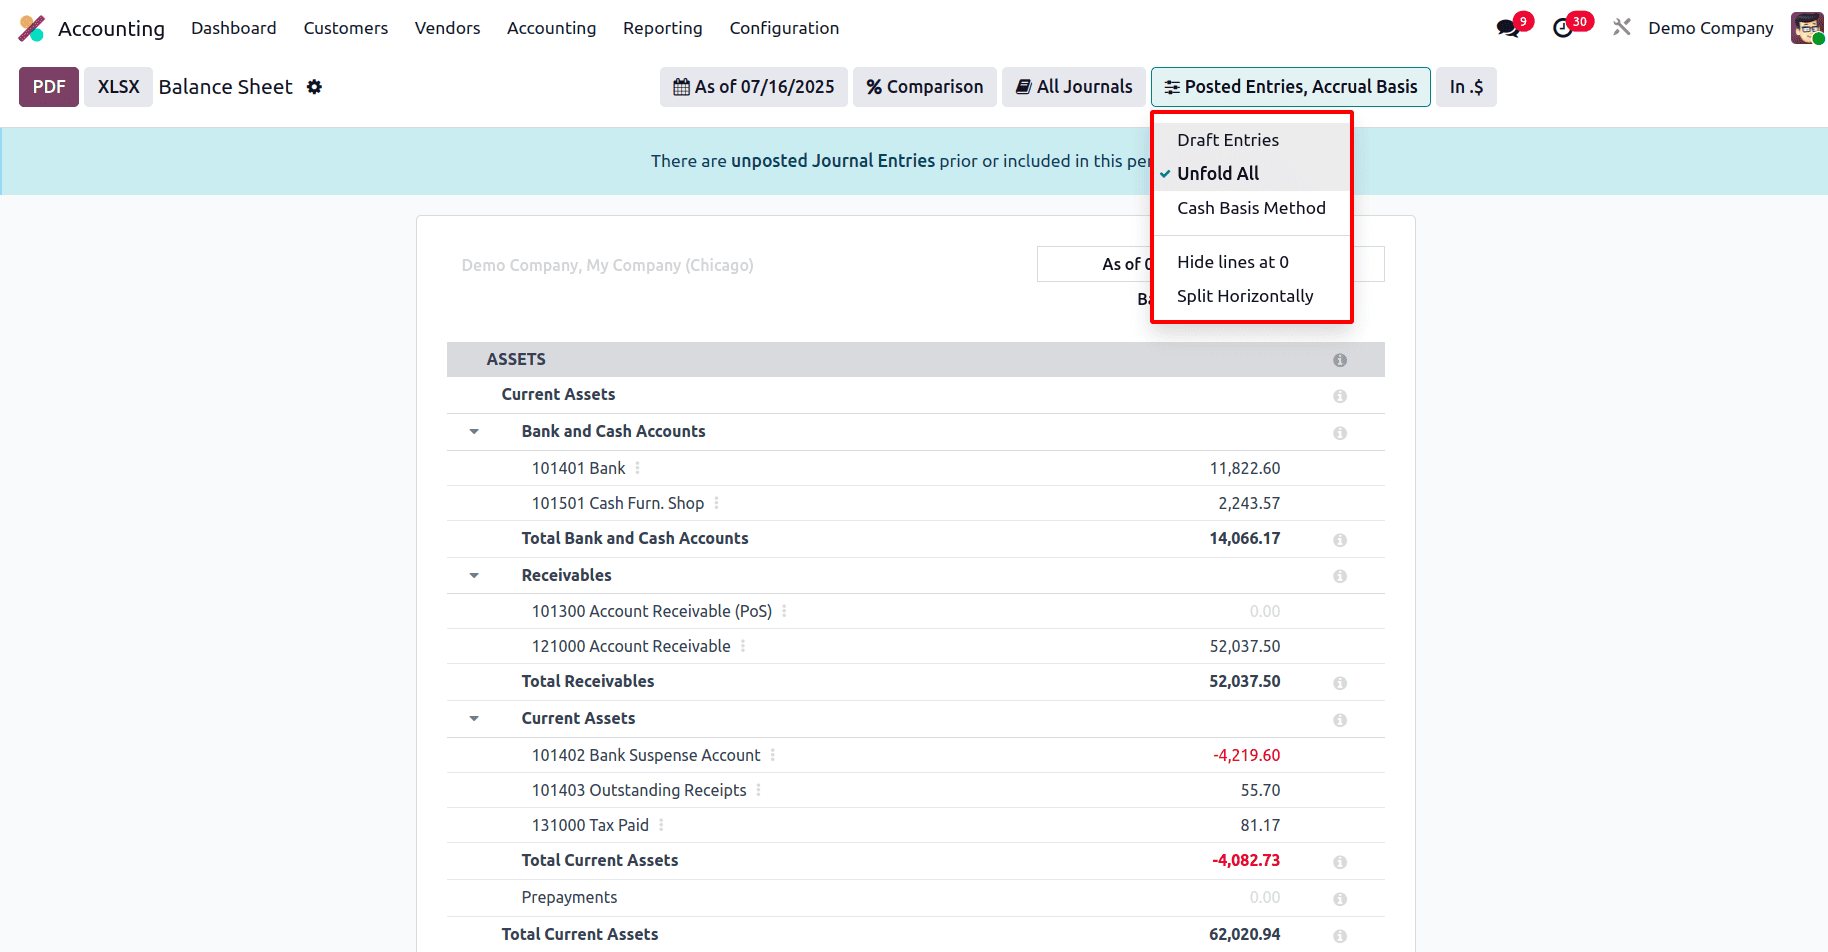
Les options les plus utiles sont :
- Date : Pour voir la situation financière à n'importe quelle date passée.
- Comparison (Comparaison) : Pour comparer le bilan à une date donnée avec celui d'une période précédente, et ainsi voir l'évolution de votre patrimoine.
3. Comment le bilan évalue-t-il la situation financière ?
Un bilan bien structuré vous permet de répondre à deux questions essentielles :
-
L'entreprise est-elle solvable ?
En regardant les totaux, si leTotal Actifsest supérieur auTotal Passifs, alors les capitaux propres sont positifs. C'est un signe de bonne santé : l'entreprise possède plus qu'elle ne doit. -
L'entreprise est-elle liquide ?
La liquidité est la capacité à payer ses dettes à court terme. Pour l'évaluer, on compare lesActifs circulantsauxPassifs circulants. Si vos actifs circulants (argent en banque, créances clients) sont bien supérieurs à vos passifs circulants (dettes fournisseurs), vous êtes en bonne position pour honorer vos paiements à temps.
Les lignes "Créances" et "Dettes" sur le bilan sont des résumés. Pour une gestion efficace, il est crucial de savoir qui vous doit de l'argent et à qui vous en devez, et depuis combien de temps. C'est le rôle des rapports de balance âgée que nous verrons dans la prochaine leçon.
4. Exercice pratique
Passons à la pratique pour voir comment vos actions quotidiennes modifient la "photographie" de votre entreprise.
- Connectez-vous à votre base de données Odoo.
- Allez dans
Comptabilité‣Analyse‣Bilan. Réglez la date sur "Aujourd'hui". Notez la valeur duTotal des Actifset duTotal des Capitaux Propres. - Créez une facture de vente :
- Allez dans
Clients‣Factureset créez une facture de 2 000 €. - Validez cette facture.
- Allez dans
- Analysez l'impact :
- Retournez au
Bilanet rafraîchissez le rapport (F5 ou le bouton de votre navigateur). - Que s'est-il passé ?
- Le montant des
Créances(dans les Actifs) a augmenté de 2 000 €. LeTotal des Actifsa donc aussi augmenté de 2 000 €. - Le bénéfice de l'année en cours (dans les Capitaux Propres) a augmenté de 2 000 €, car la vente a généré un produit. Le
Total des Capitaux Propresa donc aussi augmenté de 2 000 €. - L'équation est toujours équilibrée :
Actifs (+2000) = Passifs + Capitaux Propres (+2000).
- Le montant des
- Retournez au
- Enregistrez le paiement de cette facture :
- Retournez sur la facture que vous venez de créer et cliquez sur
Enregistrer un paiement. Validez le paiement.
- Retournez sur la facture que vous venez de créer et cliquez sur
- Analysez le nouvel impact :
- Retournez une dernière fois au
Bilanet rafraîchissez. - Que voyez-vous maintenant ?
- Le montant des
Créancesa diminué de 2 000 € (le client ne vous doit plus cet argent). - Le montant de votre
Compte bancairea augmenté de 2 000 € (vous avez reçu l'argent). - Le
Total des Actifsn'a pas changé ! L'argent s'est simplement déplacé d'un compte d'actif à un autre.
- Le montant des
- Retournez une dernière fois au
Cet exercice démontre que le bilan est un rapport dynamique qui reflète précisément la structure financière de votre entreprise à tout moment.
Conclusion
Félicitations ! Vous êtes désormais capable de générer le bilan comptable, de comprendre sa structure et de l'utiliser pour avoir un aperçu fiable de la santé financière de votre entreprise.
Points clés à retenir :
- Le bilan est une photographie de ce que l'entreprise possède (Actifs) et doit (Passifs) à une date précise.
- Il repose sur l'équation fondamentale : Actifs = Passifs + Capitaux Propres.
- Il permet d'évaluer la solvabilité (valeur nette) et la liquidité (capacité de paiement à court terme).
- Dans Odoo, on le génère via
Comptabilité‣Analyse‣Bilan. - Le bénéfice du compte de résultat vient alimenter les capitaux propres du bilan, liant ainsi les deux rapports.
Aperçu de la prochaine leçon :
Nous avons vu que le bilan affiche les totaux des créances et des dettes. Mais pour bien gérer votre trésorerie, vous devez connaître le détail : qui sont les clients en retard de paiement ? Quels fournisseurs devez-vous payer en priorité ? C'est exactement ce que nous apprendrons à faire dans la prochaine leçon en explorant la balance âgée.