Bonjour et bienvenue dans cette nouvelle leçon de notre dernier module.
Dans la leçon précédente, nous avons vu comment la technologie reconfigure radicalement les métiers et les compétences dans le secteur financier. Nous avons conclu sur une question fondamentale : si les algorithmes prennent de plus en plus de décisions cruciales, comment garantir qu'ils le font de manière équitable et responsable ?
Cette leçon s'attaque directement à ce défi. L'objectif d'aujourd'hui est de discuter des considérations éthiques clés de l'intelligence artificielle (IA) en finance, notamment le biais algorithmique, l'équité et la transparence. Nous allons explorer les "angles morts" de l'IA et les outils dont nous disposons pour les éclairer. C'est un sujet essentiel, car la confiance dans la finance de demain dépendra de notre capacité à construire des systèmes non seulement performants, mais aussi justes.
1. Le Biais Algorithmique : Quand les données et les modèles se trompent
L'un des mythes les plus tenaces concernant l'IA est qu'elle serait, par nature, objective. En réalité, un système d'IA peut produire des résultats systématiquement injustes ou discriminatoires. C'est ce que l'on appelle le biais algorithmique.
Pour comprendre les origines de ce phénomène, je vous propose de visionner une courte vidéo d'IBM qui en explique les causes principales.
Algorithmic Bias in AI: What It Is and How to Fix It
Cette vidéo, intitulée 'Algorithmic Bias in AI: What It Is and How to Fix It', décompose de manière très claire les quatre sources majeures de biais dans les systèmes d'IA.
Veuillez regarder la première partie de la vidéo, de 00:00 à 03:38. Portez une attention particulière aux quatre causes de biais identifiées : les données, la conception de l'algorithme, les variables proxy et l'évaluation humaine.
Comme l'explique la vidéo, le biais ne vient généralement pas de l'algorithme lui-même, mais du processus qui l'entoure. Résumons les points clés, en les reliant à des concepts qui vous sont familiers en économétrie :
- Biais dans les données d'entraînement (Data Bias) : C'est la source la plus commune. Si les données historiques utilisées pour entraîner un modèle reflètent des discriminations passées (par exemple, moins de prêts accordés à une certaine population), le modèle apprendra et reproduira ces schémas. Cela s'apparente au biais d'échantillonnage ou au biais de sélection en statistique, où l'échantillon n'est pas représentatif de la population cible.
- Biais dans la conception de l'algorithme (Algorithmic Bias) : Un concepteur peut, consciemment ou non, donner plus de poids à certaines variables, introduisant ainsi un biais.
- Utilisation de variables proxy (Proxy Bias) : C'est un point crucial en finance. Un modèle peut ne pas utiliser une variable protégée comme l'origine ethnique, mais utiliser à la place une variable fortement corrélée, comme le code postal. En économétrie, cela rappelle les problèmes de variables corrélées ou de variables confusionnelles qui peuvent fausser l'estimation des effets causaux.
- Biais dans l'évaluation (Evaluation Bias) : La manière dont un humain interprète et utilise la prédiction d'un modèle peut elle-même être biaisée, créant une boucle de rétroaction qui renforce le biais initial.

Le secteur financier est particulièrement vulnérable à ces biais. La vidéo mentionne le cas d'un algorithme de prêt qui facturait des taux plus élevés aux minorités. Ce n'est pas un cas isolé.
2. Le problème de la "boîte noire" et l'exigence de transparence
Le défi du biais est aggravé par un autre problème : de nombreux modèles de Machine Learning performants, comme les réseaux de neurones profonds, fonctionnent comme des "boîtes noires" (black boxes). Nous pouvons observer les données qui y entrent et les décisions qui en sortent, mais le processus de raisonnement interne est si complexe qu'il est souvent opaque, même pour leurs créateurs.
Pourquoi est-ce un problème majeur en finance ?
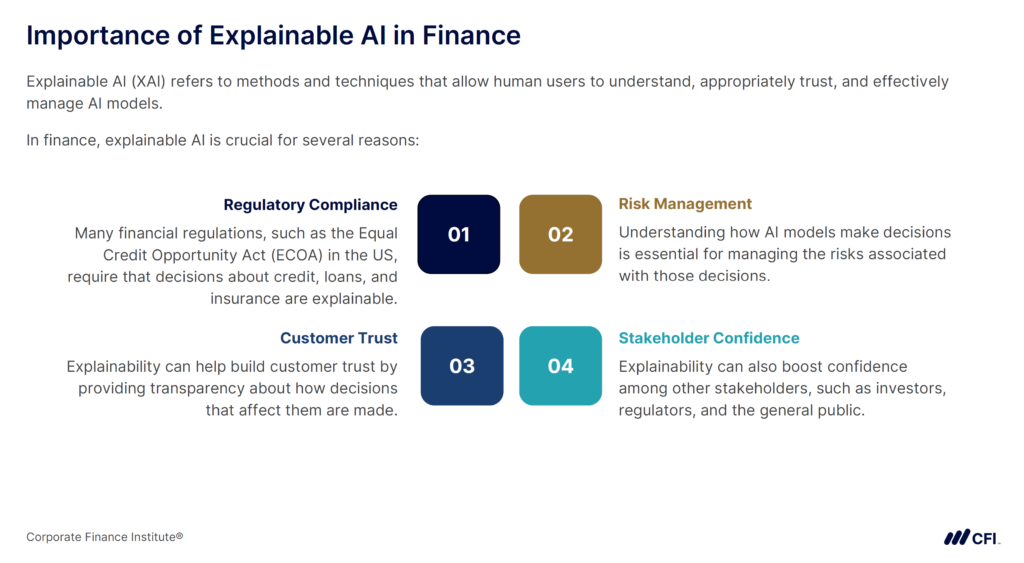
- Conformité réglementaire : Des lois comme l'Equal Credit Opportunity Act (ECOA) aux États-Unis ou le RGPD en Europe exigent que les institutions financières puissent expliquer les raisons d'une décision de crédit. Une "boîte noire" rend cela presque impossible.
- Gestion des risques : Si un modèle commence à prendre des décisions erronées ou inattendues (par exemple, à cause d'un changement brutal sur le marché), comment le corriger si l'on ne comprend pas son fonctionnement ?
- Confiance des parties prenantes : Comment les clients, les régulateurs ou même les dirigeants peuvent-ils faire confiance à une décision qu'ils ne comprennent pas ?
Face à ce défi, un nouveau champ de recherche a émergé : l'IA Explicable (Explainable AI - XAI). Le but de la XAI est de développer des techniques pour rendre les décisions des modèles d'IA compréhensibles par les humains.
Ce rapport du CFA Institute, 'Explainable AI in Finance', explique clairement pourquoi la transparence est devenue une nécessité et non plus une option dans le secteur financier.
Veuillez lire l'Executive Summary et la section 1, 'The Need for AI Explainability in Finance'. Concentrez-vous sur la définition du problème de la 'boîte noire' et les raisons spécifiques pour lesquelles la XAI est cruciale dans des domaines comme le scoring de crédit, la gestion de portefeuille et l'assurance.
3. Comment rendre l'IA plus juste et transparente ?
Identifier les problèmes de biais et de transparence est une chose ; les résoudre en est une autre. Les solutions se déploient sur plusieurs fronts, de la préparation des données à l'interprétation des résultats.
Le document de recherche suivant, bien que plus technique, offre une analyse très complète des stratégies de mitigation, en se concentrant sur le cas emblématique du scoring de crédit.
AI-Powered Credit Scoring Models - ijrpr
L'article 'AI-Powered Credit Scoring Models: Ethical Considerations, Bias Reduction, and Financial inclusion Strategies' détaille les approches concrètes pour lutter contre les biais et les problèmes éthiques dans les modèles de crédit.
Je vous invite à parcourir ce document en vous concentrant sur les sections suivantes : Section 3 (ETHICAL CONSIDERATIONS...) : Lisez les sous-sections 'Algorithmic Transparency and Explainability' et 'Potential for Discrimination and Regulatory Compliance Challenges'. Section 4 (BIAS IN AI-DRIVEN CREDIT MODELS) : Lisez la sous-section 'Sources of Bias: Data, Algorithms, and Human Oversight'. Section 5 (BIAS MITIGATION STRATEGIES) : Lisez les sous-sections 'Techniques for Ensuring Fairness in AI Models' et 'Algorithmic Auditing and Validation Processes'. Votre formation en économétrie vous aidera à saisir rapidement les concepts de ré-échantillonnage ou de repondération des données mentionnés.
En combinant les informations de ces ressources, nous pouvons cartographier les principales stratégies pour construire une IA plus éthique :
A. Stratégies de mitigation des biais (basées sur le document LINK et la vidéo LINK)
Ces stratégies interviennent à différentes étapes du cycle de vie du modèle :
- Pré-traitement (sur les données) :
- S'assurer d'avoir des données d'entraînement diverses et représentatives.
- Utiliser des techniques de ré-échantillonnage (sur-échantillonner les groupes sous-représentés) ou de repondération pour équilibrer les données.
- Pendant le traitement (dans l'algorithme) :
- Utiliser des algorithmes de "Fairness-aware Machine Learning". Ces modèles sont entraînés avec un double objectif : maximiser la précision prédictive ET minimiser la discrimination entre différents groupes.
- Post-traitement (sur les résultats) :
- Mettre en place des audits algorithmiques pour tester systématiquement si un modèle produit des résultats biaisés. On peut par exemple mesurer si les taux d'approbation sont équivalents entre les groupes à profil de risque égal.
- Impliquer une supervision humaine ("human-in-the-loop") pour valider les décisions les plus sensibles.
B. Stratégies pour la transparence (XAI) (basées sur le rapport LINK)
- Modèles interprétables par conception (Ante-hoc) : Utiliser des modèles plus simples mais intrinsèquement transparents, comme les régressions linéaires/logistiques ou les arbres de décision. L'inconvénient est une performance prédictive souvent inférieure.
- Techniques d'explication a posteriori (Post-hoc) : Appliquer des méthodes pour expliquer les décisions d'un modèle "boîte noire" :
- Attribution de caractéristiques (ex: LIME, SHAP) : Ces méthodes indiquent quelles variables ont le plus influencé une décision spécifique. Par exemple : "Le prêt a été refusé principalement à cause du faible niveau d'épargne et du ratio d'endettement élevé."
- Explications contrefactuelles : Elles expliquent comment la décision aurait pu changer. Par exemple : "Votre prêt aurait été approuvé si votre revenu mensuel avait été supérieur de 500 €." Cette approche est très puissante pour l'enseignement et la communication client.
Testez votre compréhension !
Imaginez qu'une banque utilise un modèle d'IA "boîte noire" pour ses décisions de prêt. Un client se voit refuser un prêt et demande une explication. En utilisant les concepts de XAI que nous venons de voir, quelle serait une réponse insatisfaisante et quelle serait une réponse satisfaisante (et éthique) ?
Voir la réponse
-
Réponse insatisfaisante (non éthique) : "Notre algorithme a analysé votre profil et a déterminé que vous représentez un risque trop élevé. Nous ne pouvons pas vous donner plus de détails." Cette réponse est opaque et ne donne aucun recours au client.
-
Réponse satisfaisante (basée sur la XAI) : "La décision a été prise en analysant plusieurs facteurs. Selon notre outil d'explicabilité, les deux éléments ayant le plus contribué au refus sont : 1) Votre ratio d'endettement actuel de 45%, qui est supérieur à notre seuil de 35%. 2) La faible ancienneté de votre emploi actuel (moins de 6 mois). Une analyse contrefactuelle indique que si votre ratio d'endettement était ramené à 33%, votre demande aurait de fortes chances d'être acceptée." Cette réponse est transparente, actionnable et respectueuse du client.
Conclusion
L'intégration de l'IA dans la finance n'est pas une simple évolution technologique ; c'est un changement de paradigme qui soulève des questions éthiques fondamentales. Ignorer ces questions n'est pas une option, car cela mènerait à des risques réglementaires, réputationnels et sociétaux majeurs.
Points clés à retenir :
- Le biais algorithmique est un risque réel : Les modèles d'IA peuvent hériter et amplifier les biais présents dans les données historiques, conduisant à des décisions discriminatoires en matière de crédit, d'assurance ou d'investissement.
- La transparence est une obligation, pas un luxe : Le problème de la "boîte noire" est incompatible avec les exigences réglementaires et la nécessité de maintenir la confiance. L'IA Explicable (XAI) fournit des outils pour rendre les décisions algorithmiques compréhensibles.
- La lutte contre les biais est un processus continu : Elle nécessite une approche à plusieurs niveaux, incluant la diversification des données, l'utilisation d'algorithmes plus équitables, et des audits réguliers pour surveiller les performances des modèles en production.
- Une responsabilité partagée : Assurer une IA éthique en finance est une tâche interdisciplinaire qui requiert la collaboration entre les data scientists, les experts métiers, les éthiciens, les juristes et les régulateurs.
Pour vos futurs étudiants, il est crucial de transmettre cette idée : la maîtrise technique des outils d'IA est indissociable d'une profonde conscience de leurs implications éthiques.
Après avoir abordé les risques internes liés au fonctionnement des algorithmes, notre prochaine leçon portera sur les menaces externes. Nous analyserons les principaux risques de cybersécurité dans la finance numérique et décrirons les stratégies de défense courantes.