Bonjour et bienvenue dans cette nouvelle leçon !
Dans la leçon précédente, nous avons appris à calculer un indicateur clé : le taux de rebut. Nous avons vu comment transformer une observation de terrain, comme une impression ratée, en un chiffre précis (par exemple, un taux de rebut de 7%). C'est une compétence essentielle, mais un chiffre seul ne suffit pas. Pour vraiment motiver le changement, nous devons comprendre ce qu'il représente en termes d'impact pour l'entreprise.
L'objectif de cette leçon est de décrire le principe du coût de non-qualité (CNQ) en utilisant des exemples concrets de notre atelier. Nous allons découvrir que chaque rebut a un coût qui va bien au-delà de la simple valeur du support ou de l'encre gaspillée. Comprendre cela est fondamental pour saisir l'importance de la démarche d'amélioration que nous entamons.
C'est la dernière étape de notre premier module sur les fondamentaux. Elle nous ouvrira la porte du module suivant, où nous apprendrons à chasser activement les gaspillages.
1. La partie visible et la partie cachée des coûts
Quand on pense à un défaut, comme un panneau rayé ou une bâche mal imprimée, on voit immédiatement le coût direct : le matériel et l'encre qu'il faut jeter. Mais ce n'est que la pointe de l'iceberg. Le coût réel de la non-qualité est beaucoup plus important.
L'image ci-dessous illustre parfaitement cette idée.
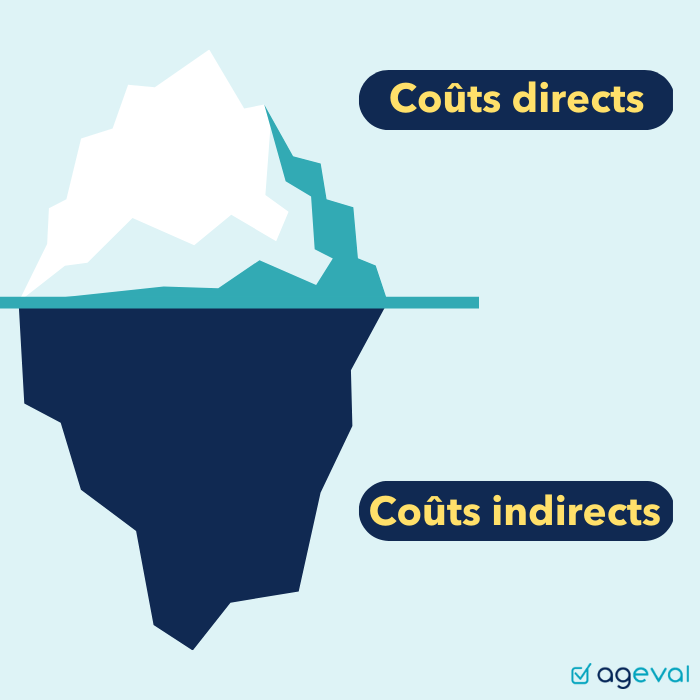
Pour bien comprendre, prenons un exemple concret :
- Coûts directs (visibles) : Le prix du vinyle, de l'encre et du support jetés. C'est ce que notre calcul du taux de rebut mesure directement.
- Coûts indirects (cachés) :
- Le temps machine utilisé pour l'impression ratée.
- Le salaire de l'opérateur pendant ce temps.
- L'énergie consommée par l'imprimante.
- Le temps passé à gérer le problème (par le chef d'atelier).
- Le retard sur la commande suivante.
- Si le défaut atteint le client : le coût de la réexpédition, les pénalités, et le plus grave, la perte de confiance et potentiellement la perte du client.
Selon l'AFNOR (l'organisme français de normalisation), ces coûts de non-qualité peuvent représenter en moyenne 5% à 10% du chiffre d'affaires d'une entreprise industrielle. C'est énorme !
Non qualité : définition, causes et solutions pour l'industrie
Cet article de Picomto résume bien cette distinction entre coûts directs et indirects. Il vous aidera à fixer les idées.
Lisez les sections 'Coûts directs et matériels' et 'Coûts indirects et impact sur l’image'. Notez comment les coûts indirects, souvent sous-estimés, peuvent être beaucoup plus élevés.
2. Les quatre familles de coûts de la qualité
Pour mieux gérer ces coûts, les experts les divisent en quatre catégories. Il est crucial de comprendre qu'il ne s'agit pas seulement de "payer pour les erreurs", mais aussi "d'investir pour les éviter".
Qualité et Couts de la Qualité
La vidéo suivante, de QP2M Consulting, présente ces quatre grandes familles de coûts. Cela va nous donner une structure claire pour classer toutes nos dépenses liées à la qualité.
Regardez le segment de 00:33:55 à 00:35:41. L'animateur y présente les 4 catégories : coûts de prévention, d'évaluation, de défaillances internes et de défaillances externes.
Comme vous venez de le voir, on peut regrouper ces coûts en deux grands groupes :
- Les coûts pour obtenir la qualité (les bons coûts)
- Les coûts de non-qualité (les mauvais coûts)
Voici comment cela s'applique à notre atelier :
| Catégorie de Coût | Description | Exemples dans notre atelier d'impression |
|---|---|---|
| Prévention | Investir pour éviter les défauts. Ce sont les actions que l'on mène pour empêcher les problèmes d'apparaître. | • Faire la maintenance régulière des imprimantes. • Ranger correctement les rouleaux de support pour éviter les chocs. • Former les équipes aux nouvelles techniques. • Optimiser la disposition des fichiers ("nesting") pour minimiser les chutes de matière. |
| Évaluation | Contrôler pour détecter les défauts. Ce sont les coûts pour vérifier que le travail est conforme. | • Faire un test d'impression ("Bon à Tirer"). • Vérifier les buses avant de lancer une longue impression. • Contrôler la qualité de l'impression finale avant de l'emballer. • Mesurer les couleurs avec un spectrophotomètre. |
| Défaillance Interne | Coûts des défauts trouvés avant livraison. C'est ce qui se passe quand on détecte une erreur dans l'atelier. | • Le coût du vinyle et de l'encre du rebut de 7% de la leçon précédente. • Le temps machine perdu pour devoir réimprimer. • Le salaire de l'opérateur pendant qu'il gère le problème et relance la production. |
| Défaillance Externe | Coûts des défauts trouvés par le client. Ce sont les coûts les plus élevés et les plus dangereux ! | • Devoir réimprimer et réexpédier la commande gratuitement. • Se déplacer en urgence pour refaire la pose d'un adhésif chez un client. • Payer des pénalités pour un retard de livraison. • Perdre le client pour de futurs contrats. |
3. Payer maintenant ou payer (beaucoup) plus tard
La conclusion de tout cela est un principe simple : il est toujours plus rentable d'investir dans la Prévention et l'Évaluation que de payer pour les Défaillances.
Un euro dépensé en prévention peut en économiser dix en défaillance interne, et peut-être cent en défaillance externe.
Qualité et Couts de la Qualité
Retournons à notre vidéo. Un graphique très parlant y illustre cette relation entre l'investissement dans la qualité et le coût des défauts. C'est le message le plus important de cette leçon.
Regardez attentivement le segment de 00:49:16 à 00:52:24. Concentrez-vous sur l'explication des courbes : plus on investit pour avoir un produit conforme (coût d'obtention de la qualité), plus le coût des défauts (coût de la non-qualité) diminue.
Ce graphique montre qu'un petit investissement dans les "bons coûts" (Prévention, Évaluation) réduit massivement les "mauvais coûts" (Défaillances).
Appliquons ce principe avec des exemples très concrets tirés de l'article de Roland DG que vous pouvez consulter pour plus de détails.
-
Exemple 1 : Le contrôle des buses
- Prendre 2 minutes pour faire un "nozzle check" avant une longue impression est un coût d'évaluation minime.
- Cela peut éviter de jeter 30 mètres de bâche à cause d'une buse bouchée, un coût de défaillance interne très élevé.
-
Exemple 2 : La validation par le client
- Envoyer une maquette PDF au client pour validation est un coût de prévention quasi nul.
- Cela évite de devoir tout réimprimer parce que "le client ne l'imaginait pas comme ça", ce qui serait un coût de défaillance externe désastreux.
-
Exemple 3 : Le stockage des supports
- Prendre le temps de ranger les rouleaux à l'abri et correctement est un coût de prévention.
- Cela évite que le support soit abîmé (bosses, rayures) et cause des défauts d'impression, un coût de défaillance interne.
Ces gestes simples sont des investissements qui rapportent énormément en évitant le gaspillage.
Conclusion
Aujourd'hui, nous avons mis des mots et une valeur sur ce que nous ressentions instinctivement : les rebuts et les erreurs coûtent cher, bien plus qu'on ne l'imagine.
Les points clés à retenir :
- Le coût de la non-qualité est un iceberg : les coûts directs (matière) ne sont que la partie visible. Les coûts cachés (temps, retards, image de marque) sont bien plus importants.
- Il existe quatre familles de coûts : la Prévention et l'Évaluation (les investissements) et les Défaillances Internes et Externes (les pertes).
- La règle d'or est qu'il est toujours plus rentable d'investir pour prévenir les défauts que de payer pour les corriger.
Prochaine étape :
Maintenant que nous comprenons l'impact financier de la non-qualité, nous sommes prêts à passer à l'action. Dans le prochain module, nous allons apprendre à "chasser" activement toutes les sources de gaspillage dans l'atelier. Nous découvrirons les principes du Lean et les 8 types de gaspillages (les "Mudas"), où les défauts que nous avons analysés aujourd'hui ne sont qu'une catégorie parmi d'autres. Nous verrons comment, en équipe, nous pouvons identifier et éliminer ces pertes pour rendre notre travail plus simple et plus efficace.