Bonjour !
Dans la leçon précédente, nous avons exploré l'échantillonnage d'audit (audit sampling), une technique essentielle pour tester l'efficacité d'un contrôle sur une grande population de transactions. Nous avons appris à choisir entre une approche statistique et non-statistique et à déterminer la taille d'un échantillon.
Cependant, avant de lancer des tests à grande échelle, l'auditeur doit s'assurer d'une chose fondamentale : a-t-il bien compris le processus et les contrôles sont-ils correctement conçus pour atteindre leurs objectifs ? Répondre à cette question est le but du walkthrough test, ou test de cheminement. C'est une étape cruciale qui précède les tests d'efficacité.
L'objectif de cette leçon est donc de vous apprendre à réaliser un walkthrough test pour confirmer la conception d'un contrôle. Nous verrons sa définition, sa méthodologie et, à travers des exemples concrets, comment le mener efficacement sur le terrain.
1. Qu'est-ce qu'un Walkthrough Test ?
Imaginez que vous auditez le processus d'achat. L'entreprise vous a fourni un manuel de procédures qui décrit comment une demande d'achat est créée, approuvée, transformée en commande, etc. Le walkthrough test consiste à prendre une seule transaction (une demande d'achat réelle) et à la suivre pas à pas, de sa naissance à sa conclusion, en dialoguant avec chaque personne impliquée.
Le but n'est pas de vérifier si toutes les transactions sont conformes, mais de vérifier si le processus que vous avez en tête (et qui est décrit dans la procédure) correspond bien à la réalité du terrain.
[PDF] Méthodologie de conduite d'une mission d'audit interne
Pour bien définir le test de cheminement, nous allons consulter une fiche outil très claire issue d'un guide méthodologique de l'audit interne. Elle en présente l'objectif, la méthode et les avantages.
Veuillez lire la section intitulée 'OUTIL V - TEST DE CHEMINEMENT' (page 55). Concentrez-vous sur les colonnes 'objectif', 'méthode' et 'avantages'.
Comme vous l'avez lu, l'objectif principal est de confirmer votre compréhension d'un flux de traitement et de ses contrôles. Ce test fait partie des tests of controls et se concentre sur l'évaluation de la conception du contrôle (design effectiveness). Est-ce que le contrôle, tel qu'il est conçu, est capable de prévenir ou de détecter une anomalie ?
Le walkthrough test est une procédure puissante qui combine plusieurs techniques d'audit :
- L'entretien (
inquiry) : interroger les acteurs du processus. - L'observation (
observation) : regarder comment les tâches sont réellement effectuées. - L'inspection (
inspection) : examiner les documents, les enregistrements et les validations (ex: signatures, tampons, logs système). - La ré-exécution (
re-performance) : refaire une partie du contrôle pour s'assurer qu'on obtient le même résultat.
2. Comment réaliser un Walkthrough Test ?
La réalisation d'un walkthrough test est un processus structuré. Reprenons l'exemple du processus d'achat et imaginons les étapes.
Étape 1 : Sélectionner une transaction
Choisissez une transaction à suivre. Il peut s'agir de la dernière transaction traitée, d'une transaction complexe, ou d'une transaction choisie au hasard. Par exemple, la demande d'achat n°DA-2023-589.
Étape 2 : Préparer les questions
Avant de commencer, préparez une liste de questions. Le document que vous avez consulté précédemment propose d'excellents exemples.
[PDF] Méthodologie de conduite d'une mission d'audit interne
Revenons au document 'Méthodologie de conduite d'une mission d'audit interne'. La deuxième page de la fiche sur le test de cheminement fournit une liste de questions types très utiles.
Relisez la page 56, en vous concentrant sur le tableau 'Thèmes abordés' et les exemples de questions pour chaque thème : 'Nature des tâches réalisées', 'Nature des contrôles', 'Ecarts et traitements des erreurs', et 'Compréhension des autres étapes'.
Étape 3 : Suivre le cheminement
Commencez au début du processus. Allez voir la personne qui a créé la demande d'achat n°DA-2023-589.
- Vous : "Bonjour, je suis auditeur interne. Pourriez-vous me montrer comment vous avez créé cette demande d'achat ? Quelles informations avez-vous utilisées ? Avez-vous rencontré des difficultés ?"
- Employé : "Oui, j'ai rempli ce formulaire en ligne. J'ai utilisé le devis du fournisseur X. Ensuite, je l'ai soumis à mon manager pour approbation."
Vous suivez ensuite la transaction jusqu'au manager.
- Vous : "Bonjour, je vois que vous avez approuvé la demande d'achat n°DA-2023-589. Pouvez-vous me montrer comment vous faites cette approbation ? Quels points vérifiez-vous avant de valider ? Que se passerait-il si le montant dépassait le budget ?"
- Manager : "Je reçois une notification par email. Je vérifie que la demande est bien justifiée et qu'elle respecte le budget de mon service. Si tout est bon, je clique sur 'Approuver' dans le système. Si le budget est dépassé, le système bloque automatiquement la demande."
Vous continuez ainsi à chaque étape clé (service des achats, comptabilité, etc.) jusqu'au paiement final, en posant toujours des questions du type : "Et si...?", "Que faites-vous quand...?", "Montrez-moi comment...".
3. Application pratique : Analyser un diagramme de flux
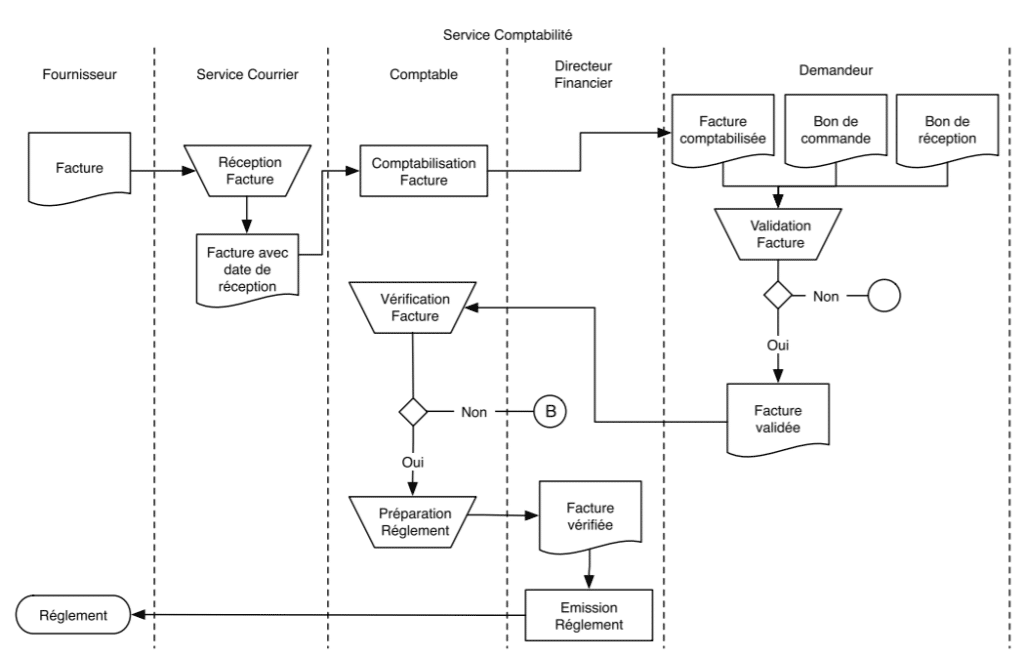
Les diagrammes de flux (flowcharts) sont des outils parfaits pour préparer et visualiser un walkthrough test. Ils décrivent les étapes, les acteurs et les contrôles d'un processus.
Examinons le processus de traitement d'une facture fournisseur.
Exercice : Votre Walkthrough Test
Imaginez que vous réalisez un walkthrough test sur ce processus. Vous avez sélectionné une facture spécifique. Quelles questions poseriez-vous au Comptable lorsqu'il effectue la tâche "Vérification de la facture" ? Pensez aux questions de la fiche outil (nature des tâches, nature des contrôles, traitement des erreurs).
- ...
- ...
- ...
Quelques exemples de questions que vous pourriez poser
- "Pouvez-vous me décrire ce que vous vérifiez exactement sur cette facture ?" (Nature des tâches)
- "Comment vous assurez-vous que cette facture n'a pas déjà été payée ?" (Nature des contrôles)
- "Que faites-vous si vous constatez une différence entre la facture, le bon de commande et le bon de livraison ?" (Traitement des erreurs)
- "Montrez-moi concrètement dans le système comment vous effectuez ce rapprochement." (Observation et inspection)
- "Qui est informé lorsqu'une facture est rejetée ?" (Compréhension des autres étapes)
Voyons un autre exemple, celui d'une demande d'achat, qui matérialise des contrôles de validation par des "XX".
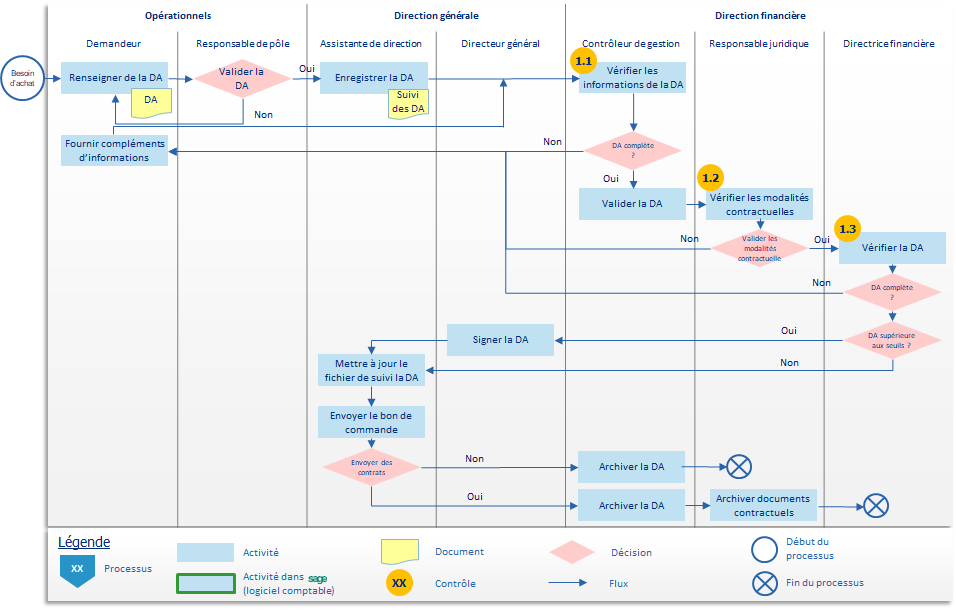
Sur ce diagramme, un contrôle important est la "Validation Direction générale" pour les demandes supérieures à 1000€. Si votre transaction test est de 1500€, vous iriez interroger la Direction générale. Votre objectif serait de confirmer que ce contrôle de validation est bien en place et fonctionne comme prévu.
4. Les conclusions d'un Walkthrough Test
À l'issue du test, vous devez être capable de répondre à des questions fondamentales sur le processus et ses contrôles.
[PDF] Méthodologie de conduite d'une mission d'audit interne
Pour synthétiser l'utilité d'un test de cheminement, nous allons consulter une dernière fois la fiche outil.
Revenez à la page 55 et lisez attentivement la liste de questions dans la section 'méthode' auxquelles l'auditeur doit être capable de répondre à l'issue du test.
Les questions clés sont :
- Le processus fonctionne-t-il tel que décrit dans la documentation ?
- Comment les contrôles sont-ils supposés fonctionner ?
- Sont-ils réellement opérationnels (c'est-à-dire, les personnes les appliquent-elles) ?
- La manière dont le contrôle est bâti permet-elle de répondre aux objectifs de contrôle ?
Limites à connaître :
Le walkthrough test a une limite majeure, mentionnée dans la fiche outil : l'examen d'une seule opération ne garantit pas que toutes les opérations sont traitées à l'identique.
L'employé a peut-être parfaitement exécuté le contrôle le jour de votre passage, mais l'oublie le reste du temps. C'est précisément pour cette raison que le walkthrough test est complété par des tests of operating effectiveness.
Conclusion
Le walkthrough test est un outil d'audit fondamental, une sorte de "test grandeur nature" sur une seule transaction. Il permet de passer de la théorie (les procédures écrites) à la pratique (la réalité du terrain).
Points clés à retenir :
- Le
walkthrough test(ou test de cheminement) consiste à suivre une transaction de bout en bout pour confirmer la compréhension du processus et la bonne conception des contrôles. - Il combine l'entretien, l'observation, l'inspection et la ré-exécution.
- Il ne vise pas à conclure sur l'efficacité d'un contrôle sur une période, mais à s'assurer que le contrôle est bien en place et conçu de manière adéquate.
- C'est une étape indispensable avant de définir la stratégie de test à plus grande échelle (les
tests of operating effectiveness).
Aperçu de la prochaine leçon :
Maintenant que nous avons utilisé un walkthrough test pour confirmer qu'un contrôle est bien conçu et en place, comment pouvons-nous nous assurer qu'il a fonctionné efficacement tout au long de l'année ? Dans la prochaine leçon, nous apprendrons à exécuter un test d'efficacité opérationnelle (test of operating effectiveness) sur un échantillon de transactions, en appliquant les techniques d'échantillonnage que nous avons vues précédemment.