Здравствуйте!
Добро пожаловать на наш курс по использованию опционов для хеджирования. Я рад быть вашим наставником в этом путешествии. Наша цель — перейти от теоретических знаний к практическим навыкам, которые вы сможете применить для защиты вашего портфеля, в частности, ваших вложений в золото.
Этот первый урок заложит фундамент для всего курса. Мы сосредоточимся на одном ключевом вопросе: какова роль пут-опциона как инструмента страхования? Вы уже знакомы с базовыми понятиями, но сегодня мы углубимся в механику и логику, которые превращают пут-опцион в аналог страхового полиса для ваших активов. Понимание этой концепции — первый и самый важный шаг к построению эффективной стратегии хеджирования.
Пут-опцион как страховой полис
Самый интуитивный способ понять защитную функцию пут-опциона — это провести аналогию со страхованием, которое вам хорошо знакомо, например, автострахование (КАСКО).
- Ваш актив — это ваш автомобиль. В нашем случае — это ваша позиция в золоте.
- Риск — это ДТП, которое может повредить или уничтожить автомобиль. Для инвестора — это падение цены на золото.
- Страховой полис — это контракт с компанией, который защищает вас от финансовых потерь. В нашей ситуации эту роль выполняет пут-опцион.
- Страховая премия — это сумма, которую вы платите за полис. При покупке опциона вы платите премию продавцу.
- Страховой случай — это наступление ДТП. На рынке — это падение цены актива ниже определённого уровня.
- Выплата — это компенсация от страховой компании. В мире опционов — это право продать ваш актив по заранее зафиксированной, более высокой цене (цене страйка), что и компенсирует ваши убытки.
Чтобы лучше разобраться в этой аналогии, посмотрите, пожалуйста, первые несколько минут следующего видео. Автор очень доступно объясняет, почему именно опционы являются наиболее подходящим инструментом для страхования рисков.
Отключение УБЫТКОВ через ОПЦИОНЫ. Хеджирование. Страхование. Павел Пахомов
В этом видео Павел Пахомов сравнивает опционы со страхованием КАСКО, объясняя их роль в защите от падения стоимости активов. Это поможет вам сформировать интуитивное понимание концепции.
Посмотрите фрагмент с начала до 2:30. Обратите внимание на сравнение опциона со страховкой и на то, как пут-опцион дает вам право продать актив по фиксированной цене, даже если рыночная цена упала.
Как вы увидели, покупка пут-опциона дает вам право, но не обязанность, продать ваш актив (например, акции золотого ETF) по цене исполнения (страйк-цене) в любой момент до даты экспирации. Это и есть ваш "страховой полис": если цена на золото падает, вы можете воспользоваться своим правом и продать его по цене выше рыночной. Если же цена растет, вы просто не используете свое право и даете опциону истечь, теряя только уплаченную за него премию.
Механика защитного пута (Protective Put)
Теперь давайте разберем, как это работает на практике. Стратегия, при которой вы владеете базовым активом (например, акциями) и одновременно покупаете пут-опцион для его защиты, называется "защитный пут" (protective put).
Давайте визуализируем результат этой стратегии. Посмотрите на следующий график. Он показывает, как формируется общая прибыль или убыток (P/L) вашей позиции.

Что мы здесь видим:
- Long stock (зеленая пунктирная линия): Ваша позиция в самом активе. Прибыль неограниченно растет с ростом цены и неограниченно падает с ее падением.
- Long put (красная пунктирная линия): Ваш купленный пут-опцион. Убыток по нему ограничен уплаченной премией (если цена актива растет). Прибыль же растет, когда цена актива падает ниже страйка.
- Protective put position (синяя сплошная линия): Это результат сложения первых двух позиций. Обратите внимание на форму:
- При росте цены актива: Вы получаете прибыль, которая лишь немного меньше, чем если бы у вас не было опциона (разница — стоимость уплаченной премии). Ваш потенциал роста почти полностью сохранен.
- При падении цены актива: Ваши убытки "упираются в пол". Благодаря пут-опциону, который начинает приносить прибыль, падение общей стоимости портфеля останавливается на определенном уровне. Ваш максимальный убыток заранее известен и ограничен.
Это и есть суть страхования: вы платите небольшую премию, чтобы защитить себя от катастрофических потерь, при этом сохраняя возможность заработать на росте актива.
Чтобы закрепить это понимание, давайте посмотрим на практический пример, где показано, что происходит с позицией, когда цена актива действительно падает.
Protective Put Options Strategy (Best Guide w/ Examples)
В этом видео от projectoption наглядно демонстрируется, в чем заключается главная ценность защитного пута — ограничение убытков при обвале цены актива. Хотя видео на английском, визуальные графики и цифры очень показательны.
Посмотрите три фрагмента: 1) Введение (0:02–1:23) для определения стратегии. 2) Пример обвала цены (10:54–14:20), где вы увидите, как прибыль от пут-опциона (желтая линия) компенсирует убытки от владения акциями (синяя линия). 3) Итоги (14:20–15:31) для закрепления основных концепций.
Проверьте свое понимание!
Представьте, что вы владеете физическим золотом, и хотите застраховать его от падения цены. Вы покупаете пут-опцион на золотой ETF (например, GLD).
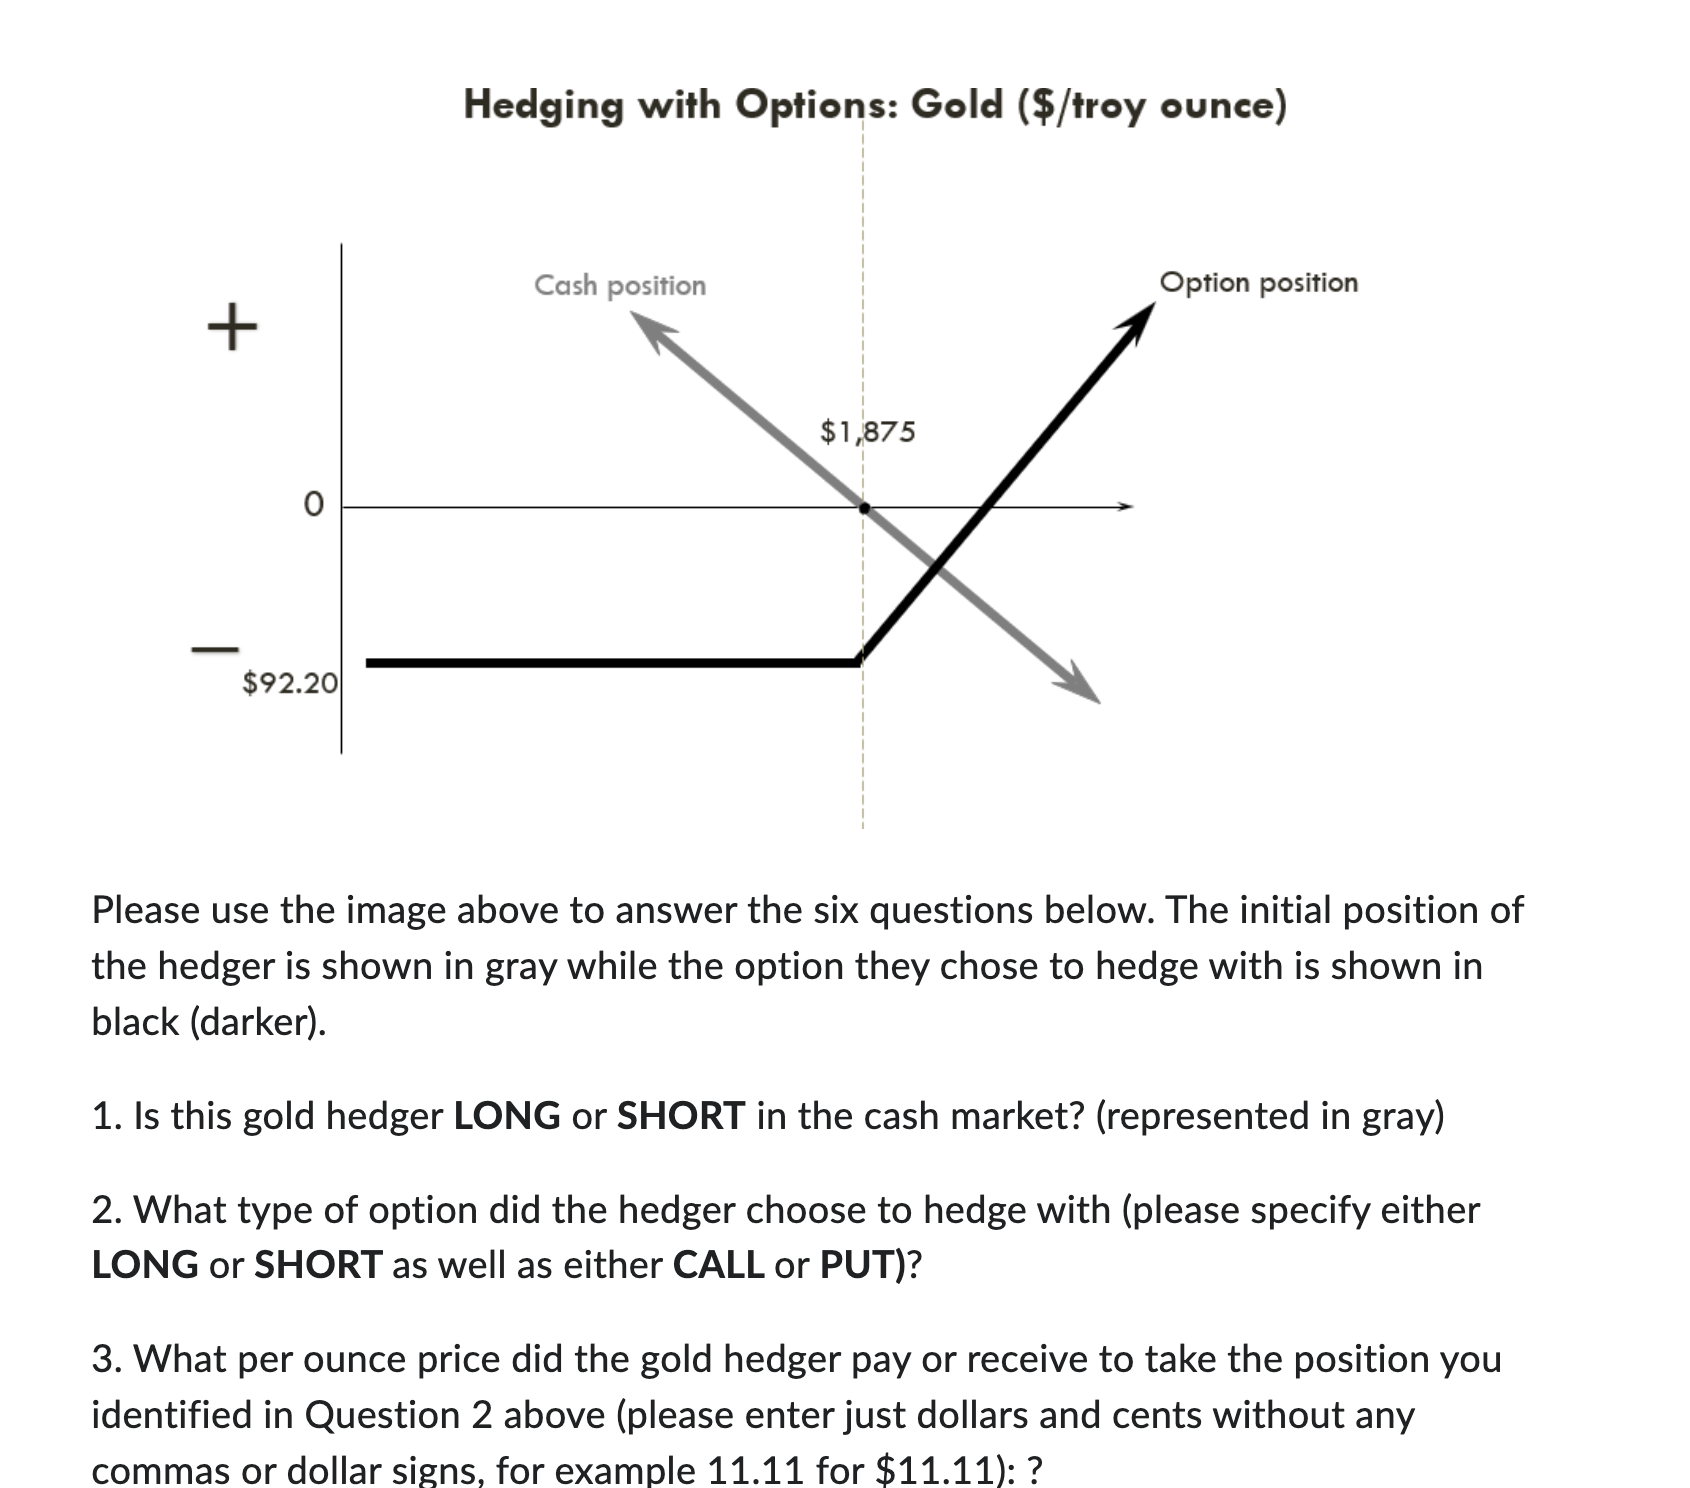
Основываясь на графике, ответьте на вопросы:
- Что произойдет с общей стоимостью вашей застрахованной позиции, если цена золота сильно упадет (например, на 20%)?
- Что произойдет, если цена золота, наоборот, вырастет? Какова будет "стоимость" этой страховки в сценарии роста?
Показать ответ
- Если цена золота сильно упадет, убытки по вашей основной позиции (серая линия) будут в значительной степени компенсированы прибылью от пут-опциона (черная линия). В результате ваш максимальный убыток будет зафиксирован на определенном уровне, как показано на синем графике "Protective put position" из предыдущего примера. Вы защищены от катастрофического падения.
- Если цена золота вырастет, пут-опцион (черная линия) истечет бесполезным, и вы потеряете уплаченную за него премию. Это и есть "стоимость" страховки. Ваша основная позиция в золоте принесет прибыль, но итоговый результат будет меньше на величину этой премии. Вы платите за душевное спокойствие, так же как платите за КАСКО, даже если не попадаете в аварии.
"Франшиза" и стоимость страховки
Как и в обычном страховании, вы можете выбирать уровень защиты. Вы можете купить полис с полным покрытием или с "франшизой" (deductible), который будет стоить дешевле. В опционах это регулируется выбором страйк-цены.
- Страховка без франшизы (дороже): Покупка пут-опциона со страйком, близким к текущей рыночной цене (At-the-Money). Он обеспечивает максимальную защиту, но и стоит дороже.
- Страховка с франшизой (дешевле): Покупка пута со страйком значительно ниже текущей цены (Out-of-the-Money). Этот опцион дешевле, но он начнет защищать вас только после того, как цена упадет ниже этого страйка. Разница между текущей ценой и страйком — это и есть ваш "незастрахованный" убыток, или франшиза.
Этот компромисс между уровнем защиты и стоимостью страховки является центральным при выборе опциона для хеджирования.
Давайте закрепим эту идею, обратившись к краткой статье, где эта концепция хорошо изложена.
Option strategies— buying protective puts
Этот документ от RBC Wealth Management кратко и ясно описывает концепцию защитного пута, проводя аналогию с франшизой в страховом полисе.
Прочтите первые два раздела документа: "Bearish strategies" и "Hedging strategy —..." до конца раздела "Expiration choice". Обратите особое внимание на абзац "Strike price choice", где объясняется компромисс между ценой страйка, уровнем защиты и стоимостью премии.
Ключевые выводы
По итогам этого урока важно запомнить следующее:
- Пут-опцион — это финансовый инструмент, который действует как страховка для ваших активов. Он дает вам право продать актив по заранее известной цене, защищая от падения рынка.
- Стратегия "защитный пут" (владение активом + покупка пут-опциона) позволяет ограничить максимальный убыток, сохраняя при этом потенциал для роста.
- Стоимость этой страховки — это премия, уплаченная за опцион. Если риск не реализуется и актив растет, эта премия становится вашим расходом на "душевное спокойствие".
- Уровень защиты и ее стоимость можно регулировать, выбирая опционы с разными страйк-ценами, что аналогично выбору страховки с франшизой или без нее.
Что дальше?
Мы поняли, что такое страхование с помощью пут-опциона. Теперь возникает логичный вопрос: какой именно опцион выбрать? Цена опциона (премия) — это не случайное число. Она состоит из нескольких компонентов. В следующем уроке мы разберем цену опциона на две составляющие: внутреннюю и временную стоимость. Это понимание необходимо, чтобы оценивать, является ли опцион "дорогим" или "дешевым", и сделать первый шаг к осознанному выбору страйка для хеджирования.