Olá! Na nossa última lição, exploramos a "sensação do pensamento", distinguindo entre a facilidade e a tensão cognitiva. Vimos como o Sistema 1 se apoia nessas sensações para fazer julgamentos rápidos, muitas vezes nos guiando pelo caminho de menor esforço. Agora, vamos mudar de uma descrição de como nossa mente funciona intuitivamente para um modelo de como ela deveria funcionar para tomar decisões lógicas em face da incerteza.
Nesta lição, vamos mergulhar na Teoria da Utilidade Esperada (TUE). Este é um dos pilares do pensamento racional e serve como um modelo normativo — um padrão ou ideal — para a tomada de decisão. Nosso objetivo é que você compreenda seus componentes e saiba aplicá-la a um problema simples. Entender este framework lhe dará uma linha de base para avaliar suas próprias decisões e identificar onde seus instintos podem se desviar do caminho da racionalidade pura, um passo fundamental em sua jornada para se tornar um especialista em pensamento claro.
Por Que o "Valor Esperado" Não é Suficiente?
Imagine que lhe ofereço uma aposta com uma moeda: cara, você ganha R$125; coroa, você perde R$100. Matematicamente, o "valor esperado" (VE) desta aposta é positivo:
Um ator puramente financeiro, como um algoritmo de trading, aceitaria essa aposta todas as vezes. No entanto, muitas pessoas hesitariam. Por quê? A resposta está na diferença entre valor monetário e satisfação pessoal, ou utilidade.
Para uma excelente introdução a este problema, assista ao início desta aula do MIT. O professor Jonathan Gruber explica por que o valor esperado é uma ferramenta incompleta para modelar a decisão humana.
Neste vídeo do curso de Microeconomia do MIT OpenCourseWare, o professor introduz o conceito de incerteza e a necessidade da Teoria da Utilidade Esperada.
Assista aos primeiros minutos, focando em: A introdução sobre a importância de tomar decisões sob incerteza. A explicação de por que o valor esperado não é suficiente, introduzindo a ideia de que a utilidade não é linear e o conceito de utilidade marginal decrescente.
Como o professor Gruber explica, o que realmente importa não são os reais em si, mas a utilidade que eles nos proporcionam. A maioria das pessoas experimenta a utilidade marginal decrescente: a felicidade que você obtém ao ganhar seus primeiros R$10.000 é imensa; a felicidade adicional de ganhar mais R$10.000 quando você já tem R$1 milhão é bem menor. Da mesma forma, a dor de perder R$10.000 quando você tem pouco é muito maior do que a alegria de ganhar a mesma quantia.
É por isso que não maximizamos o valor esperado, mas sim a utilidade esperada.
A Teoria da Utilidade Esperada (TUE)
A TUE formaliza essa ideia. Ela afirma que, ao tomar uma decisão sob incerteza, um agente racional deve escolher a opção que maximiza sua utilidade esperada. A fórmula é surpreendentemente simples:
Onde:
- é a Utilidade Esperada da ação.
- é a probabilidade de cada resultado possível.
- é a utilidade (o valor subjetivo, a satisfação) que você atribui a cada um desses resultados.
Para ver uma aplicação prática e passo a passo, vamos usar um problema cotidiano. O artigo a seguir, do IQ Mindware, apresenta um excelente tutorial.
Expected Utility Theory (EUT) Decision-Making Mindware Tutorial
Este tutorial prático guia você na construção de uma "árvore de decisão" para aplicar a TUE.
Primeiro, leia a introdução e a seção "EUT Decision Space". Foque em: A definição de TUE e o conceito de utilidade. O exemplo prático "Should I take a coat?". Preste atenção em como as opções (ações), os resultados (chove/não chove), as probabilidades e, crucialmente, as utilidades subjetivas são mapeadas.
Aplicando a Teoria: O Cálculo
Agora que você viu como estruturar o problema, vamos ao cálculo. Seguindo o exemplo do casaco, o processo é o seguinte:
-
Calcular a Utilidade Esperada para a Ação 1: "Levar o casaco"
- Probabilidade de chover: 50% (0.5)
- Utilidade se chover (seco e confortável): +2
- Probabilidade de não chover: 50% (0.5)
- Utilidade se não chover (carregando peso à toa): -2
- UE (Levar Casaco) = (0.5 * 2) + (0.5 * -2) = 1 - 1 = 0
-
Calcular a Utilidade Esperada para a Ação 2: "Deixar o casaco"
- Probabilidade de chover: 50% (0.5)
- Utilidade se chover (molhado e com frio): -10
- Probabilidade de não chover: 50% (0.5)
- Utilidade se não chover (livre e leve): +2
- UE (Deixar Casaco) = (0.5 * -10) + (0.5 * 2) = -5 + 1 = -4
Conclusão da Decisão: A utilidade esperada de "levar o casaco" (0) é maior que a de "deixar o casaco" (-4). Portanto, segundo a TUE, a decisão racional é levar o casaco.
O artigo do IQ Mindware ilustra exatamente este cálculo.
Expected Utility Theory (EUT) Decision-Making Mindware Tutorial
Agora, veja a seção "EUT Decision Execution" no mesmo artigo para visualizar o cálculo que acabamos de fazer.
Leia a seção que começa com "EUT Decision Execution". O diagrama mostra exatamente o cálculo que fizemos, confirmando a decisão.
Atitudes em Relação ao Risco e a Forma da Utilidade
A TUE é poderosa porque incorpora as preferências individuais de risco. Essas preferências são refletidas na forma da função de utilidade de uma pessoa.
- Aversão ao Risco (Risk Aversion): A maioria das pessoas é avessa ao risco. Isso significa que a dor de uma perda é maior que o prazer de um ganho equivalente. A função de utilidade é côncava.
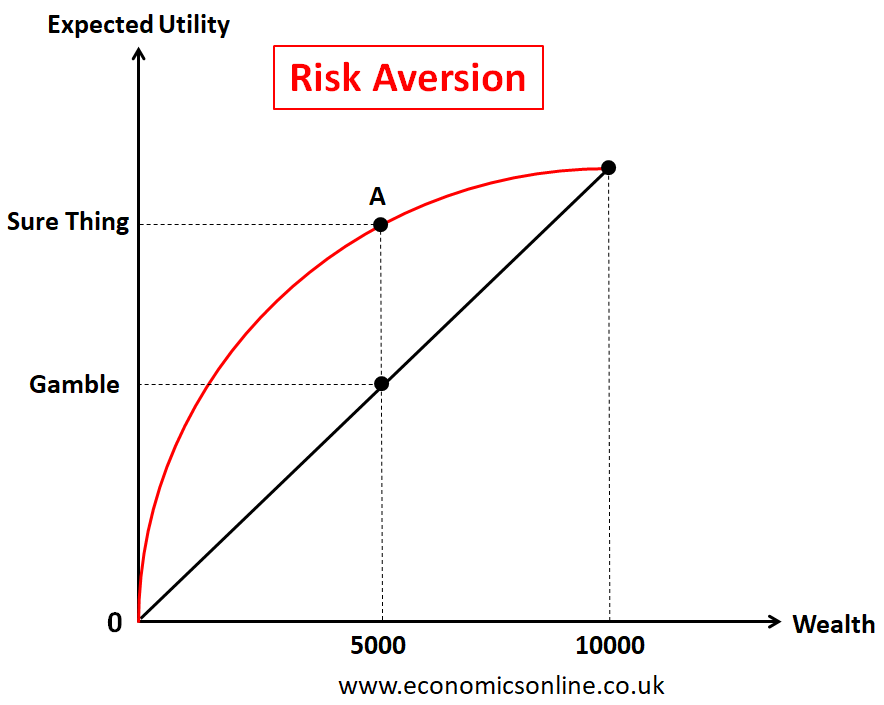
- Neutralidade ao Risco (Risk Neutrality): Um agente neutro ao risco se importa apenas com o valor esperado. A função de utilidade é uma linha reta. Para essa pessoa, R$5.000 certos têm a mesma utilidade que a aposta entre R$0 e R$10.000.
- Amor ao Risco (Risk Loving): Um agente que ama o risco prefere a emoção da incerteza a um ganho certo. A função de utilidade é convexa. Essa pessoa prefere a aposta à quantia certa.
O vídeo a seguir explica visualmente essas três atitudes de forma muito clara.
Expected Utility and Risk Preferences
Este vídeo da economista Katherine Silz-Carson detalha como a forma da função de utilidade determina a preferência de risco de um indivíduo.
Assista à parte do vídeo que aborda: A explicação de como diferentes funções de utilidade levam a diferentes preferências de risco. A representação gráfica das três atitudes: neutra (linear), avessa (côncava) e amante do risco (convexa).
Conclusão
Nesta lição, estabelecemos um padrão-ouro para a tomada de decisão racional em ambientes de incerteza. A Teoria da Utilidade Esperada nos fornece um método estruturado para pesar os resultados potenciais não por seu valor monetário, mas por sua satisfação subjetiva (utilidade), ponderada por suas probabilidades.
Principais conclusões:
- TUE é um modelo normativo: Descreve como um agente racional deveria decidir, não como as pessoas realmente decidem.
- Utilidade, não valor: A decisão racional maximiza a utilidade esperada, não o valor esperado, capturando a realidade da utilidade marginal decrescente.
- O cálculo: Para cada opção, multiplique a utilidade de cada resultado possível por sua probabilidade e some tudo. Escolha a opção com a maior utilidade esperada.
- Atitudes de risco: A forma da função de utilidade de uma pessoa (côncava, linear ou convexa) revela sua aversão, neutralidade ou amor ao risco.
Com este modelo normativo em mente, estamos prontos para um contraste fascinante. Na próxima lição, iniciaremos um novo módulo explorando os atalhos mentais que nossos cérebros realmente usam para lidar com a incerteza: as heurísticas. Veremos como esses atalhos, embora muitas vezes eficientes, podem nos levar a erros sistemáticos — os vieses cognitivos —, que representam desvios consistentes do comportamento racional previsto pela Teoria da Utilidade Esperada.