Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك مجدداً. في الدرس السابق، استكشفنا مفهوم "تكلفة الفرصة البديلة" ورأينا كيف يساعدنا في تقييم الخيارات المتاحة واتخاذ قرارات أكثر حكمة من خلال النظر إلى ما نضحي به.
اليوم، سنواصل بناء مجموعة أدواتك التحليلية كمدير مالي مستقبلي. سننتقل إلى أداة أساسية تُستخدم للإجابة على أحد أهم الأسئلة في أي عمل تجاري: "متى نبدأ في تحقيق الربح؟".
هدف هذا الدرس هو تعلم كيفية إجراء تحليل التعادل وحساب نقطة التعادل بالكمية والقيمة. هذا التحليل، المعروف أيضاً بتحليل التكلفة والحجم والربح (Cost-Volume-Profit Analysis)، هو حجر الزاوية في التخطيط المالي، تحديد أهداف المبيعات، واستراتيجيات التسعير. إتقانه سيمنحك رؤية واضحة حول الهيكل المالي للشركة وقدرتها على تحقيق الربحية.
1. ما هي نقطة التعادل؟
ببساطة، نقطة التعادل هي مستوى النشاط (سواء بعدد الوحدات المباعة أو بقيمة المبيعات) الذي تتساوى فيه إيرادات الشركة الإجمالية مع تكاليفها الإجمالية (الثابتة والمتغيرة). عند هذه النقطة، لا تحقق الشركة أي ربح ولا تتكبد أي خسارة. أي مبيعات تتجاوز هذه النقطة تبدأ في توليد الأرباح.
لفهم هذا المفهوم بشكل أعمق، شاهد المقدمة القصيرة في الفيديو التالي.
محاسبة التكاليف 12- تحليل نقطة التعادل
يقدم هذا المقطع من قناة Emad Khalifa تعريفاً موجزاً وواضحاً لمفهوم نقطة التعادل والعلاقات الأساسية بين الإيرادات والتكاليف عند هذه النقطة.
شاهد المقطع من بداية الفيديو حتى الدقيقة 01:25. ركز على: تعريف نقطة التعادل. ماذا تساوي الإيرادات والتكاليف عند هذه النقطة. العلاقة بين هامش المساهمة والتكاليف الثابتة عند نقطة التعادل.
كما أوضح الفيديو، الفكرة الجوهرية هي أن كل وحدة تبيعها الشركة يجب أن تساهم في تغطية التكاليف الثابتة أولاً. بمجرد تغطية جميع التكاليف الثابتة، فإن أي مساهمة إضافية تتحول مباشرة إلى ربح.
2. المكونات الأساسية: هامش المساهمة
قبل أن نتمكن من حساب نقطة التعادل، نحتاج إلى فهم المفهوم الرئيسي الذي يعتمد عليه التحليل: هامش المساهمة (Contribution Margin).
هامش المساهمة هو المبلغ المتبقي من إيرادات المبيعات بعد طرح التكاليف المتغيرة. هذا الهامش هو ما "يساهم" في تغطية التكاليف الثابتة، وما يتبقى بعد ذلك هو الربح.
يمكن حسابه بطريقتين:
- هامش المساهمة للوحدة = سعر بيع الوحدة - التكلفة المتغيرة للوحدة
- نسبة هامش المساهمة = هامش المساهمة للوحدة / سعر بيع الوحدة
محاسبة ادارية تحليل التعادل التكلفة / الحجم / الأرباح
يوضح هذا الفيديو من قناة الشيماء التعليمية كيفية حساب هامش المساهمة (الذي يطلق عليه هنا الربح الحدي) للوحدة، وإجمالياً، وكيفية حساب نسبته. فهم هذه الحسابات ضروري قبل الانتقال إلى حساب نقطة التعادل.
شاهد المقطع من الدقيقة 00:51 إلى 04:19. ركز على: كيفية حساب "الربح الحدي للوحدة" (هامش المساهمة للوحدة). كيفية حساب "الربح الحدي الإجمالي" (إجمالي هامش المساهمة). طريقة حساب "نسبة الربح الحدي" (نسبة هامش المساهمة).
فهمك الجيد لهامش المساهمة هو مفتاح فهم آلية تحقيق الأرباح في الشركة.
3. حساب نقطة التعادل
الآن بعد أن فهمنا هامش المساهمة، يمكننا استخدامه لحساب نقطة التعادل بطريقتين رئيسيتين: بالكمية (عدد الوحدات) وبالقيمة (مبلغ المبيعات).
أ. حساب نقطة التعادل بالكمية (Break-Even Point in Units)
هذه المعادلة تجيب على سؤال: "كم وحدة يجب أن نبيعها لنغطي تكاليفنا؟"
المنطق وراء المعادلة: نحن نقسم التكاليف الثابتة التي يجب تغطيتها على مساهمة كل وحدة في تغطية هذه التكاليف.
ب. حساب نقطة التعادل بالقيمة (Break-Even Point in Dollars/Value)
هذه المعادلة تجيب على سؤال: "ما هو حجم المبيعات الذي يجب أن نحققه لنغطي تكاليفنا؟"
أو ببساطة، يمكنك حسابها بعد إيجاد نقطة التعادل بالوحدات:
لترى تطبيقاً عملياً لهذه المعادلات، اقرأ المقال التالي الذي يشرح بالتفصيل كيفية الحساب مع مثال توضيحي.
احسب نقطة التعادل بالوحدات والدولار
يقدم هذا المقال من LibreTexts شرحاً تفصيلياً ومثالاً عملياً شاملاً (شركة Hicks Manufacturing) لحساب نقطة التعادل بالوحدات وبالقيمة.
اقرأ المقال بدءاً من قسم "المبيعات حيث يوجد دخل التشغيل 0" حتى نهاية القسم. ركز على: المعادلات المستخدمة لحساب نقطة التعادل بالوحدات وبالدولار (القيمة). تطبيق هذه المعادلات على مثال "Hicks Manufacturing". كيف يثبت بيان الدخل أن الربح التشغيلي يساوي صفر عند نقطة التعادل.
ولمشاهدة تطبيق عملي آخر، يمكنك الرجوع إلى الفيديوهات السابقة التي تكمل الشرح.
- فيديو Emad Khalifa (LINK): المقطع من 01:25 إلى 11:14 يشرح طريقتي المعادلة وهامش المساهمة بالتفصيل.
- فيديو قناة الشيماء (LINK): المقطع من 04:19 إلى 07:04 يطبق معادلات نقطة التعادل بالكمية والقيمة بشكل مباشر وواضح.
اختبر فهمك!
شركة "المستقبل" تنتج منتجاً واحداً. سعر بيعه 250 ريال، والتكلفة المتغيرة للوحدة 150 ريال. إجمالي التكاليف الثابتة الشهرية للشركة هو 400,000 ريال.
- احسب نقطة التعادل بالكمية (عدد الوحدات).
- احسب نقطة التعادل بالقيمة (إجمالي المبيعات بالريال).
Show answer
أولاً، نحسب هامش المساهمة:
- هامش المساهمة للوحدة = 250 (سعر البيع) - 150 (التكلفة المتغيرة) = 100 ريال.
- نسبة هامش المساهمة = 100 (هامش المساهمة) / 250 (سعر البيع) = 0.40 أو 40%.
الآن، نحسب نقطة التعادل:
- نقطة التعادل بالكمية = 400,000 (التكاليف الثابتة) / 100 (هامش المساهمة للوحدة) = 4,000 وحدة.
- نقطة التعادل بالقيمة = 400,000 (التكاليف الثابتة) / 0.40 (نسبة هامش المساهمة) = 1,000,000 ريال.
- (للتحقق: 4,000 وحدة × 250 ريال/وحدة = 1,000,000 ريال).
تحتاج الشركة لبيع 4,000 وحدة أو تحقيق مبيعات بقيمة 1,000,000 ريال لتغطية جميع تكاليفها.
4. التمثيل البياني لنقطة التعادل
الرسم البياني أداة قوية لتصور العلاقة بين الإيرادات والتكاليف والأرباح.
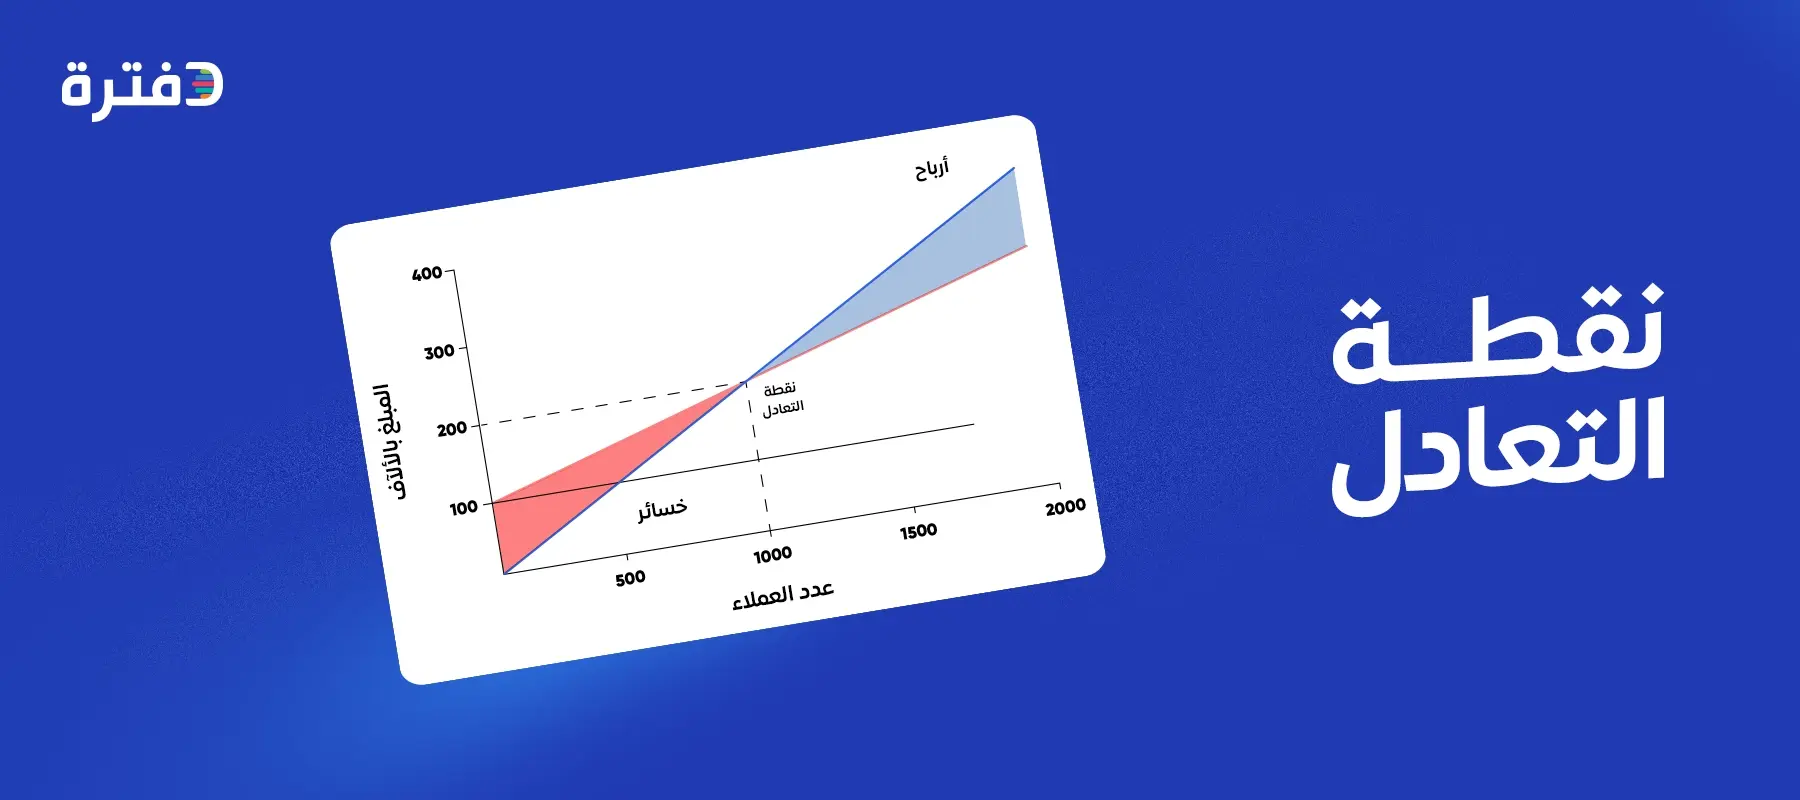
هذا التمثيل البصري يجعل من السهل على الإدارة فهم تأثير تغير حجم المبيعات على الربحية بشكل فوري.
5. من النظرية إلى الواقع: حالة عملية
لربط ما تعلمناه بالواقع العملي، من المهم أن نعرف كيف نستخرج البيانات اللازمة لتحليل التعادل من القوائم المالية.
يقدم هذا المقال من منتدى "محاسبة.نت" حالة عملية ممتازة توضح كيفية استخلاص البيانات من قائمة الدخل وتقسيمها إلى ثابتة ومتغيرة، ثم حساب نقطة التعادل.
اقرأ الأجزاء التالية من المقال: "أمثلة على بنود قائمة الدخل وتقسيمها": ركز على الجدول الذي يصنف بنود التكاليف إلى ثابتة ومتغيرة. هذا سيعزز فهمك الذي اكتسبته في وحدة محاسبة التكاليف. "حالة عملية": تتبع خطوات التحليل من استخراج البيانات الأولية إلى حساب نقطة التعادل بالوحدات والقيمة. لاحظ كيف تم حساب سعر البيع والتكلفة المتغيرة للوحدة من البيانات الإجمالية.
هذه الحالة العملية تبرز خطوة حيوية للمحاسب والمدير المالي، وهي القدرة على ترجمة بيانات قائمة الدخل التقليدية إلى تنسيق مناسب للتحليل الإداري، وهو ما يسمى بـ "قائمة الدخل على أساس هامش المساهمة".
خلاصة الدرس
لقد اكتسبت اليوم أداة تحليلية لا غنى عنها في التخطيط والرقابة واتخاذ القرارات. فهم نقطة التعادل هو الخطوة الأولى نحو إدارة ربحية الشركة بفعالية.
أهم الأفكار الرئيسية:
- نقطة التعادل هي المستوى الذي تتساوى فيه الإيرادات مع التكاليف، وصافي الربح يساوي صفر.
- هامش المساهمة (للوحدة أو كنسبة) هو المحرك الأساسي في تحليل التعادل.
- يمكن حساب نقطة التعادل بالكمية (الوحدات) باستخدام هامش المساهمة للوحدة، وبالقيمة (المال) باستخدام نسبة هامش المساهمة.
- الرسم البياني لنقطة التعادل يوفر رؤية بصرية قوية لمناطق الربح والخسارة.
ماذا بعد؟
تحليل التعادل هو مجرد البداية. في الدرس القادم، سنتوسع في هذا المفهوم لندخل في صلب "تحليل العلاقة بين التكلفة والحجم والربح (CVP)". سنتعلم كيف نستخدم هذه الأداة ليس فقط لإيجاد نقطة التعادل، بل أيضاً لتخطيط الأرباح المستهدفة، وتحليل "ماذا لو" (What-if analysis) لفهم تأثير التغيرات في الأسعار والتكاليف وحجم المبيعات على صافي الدخل.