Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك مرة أخرى. في الدرس السابق، طبقنا مبدأ "التكاليف الملائمة" على قرارات الصنع أو الشراء، ورأينا كيف أن التركيز على التكاليف التي تتغير بين البدائل هو مفتاح اتخاذ القرار السليم.
اليوم، سنستمر في استخدام نفس هذا المنطق التحليلي القوي لمعالجة سيناريو آخر شائع جداً في عالم الأعمال: تقييم قرارات قبول أو رفض الطلبيات الخاصة. كثيراً ما تتلقى الشركات عروضاً لبيع منتجاتها بسعر خاص، أقل من السعر المعتاد، وغالباً ما يكون لمرة واحدة. بصفتك المحاسب المسؤول والمستشار المالي للإدارة، سيكون رأيك حاسماً في هذا القرار.
هدفنا في هذا الدرس هو تزويدك بإطار منهجي لتقييم هذه الطلبيات، ليس فقط من الناحية الرقمية (هل هي مربحة؟) ولكن أيضاً من منظور استراتيجي أوسع. هذا الدرس سيصقل مهاراتك في التحليل التفاضلي، وهي مهارة لا غنى عنها لأي مدير مالي مستقبلي.
1. المبادئ الأساسية لقرار الطلبية الخاصة
الطلبية الخاصة (Special Order) هي طلبية شراء لمرة واحدة، لا تمثل جزءاً من نشاط الشركة المعتاد، وعادةً ما يكون السعر المعروض فيها أقل من سعر البيع العادي.
قبل الغوص في الأرقام، يجب على المدير أن يطرح بعض الأسئلة الأساسية. يقدم المرجع التالي نظرة ممتازة على هذه العوامل.
تقييم وتحديد ما إذا كنت تريد قبول أو رفض طلب خاص
يقدم هذا المرجع من "LibreTexts" شرحاً منظماً وممتازاً للعوامل التي يجب على الإدارة أخذها في الاعتبار عند تقييم الطلبيات الخاصة.
اقرأ الجزء الأول من هذا المقال، من البداية حتى العنوان الفرعي "بيانات العينة". ركز على فهم النقاط الخمس الرئيسية التي يجب على الإدارة مراعاتها، وخاصة مفهوم "القدرة العادية" (Normal Capacity) و"الطاقة غير المستخدمة" (Unused Capacity).
بناءً على ما قرأته، يمكننا تلخيص القاعدة الذهبية لاتخاذ القرار كالتالي:
يجب قبول الطلبية الخاصة إذا كان الإيراد الإضافي (Incremental Revenue) من الطلبية يغطي التكاليف الإضافية (Incremental Costs) اللازمة لإنتاجها، مما يؤدي إلى زيادة في صافي ربح الشركة.
لفهم ماهية هذه التكاليف الإضافية أو "الملائمة"، شاهد الفيديو التالي الذي يشرح بوضوح الفكرة الأساسية.
Accept or Reject Special Order | Managerial Accounting
على الرغم من أن هذا الفيديو باللغة الإنجليزية، إلا أنه يقدم شرحاً بصرياً ممتازاً ومبسطاً لمفهوم التكاليف الملائمة وغير الملائمة في سياق الطلبيات الخاصة. سألخص لك النقاط الرئيسية بعد مشاهدته.
شاهد المقاطع التالية: من البداية إلى الدقيقة 01:09: لفهم تعريف الطلبية الخاصة والمبدأ الأساسي للمقارنة بين الإيراد الإضافي والتكلفة الإضافية. من الدقيقة 02:47 إلى 05:07: ركز على كيفية تمييز المحلل بين التكاليف الملائمة (المواد المباشرة، الأجور المباشرة، التكاليف المتغيرة) والتكاليف غير الملائمة (التكاليف الثابتة، تكاليف التسويق السابقة) في هذا القرار. لا تقلق بشأن فهم كل كلمة، ركز على الفكرة المرئية لفرز التكاليف.
كما رأيت في الفيديو وكما تعلمنا في الدرس السابق، التكاليف الملائمة لاتخاذ هذا القرار هي:
- التكاليف المتغيرة للإنتاج: المواد المباشرة، الأجور المباشرة، والتكاليف الصناعية غير المباشرة المتغيرة. هذه التكاليف يتم تكبدها فقط في حال قبول الطلب.
- أي تكاليف ثابتة إضافية: قد تظهر تكاليف ثابتة جديدة خصيصاً بسبب هذه الطلبية (مثل تكلفة تصميم خاص أو استئجار آلة معينة).
أما التكاليف غير الملائمة التي يجب تجاهلها تماماً هي:
- التكاليف الثابتة الحالية: مثل إيجار المصنع ورواتب الإدارة. الشركة ستتحمل هذه التكاليف سواء قبلت الطلبية أم رفضتها، لذا هي لا تتغير بين البديلين.
2. التحليل الكمي: مثال عملي
لنطبق هذه المبادئ على مثال عملي. ستشاهد الآن فيديو يحلل حالة عملية بالتفصيل. من المثير للاهتمام أن هذا المثال موجود أيضاً في المرجع النصي من جامعة البصرة، مما يتيح لنا رؤية نفس المشكلة من منظورين.
قرار قبول الطلبية الخاصة او رفضها 1
يقدم هذا الفيديو من قناة "أثير الراوي" حلاً تفصيلياً ومباشراً لمثال عملي حول قرار قبول طلبية خاصة، موضحاً كيفية إعداد جدول التحليل التفاضلي.
شاهد الفيديو بالكامل. تابع خطوات المحاضر في بناء الجدول الذي يقارن بين "الوضع الحالي" (بدون الطلبية) و"الوضع البديل" (مع الطلبية) و"الفرق التفاضلي". لاحظ جيداً كيف يتعامل مع كل بند من بنود التكاليف (متغيرة، ثابتة، عمولة، تكاليف تعديل).
الآن وبعد أن شاهدت طريقة الحل، دعنا نحلل القرار باستخدام التحليل التفاضلي (Incremental Analysis)، وهو طريقة أسرع تركز فقط على التغييرات.
ملخص معطيات "مصنع السلام":
- طلبية خاصة لـ 250 سرير بسعر 15,000 للسرير.
- تكاليف متغيرة للسرير:
- مواد مباشرة: 8,000
- أجور مباشرة: 2,000
- ت.ص.غ. متغيرة: 2,500
- الإجمالي المتغير: 12,500
- تكاليف إضافية خاصة بالطلبية: تعديلات تصميم بتكلفة 1,000 للسرير.
- تكاليف سيتم تجنبها: عمولة المبيعات (900 للسرير) لا تنطبق على الطلبية الخاصة.
- تكاليف غير ملائمة: التكاليف الثابتة (1,600 للسرير) ستظل كما هي.
التحليل التفاضلي:
| البيان | المبلغ (لـ 250 سرير) | ملاحظات |
|---|---|---|
| الإيراد التفاضلي (250 × 15,000) | 3,750,000 | الإيراد الجديد الذي سيتحقق فقط عند قبول الطلب. |
| يطرح: التكاليف التفاضلية | ||
| مواد مباشرة (250 × 8,000) | (2,000,000) | تكلفة متغيرة إضافية. |
| أجور مباشرة (250 × 2,000) | (500,000) | تكلفة متغيرة إضافية. |
| ت.ص.غ. متغيرة (250 × 2,500) | (625,000) | تكلفة متغيرة إضافية. |
| تكاليف تعديل التصميم (250 × 1,000) | (250,000) | تكلفة إضافية خاصة بالطلب. |
| إجمالي التكاليف التفاضلية | (3,375,000) | |
| صافي الدخل التفاضلي | 375,000 | الإيراد التفاضلي - التكاليف التفاضلية |
القرار: بما أن قبول الطلبية الخاصة سيؤدي إلى زيادة صافي أرباح الشركة بمقدار 375,000 دينار، فإن القرار الكمي الصحيح هو قبول الطلبية.
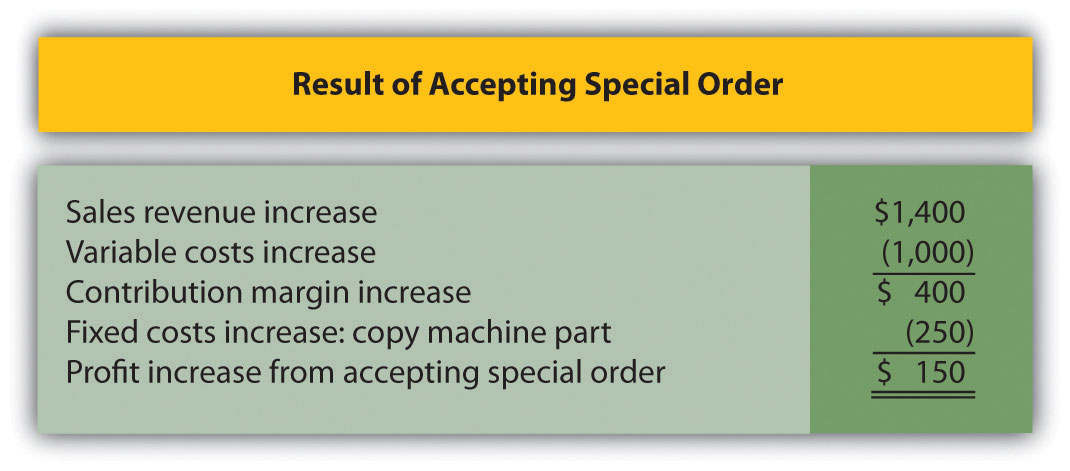
يمكنك رؤية هذا التحليل بصيغة أخرى في الصورة التالية التي تلخص منطق التحليل التفاضلي.
3. عامل حاسم: الطاقة الفائضة وتكلفة الفرصة البديلة
التحليل السابق افترض وجود طاقة إنتاجية فائضة (Idle Capacity). أي أن المصنع لديه القدرة على إنتاج الـ 250 سرير الإضافية دون التأثير على إنتاجه ومبيعاته العادية.
ولكن، ماذا لو كان المصنع يعمل بطاقته القصوى (100% Capacity)؟
هنا يتغير التحليل جذرياً. لقبول الطلبية الخاصة (250 سرير)، سيتعين على المصنع التضحية بإنتاج وبيع 250 سرير من مبيعاته العادية. الربح المفقود من هذه المبيعات العادية يسمى تكلفة الفرصة البديلة (Opportunity Cost)، وهو تكلفة ملائمة جداً يجب إضافتها إلى تكاليف الطلبية الخاصة.
لنحسب تكلفة الفرصة البديلة للتضحية بسرير واحد من المبيعات العادية:
- سعر البيع العادي: 17,500
- التكاليف المتغيرة العادية: 12,500 (مواد+أجور+ت.ص.غ.م) + 900 (عمولة) = 13,400
- هامش المساهمة للسرير العادي (الربح المفقود) = 17,500 - 13,400 = 4,100 دينار
هذا هو الربح الذي ستخسره الشركة عن كل سرير عادي لا تبيعه.
التحليل الجديد (في حالة عدم وجود طاقة فائضة):
| البيان | المبلغ (للسرير الواحد) |
|---|---|
| الإيراد التفاضلي | 15,000 |
| يطرح: التكاليف التفاضلية | |
| التكاليف المتغيرة للإنتاج | (12,500) |
| تكاليف تعديل التصميم | (1,000) |
| تكلفة الفرصة البديلة (هامش المساهمة المفقود) | (4,100) |
| صافي الدخل التفاضلي للسرير الواحد | (2,600) |
القرار الجديد: في هذه الحالة، قبول الطلبية سيؤدي إلى خسارة قدرها 2,600 دينار لكل سرير (إجمالي خسارة 650,000 دينار). لذا، يجب رفض الطلبية الخاصة.
اختبر فهمك!
لنفترض أن مصنع السلام لديه طاقة فائضة تكفي لإنتاج 150 سرير فقط. الطلبية الخاصة تتطلب 250 سرير. لقبول الطلبية كاملة، يجب على المصنع التضحية بـ 100 سرير من مبيعاته العادية. هل يجب قبول الطلبية؟
Show answer
نعم، لا يزال قبول الطلبية مربحاً. إليك التحليل:
-
الربح من الـ 150 سرير التي ستُنتج باستخدام الطاقة الفائضة:
- هامش الربح للسرير الواحد من الطلبية الخاصة (بدون تكلفة فرصة بديلة) هو: 15,000 (سعر) - 12,500 (تكاليف متغيرة) - 1,000 (تعديل) = 1,500 دينار.
- إجمالي الربح = 150 سرير × 1,500 = 225,000 دينار.
-
الخسارة من الـ 100 سرير التي ستُنتج على حساب المبيعات العادية:
- الخسارة للسرير الواحد (مع تكلفة الفرصة البديلة) = (2,600) دينار (كما حسبناها سابقاً).
- إجمالي الخسارة = 100 سرير × (2,600) = (260,000) دينار.
-
صافي الأثر على الربح = 225,000 (ربح) - 260,000 (خسارة) = (35,000) دينار.
إذن، في هذه الحالة، سيؤدي قبول الطلبية إلى خسارة إجمالية قدرها 35,000 دينار. وبالتالي يجب رفضها. التحليل الدقيق للطاقة المتاحة أمر حاسم.
4. ما وراء الأرقام: العوامل النوعية
كما هو الحال في قرار الصنع أو الشراء، لا يمكن اتخاذ قرار نهائي بناءً على الأرقام وحدها. كمدير مالي يطمح لمنصب قيادي، يجب أن تنظر للصورة الأكبر.
يمكنك الاطلاع على بعض هذه العوامل في القسم الأخير من مرجع LibreTexts الذي قرأته سابقاً (تحت عنوان "التحليل النهائي للقرار"). أهم هذه العوامل:
- التأثير على العملاء الحاليين: ماذا لو اكتشف عملاؤك الدائمون أنك تبيع نفس المنتج لعميل آخر بسعر أقل بكثير؟ قد يضر هذا بعلاقتك معهم ويطالبون هم أيضاً بتخفيضات.
- التأثير على صورة العلامة التجارية: هل البيع بسعر منخفض قد يوحي بأن جودة منتجك متدنية أو يقلل من قيمة علامتك التجارية؟
- احتمالية تكرار الطلب: هل هذه الطلبية هي مجرد لمرة واحدة، أم أنها قد تكون بداية لعلاقة عمل طويلة الأمد مع عميل استراتيجي جديد؟ قد يكون من المفيد قبول طلبية خاسرة قليلاً كـ "استثمار" في عميل مستقبلي كبير.
- استغلال السوق: قد تكون الطلبية الخاصة وسيلة لدخول سوق جديد أو منطقة جغرافية جديدة دون التأثير على أسعارك في أسواقك الحالية.
القرار النهائي يجب أن يوازن بعناية بين التحليل الكمي وهذه الاعتبارات النوعية الاستراتيجية.
خلاصة الدرس
لقد تعلمت اليوم كيفية تحليل قرارات قبول أو رفض الطلبيات الخاصة بشكل منهجي واحترافي.
أهم الأفكار الرئيسية:
- القاعدة الأساسية: قبول الطلبية إذا كان الإيراد الإضافي منها يتجاوز تكاليفها الإضافية (الملائمة).
- التكاليف الملائمة: هي التكاليف المتغيرة وأي تكاليف ثابتة جديدة تنشأ بسبب الطلبية. يجب تجاهل التكاليف الثابتة الحالية.
- الطاقة الإنتاجية: وجود طاقة فائضة هو شرط أساسي. إذا لم تتوفر، يجب إضافة تكلفة الفرصة البديلة (هامش المساهمة المفقود من المبيعات العادية) إلى تكاليف الطلبية الخاصة.
- الأرقام والعوامل النوعية: القرار النهائي يجب أن يأخذ في الحسبان التأثيرات الاستراتيجية طويلة الأمد، وليس فقط الربح أو الخسارة الفورية.
ماذا بعد؟
في الدرس القادم، سنتناول قراراً إدارياً مهماً آخر وهو "تحليل قرارات إضافة أو إلغاء خط إنتاج". ستجد أن نفس المنطق التحليلي الذي استخدمناه اليوم - التركيز على التكاليف الملائمة وهامش المساهمة - سيكون هو حجر الزاوية في تحليل ذلك القرار أيضاً. أنت تبني الآن مجموعة أدوات تحليلية قوية ومتكاملة.