Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك في هذا الدرس الجديد.
في الدروس السابقة، ركزنا على فهم التكاليف المعيارية وتحليل انحرافات التكاليف المباشرة (المواد والأجور). لقد تعلمنا كيف نقيس كفاءة استخدام المواد وأداء العمال. ولكن، ماذا عن الجزء الذي يزداد تعقيداً وأهمية في بيئة التصنيع الحديثة: التكاليف الصناعية غير المباشرة؟
الطرق التقليدية التي تعتمد على أساس تحميل واحد (مثل ساعات العمل المباشر) لتوزيع هذه التكاليف يمكن أن تكون مضللة، وقد تؤدي إلى قرارات تسعير واستراتيجية خاطئة. اليوم، سنتناول مدخلاً أكثر تطوراً ودقة لحل هذه المشكلة.
هدفنا في هذا الدرس هو شرح مفهوم ومبررات نظام التكاليف على أساس النشاط (Activity-Based Costing - ABC). ستكتشف لماذا ظهر هذا النظام، وكيف يعمل على تقديم صورة أوضح عن التكلفة الحقيقية للمنتجات، مما يمهد الطريق لاتخاذ قرارات إدارية أفضل.
1. قصور أنظمة التكاليف التقليدية
قبل أن نتعمق في نظام ABC، يجب أن نفهم أولاً المشكلة التي جاء ليحلها. تعتمد أنظمة التكاليف التقليدية على تخصيص جميع التكاليف الصناعية غير المباشرة (Overhead) باستخدام أساس تخصيص واحد مرتبط بالحجم، مثل ساعات العمل المباشر أو ساعات دوران الآلات.
كان هذا النهج منطقياً في الماضي عندما كانت تكاليف العمالة المباشرة تشكل الجزء الأكبر من تكلفة المنتج، وكانت التكاليف غير المباشرة قليلة نسبياً. لكن مع التطور التكنولوجي وزيادة الأتمتة، انقلبت المعادلة.
لمشاهدة شرح واضح ومفصل لهذه المشكلة، شاهد المقاطع التالية.
ABC محاسبة إدارية 10 - نظام تخصيص التكاليف باستخدام الأنشطة
يقدم هذا الفيديو من قناة "Emad Khalifa" شرحاً ممتازاً لأسباب ظهور نظام ABC. سنركز على الأجزاء التي توضح عيوب الطرق التقليدية والمثال العملي الذي يوضح الفكرة.
شاهد المقاطع التالية بالترتيب: من 00:08 إلى 01:28: يوضح هذا المقطع كيف تشوه أنظمة التكاليف التقليدية عملية قياس التكاليف. من 01:28 إلى 03:32: يشرح هذا الجزء العوامل التي أدت إلى ظهور نظام ABC، مثل زيادة أهمية التكاليف غير المباشرة. من 03:32 إلى 07:36: يوضح هذا الجزء مثالاً عملياً (مصنعي الأقلام) يبرز كيف أن المنتجات ذات الحجم المنخفض والمعقدة تستهلك موارد غير مباشرة أكثر مما تعكسه الطرق التقليدية.
خلاصة المشكلة
كما رأيت في الفيديو، يمكن تلخيص مشكلة الأنظمة التقليدية في النقاط التالية:
- علاقة سببية ضعيفة: تفترض الطرق التقليدية أن جميع التكاليف غير المباشرة تتغير مع حجم الإنتاج (عدد الوحدات، ساعات العمل، إلخ). هذا غير صحيح، فالعديد من التكاليف (مثل تكاليف إعداد الآلات أو تكاليف الشراء) ترتبط بعدد الدفعات الإنتاجية أو عدد الطلبيات، وليس بحجم الإنتاج الإجمالي.
- دعم متبادل غير عادل (Cross-subsidization): تميل الطرق التقليدية إلى تحميل المنتجات ذات حجم الإنتاج الكبير بتكاليف غير مباشرة أكثر مما تستهلكه فعلياً، بينما تحمل المنتجات ذات حجم الإنتاج المنخفض (والتي قد تكون أكثر تعقيداً) بتكاليف أقل مما يجب. هذا يؤدي إلى:
- تسعير خاطئ: قد تبيع الشركة منتجاتها المعقدة بسعر منخفض جداً (لأن تكلفتها تبدو منخفضة) وتخسر فيها، بينما تسعّر منتجاتها البسيطة بسعر مرتفع جداً (لأن تكلفتها تبدو مرتفعة) وتفقد قدرتها التنافسية.
- معلومات غير دقيقة للإدارة: لا توفر هذه الطرق معلومات دقيقة عن ربحية المنتجات أو العملاء، مما يعيق اتخاذ قرارات استراتيجية سليمة.
2. نظام التكاليف على أساس النشاط (ABC): المفهوم والآلية
لمعالجة القصور السابق، تم تطوير نظام التكاليف على أساس النشاط (ABC). الفكرة الجوهرية لهذا النظام بسيطة ومنطقية: المنتجات لا تستهلك التكاليف مباشرة، بل تستهلك أنشطة، والأنشطة هي التي تستهلك الموارد (التكاليف).
بدلاً من تجميع كل التكاليف غير المباشرة في "وعاء" واحد كبير، يقوم نظام ABC بتقسيمها إلى عدة أوعية أصغر بناءً على الأنشطة التي تسبب هذه التكاليف.
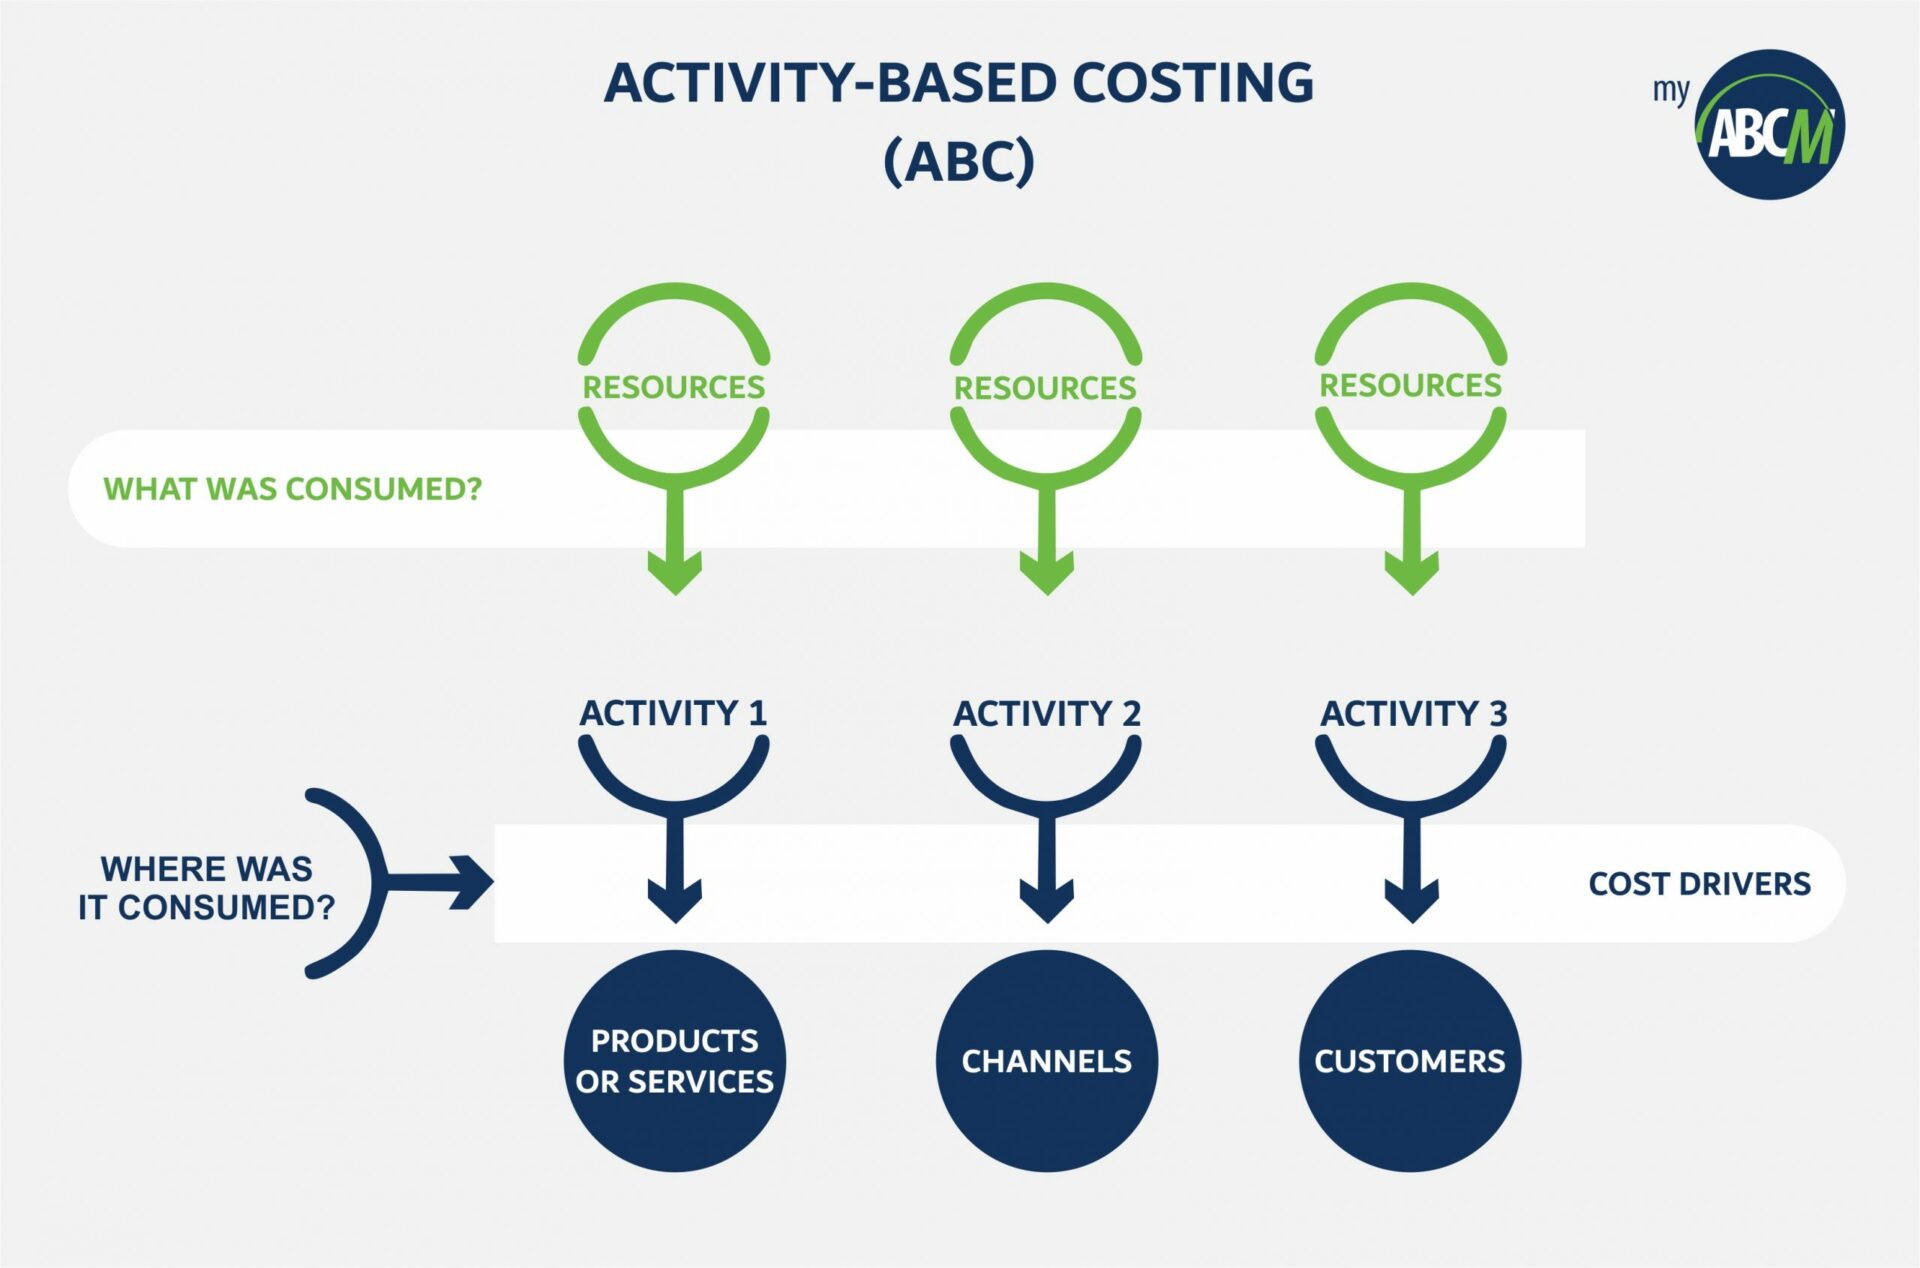
لفهم هذه الآلية بشكل أعمق، دعنا نتعرف على المصطلحات الأساسية ونشاهد شرحاً لكيفية تطبيقها.
المصطلحات الأساسية في نظام ABC:
- النشاط (Activity): هو أي حدث أو عمل يتم داخل المنشأة ويترتب عليه استهلاك للموارد. أمثلة: إعداد الآلات، مناولة المواد، فحص الجودة، معالجة أوامر الشراء.
- مجمع التكلفة (Cost Pool): هو "وعاء" يتم فيه تجميع كل التكاليف المتعلقة بنشاط معين. فبدلاً من وجود مجمع واحد للتكاليف الصناعية غير المباشرة، يصبح لدينا مجمع تكلفة لنشاط الإعداد، ومجمع آخر لنشاط الفحص، وهكذا.
- محرك التكلفة (Cost Driver): هو العامل الذي يسبب حدوث التكلفة في نشاط معين، وهو الأساس الذي يستخدم لتخصيص تكاليف هذا النشاط على المنتجات. لكل مجمع تكلفة محرك خاص به. أمثلة:
- محرك تكلفة نشاط إعداد الآلات قد يكون عدد مرات الإعداد.
- محرك تكلفة نشاط فحص الجودة قد يكون عدد مرات الفحص.
- محرك تكلفة نشاط الشراء قد يكون عدد أوامر الشراء.
ABC محاسبة إدارية 10 - نظام تخصيص التكاليف باستخدام الأنشطة
نعود الآن إلى فيديو "Emad Khalifa" لنفهم الخطوات العملية لتطبيق نظام ABC.
شاهد المقطع من 07:36 إلى 12:00. سيركز هذا الجزء على شرح المرحلتين الرئيسيتين لنظام ABC والخطوات الخمس لتطبيقه، بدءاً من تحديد الأنشطة وانتهاءً بتخصيص التكاليف على المنتجات.
اختبر فهمك!
شركة تصنع نوعين من الدراجات: دراجة سباق احترافية (منتج "أ") ودراجة أطفال بسيطة (منتج "ب"). تنتج الشركة 1,000 دراجة سباق و 10,000 دراجة أطفال سنوياً. يتطلب إنتاج كل دفعة من دراجات السباق (10 دراجات في الدفعة) عملية إعداد معقدة للآلات، بينما يتم إنتاج دراجات الأطفال في دفعات كبيرة (500 دراجة في الدفعة) بإعدادات بسيطة.
إذا كانت الشركة تستخدم ساعات العمل المباشر كأساس وحيد لتوزيع تكاليف إعداد الآلات، أي منتج ستبدو تكلفته أعلى مما يجب (مُبالغ فيها)، وأي منتج ستبدو تكلفته أقل مما يجب (مُقلل منها)؟ ولماذا؟
Show answer
- منتج "ب" (دراجة الأطفال): تكلفته ستكون أعلى مما يجب (مُبالغ فيها). لأن حجم إنتاجه كبير، سيتم تخصيص حصة ضخمة من تكاليف الإعداد له بناءً على ساعات العمل، على الرغم من أنه لا يسبب الكثير من أنشطة الإعداد المعقدة.
- منتج "أ" (دراجة السباق): تكلفته ستكون أقل مما يجب (مُقلل منها). على الرغم من أن هذا المنتج هو السبب الرئيسي لتكاليف الإعداد المعقدة (100 عملية إعداد مقابل 20 عملية إعداد لدراجات الأطفال)، إلا أنه بسبب حجم إنتاجه الصغير، سيتم تخصيص حصة صغيرة فقط من هذه التكاليف له.
هذا هو بالضبط التشوه الذي يعالجه نظام ABC، حيث سيستخدم "عدد مرات الإعداد" كمحرك تكلفة لنشاط الإعداد، مما يعكس بشكل أدق استهلاك كل منتج لهذا النشاط.
3. مبررات استخدام نظام ABC: الفوائد والعيوب
الآن بعد أن فهمنا المفهوم والآلية، يمكننا تلخيص المبررات الرئيسية لتبني نظام ABC، والتي تتمثل في فوائده العديدة، مع الأخذ في الاعتبار بعض العيوب والتحديات.
التكاليف على أساس الأنشطة (ABC): العملية، الفوائد والعيوب
يقدم المقال التالي من "باتد للتدريب والاستشارات" ملخصاً جيداً لفوائد وعيوب نظام ABC، بالإضافة إلى تأكيد على الخطوات الخمس الرئيسية لتطبيقه.
اقرأ الأجزاء التالية من المقال: قسم "التكلفة على أساس النشاط مقابل التكلفة التقليدية" لتعزيز فهمك للفروق الجوهرية. قسم "فوائد وعيوب التكلفة على أساس النشاط" للحصول على نظرة متوازنة حول مبررات استخدام النظام والتحديات التي تواجه تطبيقه.
لإعطائك مثالاً رقمياً سريعاً يوضح الفرق في النتائج، شاهد خلاصة المقارنة في الفيديو التالي الذي يحلل حالة عملية.
ABC محاسبة إدارية 11 - مثال لتوضيح نظام التكاليف بالأنشطة
هذا الفيديو الثاني لـ "Emad Khalifa" يقدم مثالاً رقمياً متكاملاً. ما يهمنا في هذا الدرس هو الخلاصة النهائية التي تقارن بين نتائج الطريقتين وتوضح أثرها على القرارات.
شاهد المقطع من 10:00 إلى 11:31. لاحظ كيف أن الطريقة التقليدية أعطت تكلفة 40 دينار لكلا المنتجين، بينما أظهر نظام ABC التكلفة الحقيقية: المنتج الأول (حجمه صغير) تكلفته 134 دينار، والمنتج الثاني (حجمه كبير) تكلفته 30.6 دينار. هذا يوضح بشكل قاطع كيف أن ABC يوفر معلومات أدق لاتخاذ القرارات.
باختصار، أهم مبررات استخدام ABC هي:
- دقة أعلى في تحديد تكلفة المنتجات: يوفر صورة حقيقية عن ربحية كل منتج.
- قرارات تسعير أفضل: يمنع بيع المنتجات المعقدة بخسارة أو تسعير المنتجات البسيطة بشكل غير تنافسي.
- تحسين إدارة التكاليف: من خلال التركيز على "الأنشطة"، يمكن للإدارة تحديد الأنشطة التي لا تضيف قيمة (Non-Value-Added Activities) والعمل على تخفيضها أو إزالتها.
- فهم أفضل لمسببات التكلفة: يساعد في فهم ما الذي يدفع التكاليف للارتفاع، مما يمكن من رقابة أفضل.
أما أبرز التحديات (العيوب):
- التعقيد والتكلفة: تطبيق نظام ABC وصيانته أكثر تكلفة وتعقيداً من الأنظمة التقليدية.
- صعوبة تحديد الأنشطة ومحركات التكلفة: يتطلب جهداً كبيراً وقد لا يكون من السهل دائماً اختيار المحرك الأمثل.
خلاصة الدرس
لقد قطعنا اليوم شوطاً مهماً في فهم محاسبة التكاليف المتقدمة. هدفك كمدير مالي مستقبلي ليس فقط حساب التكاليف، بل فهمها وتحليلها لتوجيه قرارات الشركة الاستراتيجية.
أهم الأفكار الرئيسية:
- القصور التقليدي: أنظمة التكاليف التقليدية قد تشوه تكلفة المنتجات لأنها تستخدم أساس تخصيص واحد مرتبط بالحجم للتكاليف غير المباشرة.
- فلسفة ABC: المنتجات تستهلك أنشطة، والأنشطة تستهلك موارد. هذا هو المفتاح لتخصيص التكاليف بشكل أدق.
- الآلية: يستخدم ABC مجمعات تكلفة متعددة (لكل نشاط) ومحركات تكلفة متنوعة (تعكس سبب حدوث النشاط) لتوزيع التكاليف غير المباشرة.
- المبرر الأساسي: يوفر نظام ABC معلومات أكثر دقة وموثوقية للإدارة، مما يدعم اتخاذ قرارات تسعير وإنتاج وتسويق أفضل، على الرغم من تكلفة تطبيقه المرتفعة.
ماذا بعد؟
لقد وضعنا اليوم الأساس النظري القوي لفهم "لماذا" و"ماذا" عن نظام ABC. في الدرس القادم، سننتقل إلى التطبيق العملي. سنتعلم كيفية تخصيص التكاليف على المنتجات باستخدام محركات التكلفة في نظام ABC. سنعمل معاً على مثال رقمي مفصل خطوة بخطوة، لتحويل هذه المفاهيم النظرية إلى مهارة عملية يمكنك استخدامها مباشرة.