Recommended resources
The freely available resources this lesson will direct you to.
Olá! Nesta primeira aula, vamos construir a base constitucional do orçamento público. Ao longo do módulo, você estudará as leis orçamentárias, seus princípios e o ciclo do orçamento. Antes disso, é preciso responder a duas perguntas que aparecem com frequência em concursos: qual ente pode legislar sobre orçamento e direito financeiro? E, dentro de cada ente, qual Poder apresenta e qual Poder aprova as leis orçamentárias?
A distinção entre essas duas perguntas evita um erro comum: confundir a competência da União para editar normas gerais com a iniciativa do chefe do Executivo para apresentar o orçamento do próprio ente.
Entre os entes federativos: quem pode legislar?
O art. 24, I e II, da Constituição inclui direito financeiro e orçamento na competência legislativa concorrente da União, dos Estados e do Distrito Federal. “Concorrente” não significa que todos editam livremente as mesmas regras. A repartição é vertical: à União cabe estabelecer normas gerais; aos Estados e ao Distrito Federal cabe complementá-las para atender a suas peculiaridades.
Comece pela explicação em vídeo. Ela também introduz a segunda dimensão do tema — a participação do Executivo e do Legislativo —, que examinaremos em seguida.
AFO para concursos públicos - Orçamento na Constituição Federal
Em “AFO para concursos públicos - Orçamento na Constituição Federal”, do canal Studiu, observe como o professor separa a competência legislativa entre entes da atuação dos Poderes na elaboração das leis orçamentárias.
Assista a competência concorrente, especialmente à distinção entre normas gerais e suplementação. Depois, em Executivo e Legislativo, acompanhe quem apresenta e quem aprova as leis orçamentárias. Por fim, veja iniciativa e lei complementar; guarde a diferença entre a lei que institui cada orçamento e a lei complementar que disciplina regras gerais do sistema.
O art. 24 prevê ainda duas situações importantes:
- Se existe norma geral federal, Estados e Distrito Federal podem suplementá-la, mas não contrariá-la.
- Se não existe norma geral federal sobre determinado ponto, Estados e Distrito Federal podem exercer competência legislativa plena para atender a suas peculiaridades. Se uma norma geral federal vier depois, fica suspensa a eficácia da legislação estadual apenas na parte incompatível — não ocorre revogação automática de toda a lei estadual.
Leia a formulação do STF para consolidar essa lógica.
Na página “A Constituição e o Supremo”, do Supremo Tribunal Federal, o art. 24 é apresentado junto de julgados que esclarecem o alcance da competência concorrente.
Localize os §§ 1º, 2º e 3º do art. 24. Logo após o § 2º, procure o julgado identificado como ADI 3.098 e leia a explicação até o fim do parágrafo, incluindo a referência ao § 4º. Concentre-se nas três situações: norma geral federal existente, ausência dessa norma e sua edição posterior.
E os Municípios? Eles não constam da lista de entes com competência concorrente no art. 24. Isso não os impede de legislar sobre assuntos de interesse local e de suplementar a legislação federal e estadual no que couber, conforme o art. 30, I e II. Uma regra municipal ajustada à sua realidade orçamentária deve, portanto, respeitar as normas superiores aplicáveis; o Município não recebe, pelo art. 24, a mesma competência legislativa plena atribuída aos Estados na ausência de norma geral federal.
Um caso ajuda a enxergar o limite da suplementação. O STF examinou regra estadual sobre a execução de emendas orçamentárias obrigatórias e concluiu que o Estado havia criado uma vedação não prevista no regime constitucional e nas normas gerais pertinentes. O ponto decisivo não era o simples fato de a regra ser estadual, mas ela ultrapassar o espaço de complementação local.
Volte à página do STF sobre o art. 24 para ver a competência concorrente aplicada a um conflito orçamentário concreto.
Sob o inciso II, “orçamento”, encontre “Controle concentrado de constitucionalidade” e o parágrafo que termina com a identificação da ADI 7.060. Leia desde a frase iniciada por “A Constituição Federal determina” — incluindo a repartição descrita no início — até a conclusão do julgado. Observe por que a peculiaridade estadual alegada não autorizou afastar o tratamento constitucional da matéria.
Dentro de cada ente: quem propõe e quem delibera?
Agora mude de eixo. A pergunta já não é “União ou Estado?”, mas “Executivo ou Legislativo?”. O art. 165 da Constituição determina que leis de iniciativa do Poder Executivo estabelecerão o plano plurianual (PPA), as diretrizes orçamentárias (LDO) e os orçamentos anuais (LOA). Na União, os projetos são encaminhados pelo Presidente da República ao Congresso Nacional; nos demais entes, aplica-se a lógica correspondente entre o respectivo Executivo e Legislativo.
Iniciativa é o poder de apresentar o projeto de lei. Não equivale ao poder de aprová-lo sozinho. O Legislativo aprecia o projeto, delibera sobre ele e participa de sua conformação, observados os limites constitucionais. Depois, o texto segue as etapas cabíveis de sanção ou veto e publicação. As condições específicas das emendas parlamentares serão estudadas ao final deste módulo; por ora, fixe que iniciativa reservada não elimina a participação legislativa.
Na página “A Constituição e o Supremo”, do STF, o art. 165 reúne o texto constitucional e decisões sobre quem pode iniciar projetos de leis orçamentárias.
No início do art. 165, leia o caput a partir de iniciativa executiva e identifique os três incisos, referentes a PPA, LDO e orçamentos anuais. Entre o caput e o inciso I, leia o primeiro julgado de “Controle concentrado de constitucionalidade”, identificado como ADI 2.674, para notar por que um projeto de iniciativa popular não poderia substituir essa iniciativa reservada. Não é necessário estudar os demais julgados da página agora.
A imagem a seguir é útil como visão panorâmica da alternância de papéis. Ela mostra planejamento e proposta pelo Executivo, apreciação pelo Legislativo, execução e avaliação. Não a trate como uma enumeração exaustiva das competências constitucionais: as etapas do ciclo e os órgãos de controle serão examinados em aula própria.
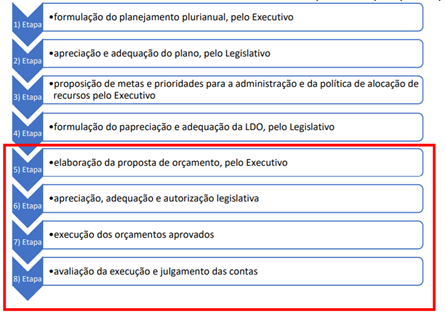
Há uma nuance decisiva para questões de prova. Outros órgãos e Poderes têm atribuições na elaboração de suas próprias propostas orçamentárias, preservada sua autonomia e observados os parâmetros constitucionais e da LDO. O Judiciário elabora suas propostas nos limites estipulados com os demais Poderes na LDO (art. 99); o Ministério Público também elabora sua proposta dentro dos limites da LDO (art. 127, § 3º); a Defensoria Pública possui autonomia para elaborar sua proposta orçamentária dentro desses limites (art. 134, § 2º).
Isso não transforma cada proposta setorial em um projeto de LOA de iniciativa independente. A distinção é entre preparar uma proposta relativa ao próprio órgão e exercer a iniciativa do projeto de lei orçamentária encaminhado ao Legislativo pelo Executivo. Uma alternativa que afirme que “somente o Executivo participa da elaboração do orçamento” é, portanto, tão problemática quanto outra que atribua ao Judiciário a iniciativa da LOA.
O que se reserva à lei complementar?
Ainda há uma terceira pergunta: que tipo de lei pode estabelecer as regras gerais do sistema? Segundo o art. 165, § 9º, cabe à lei complementar disciplinar, entre outros temas, exercício financeiro, vigência, prazos, elaboração e organização do PPA, da LDO e da LOA, além de normas de gestão financeira e patrimonial e condições para instituição e funcionamento de fundos.
Não confunda essa reserva com a natureza das três leis orçamentárias: PPA, LDO e LOA são leis ordinárias, cada qual de iniciativa do Executivo. Já a lei complementar mencionada no § 9º estabelece disciplina normativa para o funcionamento do sistema. A Constituição também reserva matérias de finanças públicas à lei complementar no art. 163.
Na mesma página do STF sobre o art. 165, leia o § 9º para separar as matérias reservadas à lei complementar das leis que estabelecem PPA, LDO e LOA.
Localize o § 9º imediatamente após o § 8º. Leia integralmente os incisos I e II: o primeiro começa em prazos e organização e continua até mencionar LDO e LOA; o segundo vai de gestão e fundos. No julgado ADI 4.081, logo após o inciso I, note por que um ato infralegal de Tribunal de Contas não pode ocupar o espaço reservado à lei complementar nacional.
É preciso cuidado com uma simplificação frequente: a ausência de uma lei complementar única que esgote todo o art. 165, § 9º, não significa ausência de disciplina sobre finanças públicas. Há regras constitucionais transitórias, normas da Lei nº 4.320/1964 recepcionadas com força material de lei complementar no que couber e disciplina trazida, entre outras, pela Lei de Responsabilidade Fiscal. Para este resultado de aprendizagem, o essencial é reconhecer a matéria reservada, o tipo de lei exigido e o limite imposto a regras locais ou infralegais.
Como interpretar uma situação de prova
Diante de um enunciado sobre orçamento ou finanças públicas, faça uma leitura em três camadas.
Primeiro, identifique a matéria: trata-se de direito financeiro ou orçamento, de uma regra tributária, ou de outro assunto? Uma lei que altera tributos pode afetar a previsão de receitas sem, por isso, se tornar PPA, LDO ou LOA. O STF distingue a iniciativa reservada do art. 165 da iniciativa de leis sobre benefícios fiscais.
Ainda na página do STF sobre o art. 165, leia a distinção feita em “Repercussão geral”, no julgado ARE 743.480 RG (Tema 682).
Encontre “Repercussão geral” entre o primeiro bloco de julgados e o inciso I do art. 165. Leia o parágrafo inteiro, sobretudo a passagem de efeito na receita. Observe por que uma redução de arrecadação, por si só, não sujeita uma lei tributária à iniciativa reservada das leis orçamentárias.
Segundo, localize o ente e a espécie de norma. Se um Estado pretende disciplinar uma peculiaridade de seu orçamento, pergunte se existe norma geral federal e se a regra estadual é compatível com ela. Se o Município pretende suplementar a disciplina aplicável, verifique o interesse local e o respeito às normas federais e estaduais. Se o enunciado atribui a um ato administrativo a criação de regra reservada à lei complementar, o problema já é de espécie normativa.
Terceiro, verifique o ator dentro do ente. Se o projeto é de PPA, LDO ou LOA, a iniciativa cabe ao Executivo. Se o enunciado diz que um órgão do Judiciário prepara sua proposta para compor o orçamento, isso, por si só, não contraria a iniciativa executiva. São atos diferentes.
Assim, a frase “o orçamento é competência da União” costuma ser insuficiente e pode estar errada. A União edita normas gerais no âmbito da competência concorrente, mas cada ente possui seu próprio processo orçamentário, no qual Executivo e Legislativo desempenham funções distintas.
Fechamento
Guarde o mapa constitucional desta aula: art. 24 reparte a competência legislativa sobre direito financeiro e orçamento entre os entes; art. 30 permite ao Município atuar no interesse local e suplementar a legislação cabível; art. 165 reserva ao Executivo a iniciativa de PPA, LDO e LOA e, no § 9º, atribui matérias estruturantes à lei complementar. Em uma questão, separe sempre quem edita normas para os entes de quem apresenta o projeto orçamentário dentro de cada ente.
Na próxima aula, essa arquitetura servirá de base para aplicar os princípios orçamentários a situações concretas no padrão FCC.