Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك مجدداً في رحلتنا المحاسبية. في الدرس السابق، وضعنا حجر الأساس بفهم المعادلة المحاسبية (الأصول = الخصوم + حقوق الملكية)، والتي تُمثل العمود الفقري للمركز المالي لأي شركة.
في هذا الدرس، سنبني على هذا الأساس ونتعمق أكثر. هدفنا اليوم هو تصنيف الحسابات حسب طبيعتها. سنقوم بتوسيع المعادلة لتشمل الإيرادات والمصروفات، وبذلك نغطي الفئات الخمس الرئيسية للحسابات. الأهم من ذلك، أننا سنتعرف على "طبيعة" كل حساب، أي هل هو بطبيعته مدين أم دائن. هذا الفهم هو مفتاح إتقان الخطوة التالية، وهي تسجيل المعاملات المالية باستخدام نظام القيد المزدوج، وهي المهارة العملية التي لا غنى عنها لأي محاسب أو مدير مالي.
1. من المعادلة الأساسية إلى شجرة الحسابات
في الدرس الماضي، رأينا أن حقوق الملكية تتأثر بالعمليات اليومية للشركة. تحديداً، تزيد حقوق الملكية مع تحقيق الإيرادات (Revenues) وتنخفض عند تكبد المصروفات (Expenses).
لذلك، يمكننا النظر إلى الإيرادات والمصروفات كجزء من حقوق الملكية. هذا يقودنا إلى خمسة أنواع أساسية من الحسابات التي تشكل ما يسمى بـ "شجرة الحسابات" (Chart of Accounts)، وهي الخريطة التي تنظم جميع البيانات المالية للشركة.
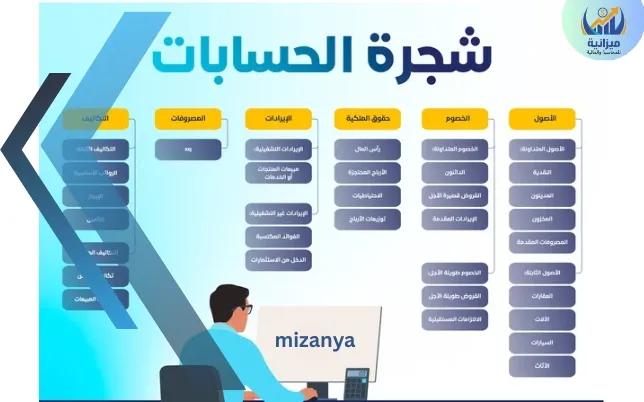
للحصول على مقدمة سريعة لهذه الفروع الخمسة، شاهد الدقائق الأولى من الفيديو التالي.
شجرة الحسابات - اتقنها لتصبح محاسب محترف
يقدم هذا الفيديو من قناة Mohammad Ibrahim نظرة عامة ممتازة على الفروع الأساسية الخمسة لشجرة الحسابات، موضحاً أهمية فهمها لتصبح محاسباً محترفاً.
شاهد المقطع من البداية حتى الدقيقة 1:07. ركز على تحديد الفئات الخمس الرئيسية التي تمثل أساس شجرة الحسابات.
الآن بعد أن تعرفنا على الفئات الخمس، دعنا نفصّل كل واحدة منها.
2. تعريف وتصنيف الحسابات الخمسة
لفهم كيفية تسجيل أي معاملة، يجب أولاً أن نتمكن من تحديد الحسابات المتأثرة وتصنيفها بشكل صحيح.
للحصول على شرح تفصيلي ومصوّر لكل فئة، أطلب منك الآن مشاهدة الأجزاء التالية من نفس الفيديو السابق.
شجرة الحسابات - اتقنها لتصبح محاسب محترف
سنكمل الآن مشاهدة فيديو "شجرة الحسابات" لفهم تعريف كل فئة من الفئات الخمس وأمثلة عليها.
شاهد المقاطع التالية بالترتيب: الأصول: من 1:08 إلى 2:22. الخصوم (الالتزامات): من 2:22 إلى 2:59. حقوق الملكية: من 2:59 إلى 3:13. الإيرادات والمصروفات: من 3:13 إلى 3:39. أثناء المشاهدة، حاول ربط كل حساب بالمثال الذي يعطيه، وفكر في أمثلة أخرى من واقع خبرتك.
لترسيخ هذه المفاهيم، دعنا نلخصها بالاستعانة بمقال يوضحها بشكل منهجي.
أنواع الحسابات في المحاسبة وطبيعتها
يقدم هذا المقال من منصة "ميزان" تعريفات واضحة ومنظمة لكل نوع من أنواع الحسابات الخمسة مع أمثلة عملية.
اقرأ الجزء الأول من المقال الذي يغطي تعريفات "حسابات الأصول"، "حسابات الخصوم"، "حسابات حقوق الملكية"، "حسابات الإيرادات"، و"حسابات المصروفات". ركز على التمييز بين الأصول والخصوم المتداولة وغير المتداولة.
ملخص الفئات الخمس:
- الأصول (Assets): موارد تمتلكها الشركة (ما لها)، مثل النقدية، المخزون، والمعدات.
- الخصوم (Liabilities): التزامات على الشركة تجاه الغير (ما عليها للغير)، مثل القروض والدائنين.
- حقوق الملكية (Equity): التزام على الشركة تجاه المالكين ويمثل صافي الأصول، مثل رأس المال والأرباح المحتجزة.
- الإيرادات (Revenues): زيادة في حقوق الملكية ناتجة عن بيع السلع أو تقديم الخدمات، مثل إيرادات المبيعات.
- المصروفات (Expenses): نقص في حقوق الملكية ناتج عن تكاليف تشغيل الشركة، مثل الرواتب والإيجار.
اختبر فهمك!
صنّف الحسابات التالية إلى فئتها الرئيسية (أصول، خصوم، حقوق ملكية، إيرادات، مصروفات):
- النقدية في البنك
- فاتورة إعلان على فيسبوك
- قرض طويل الأجل من بنك الرياض
- المبلغ المحصّل من بيع منتج
- حساب الموردين (أوراق الدفع)
- رأس المال الذي بدأ به المالك الشركة
اظهر الإجابة
- أصل (لأنه مورد تمتلكه الشركة)
- مصروف (لأنه تكلفة لتوليد الإيرادات)
- خصم (لأنه التزام على الشركة تجاه الغير)
- إيراد (لأنه ناتج عن النشاط الرئيسي للشركة)
- خصم (لأنه مبلغ مستحق الدفع للموردين)
- حقوق ملكية (لأنه يمثل استثمار المالك في الشركة)
3. طبيعة الحسابات: المدين والدائن
الآن نصل إلى جوهر درسنا اليوم. لكل حساب من الحسابات الخمسة "طبيعة" أساسية: إما مدينة (Debit) أو دائنة (Credit). هذه الطبيعة تحدد كيف يزيد الحساب وكيف ينقص.
- الحسابات ذات الطبيعة المدينة تزيد بالقيود المدينة وتنقص بالقيود الدائنة.
- الحسابات ذات الطبيعة الدائنة تزيد بالقيود الدائنة وتنقص بالقيود المدينة.
ولكن لماذا هذا التصنيف؟ لماذا تعتبر الأصول مدينة بينما الخصوم دائنة؟
هناك فيديو ممتاز يشرح أصل هذه المصطلحات وفلسفتها بطريقة مبتكرة، حيث يربطها بكلمة "دين". فهم هذه الفلسفة سيحررك من الحفظ ويمنحك فهماً عميقاً.
شرح الفرق بين المدين والدائن بكل سهولة
يشرح هذا الفيديو من قناة Mohamed Saber Bakr فلسفة المدين والدائن بربطها بمفهوم "الدين" (من أعطى المال ومن أخذه). هذه الطريقة ستساعدك على فهم "لماذا" تكون الحسابات مدينة أو دائنة بدلاً من مجرد حفظ القاعدة.
شاهد الفيديو من الدقيقة 1:53 حتى 15:22. ركز على النقاط التالية: كيف يتم تطبيق فكرة "الآخذ" و "العاطي" على معادلة الميزانية (الأصول، الخصوم، حقوق الملكية). لماذا تعتبر الأصول "مدينة" (لأنها "أخذت" تمويلاً). لماذا تعتبر الخصوم وحقوق الملكية "دائنة" (لأنها "أعطت" التمويل). كيف تمتد نفس الفكرة لتشمل المصروفات (كطرف آخذ) والإيرادات (كطرف عاطي).
بعد مشاهدة الفيديو، يمكننا تلخيص القواعد الأساسية لطبيعة الحسابات. المقال الذي قرأت منه التعريفات يحتوي على قسم ممتاز يلخص هذه القواعد وجدول يسهل تذكرها.
أنواع الحسابات في المحاسبة وطبيعتها
سنعود الآن إلى مقال "ميزان" لنقرأ عن طبيعة الحسابات بشكل منهجي ونرى الجدول التلخيصي الذي يجمع كل القواعد في مكان واحد.
اقرأ من بداية قسم "طبيعة الحسابات في المحاسبة" حتى نهاية "جدول ملخص لطبيعة الحسابات". ادرس الجدول جيداً، فهو ملخص عملي ومهم جداً لهذا الدرس والدروس القادمة.
القواعد الذهبية لطبيعة الحسابات:
| الرصيد الطبيعي | يزيد بـ | ينقص بـ | نوع الحساب |
|---|---|---|---|
| مدين | المدين | الدائن | الأصول |
| مدين | المدين | الدائن | المصروفات |
| دائن | الدائن | المدين | الخصوم |
| دائن | الدائن | المدين | حقوق الملكية |
| دائن | الدائن | المدين | الإيرادات |
يمكنك تذكرها بسهولة كالتالي:
- الأصول والمصروفات: طبيعتها مدينة.
- الخصوم، حقوق الملكية، والإيرادات: طبيعتها دائنة.
لفهم كيف تطبق هذه القواعد في تسجيل المعاملات، يمكنك إلقاء نظرة سريعة على قسم "أمثلة عملية على أنواع الحسابات" في نفس المقال (resource_id: [LINK](https://mezan.sa/ar/articles/%D8%A7%D9%86%D9%88%D8%A7%D8%B9-%D8%A7%D9%84%D8%AD%D8%B3%D8%A7%D8%A8%D8%A7%D8%AA-%D9%81%D9%8A-%D8%A7%D9%84%D9%85%D8%AD%D8%A7%D8%B3%D8%A8%D8%A9)، relevant_sections: [2]). سنغطي هذا بالتفصيل في الدرس القادم، لكن من الجيد أخذ فكرة أولية الآن.
ملخص الدرس
لقد قطعنا شوطاً كبيراً اليوم في بناء فهمنا المحاسبي. إليك أهم ما تعلمناه:
- الفئات الخمس للحسابات: أي حساب في المحاسبة يندرج تحت واحدة من خمس فئات: الأصول، الخصوم، حقوق الملكية، الإيرادات، والمصروفات.
- طبيعة الحساب: كل فئة لها طبيعة أساسية (رصيد طبيعي):
- مدينة: الأصول والمصروفات.
- دائنة: الخصوم، حقوق الملكية، والإيرادات.
- قاعدة الزيادة والنقصان: الحسابات تزيد في جانب طبيعتها وتنقص في الجانب الآخر. (مثلاً، الأصول مدينة، فتزيد بالمدين وتنقص بالدائن).
إن إتقانك لهذه المفاهيم هو ما يميز المحاسب المحترف عن المبتدئ. هذه ليست مجرد قواعد للحفظ، بل هي منطق النظام المحاسبي بأكمله.
ماذا بعد؟
في الدرس القادم، سننتقل إلى التطبيق العملي. سنتعلم كيفية استخدام نظام القيد المزدوج لتسجيل المعاملات المالية. سترى كيف أن كل عملية مالية لها طرف مدين وآخر دائن، وكيف أن فهمك لطبيعة الحسابات الذي اكتسبته اليوم سيجعل عملية تسجيل القيود منطقية وسهلة. سنبدأ بترجمة العمليات اليومية للشركة إلى لغة المحاسبة.