Recommended resources
The freely available resources this lesson will direct you to.
- معايير المحاسبة| معيار الاصول الثابتة واهلاكاتها (العقارات والالات والمعدات) IAS 16 جزء (2)www.youtube.com
- شرح كل ما يتعلق بالاهلاك وأنواعه وكيفية حسابه مع امثلة وفق معيار IAS 16www.youtube.com
- ما هو الإهلاك وطرقه وكيفية حساب قيود الإهلاكwww.daftra.com
- ملخص معـايير المحاسبة الدولية International Accounting ...alqashi.com
أهلاً بك مجدداً في رحلتنا المحاسبية.
في درسنا السابق، وضعنا حجر الأساس لمعالجة الأصول الثابتة، وتعلمنا كيفية تحديد تكلفتها الأولية عند الاعتراف بها في الدفاتر. هذه التكلفة، كما رأينا، هي نقطة الانطلاق لجميع المعالجات اللاحقة.
اليوم، سنبني على ما تعلمناه لنجيب على سؤال منطقي تالٍ: بعد أن سجلنا الأصل بتكلفته، كيف نوزع هذه التكلفة على الفترات المحاسبية التي نستفيد فيها من هذا الأصل؟ هذه العملية المحاسبية الجوهرية تُعرف بـ الإهلاك (Depreciation).
هدفنا في هذا الدرس هو حساب مصروف الإهلاك للأصول الثابتة باستخدام الطرق المختلفة التي أقرها معيار المحاسبة الدولي رقم 16 (IAS 16). سنستكشف الفلسفة وراء كل طريقة، متى نستخدمها، وكيف نطبقها عملياً.
مدخل إلى الإهلاك: المبادئ الأساسية
قبل الخوض في طرق الحساب، من المهم أن نفهم "لماذا" و"ماذا" و"كيف" نحسب الإهلاك. الإهلاك ليس عملية تقييم للأصل، بل هو توزيع منهجي لتكلفة الأصل على مدار عمره الإنتاجي، وذلك تحقيقاً لمبدأ المقابلة، حيث يتم مقابلة الإيرادات التي يساهم الأصل في توليدها بالمصروف الذي يخصه في كل فترة.
لحساب الإهلاك، نحتاج إلى ثلاثة معطيات أساسية:
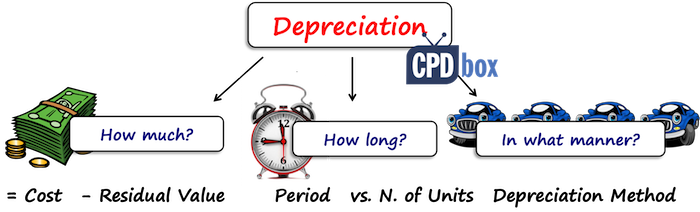
- التكلفة (Cost): وهي التكلفة الأولية للأصل التي حسبناها في الدرس السابق.
- العمر الإنتاجي (Useful Life): وهو تقدير للفترة الزمنية التي تتوقع المنشأة أن تستخدم فيها الأصل.
- القيمة المتبقية (Residual Value or Salvage Value): وهي القيمة التقديرية التي يمكن للمنشأة الحصول عليها عند التخلص من الأصل في نهاية عمره الإنتاجي.
من هذه المعطيات الثلاثة، نصل إلى المبلغ القابل للإهلاك (Depreciable Amount)، وهو أساس عملية التوزيع.
لفهم أعمق لهذه المفاهيم وكيفية تسجيل قيد الإهلاك، شاهد المقطع التالي.
شرح كل ما يتعلق بالاهلاك وأنواعه وكيفية حسابه مع امثلة وفق معيار IAS 16
هذا الفيديو من قناة "دليلك لفهم المحاسبة حسام سعد" يقدم شرحاً ممتازاً لمفهوم الإهلاك، الفرق بين مصروف الإهلاك ومجمع الإهلاك، ومتى يبدأ الإهلاك، بالإضافة إلى القيد المحاسبي الأساسي.
شاهد المقاطع من بداية الفيديو حتى الدقيقة 03:09، ثم من 04:13 إلى 09:53. ركز على النقاط التالية: لماذا نحسب الإهلاك (توزيع التكلفة). متى يبدأ إهلاك الأصل (عندما يكون جاهزاً للاستخدام، وليس بالضرورة عند بدء الاستخدام الفعلي). القيد المحاسبي: من ح/ مصروف الإهلاك إلى إلى ح/ مجمع الإهلاك، وطبيعة كل حساب.
طرق حساب الإهلاك
حدد معيار IAS 16 أنه يجب على المنشأة اختيار طريقة الإهلاك التي تعكس بشكل أفضل نمط استهلاك المنافع الاقتصادية المستقبلية للأصل. لنستعرض الآن الطرق الأكثر شيوعاً.
سندرس هذه الطرق من خلال مقال وملخصات، وسنعود للفيديو السابق لتطبيق كل طريقة بمثال عملي مفصل.
ما هو الإهلاك وطرقه وكيفية حساب قيود الإهلاك
للحصول على نظرة عامة وسريعة على الطرق المختلفة، سنقرأ مقالاً من "دفترة". هذا المقال يلخص المفاهيم الأساسية ويقدم تعريفاً لكل طريقة.
اقرأ قسم "ما هي طرق الإهلاك؟" للتعرف على الطرق الخمس المذكورة. ثم اقرأ قسم "ما هي عناصر الإهلاك؟" لتثبيت المفاهيم الأساسية التي ناقشناها.
الآن، دعنا نتعمق في كل طريقة مع أمثلة عملية.
1. طريقة القسط الثابت (Straight-Line Method)
هي الطريقة الأبسط والأكثر شيوعاً. تفترض هذه الطريقة أن المنافع الاقتصادية للأصل تُستهلك بشكل متساوٍ على مدار عمره الإنتاجي. لذلك، يكون مصروف الإهلاك السنوي ثابتاً.
المعادلة:
هذه الطريقة مناسبة لأصول مثل المباني أو الأثاث، التي تقدم منفعة متساوية تقريباً كل عام.

لنرَ الآن تطبيقاً عملياً لهذه الطريقة.
شرح كل ما يتعلق بالاهلاك وأنواعه وكيفية حسابه مع امثلة وفق معيار IAS 16
بالعودة إلى فيديو "شرح كل ما يتعلق بالاهلاك"، شاهد هذا المقطع الذي يطبق طريقة القسط الثابت على مثال عملي.
شاهد المقطع من الدقيقة 15:16 إلى 19:42. لاحظ كيف تم حساب المبلغ القابل للإهلاك أولاً، ثم تم توزيعه بالتساوي على 5 سنوات. انتبه جيداً للجدول الذي يوضح كيف أن القيمة الدفترية في نهاية العمر الإنتاجي تساوي القيمة المتبقية.
2. طرق الإهلاك المعجل (Accelerated Depreciation Methods)
تفترض هذه الطرق أن الأصل يكون أكثر إنتاجية وكفاءة في سنواته الأولى، وبالتالي يجب تحميل هذه السنوات بنصيب أكبر من مصروف الإهلاك. هذا المصروف يتناقص تدريجياً في السنوات اللاحقة. هذه الطرق مناسبة لأصول تفقد قيمتها بسرعة بسبب التطور التكنولوجي (مثل أجهزة الكمبيوتر) أو الاستخدام المكثف في البداية (مثل السيارات والآلات).
أ. طريقة القسط المتناقص (Declining Balance Method):
هذه الطريقة تحسب الإهلاك كنسبة مئوية ثابتة من القيمة الدفترية للأصل في بداية الفترة (التكلفة - مجمع الإهلاك)، وليس من المبلغ القابل للإهلاك.
المعادلة:
عادة ما يكون معدل الإهلاك مضاعفاً لمعدل القسط الثابت (مثلاً، 200%، ويُعرف بـ "مضاعف القسط الثابت" أو Double Declining Balance).
شرح كل ما يتعلق بالاهلاك وأنواعه وكيفية حسابه مع امثلة وفق معيار IAS 16
شاهد الآن شرح وتطبيق طريقة القسط المتناقص. هذه الطريقة لها بعض الخصائص التي تتطلب انتباهاً خاصاً.
شاهد المقطع من الدقيقة 19:42 إلى 27:36. ركز على النقاط التالية: المعادلة لا تستخدم القيمة المتبقية مباشرة. الإهلاك يُحسب على أساس القيمة الدفترية المتناقصة. نقطة عملية هامة: كيف يتم تعديل إهلاك السنة الأخيرة يدوياً لضمان أن القيمة الدفترية النهائية تساوي القيمة المتبقية بالضبط.
ب. طريقة مجموع أرقام السنوات (Sum-of-the-Years'-Digits Method):
هي طريقة معجلة أخرى، تقوم على إنشاء كسر متغير لكل سنة.
الخطوات:
- اجمع أرقام سنوات العمر الإنتاجي. مثال: لعمر 5 سنوات، المجموع = 5 + 4 + 3 + 2 + 1 = 15.
- لكل سنة، احسب مصروف الإهلاك كالتالي: (في المثال أعلاه، الكسر للسنة الأولى هو 5/15، للسنة الثانية 4/15، وهكذا).
شرح كل ما يتعلق بالاهلاك وأنواعه وكيفية حسابه مع امثلة وفق معيار IAS 16
لنستكشف الآن طريقة مجموع أرقام السنوات.
شاهد المقطع من الدقيقة 27:36 إلى 30:08. لاحظ كيف أن هذه الطريقة، على عكس القسط المتناقص، تصل تلقائياً إلى القيمة المتبقية في النهاية لأن المعادلة تتضمنها من البداية.
3. طريقة وحدات الإنتاج (Units of Production Method)
هذه الطريقة تربط الإهلاك بالاستخدام الفعلي للأصل وليس بمرور الزمن. هي الأكثر دقة إذا كان استهلاك الأصل يختلف بشكل كبير من فترة لأخرى.
الخطوات:
- احسب معدل الإهلاك لكل وحدة:
- احسب مصروف الإهلاك للفترة:
شرح كل ما يتعلق بالاهلاك وأنواعه وكيفية حسابه مع امثلة وفق معيار IAS 16
أخيراً، لنتعرف على طريقة وحدات الإنتاج، التي تعتبر الأكثر عدالة من حيث ربط التكلفة بالاستفادة الفعلية.
شاهد المقطع من الدقيقة 30:08 إلى 35:32. انتبه إلى أن "الوحدة" يمكن أن تكون ساعة تشغيل، أو كيلومتر مقطوع، أو عدد المنتجات. لاحظ أيضاً أنه إذا توقف الأصل عن الإنتاج في فترة ما، يكون إهلاكه صفراً بموجب هذه الطريقة.
اختبر فهمك!
اشترت شركة آلة تكلفتها 220,000 ريال، وقيمتها المتبقية 20,000 ريال، وعمرها الإنتاجي 5 سنوات أو 100,000 ساعة تشغيل. أنتجت الآلة في السنة الأولى 15,000 ساعة.
- إذا كانت الشركة تريد تحميل السنوات الأولى من عمر الآلة بأكبر قدر من المصروف لأن كفاءتها تكون في أوجها، أي طريقة تختار؟
- احسب مصروف إهلاك السنة الأولى باستخدام طريقة وحدات الإنتاج.
Show answer
-
يجب أن تختار إحدى طرق الإهلاك المعجل، مثل طريقة القسط المتناقص أو طريقة مجموع أرقام السنوات.
-
حساب مصروف الإهلاك بطريقة وحدات الإنتاج:
- المبلغ القابل للإهلاك = 220,000 - 20,000 = 200,000 ريال.
- معدل الإهلاك للساعة = 200,000 ريال / 100,000 ساعة = 2 ريال/ساعة.
- مصروف إهلاك السنة الأولى = 2 ريال/ساعة * 15,000 ساعة = 30,000 ريال.
نقطة متقدمة وعملية: التغير في التقديرات المحاسبية
ماذا لو اكتشفت الشركة بعد 3 سنوات أن العمر الإنتاجي للآلة سيكون 8 سنوات بدلاً من 5؟ أو أن قيمتها المتبقية ستكون 15,000 ريال بدلاً من 20,000؟ هذه التغييرات في التقديرات شائعة جداً.
معيار IAS 16 واضح في هذا الشأن: يتم تطبيق التغيير بأثر مستقبلي (Prospectively). هذا يعني أننا لا نعدّل الإهلاك المحسوب في السنوات السابقة. بدلاً من ذلك، نعيد حساب الإهلاك للفترات الحالية والمستقبلية بناءً على المعطيات الجديدة.
المعادلة الجديدة للإهلاك السنوي:
هذه من أهم النقاط التي تميز المحاسب المحترف، وهي القدرة على التعامل مع التغيرات بشكل صحيح.
شرح كل ما يتعلق بالاهلاك وأنواعه وكيفية حسابه مع امثلة وفق معيار IAS 16
هذا المقطع من الفيديو يشرح هذه الحالة العملية الهامة جداً، ويوضح كيف أن الالتزام بالمعيار يمنع وصول قيمة الأصل الدفترية إلى صفر وهو لا يزال يعمل.
شاهد المقطع من الدقيقة 35:46 إلى 47:50. هذا المثال شامل جداً ويتضمن زيادة في التكلفة، وتغيير في العمر الإنتاجي، وتغيير في القيمة المتبقية. تتبع الخطوات بدقة لفهم كيفية حساب الإهلاك الجديد على أساس مستقبلي.
ملخص الدرس
لقد قطعنا شوطاً كبيراً اليوم في فهم إحدى أهم عمليات المحاسبة عن الأصول. إتقان حساب الإهلاك ضروري لأنه يؤثر مباشرة على قائمة الدخل (من خلال مصروف الإهلاك) وقائمة المركز المالي (من خلال القيمة الدفترية للأصل).
أهم الأفكار الرئيسية:
- الإهلاك هو توزيع منظم لتكلفة الأصل، وليس تقييماً له.
- لكل طريقة إهلاك فلسفتها الخاصة، ويجب اختيار الطريقة التي تعكس نمط استهلاك الأصل.
- القسط الثابت: للاستهلاك المتساوي.
- القسط المتناقص ومجموع أرقام السنوات: للاستهلاك المتسارع في البداية.
- وحدات الإنتاج: للاستهلاك المرتبط بالاستخدام الفعلي.
- التغييرات في تقديرات العمر الإنتاجي أو القيمة المتبقية تُعالج بأثر مستقبلي، عبر تعديل الإهلاك للفترات القادمة بناءً على القيمة الدفترية الحالية.
ماذا بعد؟
حتى الآن، تعاملنا مع الأصل بناءً على تكلفته التاريخية (ما دفعناه مقابله). ولكن، هل هذه هي الطريقة الوحيدة لقياس الأصل في الدفاتر بعد الاعتراف الأولي به؟ معيار IAS 16 يقدم بديلاً وهو نموذج إعادة التقييم.
في الدرس القادم، سنتناول موضوع "التمييز بين نموذج التكلفة ونموذج إعادة التقييم للأصول الثابتة". سنتعرف على متى وكيف يمكن للشركة أن تختار قياس أصولها بقيمتها العادلة بدلاً من تكلفتها التاريخية، وما هي الآثار المحاسبية المترتبة على هذا القرار.