Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك في درس جديد.
في الوحدة السابقة، أتقنت تحليل الأداء المالي للشركة بالنظر إلى بياناتها التاريخية، وتعلّمت كيف تصوغ تقريراً احترافياً يتضمن توصيات عملية. تلك التوصيات، مثل "خفض فترة التحصيل" أو "زيادة كفاءة إدارة المخزون"، هي في جوهرها أهداف للمستقبل. لكن كيف تترجم الشركة هذه الأهداف إلى خطة عمل قابلة للقياس والمتابعة؟
هنا يأتي دور الموازنات التخطيطية. هذا هو المكان الذي ننتقل فيه من تحليل الماضي وتشخيص الحاضر، إلى التخطيط للمستقبل وصناعته. في هذا الدرس، وهو الأول في وحدة "الموازنات التخطيطية والرقابة"، سنتناول الهدف التعليمي التالي: شرح أنواع الموازنات ودورها في التخطيط والرقابة. سنكتشف معاً ما هي الموازنة، ولماذا تعتبر حجر الزاوية في الإدارة المالية الحديثة، وسنتعرف على أنواعها المختلفة.
1. ما هي الموازنة؟ ولماذا هي أداة لا غنى عنها للإدارة؟
ببساطة، الموازنة هي خطة مالية مستقبلية. إنها "ترجمة كمية" لأهداف الشركة واستراتيجياتها. فبدلاً من أن تظل الأهداف مجرد أفكار ("نريد زيادة الأرباح هذا العام")، تجبرنا الموازنة على تحويلها إلى أرقام محددة ("لتحقيق ربح مستهدف قدره 2 مليون، نحتاج إلى تحقيق مبيعات بقيمة 10 مليون وخفض التكاليف بنسبة 5%").
يقدم الفيديو القصير التالي تعريفاً مبسطاً وعملياً للموازنة ودورها كأداة للتخطيط والرقابة.
ببساطه ازاى تعمل موازنة تقديرية لشركتك وتتوقع ايراداتك ومصروفاتك
شاهد هذا المقطع من قناة "Zero Business" للحصول على تعريف سريع ومباشر لمفهوم الموازنة وأهميتها.
شاهد المقطع من الدقيقة 0:50 إلى 1:56. ركز على كيف يتم تعريف الموازنة كأداة للتخطيط والرقابة، وكيف تساعد في التحكم بالمصروفات لتحقيق أهداف الشركة.
كما رأيت، الموازنة ليست مجرد توقعات؛ إنها خطة عمل وأداة إدارية حيوية تؤدي عدة وظائف متكاملة.
لفهم أعمق لهذه الأدوار، ستقرأ الآن نصاً يفصّل الوظائف الرئيسية للموازنات التخطيطية.
وظائف وانواع الموازنات التخطيطية
يقدم هذا المقال من موقع "محاسبة.نت" شرحاً منظماً لوظائف الموازنات. سيساعدك هذا على فهم الأبعاد المختلفة لدور الموازنة في أي منظمة.
اقرأ قسم "وظائف الرئيسية الموازنات التخطيطية". ركز على فهم الوظائف الست التالية وكيف تساهم كل منها في نجاح الشركة.
بناءً على ما قرأت، يمكن تلخيص وظائف الموازنة في النقاط التالية:
- التخطيط (Planning): هي الوظيفة الأساسية. تجبر الموازنة الإدارة على التفكير في المستقبل، وتحديد الأهداف، ورسم خارطة طريق لتحقيقها.
- التنسيق (Co-ordination): تضمن الموازنة أن تعمل جميع أقسام الشركة (إنتاج، مبيعات، تسويق، مالية) بتناغم نحو هدف مشترك. فمثلاً، لا يمكن لقسم المبيعات أن يخطط لبيع 100,000 وحدة إذا كان قسم الإنتاج يخطط لإنتاج 80,000 وحدة فقط.
- الاتصال (Communication): تعمل الموازنة كأداة لتوصيل خطط الإدارة العليا وأهدافها إلى جميع المستويات في الشركة بشكل واضح ورقمي.
- الرقابة (Control): بعد انتهاء الفترة، تتم مقارنة النتائج الفعلية بالموازنة لتحديد الانحرافات (Variance). هذا التحليل يساعد في تحديد مواطن الخلل واتخاذ الإجراءات التصحيحية.
- التحفيز (Motivation): عندما يشارك الموظفون في وضع أهداف واقعية وطموحة، تصبح الموازنة أداة لتحفيزهم على تحقيق هذه الأهداف، خاصة إذا ارتبط ذلك بنظام الحوافز.
- تقييم الأداء (Performance Evaluation): تُستخدم الموازنة كمعيار موضوعي لتقييم أداء المديرين والأقسام.
2. الموازنة الشاملة (Master Budget): النظرة الكلية
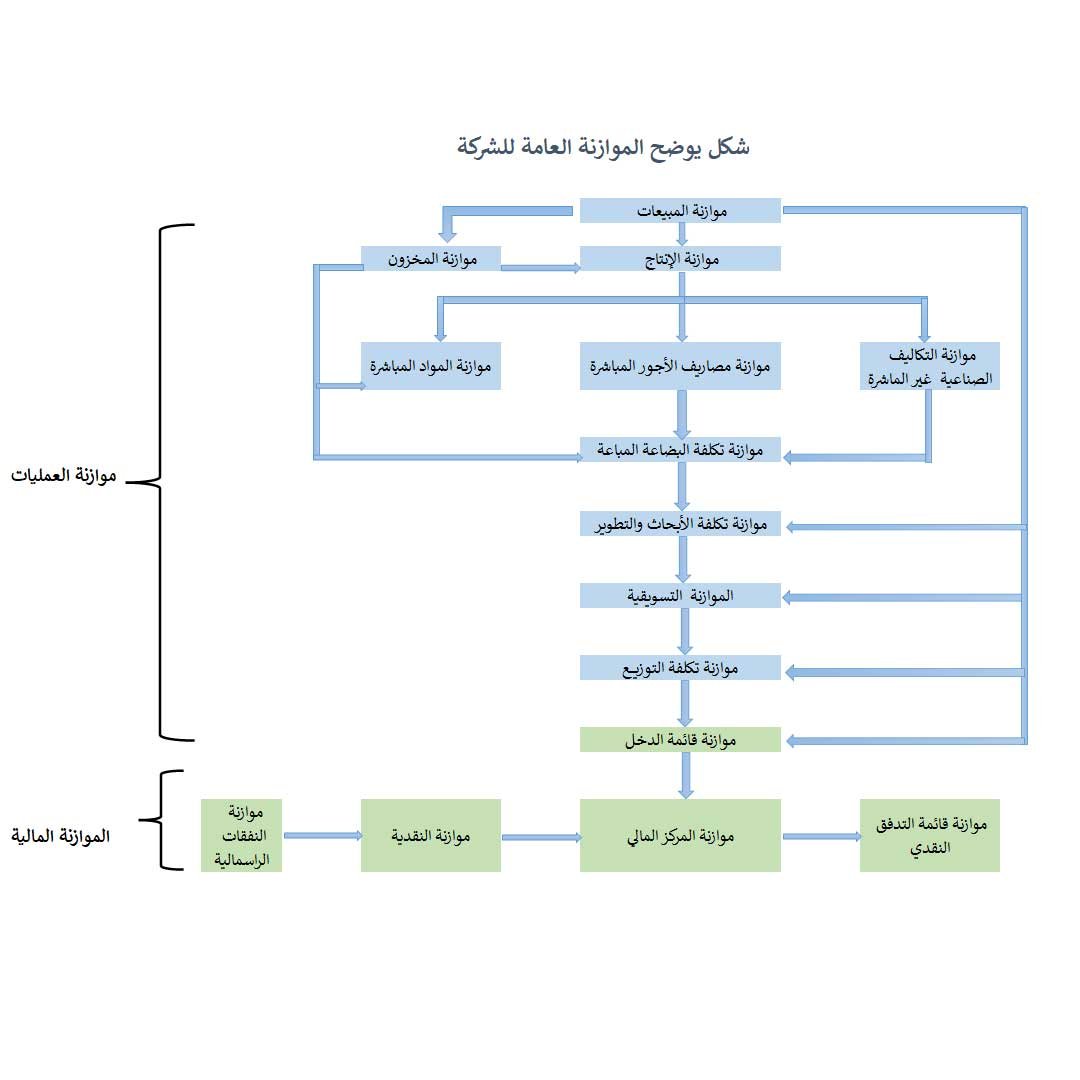
الآن بعد أن فهمنا دور الموازنة، كيف يبدو شكلها في الواقع؟ معظم الشركات تعد ما يسمى بـ الموازنة الشاملة (Master Budget)، وهي الخطة المالية المتكاملة للشركة لفترة معينة (عادة سنة). تتكون هذه الموازنة من مجموعة من الموازنات الفرعية المترابطة التي تنقسم إلى جزأين رئيسيين.
سيشرح الفيديو التالي هذه البنية بالتفصيل.
الموازنة الشاملة Master Budget
يقدم هذا الفيديو من قناة "Sameh Ellithy" شرحاً ممتازاً لكيفية ارتباط التخطيط الاستراتيجي بالموازنة الشاملة، ثم يفصّل مكوناتها الرئيسية.
شاهد المقطع من الدقيقة 2:22 إلى 7:02. ركز على النقاط التالية: كيف تترجم الموازنة التخطيط طويل الأجل إلى خطط قصيرة الأجل (2:22 - 4:15). المكونان الرئيسيان للموازنة الشاملة: الموازنة التشغيلية والموازنة المالية، والموازنات الفرعية التي تندرج تحت كل منهما (4:15 - 7:02).
كما أوضح الفيديو، تنقسم الموازنة الشاملة إلى:
-
الموازنة التشغيلية (Operating Budget): تركز على الأنشطة المدرة للدخل في الشركة. تبدأ بموازنة المبيعات (حجر الزاوية) وتنتهي بقائمة الدخل التقديرية. وتشمل:
- موازنة المبيعات.
- موازنة الإنتاج.
- موازنات المواد المباشرة، العمل المباشر، والتكاليف الصناعية غير المباشرة.
- موازنة تكلفة البضاعة المباعة.
- موازنة المصاريف البيعية والإدارية.
-
الموازنة المالية (Financial Budget): تركز على التدفقات النقدية والمركز المالي للشركة. وتشمل:
- موازنة النفقات الرأسمالية (Capital Expenditure Budget).
- الموازنة النقدية (Cash Budget).
- قائمة المركز المالي التقديرية (الميزانية العمومية التقديرية).
الرسم البياني التالي يلخص هذه العلاقة بشكل مرئي ويوضح ترابط الموازنات الفرعية مع بعضها البعض.
3. تصنيفات أخرى للموازنات
بالإضافة إلى تقسيم الموازنة الشاملة إلى تشغيلية ومالية، يمكن تصنيف الموازنات بناءً على معايير أخرى تساعدنا على فهم طبيعتها واستخدامها.
وظائف وانواع الموازنات التخطيطية
سنعود الآن إلى مقال "وظائف وانواع الموازنات التخطيطية" لاستكشاف هذه التصنيفات المختلفة.
اقرأ قسم "أنواع الموازنات التخطيطية". ركز على التصنيفات الرئيسية التالية: حسب الفترة الزمنية (قصيرة الأجل وطويلة الأجل). حسب درجة المرونة (ثابتة ومرنة).
دعنا نلخص أهم هذه التصنيفات:
-
حسب الفترة الزمنية (Time Frame):
- الموازنات قصيرة الأجل (Short-Term): تغطي عادةً سنة واحدة أو أقل (يتم تفصيلها شهرياً أو ربع سنوياً). تستخدم للتخطيط التشغيلي والرقابة. الموازنة الشاملة التي ناقشناها هي مثال على ذلك.
- الموازنات طويلة الأجل (Long-Term): تغطي فترة أطول (5-10 سنوات). ترتبط بالقرارات الاستراتيجية مثل إطلاق منتجات جديدة أو بناء مصانع. موازنة النفقات الرأسمالية هي مثال نموذجي.
-
حسب درجة المرونة (Flexibility):
- الموازنة الثابتة أو الساكنة (Static Budget): تُعد لمستوى نشاط واحد متوقع (مثلاً، حجم مبيعات 10,000 وحدة). هذه الموازنة مفيدة للتخطيط، ولكنها ضعيفة كأداة للرقابة وتقييم الأداء إذا اختلف مستوى النشاط الفعلي بشكل كبير عن المخطط.
- الموازنة المرنة (Flexible Budget): تُعد لعدة مستويات من النشاط. عند تقييم الأداء، يتم تعديل الموازنة لتتناسب مع مستوى النشاط الفعلي الذي تم تحقيقه. هذا يسمح بمقارنة عادلة (مقارنة "التفاح بالتفاح") وهو أفضل بكثير لأغراض الرقابة.
الصورة التالية توضح مثالاً عملياً لموازنة تشغيلية ثابتة بسيطة.

اختبر فهمك!
شركة تصنيع أعدت موازنتها السنوية على أساس إنتاج وبيع 50,000 وحدة. في نهاية العام، باعت الشركة 60,000 وحدة. قررت الإدارة تقييم أداء مدير المصنع من خلال مقارنة تكاليفه الفعلية بالموازنة الأصلية. ما هي المشكلة الرئيسية في هذا التقييم، وما هو نوع الموازنة الذي سيوفر تقييماً أكثر عدالة؟
Show answer
المشكلة الرئيسية هي استخدام موازنة ثابتة (Static Budget) تم إعدادها لمستوى نشاط 50,000 وحدة لتقييم أداء تحقق عند مستوى 60,000 وحدة. من الطبيعي أن تكون التكاليف المتغيرة (مثل المواد المباشرة) أعلى في الواقع لأن الإنتاج كان أعلى.
التقييم الأكثر عدالة يتطلب استخدام موازنة مرنة (Flexible Budget). تقوم الموازنة المرنة بتعديل أرقام الموازنة الأصلية لتتوافق مع مستوى النشاط الفعلي (60,000 وحدة)، مما يسمح بمقارنة التكاليف الفعلية مع التكاليف التي كان يجب أن تكون عند هذا المستوى من الإنتاج، وبالتالي تقييم كفاءة التحكم في التكاليف بشكل صحيح.
خلاصة الدرس
في هذا الدرس، وضعنا الأساس لفهم عالم الموازنات التخطيطية. لقد أصبحت الآن قادراً على شرح ماهية الموازنة ودورها المحوري في الإدارة.
أهم الأفكار الرئيسية:
- الموازنة هي خطة كمية تترجم أهداف الشركة إلى أرقام، وهي أداة أساسية للتخطيط والرقابة.
- تشمل وظائف الموازنة الرئيسية: التخطيط، التنسيق، الاتصال، الرقابة، التحفيز، وتقييم الأداء.
- الموازنة الشاملة هي الخطة المتكاملة للشركة، وتتكون من الموازنة التشغيلية (التي تركز على الأرباح) والموازنة المالية (التي تركز على النقدية والمركز المالي).
- يمكن أيضاً تصنيف الموازنات حسب إطارها الزمني (قصيرة/طويلة الأجل) ودرجة مرونتها (ثابتة/مرنة)، ولكل نوع استخداماته.
ماذا بعد؟
الآن بعد أن فهمت "لماذا" و"ماذا" عن الموازنات، سننتقل في الدرس القادم إلى "كيف". سنبدأ رحلتنا العملية في إعداد الموازنة الشاملة، وسنبدأ من نقطة الانطلاق وحجر الزاوية لأي موازنة: إعداد موازنة المبيعات والإيرادات.