Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك. في درسنا السابق، رأينا كيف تترابط القوائم المالية الأربعة لتشكل قصة متكاملة عن أداء الشركة ومركزها المالي. لقد اكتشفنا أن صافي الدخل هو الخيط الذي يربط قائمة الدخل بقائمة حقوق الملكية وقائمة التدفقات النقدية، وأن رصيد النقدية في النهاية يمثل نقطة التحقق التي تربط قائمة التدفقات النقدية بالمركز المالي.
لكن، هل الأرقام وحدها كافية لفهم القصة بالكامل؟ ماذا لو كان لدى الشركة دعوى قضائية كبيرة قد تكلفها الملايين؟ أو غيرت طريقتها في حساب الإهلاك مما أدى إلى تضخيم الأرباح بشكل مؤقت؟ هذه التفاصيل الجوهرية لا تظهر مباشرة في أرقام القوائم المالية.
لهذا السبب، يتضمن التقرير المالي جزءاً خامساً لا يقل أهمية أبداً، وهو "الإيضاحات المتممة للقوائم المالية". في هذا الدرس، سنتعمق في الهدف التعليمي التالي: شرح أهمية مبدأ الإفصاح الكامل ومكونات الإيضاحات المتممة للقوائم المالية. سنفهم المبدأ الذي يحكم هذه الإيضاحات، ونكتشف ما هي المعلومات القيمة التي تحتويها، وكيف تحول الأرقام من مجرد بيانات صماء إلى معلومات ثرية تساعد في اتخاذ القرارات.
1. مبدأ الإفصاح الكامل: حجر الزاوية للشفافية المالية
قبل أن نتعمق في تفاصيل الإيضاحات، يجب أن نفهم المبدأ الأساسي الذي يحكمها: مبدأ الإفصاح الكامل (Full Disclosure Principle).
ببساطة، هذا المبدأ يتطلب من الشركات الإفصاح عن جميع المعلومات الجوهرية التي قد تؤثر على قرارات مستخدمي القوائم المالية (مثل المستثمرين، المقرضين، أو حتى الإدارة نفسها). الهدف هو ضمان أن القوائم المالية لا تكون مضللة أو غير مكتملة.
الإفصاح المحاسبي: مبدأ الإفصاح الكامل وأهميته
للحصول على تعريف دقيق وأساسي لهذا المبدأ وأهميته، ابدأ بقراءة هذا المقال من موقع "وافق".
اقرأ قسمي "ما هو مبدأ الإفصاح الكامل؟" و "ما أهمية الإفصاح المحاسبي؟". ركز على فهم تعريف "المعلومات الجوهرية" وكيف يساهم الإفصاح في تعزيز الثقة والمصداقية.
ما الذي يجعل المعلومة "جوهرية" (Material)؟
ليست كل معلومة تستحق الإفصاح. المعيار هو الأهمية النسبية (Materiality). تكون المعلومة جوهرية إذا كان حذفها أو تحريفها قد يغير القرار الاقتصادي الذي يتخذه المستخدم.
لتقديم فهم أعمق، يقسم الإطار المفاهيمي للمعايير الدولية (IFRS) أهمية المعلومة إلى قيمتين:
- القيمة التأكيدية (Confirmatory Value): المعلومة تؤكد أو تصحح توقعات سابقة. على سبيل المثال، الإفصاح عن حجم المبيعات الفعلي يؤكد أو يصحح توقعات المحللين.
- القيمة التنبؤية (Predictive Value): المعلومة تساعد المستخدمين على التنبؤ بالنتائج المستقبلية. على سبيل المثال، الإفصاح عن وجود عقد كبير جديد لدى الشركة يساعد المستثمرين على توقع زيادة الإيرادات في المستقبل.
Full Disclosure Principle EXPLAINED - By Saheb Academy
هذا الفيديو باللغة الإنجليزية من قناة "Saheb Academy" يقدم شرحاً ممتازاً لهذه المفاهيم النظرية. على الرغم من أن اللغة إنجليزية، إلا أن المصطلحات عالمية ومهمة لمسارك المهني كمدير مالي. سأقوم بتلخيص النقاط الرئيسية لك باللغة العربية.
شاهد المقطع من البداية حتى (07:43). ركز على النقاط التالية: تعريف مبدأ الإفصاح الكامل وأهميته للشفافية. لماذا هو مهم؟ لاحظ قائمة الأطراف المعنية (المستثمرون، الدائنون، الحكومة) والقرارات التي يتخذونها بناءً على هذه المعلومات. ما هي "المعلومة الملائمة" (Relevant Information)؟ ركز جيداً على شرح مفهومي القيمة التأكيدية (Confirmatory value) والقيمة التنبؤية (Predictive value).
باختصار، مبدأ الإفصاح الكامل ليس مجرد قاعدة، بل هو فلسفة تهدف إلى تزويد أصحاب المصلحة بكل ما يحتاجونه لاتخاذ قرارات مستنيرة، مما يخلق سوقاً أكثر كفاءة وثقة.
2. الإيضاحات المتممة: القصة وراء الأرقام
إذن، كيف تطبق الشركات مبدأ الإفصاح الكامل عملياً؟ الأداة الرئيسية لذلك هي الإيضاحات المتممة للقوائم المالية (Notes to the Financial Statements).
هذه الإيضاحات هي جزء لا يتجزأ من التقرير المالي. وظيفتها هي تقديم تفاصيل وسياق للأرقام الموجزة التي تظهر في القوائم المالية الرئيسية.
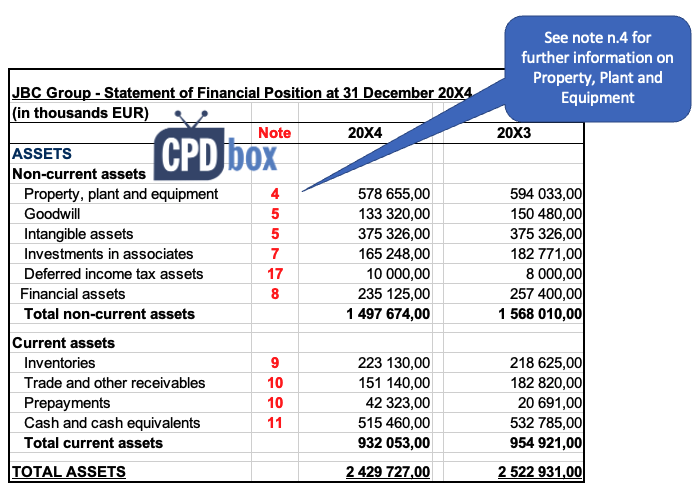
دعنا نرى مثالاً عملياً لهذه العلاقة.
الإيضاحات المتممة للقوائم المالية - استعراض قوائم مالية حقيقية لشركات مساهمة
في هذا المقطع القصير، يستعرض المحاضر قائمة مركز مالي حقيقية لشركة مساهمة سعودية ويوضح كيف تتم الإشارة إلى أرقام الإيضاحات بجانب البنود.
شاهد المقطع من (06:52) إلى (09:04). لاحظ كيف يشير المحاضر إلى بندي "الممتلكات والمعدات" و "المدينون التجاريون" ويوضح لماذا تحتاج هذه الأرقام إلى تفاصيل إضافية في الإيضاحات المرفقة.
3. مكونات الإيضاحات المتممة: ماذا نبحث عنه؟
تتبع الإيضاحات عادةً هيكلاً منظماً. ومع أنها تختلف من شركة لأخرى، إلا أن هناك مكونات أساسية ستجدها في معظم التقارير المالية.
دليل فهم ملاحظات القوائم المالية: كيف تكشف الايضاحات ...
يقدم هذا المقال من "وافق" دليلاً ممتازاً لأهم أنواع الإفصاحات التي تجدها في الملاحظات المرفقة بالقوائم المالية، مع أمثلة واقعية من شركات عالمية.
ابدأ بقراءة قسم "الأهداف الرئيسية لاستخدامها" لتفهم الغرض من هذه الإيضاحات. بعد ذلك، انتقل إلى القسم الأهم وهو "أهم الايضاحات الواردة في الملاحظات المرفقة بالقوائم المالية" واقرأه بالكامل. هذا القسم يشرح 8 أنواع رئيسية من الإفصاحات التي سنناقشها الآن.
بناءً على قراءتك، دعنا نسلط الضوء على أهم هذه المكونات:
أ. ملخص السياسات المحاسبية الهامة (Summary of Significant Accounting Policies)
هذا هو عادةً الإيضاح الأول أو الثاني. إنه يخبرك بـ "قواعد اللعبة" التي استخدمتها الشركة لإعداد قوائمها. ويشمل:
- أساس الإعداد: (مثال: تم إعداد القوائم وفقاً للمعايير الدولية IFRS).
- طرق الاعتراف بالإيراد: (مثال: هل يتم الاعتراف بالإيراد عند التسليم أم على مدار فترة العقد؟).
- طرق تقييم المخزون: (مثال: FIFO, LIFO, أو المتوسط المرجح).
- طرق حساب الإهلاك للأصول الثابتة: (مثال: القسط الثابت، الرصيد المتناقص).
معرفة هذه السياسات ضرورية لأنها تؤثر بشكل مباشر على الأرقام الظاهرة في القوائم، وتسمح لك بمقارنة الشركة مع منافسيها بشكل عادل.
ب. تفاصيل بنود القوائم المالية
هذا هو المكان الذي تجد فيه تفصيلاً للأرقام الإجمالية. على سبيل المثال، بدلاً من رؤية رقم واحد لـ "الممتلكات والآلات والمعدات"، ستجد جدولاً يوضح:
- تكلفة الأصول في بداية العام.
- الإضافات (المشتريات) خلال العام.
- الاستبعادات (المبيعات) خلال العام.
- مصروف الإهلاك للعام.
- مجمع الإهلاك.
- صافي القيمة الدفترية في نهاية العام.

الإيضاحات المتممة للقوائم المالية - استعراض قوائم مالية حقيقية لشركات مساهمة
شاهد كيف يحلل الفيديو التالي إيضاحين تفصيليين من قوائم مالية حقيقية: الأول يخص الممتلكات والمعدات، والثاني يخص الذمم المدينة.
شاهد المقطعين التاليين: من (25:20) إلى (27:13): يغطي تفاصيل إيضاح الممتلكات والمعدات، بما في ذلك التكلفة، الإضافات، التحويلات، ومجمع الإهلاك. من (28:00) إلى (29:54): يغطي تفاصيل إيضاح المدينين التجاريين (العملاء)، بما في ذلك مخصص الخسائر الائتمانية المتوقعة (الديون المشكوك في تحصيلها).
ج. الالتزامات المحتملة (Contingent Liabilities)
هذه هي المخاطر "الخفية". الالتزام المحتمل هو التزام قد ينشأ في المستقبل بناءً على حدث وقع في الماضي، لكن نتيجته غير مؤكدة حالياً (مثل دعوى قضائية لم يصدر فيها حكم نهائي).
- لماذا هي مهمة؟ لأنها قد تتحول إلى التزام حقيقي يستهلك موارد الشركة النقدية في المستقبل.
- ماذا يتضمن الإفصاح؟ طبيعة الالتزام، تقدير الأثر المالي المحتمل (إن أمكن)، وحالة عدم اليقين المحيطة به.
د. المعاملات مع الأطراف ذات العلاقة (Related Party Transactions)
يشمل هذا الإفصاح أي معاملات بين الشركة ومساهميها الرئيسيين، أو أعضاء مجلس إدارتها، أو الشركات الأخرى التي يسيطرون عليها.
- لماذا هي مهمة؟ لأن هذه المعاملات قد لا تكون "على أساس تجاري بحت" (at arm's length). قد تبيع الشركة بضاعة لشركة شقيقة بسعر أقل من سعر السوق، أو قد يحصل مسؤول تنفيذي على قرض بشروط ميسرة جداً.
- ماذا يتضمن الإفصاح؟ طبيعة العلاقة، حجم المعاملات، والأرصدة المستحقة.
الإيضاحات المتممة للقوائم المالية - استعراض قوائم مالية حقيقية لشركات مساهمة
لنعد إلى الفيديو العملي لنرى كيف يتم الإفصاح عن هذه البنود الحساسة.
شاهد المقطعين التاليين: من (30:49) إلى (31:51): يوضح كيف يتم تفصيل المعاملات مع الأطراف ذات العلاقة. من (36:04) إلى (37:17): يشرح مفهوم الالتزامات المحتملة باستخدام مثال خطابات الضمان.
اختبر فهمك!
شركة "أ" لديها قائمة مركز مالي نظيفة جداً ولا تظهر عليها أي ديون. ولكن، في الإيضاحات المتممة، ذكرت الشركة أنها قدمت ضماناً بنكياً لصالح شركة "ب" بقيمة 10 ملايين ريال. إذا تعثرت شركة "ب" في سداد التزاماتها، فسيتعين على شركة "أ" دفع المبلغ للبنك.
لماذا يُعتبر هذا الإفصاح جوهرياً ومثالاً جيداً على أهمية مبدأ الإفصاح الكامل، على الرغم من أن قائمة المركز المالي لا تظهر أي التزام حالي؟
Show answer
هذا الإفصاح جوهري لأنه يكشف عن التزام محتمل كبير. على الرغم من أنه ليس ديناً فعلياً الآن، إلا أنه يمثل خطراً كبيراً على السيولة والمركز المالي لشركة "أ" في المستقبل. بدون هذا الإفصاح، سيعتقد المستثمرون أن الشركة خالية من المخاطر المالية، وهو انطباع مضلل. هذه المعلومة لها قيمة تنبؤية عالية، حيث تساعد المستخدمين على تقييم المخاطر المستقبلية التي تواجه الشركة.
ملخص الدرس
في هذا الدرس، انتقلنا من الأرقام إلى القصص التي ترويها. لقد تعلمت أن:
- مبدأ الإفصاح الكامل هو أساس الشفافية، ويتطلب الكشف عن كل المعلومات الجوهرية التي قد تؤثر على قرارات المستخدمين.
- الإيضاحات المتممة هي الأداة الرئيسية لتطبيق هذا المبدأ، وهي جزء لا يتجزأ من التقارير المالية.
- تزودنا الإيضاحات بالسياق اللازم لفهم القوائم المالية، من خلال شرح السياسات المحاسبية، وتقديم تفاصيل البنود، والكشف عن مخاطر مثل الالتزامات المحتملة والمعاملات مع الأطراف ذات العلاقة.
- قراءة القوائم المالية بدون إيضاحاتها تشبه قراءة كتاب حُذفت منه الفصول الأكثر أهمية.
ماذا بعد؟
لقد تعرفت الآن على أهمية الإيضاحات المتممة وأنواع المعلومات التي يمكنك أن تجدها فيها. أنت تعرف ماذا تبحث عنه. الخطوة التالية في رحلتك نحو الاحتراف هي تعلم كيفية تحليل هذه الإيضاحات وتقييمها بشكل نقدي.
في درسنا القادم، سنطبق ما تعلمناه اليوم من خلال تحليل أمثلة عملية من الإيضاحات المتممة لتقييم مدى الالتزام بمبدأ الإفصاح. سنتعلم كيف نقرأ ما بين السطور ونكتشف ما الذي تحاول الشركة إخباره لنا (أو إخفاءه أحياناً).