Recommended resources
The freely available resources this lesson will direct you to.
أهلاً بك. في درسنا السابق، وضعنا حجر الأساس لمعيار IFRS 16، حيث تعلمنا كيف نميز العقد الذي يحتوي على عقد إيجار من خلال تحليل شرطي "الأصل المحدد" و"السيطرة على الاستخدام". هذا التمييز هو نقطة الانطلاق الحاسمة قبل أي معالجة محاسبية.
اليوم، سنبني على هذا الأساس وننتقل إلى قلب المعيار: القياس. هدفنا في هذا الدرس هو ترجمة عقد الإيجار الذي حددناه إلى أرقام فعلية تظهر في القوائم المالية. سنتعلم كيفية القيام بالقياس المبدئي واللاحق لـأصل حق الاستخدام (Right-of-Use Asset) والتزام عقد الإيجار (Lease Liability). هذا هو جوهر التغيير الذي أحدثه IFRS 16، حيث ألزم الشركات بإظهار أصولها والتزاماتها الإيجارية في الميزانية العمومية، مما يعزز الشفافية ويغير من شكل التحليل المالي. إتقان هذه المهارة ضروري جداً لك كمتخصص مالي يطمح للوصول إلى أعلى المناصب الإدارية، حيث أن هذه الأرقام تؤثر مباشرة على مؤشرات الأداء الرئيسية مثل الرافعة المالية والأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA).
1. القياس المبدئي: تسجيل العقد في الدفاتر لأول مرة
عند بدء عقد الإيجار، يقوم المستأجر بالاعتراف بأصل والتزام جديدين في ميزانيته العمومية. لنفهم كلاً منهما على حدة.
أ. التزام عقد الإيجار (Lease Liability)
التزام الإيجار هو نقطة البداية. ببساطة، هو يمثل القيمة الحالية لدفعات الإيجار المستقبلية غير المسددة في تاريخ بدء العقد. بما أن النقود تفقد قيمتها مع مرور الزمن (مبدأ القيمة الزمنية للنقود)، لا يمكننا ببساطة جمع كل الدفعات المستقبلية. بدلاً من ذلك، يجب خصمها باستخدام معدل خصم مناسب للوصول إلى قيمتها اليوم.
- معدل الخصم: يحدد المعيار استخدام "معدل الفائدة الضمني في عقد الإيجار" إذا كان يمكن تحديده بسهولة. وفي حال تعذر ذلك، وهو الشائع، يستخدم المستأجر "معدل الاقتراض الإضافي" الخاص به، أي المعدل الذي سيدفعه لاقتراض مبلغ مماثل لتمويل أصل مشابه لنفس المدة.
ب. أصل حق الاستخدام (Right-of-Use Asset)
بمجرد حساب التزام الإيجار، يصبح حساب أصل حق الاستخدام أكثر سهولة. يتكون أصل حق الاستخدام من عدة عناصر، كما يوضح المخطط التالي:
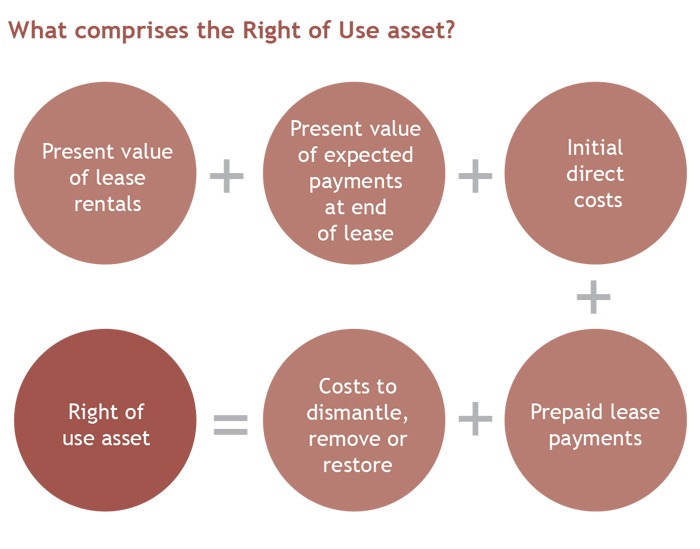
وفقًا للمخطط، يُقاس أصل حق الاستخدام بالتكلفة، والتي تشمل:
- مبلغ القياس المبدئي لالتزام عقد الإيجار (الذي حسبناه في الخطوة السابقة).
- أي دفعات إيجار مدفوعة للمؤجر قبل أو عند تاريخ بدء العقد، مطروحاً منها أي حوافز إيجار تم استلامها.
- أي تكاليف مباشرة أولية تكبدها المستأجر (مثل العمولات القانونية أو أتعاب السمسرة).
- التكلفة التقديرية لإزالة الأصل وتفكيكه وإعادة الموقع إلى حالته الأصلية في نهاية العقد، إذا كان هناك التزام بذلك.
لفهم أعمق لهذه المكونات والمنطق وراءها، شاهد الشرح التالي.
معايير المحاسبة | معيار الإيجارات (التأجير التمويلى) IFRS 16 leases
يقدم هذا المقطع من قناة "دليلك لفهم المحاسبة حسام سعد" شرحاً تفصيلياً لعناصر أصل حق الاستخدام والتزام عقد الإيجار، ويوضح كيفية تسجيل قيد الاعتراف المبدئي.
شاهد المقطع من الدقيقة 19:01 إلى 23:40، وركز على فهم مكونات كل من الأصل والالتزام وكيفية تجميعها.
بعد تحديد قيمة كل من الأصل والالتزام، يكون قيد اليومية للاعتراف المبدئي كالتالي:
| الحساب | مدين | دائن |
|---|---|---|
| من ح/ أصل حق الاستخدام | XXX | |
| إلى ح/ التزام عقد الإيجار | XXX | |
| إلى ح/ النقدية (للتكاليف المباشرة أو الدفعات المقدمة) | XXX |
2. القياس اللاحق: ما يحدث بعد الاعتراف المبدئي
بعد تسجيل الأصل والالتزام، تبدأ رحلتهما المنفصلة في القوائم المالية طوال مدة العقد.
أ. معالجة التزام عقد الإيجار
يُعامل التزام الإيجار تماماً مثل أي قرض. في كل فترة:
- يزداد بقيمة مصروف الفائدة المحسوب على الرصيد المتبقي من الالتزام.
- ينخفض بقيمة دفعة الإيجار المسددة.
الجزء من الدفعة الذي يغطي الفائدة يذهب إلى قائمة الدخل كمصروف تمويلي، والجزء المتبقي يخفض رصيد الالتزام في الميزانية. يتم تنظيم هذه العملية عادةً من خلال "جدول إطفاء الالتزام".
ب. معالجة أصل حق الاستخدام
يُعامل أصل حق الاستخدام مثل أي أصل ثابت آخر (وفق معيار IAS 16). يتم إهلاكه، عادةً بطريقة القسط الثابت، على مدار الفترة الأقصر بين:
- العمر الإنتاجي للأصل.
- مدة عقد الإيجار.
ملاحظة هامة: يُهلك الأصل على كامل عمره الإنتاجي (وليس فقط مدة العقد) إذا كان من شبه المؤكد أن ملكية الأصل ستنتقل إلى المستأجر في نهاية العقد (مثلاً، بسبب وجود خيار شراء بسعر مغرٍ).
يظهر مصروف الإهلاك في قائمة الدخل.
لفهم المعالجة المحاسبية اللاحقة والقيود المتعلقة بها، أكمل مشاهدة الفيديو.
معايير المحاسبة | معيار الإيجارات (التأجير التمويلى) IFRS 16 leases
يستكمل هذا المقطع شرح المعالجة اللاحقة، موضحاً قيود سداد الدفعات، إثبات الفائدة، وحساب الإهلاك، بالإضافة إلى عرض الأثر على القوائم المالية.
شاهد المقطع من الدقيقة 23:40 إلى 28:00. ركز على التمييز بين قيد سداد الدفعة، وقيد إثبات الفائدة، وقيد الإهلاك.
الأثر على قائمة الدخل: النقطة الجوهرية هنا هي أن مصروف الإيجار التشغيلي المستقيم (الذي كان يُسجل سابقاً) يُستبدل بـ:
- مصروف إهلاك (عادة ما يكون ثابتاً).
- مصروف فائدة (يكون مرتفعاً في بداية العقد وينخفض تدريجياً مع انخفاض رصيد الالتزام).
هذا يؤدي إلى "تحميل أمامي" للمصاريف (front-loading)، حيث يكون إجمالي المصاريف المعترف بها في السنوات الأولى من العقد أعلى منه في السنوات الأخيرة.
3. تطبيق عملي خطوة بخطوة
الآن، دعنا نطبق ما تعلمناه على مثال عملي. سيوضح هذا المثال كيفية الانتقال من بيانات العقد إلى الأرقام والقيود الفعلية.
بالتحــول إلــى المعاييــر الدوليــة للتقريــر المالـي وأثرهـا علـى
يقدم هذا الدليل من هيئة الزكاة والضريبة والجمارك السعودية مثالاً رقمياً واضحاً باللغة العربية. سنستخدم هذا المثال لتطبيق خطوات القياس المبدئي واللاحق.
ادرس المثال في الصفحات من 16 إلى 20. ابدأ من "تطبيقات نظرية تبين أثر التحول على الوعاء الزكوي" وحتى نهاية الصفحة 20. تتبع الخطوات بعناية:
لنتتبع معاً خطوات المثال من المصدر الذي قرأته:
بيانات المثال:
- مدة العقد: 3 سنوات.
- الدفعات السنوية: 12,000 ريال سعودي في نهاية كل عام.
- معدل الاقتراض الإضافي: 4.235%.
الخطوة 1: القياس المبدئي (صفحة 16)
- حساب التزام الإيجار: تم حساب القيمة الحالية للدفعات الثلاث (12,000 ريال لكل دفعة) باستخدام معدل الخصم 4.235%، فكان المجموع 33,153 ريال.
- حساب أصل حق الاستخدام: بما أنه لا توجد تكاليف مباشرة أو دفعات مقدمة في المثال، فإن قيمة الأصل تساوي قيمة الالتزام، أي 33,153 ريال.
- قيد الاعتراف المبدئي:
- مدين: ح/ أصل حق الاستخدام بقيمة 33,153
- دائن: ح/ التزامات عقود الإيجار بقيمة 33,153
الخطوة 2: القياس اللاحق - السنة الأولى (صفحة 17)
- مصروف الإهلاك: 33,153 ريال / 3 سنوات = 11,051 ريال.
- مصروف الفائدة: 33,153 ريال (رصيد الالتزام أول المدة) × 4.235% = 1,404 ريال.
- تخفيض الالتزام: 12,000 ريال (الدفعة النقدية) - 1,404 ريال (الجزء الخاص بالفائدة) = 10,596 ريال.
- رصيد الالتزام في نهاية السنة الأولى: 33,153 - 10,596 = 22,557 ريال.
- القيود المحاسبية للسنة الأولى:
- إثبات الإهلاك والفائدة:
- مدين: ح/ مصروف الإهلاك بـ 11,051
- مدين: ح/ مصروف الفوائد بـ 1,404
- دائن: ح/ مجمع إهلاك أصل حق الاستخدام بـ 11,051
- دائن: ح/ التزامات عقود الإيجار بـ 1,404 (لاحظ أن الالتزام زاد بالفائدة قبل تخفيضه بالدفعة)
- سداد الدفعة:
- مدين: ح/ التزامات عقود الإيجار بـ 12,000
- دائن: ح/ النقدية بـ 12,000
- إثبات الإهلاك والفائدة:
تتكرر هذه العملية في السنتين الثانية والثالثة، مع ملاحظة أن مصروف الفائدة ينخفض كل عام لأن رصيد الالتزام يتناقص. يمكنك رؤية جدول يلخص هذه العمليات في الصورة التالية.

اختبر فهمك!
بالاعتماد على المثال السابق من هيئة الزكاة والضريبة والجمارك، وبعد انتهاء السنة الأولى، أصبح رصيد التزام عقد الإيجار 22,557 ريال.
المطلوب: قم بحساب مصروف الفائدة للسنة الثانية.
Show answer
يتم حساب مصروف الفائدة للسنة الثانية بضرب رصيد الالتزام في بداية السنة الثانية (وهو نفسه رصيد نهاية السنة الأولى) في معدل الفائدة.
مصروف الفائدة للسنة الثانية = 22,557 ريال × 4.235% = 955 ريال (تقريباً).
وهو نفس الرقم الذي تم التوصل إليه في المثال في الصفحة 18.
خلاصة الدرس
لقد قطعنا شوطاً كبيراً اليوم، حيث انتقلنا من تحديد عقد الإيجار إلى قياسه وتسجيله محاسبياً. أنت الآن قادر على تطبيق جوهر معيار IFRS 16.
أهم الأفكار الرئيسية:
- القياس المبدئي: يتم الاعتراف بـ أصل حق استخدام والتزام عقد إيجار. قيمة الالتزام هي القيمة الحالية للدفعات المستقبلية، وقيمة الأصل تعتمد بشكل أساسي على قيمة الالتزام بالإضافة إلى التكاليف المباشرة.
- القياس اللاحق: يُعامل الالتزام كقرض يتم إطفاؤه (يزيد بالفائدة وينقص بالدفعات)، بينما يُعامل الأصل كأصل ثابت يتم إهلاكه.
- التأثير على القوائم المالية: يحل مصروف الإهلاك ومصروف الفائدة محل مصروف الإيجار الموحد، مما يؤثر على صافي الدخل ومؤشرات الأداء مثل EBITDA والرافعة المالية.
ماذا بعد؟
لقد تعلمنا كيفية الاعتراف بالأصول (سواء كانت أصولاً ثابتة ملموسة أو أصول حق استخدام) وإهلاكها. ولكن، ماذا لو انخفضت قيمة الأصل بشكل كبير وأصبحت قيمته الدفترية أعلى من قيمته الفعلية التي يمكن استردادها؟ هنا يأتي دور معيار آخر مهم جداً وهو معيار المحاسبة الدولي 36 (IAS 36) - انخفاض قيمة الأصول (Impairment of Assets). في درسنا القادم، سنتعلم كيف نحدد مؤشرات انخفاض القيمة وكيف نحسب ونسجل خسائر الانخفاض، وهو موضوع حيوي لضمان عدم المبالغة في تقييم أصول الشركة.