Recommended resources
The freely available resources this lesson will direct you to.
- Gli Stakeholders: I portatori di interessi aziendali - Economia Aziendale per tuttiwww.youtube.com
- Lezioni di Economia Aziendale - L'azienda e la sua gestionewww.youtube.com
- [PDF] INDICE - Unioncamerewww.unioncamere.gov.it
- Linee guida e best practices per l’informativa sul Business ...www.fondazioneoibr.it
Ciao! Iniziamo dai fondamenti della gestione d’impresa: prima di affrontare governance, strategia, contabilità e organizzazione, serve una rappresentazione d’insieme di che cosa tiene in funzione l’impresa e per chi genera valore. In questa lezione costruiremo una mappa che collega stakeholder, risorse, attività e risultati. È particolarmente utile per leggere un’impresa di servizi in cui il lavoro viene svolto sia da persone interne sia da professionisti esterni: i confini dell’organizzazione e quelli del lavoro necessario a servire il cliente non coincidono sempre.
Il percorso richiede circa 40–45 minuti. Alla fine avrai uno schema con cui descrivere un’impresa senza ridurla né al suo organigramma né al solo fatturato.
L’impresa non opera da sola
Un cliente può avere bisogno di un servizio, ma l’impresa non può erogarlo contando soltanto su un contratto di vendita. Le servono competenze, tempo, strumenti, informazioni, liquidità e relazioni affidabili. Una parte di questi elementi è interna; un’altra arriva da soggetti esterni. Chiameremo stakeholder i soggetti che possono influenzare gli obiettivi dell’impresa o subirne gli effetti.
Guarda il video Gli Stakeholders: I portatori di interessi aziendali, del canale Luconomist, per osservare il carattere reciproco di queste relazioni. Non occorre memorizzare ogni categoria: cerca piuttosto di individuare, per ciascun soggetto, che cosa apporta e che cosa si aspetta.
Gli Stakeholders: I portatori di interessi aziendali - Economia Aziendale per tutti
Gli Stakeholders: I portatori di interessi aziendali, del canale Luconomist, introduce gli stakeholder attraverso gli scambi che li legano all’impresa.
Guarda la definizione, prestando attenzione alla reciprocità tra contributi e aspettative. Prosegui con gli interlocutori: confronta in particolare persone che lavorano, clienti, fornitori, finanziatori e Stato. Per ognuno, nota che il rapporto non riguarda necessariamente soltanto denaro.
Per una piccola impresa di servizi, i consulenti esterni sono un caso istruttivo. Possono contribuire in modo decisivo alla qualità del servizio, pur non essendo dipendenti. Dal loro punto di vista contano compenso, chiarezza dell’incarico e continuità della relazione; dal punto di vista dell’impresa contano competenza, disponibilità e affidabilità. La stessa relazione comprende quindi un flusso di lavoro, uno di informazioni, uno economico e uno di aspettative.
Lo schema seguente aiuta a vedere la pluralità degli interlocutori e delle funzioni coinvolte. È una rappresentazione generale, non un organigramma da replicare: in un’impresa piccola, una persona può seguire più funzioni e alcune attività possono essere affidate all’esterno.
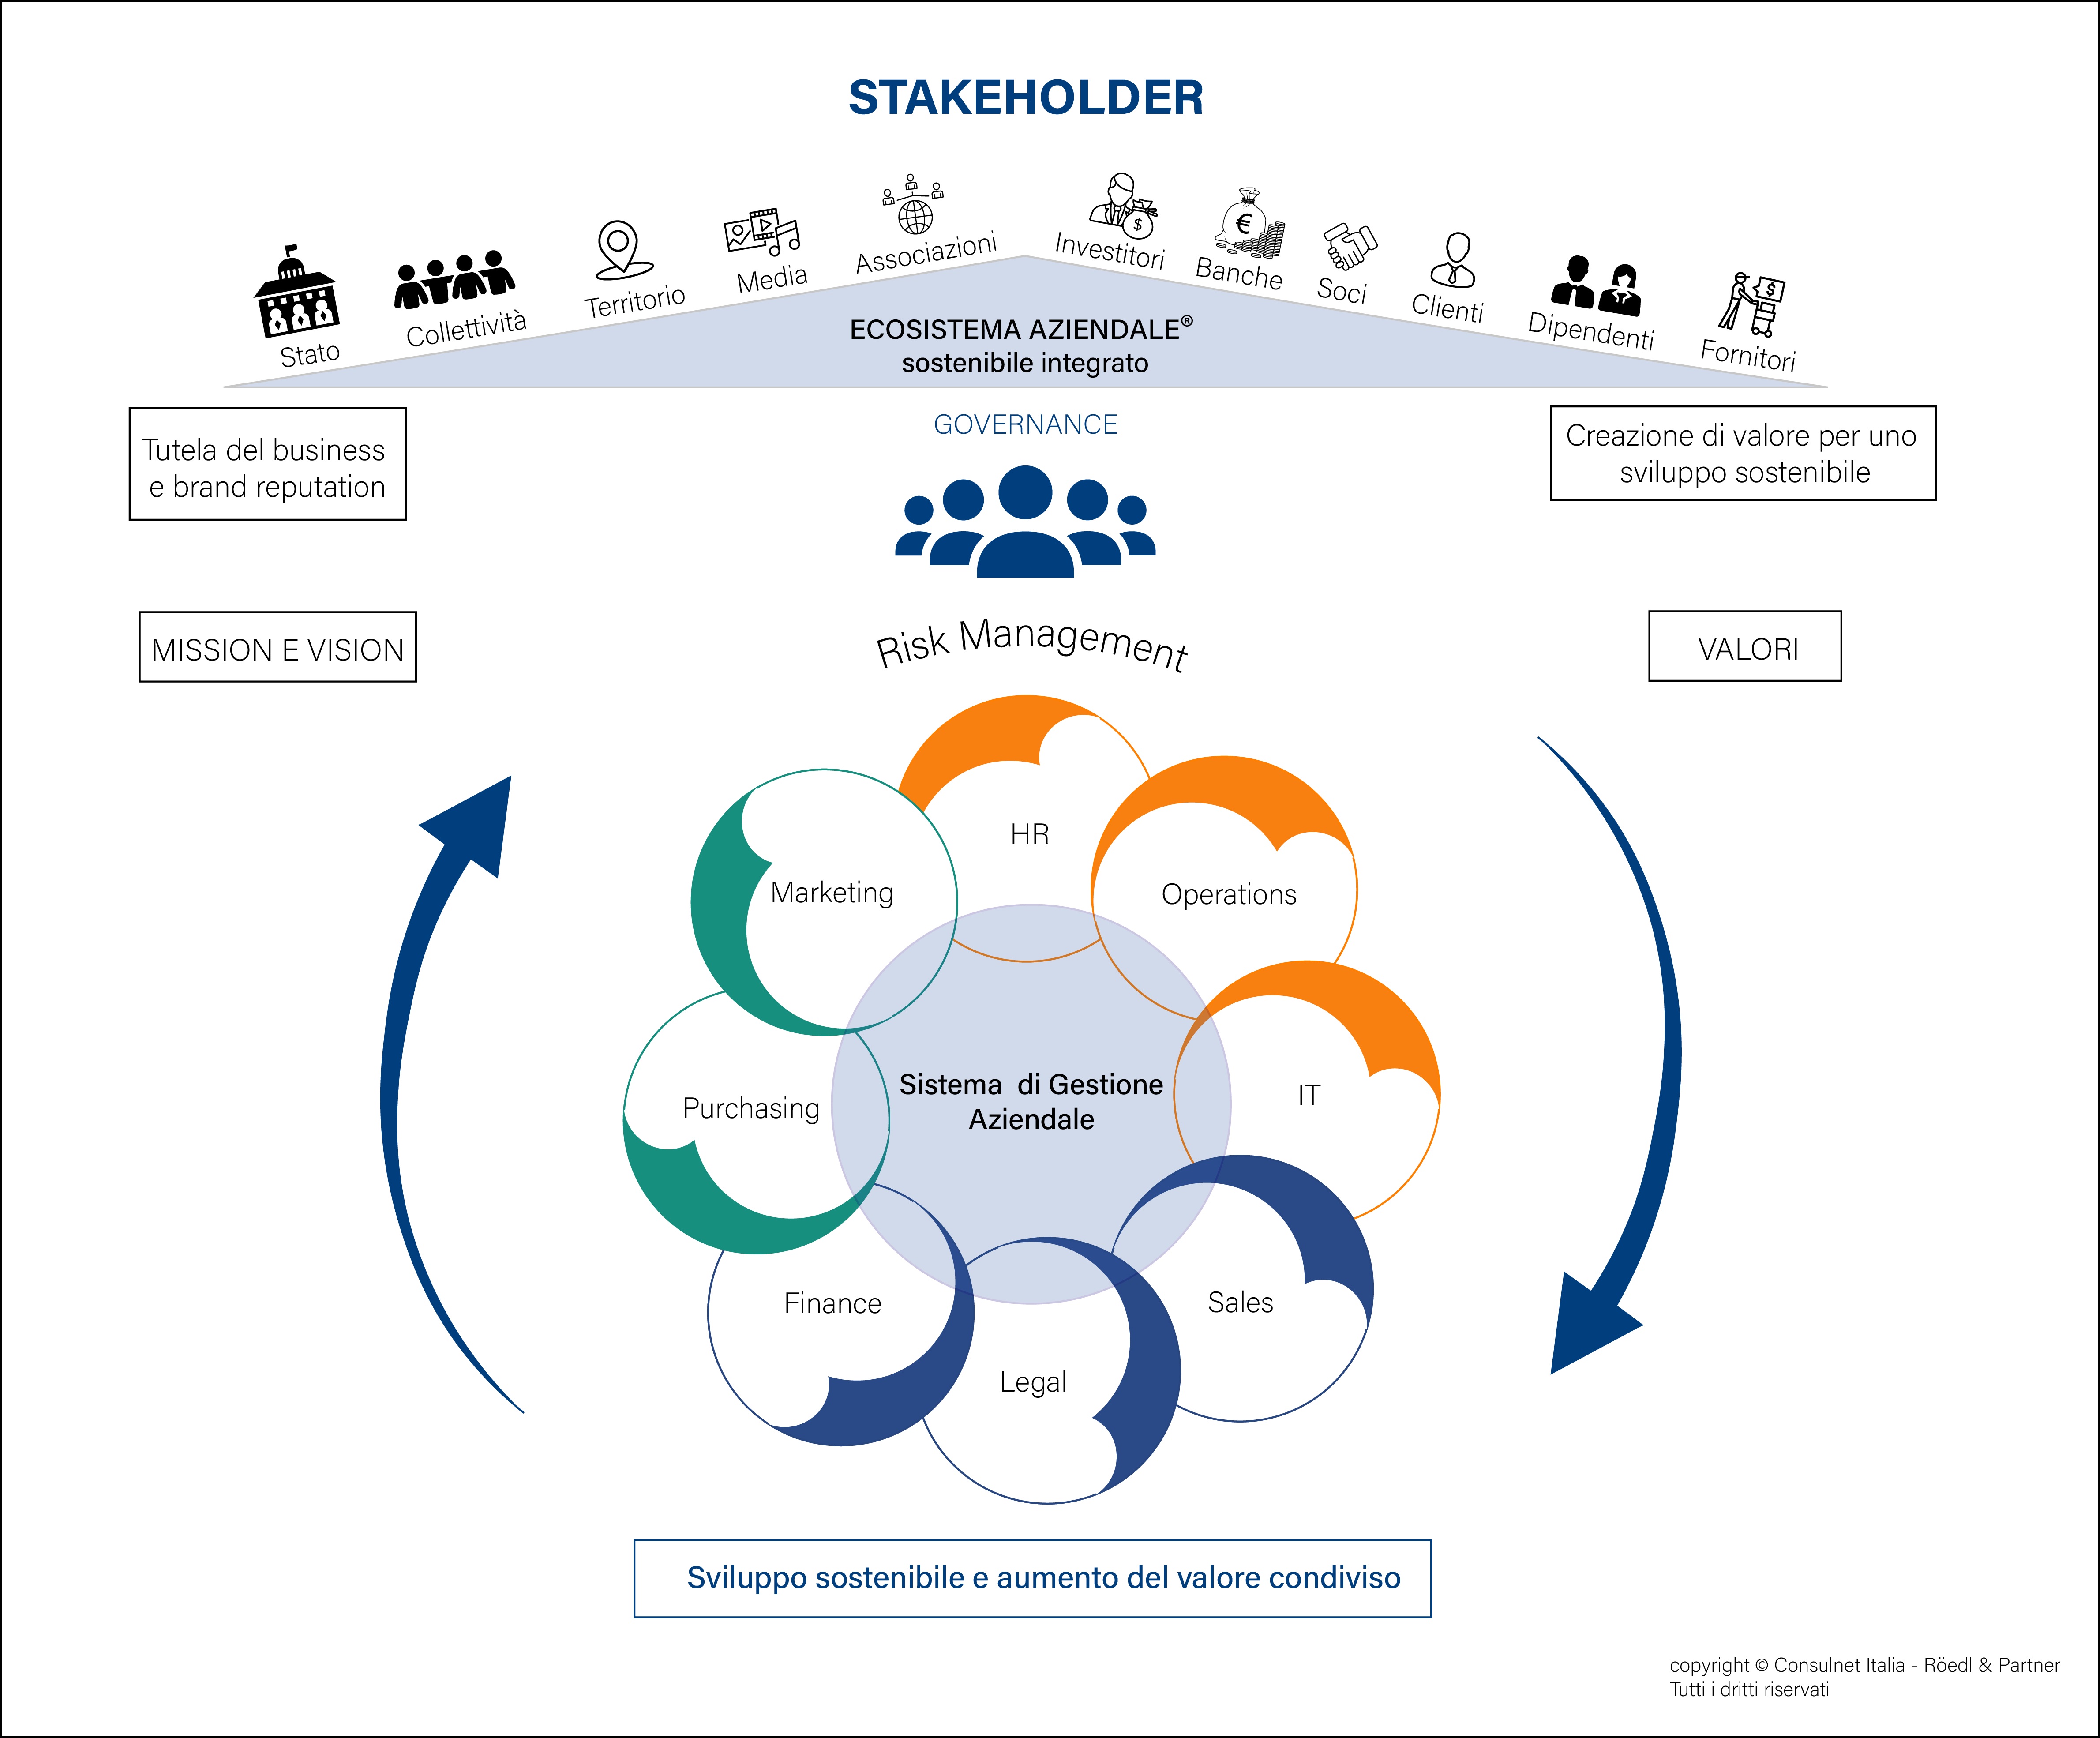
La distinzione interno/esterno è utile, ma non deve nascondere le interdipendenze. Un fornitore di competenze esterno può essere più cruciale per un progetto di una funzione formalmente presente nell’organizzazione. Inoltre, “stakeholder” e “risorsa” non sono sinonimi: il consulente è un soggetto con proprie aspettative; le sue competenze e il tempo che mette a disposizione sono risorse impiegate nelle attività.
Le risorse: più della disponibilità finanziaria
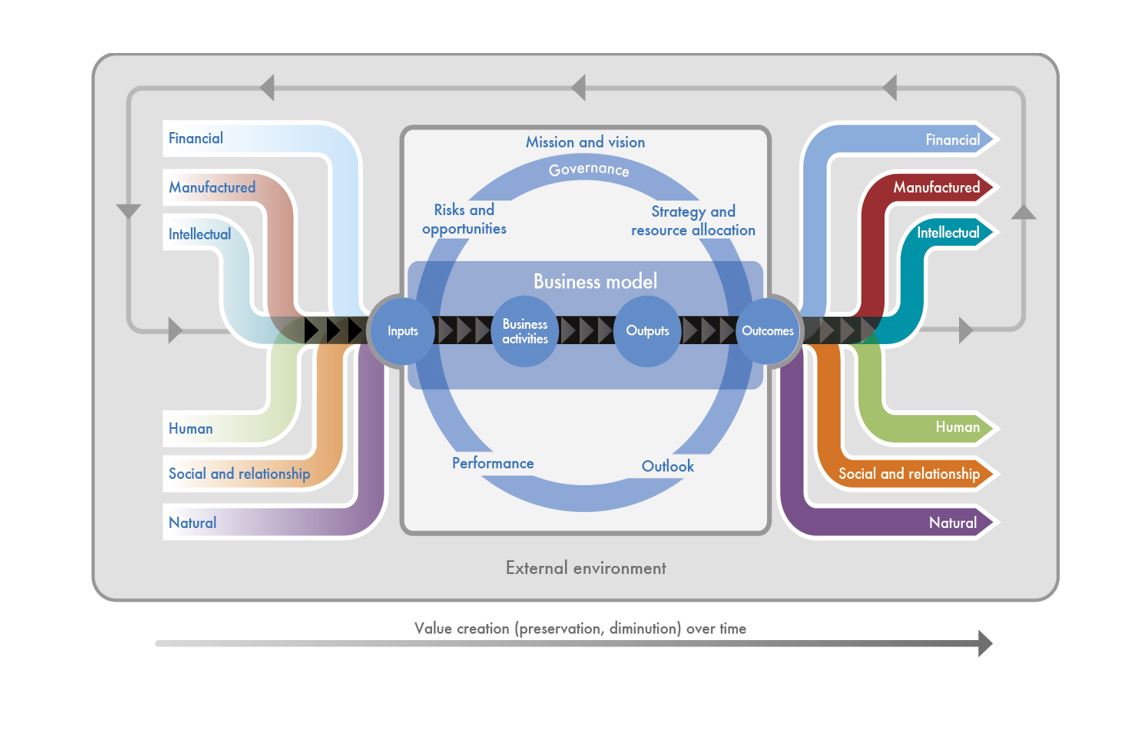
Per rappresentare ciò che l’impresa utilizza, le linee guida sul Business Model nell’Integrated Reporting distinguono sei categorie di «capitali». Qui capitale significa una dotazione o una capacità da cui l’impresa attinge, non soltanto denaro versato dai soci.
Leggi la parte iniziale del capitolo 3 delle linee guida NIBR. La classificazione serve come lista di controllo: in una singola impresa alcuni capitali saranno centrali, altri avranno un ruolo secondario.
Linee guida e best practices per l’informativa sul Business ...
Le linee guida NIBR offrono un linguaggio per descrivere le risorse impiegate dall’impresa e il loro collegamento al modello di business.
Nel capitolo 3, «Componenti della creazione di valore mediante il BM», leggi «Inputs» alle pp. 13–16. Parti dal paragrafo introduttivo che presenta input, attività, output e outcome; segui input e capitali fino al paragrafo sul capitale sociale e relazionale a p. 16. Concentrati soprattutto sulla tabella «Definizioni dei Capitali» a p. 15 e sulla precisazione che non tutti i capitali hanno la stessa rilevanza per ogni impresa.
In termini operativi, le sei categorie sono:
| Capitale | Esempio in un’impresa di servizi |
|---|---|
| Finanziario | Liquidità disponibile per sostenere il lavoro prima dell’incasso. |
| Fisico | Postazioni, dispositivi e infrastrutture utilizzate. |
| Umano | Competenze, esperienza e capacità di collaborazione delle persone. |
| Intellettuale-organizzativo | Metodi di lavoro, procedure, software, conoscenza documentata. |
| Sociale e relazionale | Fiducia dei clienti e rapporti con consulenti e partner. |
| Naturale | Risorse ambientali utilizzate o influenzate dall’attività. |
Questa classificazione rivela una differenza importante tra possedere una risorsa e potervi fare affidamento. L’impresa può disporre delle competenze di un consulente attraverso un rapporto professionale senza possederle né controllarle come possiede un’attrezzatura. Una relazione fragile può quindi rendere indisponibile una risorsa decisiva, anche se il progetto appare ben finanziato.
Il capitale sociale e relazionale non coincide con un elenco di contatti. È la qualità delle relazioni: per esempio, la fiducia che permette a un cliente di condividere informazioni complete, o a un professionista esterno di segnalare tempestivamente un problema. Il capitale intellettuale-organizzativo, invece, comprende ciò che l’impresa riesce a trattenere e riutilizzare: una procedura condivisa conserva più conoscenza di una soluzione nota soltanto a chi l’ha inventata.
Le attività: come le risorse diventano una prestazione
Le risorse, da sole, non spiegano il funzionamento dell’impresa. Occorre descrivere che cosa viene fatto con esse. In un servizio professionale, il lavoro può comprendere acquisire un incarico, chiarirne i requisiti, progettare la soluzione, assegnare le attività, coordinarne l’esecuzione, verificare la qualità e assistere il cliente dopo la consegna.
Queste sono attività e processi, non necessariamente uffici distinti. Vendite, operations, amministrazione e gestione delle persone sono invece modi di raggruppare attività simili in funzioni. Il video seguente introduce la distinzione fra attività direttamente connesse all’offerta e attività di supporto. La sua rappresentazione generale comprende esempi produttivi: mentre guardi, sostituiscili mentalmente con l’erogazione di un servizio.
Lezioni di Economia Aziendale - L'azienda e la sua gestione
Lezioni di Economia Aziendale - L’azienda e la sua gestione, del Prof. Sartirana, presenta le funzioni aziendali e amplia il significato di valore creato.
Guarda funzioni e valore. Nella prima parte distingui attività primarie e di supporto; nella parte finale osserva perché il risultato dell’impresa non si esaurisce nel rendimento dei soci. Considera la sequenza delle funzioni primarie come un esempio generale, da adattare ai servizi.
Supponiamo che un’impresa acquisisca un progetto che verrà svolto prevalentemente da consulenti esterni. La vendita ha prodotto un accordo, non ancora il servizio promesso. Servono una consegna accurata dei requisiti, la disponibilità delle competenze giuste, il coordinamento del lavoro e una verifica dell’esito. Nel frattempo, amministrazione e gestione documentale sostengono l’attività, anche se non coincidono con la prestazione vista dal cliente.
La mappa di un’impresa diventa più utile quando mostra questi collegamenti. Se la qualità dipende da consulenti difficili da sostituire, il rapporto con loro è una risorsa critica per l’attività di erogazione. Se i requisiti raccolti in fase commerciale sono incompleti, l’attività successiva può consumare più tempo e produrre un risultato meno utile. Non basta, dunque, elencare risorse e funzioni in due colonne separate: bisogna esplicitare quali risorse sostengono quali attività.
Output, outcome e flussi di valore
Le linee guida NIBR distinguono due risultati che nel linguaggio quotidiano vengono spesso confusi:
- L’output è ciò che l’attività produce o consegna direttamente: un servizio erogato, una soluzione realizzata, un rapporto finale.
- L’outcome è l’effetto che segue: per esempio, un problema risolto per il cliente, competenze sviluppate nell’impresa, fiducia rafforzata oppure tempo e risorse consumati senza un beneficio proporzionato.
Approfondisci questa distinzione nelle sezioni successive del capitolo 3. Per questa lezione bastano le spiegazioni generali: i riquadri con esempi di grandi organizzazioni sono facoltativi.
Linee guida e best practices per l’informativa sul Business ...
Nello stesso documento NIBR, le sezioni successive collegano attività, prodotti o servizi realizzati ed effetti sui capitali.
Nel capitolo 3 leggi «Attività (processi)» alle pp. 18–19, da attività aziendali fino all’esempio sulle fonti di ricavo. Poi passa a «Outputs» a p. 21, da servizi e collegamenti. Infine leggi «Outcomes (impatto sui Capitali)» a p. 24, da effetti sui capitali. Soffermati sulla distinzione fra effetti interni ed esterni, positivi e negativi; puoi saltare i riquadri esemplificativi tra queste sezioni.
Immagina la consegna puntuale di un progetto. La consegna è un output. Il fatto che il cliente riesca a usarlo per migliorare il proprio lavoro è un outcome esterno positivo. Se, per rispettare la data, il gruppo ha accumulato lavoro non sostenibile o ha trascurato di documentare le soluzioni adottate, potrebbero esserci anche outcome interni negativi. Uno stesso progetto può quindi accrescere alcuni capitali e ridurne altri.
Per vedere i flussi di valore, conviene osservare ciascuna relazione in entrambe le direzioni:
| Relazione | Contributo ricevuto dall’impresa | Valore o effetto per l’interlocutore |
|---|---|---|
| Cliente | Ricavi, informazioni sui bisogni, riscontri | Servizio e sua utilità effettiva |
| Persone e consulenti | Lavoro, competenze, capacità di risolvere problemi | Compenso, sviluppo, condizioni di lavoro |
| Fornitori di strumenti | Tecnologia e servizi necessari | Pagamenti, continuità della relazione |
| Finanziatori | Risorse finanziarie disponibili | Rimborso e remunerazione secondo gli accordi |
| Istituzioni e collettività | Infrastrutture e contesto in cui operare | Adempimento degli obblighi e impatti dell’attività |
La tabella non implica che ogni scambio sia equilibrato o che ogni pagamento dimostri di per sé la creazione di valore. Serve a rendere visibili contributi, benefici, obblighi e possibili effetti sfavorevoli. Inoltre, ricavi, incassi e utili sono grandezze diverse: il ricavo di un progetto non dice, da solo, quanto valore l’impresa abbia conservato né quando il denaro sarà disponibile.
Una mappa d’impresa leggibile
A questo punto possiamo unire i quattro elementi in una rappresentazione compatta. Il criterio non è inserire tutto ciò che riguarda l’azienda, ma mostrare le dipendenze che spiegano come riesca a mantenere la promessa fatta ai clienti.
Per una generica impresa di servizi B2B che lavora con una rete di professionisti, la mappa potrebbe essere descritta così:
- Stakeholder: clienti, persone interne, consulenti esterni, fornitori di strumenti, eventuali finanziatori e istituzioni. Per ciascuno sono riconoscibili contributi e aspettative.
- Risorse decisive: liquidità per sostenere gli incarichi, competenze specialistiche, metodi documentati, strumenti di collaborazione e relazioni affidabili.
- Attività distintive: comprendere il bisogno, definire l’incarico, comporre il gruppo di lavoro, coordinare l’erogazione e verificarne la qualità; amministrazione e gestione delle informazioni ne sostengono la continuità.
- Output: servizi e risultati consegnati secondo quanto concordato.
- Outcome: utilità ottenuta dal cliente, redditività e capacità futura dell’impresa, competenze e fiducia sviluppate; oppure, sul lato negativo, ritardi, dipendenza eccessiva da poche persone o deterioramento delle relazioni.
Questa rappresentazione permette già di individuare una tensione manageriale: ampliare la rete di professionisti può aumentare la capacità di erogazione, ma senza metodi condivisi e passaggi di consegna chiari può rendere più difficile garantire qualità costante. La mappa non decide quale scelta compiere; rende visibile dove cercare informazioni prima di decidere.
In sintesi
Un’impresa è un sistema aperto di scambi, non soltanto un insieme di reparti. Gli stakeholder apportano risorse e hanno aspettative; le attività combinano quelle risorse; gli output sono ciò che viene prodotto; gli outcome sono gli effetti, positivi o negativi, interni o esterni. Una buona mappa collega questi elementi e mostra anche come le attività modificano le risorse da cui l’impresa dipenderà in futuro.
Nella prossima lezione useremo questa visione d’insieme per distinguere proprietà, amministrazione, management ed esecuzione: ruoli che in una piccola impresa possono concentrarsi nelle stesse persone, ma che comportano responsabilità differenti.