Recommended resources
The freely available resources this lesson will direct you to.
- حوكمة الشركات والمراجعة الداخلية وإدارة المخاطر | أ. عمرو كمبال | بودكاست كِنـــازwww.youtube.com
- مهام المدير المالي الجزء الاول: السر الأكثر تكلفة في العمل | دكان محاسبةwww.youtube.com
- أهم مهام ومسؤوليات المدير المالي360business-partners.com
- المدير المالي (CFO): دليل احترافي شامل للمسار والمهارات ...mawhiba-rabit.com
أهلاً بك مجدداً! في الدرس السابق، تعمقنا في أداة تحليلية قوية وهي "مصفوفة تقييم المخاطر". تعلمنا كيف نقيس المخاطر ونصنفها ونضع استراتيجيات للاستجابة لها. لقد رأيت كيف أن هذه المهارة تنقلك من مجرد تسجيل الأحداث إلى حماية المؤسسة بشكل استباقي.
اليوم، سنضع هذه المهارة في سياقها الأوسع. فإدارة المخاطر ليست هدفاً بحد ذاتها، بل هي جزء أساسي من إطار عمل أكبر يُعرف بـ الحوكمة والامتثال. هدفنا في هذا الدرس هو شرح دور المدير المالي في الحوكمة والامتثال. هذا الدرس يمثل خطوة محورية في رحلتك المهنية، حيث ستفهم كيف ينتقل القائد المالي من التركيز على الأرقام الداخلية إلى تحمل مسؤولية سلامة المؤسسة بأكملها أمام مجلس الإدارة والمستثمرين والجهات الرقابية.
سنكتشف معاً أن المدير المالي هو حجر الزاوية الذي يضمن أن "اللعبة تُلعب وفقاً للقواعد"، مما يبني الثقة ويضمن الاستدامة والنمو.
1. ما هي الحوكمة والامتثال؟
قبل أن نخوض في دور المدير المالي، دعنا نحدد هذين المفهومين الأساسيين:
- الحوكمة (Governance): هي النظام المتكامل من القواعد والممارسات والعمليات التي يتم من خلالها توجيه الشركة والرقابة عليها. هدفها الأساسي هو تحقيق التوازن بين مصالح مختلف الأطراف المرتبطة بالشركة (المساهمون، الإدارة، العملاء، الموردون، والمجتمع)، وضمان اتخاذ القرارات بشكل سليم وأخلاقي لحماية استثماراتهم وتحقيق أهداف الشركة على المدى الطويل.
- الامتثال (Compliance): هو التأكد من أن الشركة تلتزم بجميع القوانين واللوائح والمعايير المطبقة عليها، سواء كانت محلية (مثل قوانين الضرائب والعمل) أو دولية (مثل معايير التقارير المالية IFRS).
ببساطة، الحوكمة هي "الهيكل" الذي يضمن إدارة الشركة بشكل صحيح، والامتثال هو "التأكد من اتباع القواعد" داخل هذا الهيكل وخارجه.
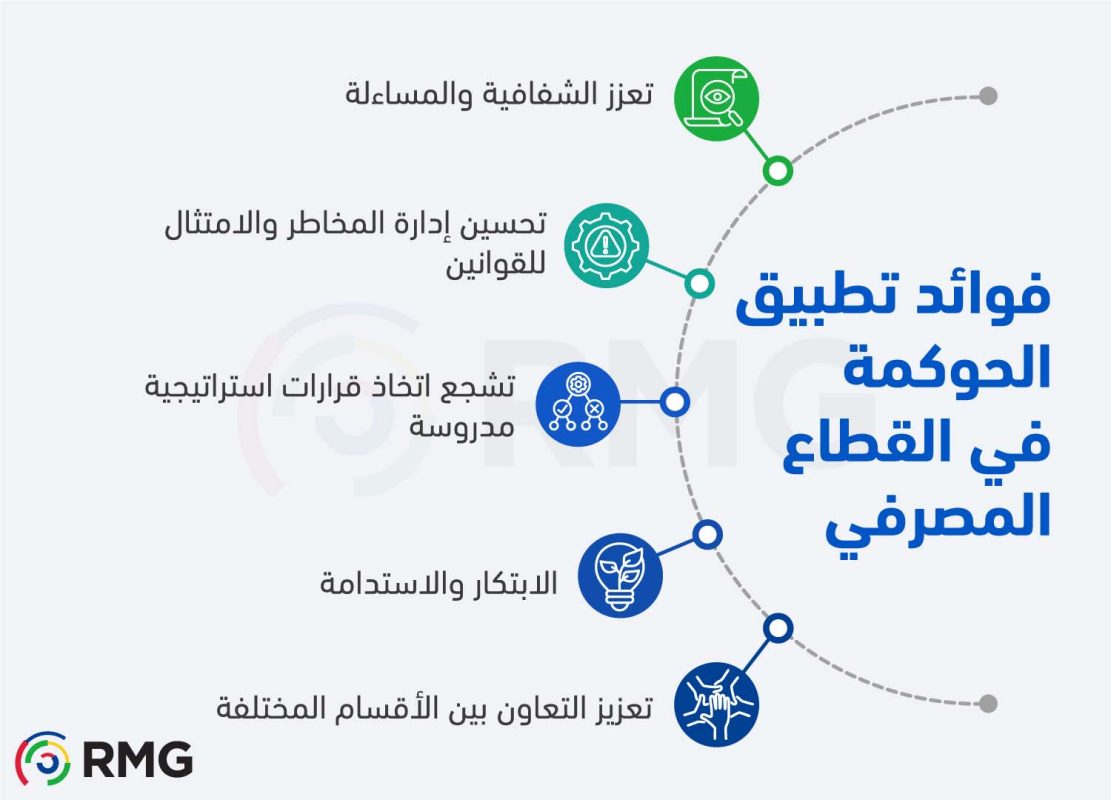
لفهم أعمق لكيفية بناء هذا الهيكل عملياً، شاهد المقطع التالي من بودكاست يستضيف خبيراً في هذا المجال.
حوكمة الشركات والمراجعة الداخلية وإدارة المخاطر | أ. عمرو كمبال | بودكاست كِنـــاز
يقدم هذا المقطع من بودكاست "كِنـــاز" شرحاً ممتازاً لمفهوم الحوكمة، وكيف تطورت الحاجة إليها، وما هي الأركان الأساسية التي تقوم عليها. استمع جيداً للمصطلحات والمفاهيم التي يطرحها الضيف.
شاهد الفيديو من الدقيقة 02:40 إلى 29:30. ركز على النقاط التالية: ما هو التعريف البسيط للحوكمة والهدف الأساسي منها؟ (حماية حقوق المستثمرين). هيكل السلطة في الشركة: من هم الملاك (الجمعية العامة)، وكيف يتم انتخاب مجلس الإدارة ليدير الشركة نيابة عنهم. تشكيل مجلس الإدارة: ما الفرق بين الأعضاء التنفيذيين، وغير التنفيذيين، والمستقلين؟ ولماذا يجب أن تكون الغالبية من المستقلين؟ اللجان الرئيسية المنبثقة عن مجلس الإدارة: ركز بشكل خاص على مهام لجنة المراجعة ولجنة المخاطر، فهما نقطة التواصل المباشر مع المدير المالي.
كما رأيت في الفيديو، الحوكمة ليست مجرد مفهوم نظري، بل هي هيكل تنظيمي له لاعبون وأدوار واضحة:
- مجلس الإدارة (Board of Directors): هو عين المساهمين التي تراقب أداء الإدارة التنفيذية وتوجه استراتيجية الشركة.
- لجنة المراجعة (Audit Committee): هي أهم لجنة بالنسبة للمدير المالي. تشرف هذه اللجنة (المكونة من أعضاء مجلس إدارة غير تنفيذيين) على دقة القوائم المالية، وفعالية نظام الرقابة الداخلية، وعمل المراجعين الداخليين والخارجيين.
- لجنة المخاطر (Risk Committee): هي اللجنة التي يرفع لها المدير المالي تقارير المخاطر (مثل مصفوفة المخاطر التي تعلمتها) ويناقش معها استراتيجيات التخفيف لضمان حماية أصول الشركة.

2. التحول في دور المدير المالي: من حارس الأرقام إلى شريك استراتيجي
لكي يؤدي المدير المالي دوره في الحوكمة، كان لابد أن يتطور دوره بشكل جذري. لم يعد هو المحاسب الكبير الذي يركز فقط على ما حدث في الماضي. هذه النقلة مهمة جداً لك لفهم طموحك المهني.
المدير المالي (CFO): دليل احترافي شامل للمسار والمهارات ...
يشرح هذا المقال التحول العميق في دور المدير المالي (CFO). قراءته ستساعدك على فهم الفجوة بين دور المحاسب التقليدي ودور القائد المالي الاستراتيجي.
اقرأ القسمين "1-2. تطور دور المدير المالي" و "6-2. المدير المالي (CFO) مقابل المحاسب (Accountant)". لاحظ الفرق في التركيز والأسئلة التي يطرحها كل منهما.
باختصار، التحول يمكن تلخيصه كالتالي:
- المحاسب (Accountant): يركز على الماضي. يسأل: "هل تم تسجيل هذه العملية بشكل صحيح؟". مهمته هي الدقة والتسجيل والامتثال العملياتي.
- المدير المالي (CFO): يركز على المستقبل. يستخدم بيانات المحاسب ليسأل: "لماذا حدث هذا، وماذا يعني ذلك لمستقبلنا، وكيف يمكننا تحسين الأداء غداً؟". مهمته هي التحليل الاستراتيجي، التنبؤ، واتخاذ القرارات التي تعظم ثروة الملاك.
هذا التحول هو ما يؤهل المدير المالي ليكون لاعباً رئيسياً في منظومة الحوكمة، لأنه يمتلك القدرة على ربط الأرقام بالاستراتيجية والمخاطر.
3. الدور المحدد للمدير المالي في الحوكمة والامتثال
الآن، دعنا نجمع كل الخيوط ونحدد المهام الملموسة التي يقوم بها المدير المالي (CFO) لدعم الحوكمة والامتثال.
أهم مهام ومسؤوليات المدير المالي
يقدم هذا المقال قائمة واضحة وموجزة بمسؤوليات المدير المالي. سنركز على المسؤوليات المتعلقة مباشرة بالرقابة والحوكمة والامتثال.
اقرأ القسمين "رابعًا: الرقابة المالية والحوكمة" و "تاسعًا: بناء العلاقات مع الأطراف الخارجية". هذه النقاط تلخص جوهر دور المدير المالي الرقابي.
بناءً على ما قرأت وما تعلمناه، يمكننا تلخيص دور المدير المالي في أربع مسؤوليات رئيسية:
أ. ضمان دقة التقارير وفعالية الرقابة الداخلية
هذه هي المسؤولية الأساسية. المدير المالي هو المسؤول الأول عن:
- صحة القوائم المالية: التأكد من أن القوائم المالية تعكس بعدل وبدقة المركز المالي للشركة وأدائها، وأنها معدة وفقاً للمعايير المحاسبية المعتمدة (مثل IFRS).
- فعالية الرقابة الداخلية: الإشراف على أنظمة الرقابة التي صممناها في الدروس السابقة، والتأكد من أنها تعمل بفعالية لمنع واكتشاف الأخطاء والاحتيال.
- التواصل مع لجنة المراجعة: هو من يقدم القوائم المالية ويناقشها مع لجنة المراجعة، ويجيب على أسئلتهم، ويقدم لهم تأكيدات حول سلامة البيئة الرقابية.
ب. قيادة الامتثال للقوانين واللوائح
المدير المالي هو خط الدفاع الأول للشركة ضد المخاطر القانونية والغرامات.
- الامتثال الضريبي: الإشراف على حساب وتقديم الإقرارات الضريبية والزكوية بشكل صحيح وفي الوقت المحدد (مثلاً، متطلبات ZATCA في السعودية التي وردت في مقال LINK).
- الامتثال لمعايير التقارير: ضمان تطبيق الشركة لآخر تحديثات المعايير الدولية لإعداد التقارير المالية (IFRS).
- تمثيل الشركة: هو المتحدث الرسمي باسم الشركة أمام الجهات الرقابية مثل هيئة سوق المال والبنوك المركزية.
ج. إدارة المخاطر ورفع التقارير لمجلس الإدارة
هنا يأتي دور الدرس السابق بشكل مباشر. المدير المالي لا يعد مصفوفة المخاطر ليحتفظ بها في درج مكتبه، بل:
- يحدد ويقيم المخاطر: يشرف على عملية تحديد المخاطر المالية والتشغيلية والاستراتيجية.
- يصمم استجابات: يضع خططاً للتخفيف من هذه المخاطر.
- يرفع التقارير: يقدم ملخصاً للمخاطر الرئيسية (الخريطة الحرارية) إلى لجنة المخاطر ومجلس الإدارة، ليؤكد لهم أن المخاطر تحت السيطرة. هذا يبني ثقة المجلس في قدرة الإدارة التنفيذية على قيادة الشركة بأمان.
د. تعزيز الشفافية وبناء الثقة
في النهاية، كل ما سبق يصب في هدف واحد: بناء الثقة.
- مع المستثمرين: من خلال توفير تقارير مالية دقيقة وشفافة، وتواصل واضح حول أداء الشركة ومخاطرها.
- مع المقرضين (البنوك): من خلال إظهار إدارة مالية سليمة وقدرة على الوفاء بالالتزامات.
- مع السوق بشكل عام: من خلال بناء سمعة طيبة للشركة ككيان يدار بشكل احترافي وأخلاقي.
اختبر فهمك!
تخيل أن المدير التنفيذي (CEO) في شركتك متحمس جداً للاستحواذ على شركة منافسة أصغر حجماً لزيادة الحصة السوقية بسرعة. بصفتك المدير المالي (CFO)، ومن منظور الحوكمة والامتثال، ما هي أهم 3 إجراءات يجب عليك اتخاذها قبل عرض هذا المقترح على مجلس الإدارة؟
Show answer
من منظور الحوكمة والامتثال، يجب على المدير المالي أن يكون "صوت العقل" الذي يوازن بين الحماس الاستراتيجي والواقع المالي والقانوني. أهم 3 إجراءات هي:
-
إجراء الفحص النافي للجهالة (Due Diligence): هذه هي أهم خطوة. يجب على المدير المالي قيادة فريق لفحص الشركة المستهدفة من كافة النواحي:
- مالياً: فحص قوائمها المالية، ديونها، التزاماتها، جودة أصولها، وتدفقاتها النقدية. (دور رقابي).
- قانونياً: التأكد من عدم وجود دعاوى قضائية خفية أو مشاكل في الامتثال للقوانين. (دور الامتثال).
-
تقييم الجدوى الاقتصادية والمخاطر: يجب إعداد تحليل مالي مفصل يتضمن:
- تقييم الصفقة باستخدام أدوات مثل صافي القيمة الحالية (NPV).
- تحديد المخاطر المرتبطة بالاستحواذ (مثل صعوبة دمج ثقافتين مختلفتين، أو المبالغة في تقدير قيمة الشركة) ووضعها في مصفوفة المخاطر. (دور إدارة المخاطر).
-
وضع خطة تمويل واضحة: يجب تحديد كيفية تمويل الصفقة (نقداً، قروض، إصدار أسهم جديدة) وتحليل أثر ذلك على هيكل رأس مال الشركة وملاءتها المالية. هذا يضمن أن القرار مدروس من الناحية المالية ولن يعرض الشركة لخطر الإفلاس. (دور التخطيط الاستراتيجي).
عندما يقدم المدير المالي هذه التحليلات الشاملة لمجلس الإدارة، فإنه يمكنهم من اتخاذ قرار مستنير ومبني على الحقائق، وهذا هو جوهر الحوكمة الرشيدة.
خلاصة الدرس
في هذا الدرس، رأينا أن المدير المالي هو أكثر من مجرد محاسب خبير؛ إنه الوصي على الصحة المالية والأخلاقية للشركة. دوره في الحوكمة والامتثال متعدد الأوجه وحاسم لنجاح المؤسسة واستدامتها.
أهم النقاط التي تعلمناها:
- الحوكمة هي الهيكل الذي يضمن إدارة الشركة بمسؤولية، والمدير المالي لاعب رئيسي في هذا الهيكل عبر تفاعله مع لجنة المراجعة ولجنة المخاطر.
- الامتثال هو الالتزام بالقوانين والمعايير، والمدير المالي هو المسؤول الأول عن ضمان هذا الالتزام، مما يحمي الشركة من الغرامات والمخاطر القانونية.
- الدور الاستراتيجي للمدير المالي (التركيز على المستقبل) هو ما يمكنه من أداء مهام الحوكمة بفعالية، عبر ربط الأرقام بالاستراتيجية والمخاطر.
- تشمل مسؤولياته المحددة ضمان دقة التقارير، وقيادة الامتثال التنظيمي، وإدارة المخاطر المؤسسية، وبناء الثقة مع جميع الأطراف.
ماذا بعد؟
لقد فهمنا الآن لماذا وماذا يفعل المدير المالي في سياق الحوكمة. لكن كيف يمكنه الإجابة على الأسئلة الاستراتيجية المعقدة من مجلس الإدارة؟ كيف يقيم أثر قرار جديد على الشركة بأكملها؟
هذا يتطلب أداة تقنية قوية. في درسنا القادم، سنتعلم "بناء نموذج مالي متكامل يربط القوائم الثلاث". هذا النموذج هو المحرك الذي يسمح للمدير المالي بمحاكاة المستقبل، واختبار السيناريوهات المختلفة، وتقديم إجابات مبنية على البيانات، مما يمكنه من أداء دوره الاستراتيجي والرقابي الذي ناقشناه اليوم على أكمل وجه.