Здравствуйте!
На предыдущих уроках мы последовательно разобрали налоговые режимы, применимые к вашему портфелю: сначала обязательства нерезидента в России (включая ИИС) и применение СИДН, а затем — оптимизацию налогов на дивиденды от американских акций в IBKR для резидента Сербии. Теперь у нас есть все компоненты, чтобы перейти от анализа отдельных налогов к построению единой, оптимизированной структуры портфеля.
Цель этого урока — разработать набор правил для размещения активов (asset location). Мы создадим четкую систему для принятия решений о том, какие активы и стратегии (например, buy-and-hold, высокочастотная торговля опционами) наиболее выгодно размещать на ваших счетах (IBKR, российский брокер, ИИС-3) для максимизации итоговой доходности после уплаты налогов.
1. Основной принцип Asset Location
Asset location — это не то же самое, что asset allocation (распределение активов). Asset allocation отвечает на вопрос "что покупать" (какое соотношение акций, облигаций и т.д.), а asset location — на вопрос "где это держать". Цель — разместить активы по счетам с разным налоговым режимом таким образом, чтобы минимизировать общую налоговую нагрузку на портфель.
Основная идея проста и интуитивна: активы, генерирующие наиболее налогооблагаемый доход, следует по возможности "прятать" на счетах с налоговыми льготами.
Tax-Efficient Investing: Optimizing Asset Location with Higher-Yielding Assets
Давайте начнем с короткого фрагмента из интервью с Кристин Бенц, директором по личным финансам в Morningstar. Она очень четко формулирует главный принцип.
Посмотрите фрагмент с 19:46 по 20:20. Обратите внимание на ключевую рекомендацию: где следует держать активы, генерирующие высокий доход (higher-yielding assets).
Как вы услышали, правило звучит так: размещайте активы с высоким уровнем налогооблагаемого дохода на счетах с налоговыми льготами (tax-sheltered accounts). Это позволяет доходу расти, не облагаясь налогом ежегодно.
2. Классификация активов по налоговой эффективности
Чтобы применять это правило, нужно научиться классифицировать активы по их "налоговой неэффективности". Чем больше налогов генерирует актив при прочих равных, тем он менее эффективен с налоговой точки зрения.
Ниже представлены две визуализации, которые отлично иллюстрируют эту классификацию.
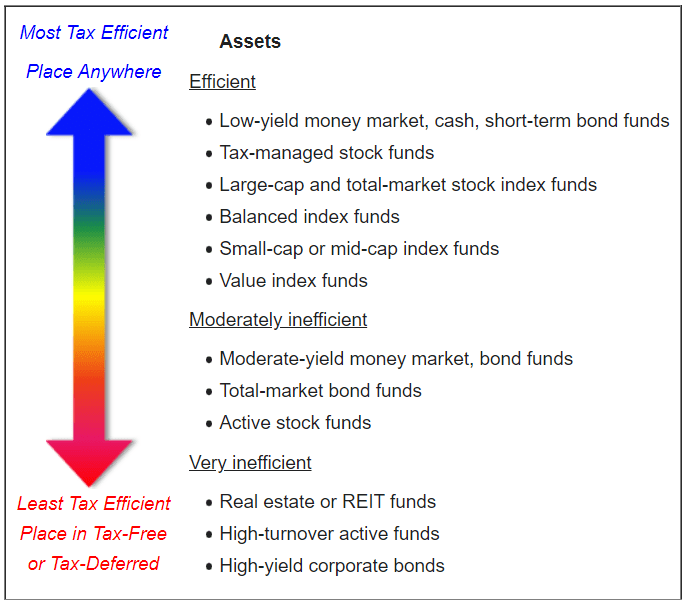

Из этих материалов можно выделить ключевые факторы, определяющие налоговую неэффективность актива:
- Тип дохода: Доход от процентов (облигации) и арендные платежи (REITs) обычно облагается налогом по полной ставке как обычный доход и является крайне неэффективным. Дивиденды часто облагаются по льготной ставке. Прирост капитала — самый эффективный вид дохода, так как налог платится только при реализации (продаже) актива.
- Частота оборота (Turnover): Стратегии с высокой частотой сделок (активная торговля, спекуляции опционами) постоянно генерируют краткосрочный прирост капитала, который облагается налогом. Стратегия "купи и держи" (buy-and-hold), напротив, позволяет откладывать уплату налога на прирост капитала на долгие годы.
Следовательно, главные кандидаты на размещение на счетах с налоговыми льготами:
- Высокодоходные облигации (High-yield bonds)
- REITs
- Фонды и стратегии с высоким оборотом (High-turnover funds/strategies)
- Ваша спекулятивная торговля опционами
Главные кандидаты на размещение на обычном, налогооблагаемом счете:
- Акции роста, удерживаемые вдолгую (Buy-and-hold growth stocks)
- Индексные фонды/ETF с низким оборотом
- Муниципальные облигации (tax-exempt), если применимо в вашей юрисдикции.
3. Количественный подход: "Difference Approach"
Простые эвристики полезны, но, учитывая ваш опыт в количественных финансах, вам будет интересен более строгий, модельный подход. Один из таких методов — "difference approach", описанный в статье Г. Дарьянани и К. Кордаро для Journal of Financial Planning.
Суть метода: чтобы определить приоритет размещения активов на счете с налоговыми льготами (например, ИИС или аналог IRA), нужно для каждого актива рассчитать разницу в итоговом состоянии капитала (after-tax end-wealth) при его размещении на льготном счете по сравнению с налогооблагаемым.
Активы с наибольшей положительной разницей получают наивысший приоритет для размещения на льготном счете.
A Generic Framework for Maximizing After-Tax Wealth
Эта статья предлагает элегантный и математически обоснованный фреймворк для решения задачи asset location. Он позволяет ранжировать любое количество классов активов.
Прочтите разделы "The Difference Approach" и "Guidelines". Сосредоточьтесь на: Математической логике сравнения "sum approach" и "difference approach". Примере с двумя активами (акции и облигации) и как рассчитывается разница. Итоговых рекомендациях (Guidelines), которые обобщают, какие типы активов (в зависимости от связки "доходность/налоговая эффективность") выигрывают от размещения в IRA (аналог льготного счета), а какие — в taxable (налогооблагаемом).
Этот подход формализует интуитивные правила: наибольшую выгоду от налоговых льгот получают активы, которые сочетают высокую доходность и низкую налоговую эффективность (например, высокодоходные облигации или активная торговля).
4. Современные исследования и нюансы
Классическая мудрость ("облигации — на льготный счет, акции — на налогооблагаемый") периодически пересматривается. Компания Vanguard провела масштабное исследование, чтобы проверить эти правила в современных условиях.
Revisiting the conventional wisdom regarding asset location
Давайте ознакомимся с выводами из исследования Vanguard. Оно использует стохастическое моделирование и учитывает множество переменных, что делает его результаты особенно весомыми.
Прочтите введение (Introduction), раздел с результатами для пассивных инвестиций (Рисунки 1a и 1b на стр. 4) и заключение (Conclusion). Обратите внимание на: Обозначения стратегий: TRX = Traditional (льготный), Roth (льготный), Taxable. Стратегия TRX означает, что облигации в первую очередь кладутся на Traditional, затем на Roth, и в последнюю — на Taxable. Основной вывод: для большинства инвесторов классическая стратегия TRX (облигации на льготные счета) по-прежнему является оптимальной. Как меняется выгода (в базисных пунктах) в зависимости от налоговой ставки и горизонта инвестирования.
Исследование Vanguard подтверждает, что традиционные правила в целом верны. Выгода от правильного размещения активов может достигать 20-30 базисных пунктов (0.2-0.3%) годовой доходности, что на длинном горизонте превращается в значительную сумму.
5. Разработка правил для вашего портфеля
Теперь применим эти принципы к вашей конкретной ситуации.
Шаг 1: Классификация ваших счетов
-
Налогооблагаемые счета (Taxable Accounts):
- Счет в IBKR (юрисдикция Сербии): Налог на прирост капитала — 15% (при реализации). Налог на дивиденды — 15% (у источника в США, зачитывается в Сербии). Отличный инструмент для долгосрочного удержания глобальных акций.
- Счет у российского брокера (не ИИС): Налог на прирост капитала и дивиденды — 15% (по СИДН для нерезидента).
-
Счет с налоговыми льготами (Tax-Advantaged Account):
- ИИС-3 в России: Это ваш самый мощный инструмент для налоговой оптимизации. Он позволяет получить освобождение от НДФЛ на финансовый результат по операциям после минимального срока владения (от 5 лет). Это делает его аналогом Roth IRA (tax-free growth) для долгосрочных инвестиций.
Шаг 2: Формулирование правил размещения
Основываясь на "difference approach" и характеристиках ваших счетов, выстраиваем иерархию размещения активов.
Правило №1: Максимально используйте ИИС-3 для наименее налогово-эффективных активов.
Льгота по ИИС-3 (полное освобождение от налога на фин. результат) наиболее ценна для тех активов, которые генерируют наибольшую налоговую базу.
Приоритет для размещения на ИИС-3:
- Спекулятивная опционная книга: Это идеальный кандидат. Высокий оборот, частая реализация прибыли, которая облагалась бы налогом как краткосрочная. Размещение на ИИС-3 полностью убирает этот налог.
- Высокочастотные/алгоритмические стратегии: Любая стратегия с частой перебалансировкой или сделками.
- Активы с высоким текущим доходом (если есть): Например, фонды высокодоходных облигаций (high-yield bond funds). Их купоны облагались бы налогом по ставке 15% ежегодно, а на ИИС-3 этот доход реинвестируется без налога.
- Акции с высокой ожидаемой доходностью (любые): Если пространство на ИИС-3 позволяет, размещение здесь активов с самым высоким потенциалом роста максимизирует сумму, которая в итоге не будет облагаться налогом.
Правило №2: Используйте налогооблагаемые счета для наиболее налогово-эффективных активов.
На этих счетах выгодно держать активы, которые позволяют откладывать уплату налога.
Приоритет для размещения на IBKR / российском брокере:
- Стратегия "Купи и держи" (Buy-and-Hold): Глобальные акции роста или индексные ETF с низким оборотом. Вы не платите налог на прирост капитала, пока не продадите актив. Это позволяет сложному проценту работать на не облагаемую налогом базу в течение многих лет.
- Акции, ориентированные на дивиденды: Хотя дивиденды облагаются налогом (15%), это фиксированная и предсказуемая ставка. В IBKR этот процесс автоматизирован. Размещение таких акций на налогооблагаемом счете является приемлемым компромиссом, если льготные счета заняты более неэффективными активами.
Сводная таблица правил
| Тип актива / Стратегия | Приоритетный счет | Обоснование |
|---|---|---|
| Спекулятивная торговля опционами | ИИС-3 | Максимальная выгода от освобождения от налога на частый доход. |
| Высокооборотные стратегии | ИИС-3 | Устранение налога на частый прирост капитала. |
| Высокодоходные облигации / фонды | ИИС-3 | Защита регулярного процентного дохода от налогообложения. |
| Акции роста (Buy-and-Hold) | IBKR (Taxable) | Максимальное использование отсрочки налога на прирост капитала. |
| Индексные ETF (низкий оборот) | IBKR (Taxable) | Налоговая эффективность за счет низкой реализации прироста капитала. |
| Российские акции (Buy-and-Hold) | Рос. брокер (Taxable) | Аналогично IBKR, но для локального рынка. Менее приоритетно, чем ИИС-3. |
Заключение
Сегодня мы разработали структурированный подход к размещению активов, который напрямую связан с вашей личной ситуацией и учитывает налоговые режимы нескольких юрисдикций.
Ключевые выводы:
- Asset location — это мощный инструмент для повышения доходности портфеля после уплаты налогов, который может добавить 0.2-0.3% годовых.
- Основной принцип: наименее налогово-эффективные активы (высокий оборот, высокий текущий доход) следует размещать на счетах с налоговыми льготами.
- Ваш ИИС-3 является самым ценным инструментом для налоговой оптимизации и должен быть заполнен в первую очередь активами типа опционов, высокочастотных стратегий и активов с высоким ожидаемым ростом.
- Ваши налогооблагаемые счета (IBKR, российский брокер) идеально подходят для долгосрочных, налогово-эффективных стратегий, таких как "купи и держи" акции роста, где вы контролируете момент реализации прибыли.
Что дальше?
Мы создали стратегическую основу для размещения активов. Следующий логический шаг — изучить тактические приемы для дальнейшей оптимизации налогов уже внутри налогооблагаемых счетов. На следующем уроке мы подробно разберем стратегии сбора налоговых убытков (tax-loss harvesting), применимые к вашим счетам в IBKR и у российского брокера, с учетом правил Сербии и России.