Bonjour et bienvenue dans cette troisième leçon de notre parcours sur les innovations technologiques en finance.
Dans nos leçons précédentes, nous avons vu pourquoi et comment le secteur financier se transforme. Nous avons exploré les moteurs de cette digitalisation et décrit le passage d'un modèle bancaire traditionnel, intégré et centré sur le produit, à des modèles plus ouverts, agiles et basés sur des plateformes.
Aujourd'hui, nous allons nous confronter à une réalité incontournable : cette transformation est loin d'être un chemin facile. L'objectif de cette leçon est d'identifier les principaux défis auxquels les institutions financières sont confrontées lorsqu'elles adoptent de nouvelles technologies. Comprendre ces obstacles est essentiel, non seulement pour analyser le secteur, mais aussi pour pouvoir expliquer à vos étudiants pourquoi certaines banques réussissent leur transition et d'autres échouent.
Nous regrouperons ces défis en quatre grandes catégories interdépendantes :
- Les défis technologiques et liés aux données
- Les barrières organisationnelles et culturelles
- Les obstacles réglementaires et de sécurité
- Les enjeux financiers et stratégiques
1. Les défis technologiques et liés aux données
Même si la technologie est un moteur de changement, elle est aussi l'une des premières sources de difficultés pour les institutions établies.
Les systèmes hérités (Legacy Systems)
Le principal obstacle technique est ce qu'on appelle la "dette technique" accumulée au fil des décennies. Les banques traditionnelles s'appuient sur des systèmes informatiques centraux (souvent des mainframes) qui datent des années 1960-1970. Bien que robustes et fiables pour les opérations de base, ces systèmes sont monolithiques, rigides et extrêmement coûteux à maintenir et à faire évoluer.
Pour approfondir ce point, je vous propose de regarder un court extrait vidéo qui explique pourquoi ces systèmes hérités sont un tel fardeau.
What is the biggest challenge for traditional banks? | Decoding: Banks | Episode 9
La vidéo "What is the biggest challenge for traditional banks?" de la chaîne 11:FS, spécialisée dans la finance digitale, met en lumière le poids des systèmes hérités. Elle quantifie l'impact financier et le frein à l'innovation que cela représente.
Veuillez regarder le début de la vidéo, de 00:13 à 02:02. Concentrez-vous sur les arguments qui expliquent pourquoi les systèmes existants sont un problème majeur : le coût de maintenance, la complexité croissante et le décalage avec les attentes des clients.
Comme l'illustre la vidéo, le problème est double :
- Coût disproportionné : Une statistique frappante mentionnée est que pour chaque dollar dépensé en nouvelle technologie, neuf dollars sont dépensés pour l'intégrer aux anciens systèmes. Les banques dépensent des fortunes simplement pour "rester immobiles".
- Manque d'agilité : Ces systèmes n'ont pas été conçus pour le rythme de l'innovation actuel. Lancer un nouveau produit ou service peut prendre des mois, voire des années, alors que les Fintechs peuvent le faire en quelques semaines.
Le rapport de la Banque Mondiale et de la BRI (ressource LINK) que nous avons déjà croisé, confirme dans sa section 3.3.1 que "le principal défi pour les opérateurs historiques est qu'ils sont encombrés par des systèmes, des réseaux et des cultures hérités".
La complexité de l'intégration et des données
Directement lié aux systèmes hérités, le défi de l'intégration est immense. Il ne s'agit pas seulement de remplacer l'ancien par le neuf, mais de faire cohabiter un ensemble complexe de technologies.

Les défis spécifiques incluent :
- L'intégration de systèmes hétérogènes : Faire communiquer de manière fluide un mainframe des années 80 avec une application cloud moderne via des APIs est un véritable casse-tête technique qui génère des risques opérationnels.
- Les silos de données : Les données clients sont souvent fragmentées et enfermées dans des systèmes différents qui ne communiquent pas entre eux (un système pour les comptes courants, un autre pour les crédits, un troisième pour l'assurance-vie). Obtenir une vue unifiée à 360° du client, essentielle pour la personnalisation, devient alors très difficile.
- La qualité et l'accès aux données : Comme le souligne le rapport du Forum Économique Mondial (ressource LINK), même pour les Fintechs, "l'accès et la qualité des données" est un obstacle à l'implémentation de l'IA. Pour les banques traditionnelles, dont les données sont souvent anciennes et mal structurées, ce défi est encore plus grand.
2. Les barrières organisationnelles et culturelles
De nombreux experts s'accordent à dire que le plus grand défi n'est pas technologique, mais humain et culturel. Une banque peut acheter la meilleure technologie du monde, si son organisation et sa culture ne changent pas, la transformation échouera.
Pour comprendre la profondeur de ce défi culturel, je vous invite à poursuivre le visionnage de la vidéo précédente.
What is the biggest challenge for traditional banks? | Decoding: Banks | Episode 9
La suite de la vidéo "What is the biggest challenge for traditional banks?" argumente que la culture et la gouvernance sont des freins encore plus importants que la technologie. C'est une perspective cruciale que vous pourrez transmettre à vos étudiants.
Regardez la section de 02:02 à 05:30. Portez une attention particulière à la manière dont les intervenants décrivent : La culture de l'aversion au risque ("Personne n'obtient de promotion pour avoir dit oui"). La lourdeur des processus de gouvernance et de validation. L'origine historique de cette culture, liée à l'ère des mainframes où l'erreur était extrêmement coûteuse.
Les principaux points de friction culturels et organisationnels sont :
- Une culture averse au risque : La banque est par nature un secteur qui gère le risque. Cependant, cette culture s'est transformée en une peur de l'échec qui paralyse l'innovation. Alors que les Fintechs opèrent sur le mode "échouer vite pour apprendre vite" (fail fast, learn fast), les banques traditionnelles sont structurées pour "prévenir l'échec à tout prix", ce qui ralentit considérablement toute initiative.
- Une gouvernance rigide : Les processus de décision sont longs, hiérarchiques, et impliquent de multiples comités de validation. Cela crée une inertie qui est incompatible avec la rapidité du monde digital.
- Des silos organisationnels : Au-delà des silos de données, il y a des silos humains. Les départements (Marketing, IT, Risques, Conformité) travaillent de manière isolée, ce qui freine la collaboration transversale indispensable aux projets digitaux.
- Le déficit de compétences (Skill Gap) : Les banques manquent cruellement d'experts dans les nouveaux métiers du digital : data scientists, ingénieurs en intelligence artificielle, spécialistes de la cybersécurité, développeurs agiles, etc. Le rapport du WEF (LINK) montre que l'accès aux talents est un facteur clé de succès pour les Fintechs, ce qui, a contrario, en fait un défi majeur pour les institutions qui en manquent.
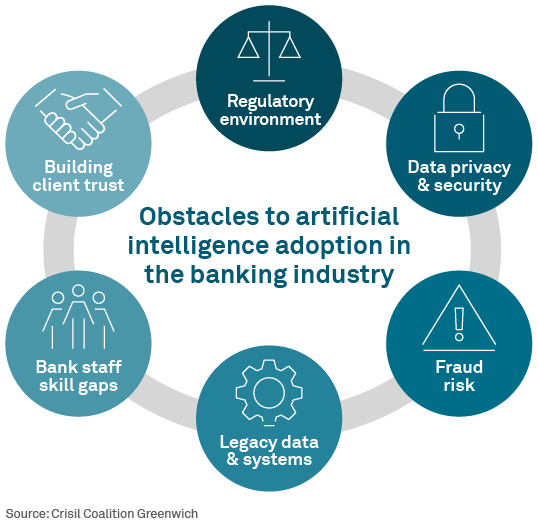
3. Les obstacles réglementaires et de sécurité
Le secteur financier est l'un des plus réglementés au monde, ce qui ajoute une couche de complexité considérable à la transformation digitale.
-
Complexité et évolution de la réglementation : Les régulateurs peinent à adapter leurs cadres à la vitesse de l'innovation. Les banques doivent naviguer dans un environnement incertain, où les règles concernant l'utilisation des données, le cloud computing ou l'IA sont encore en construction. Le rapport du WEF (LINK) révèle que les Fintechs elles-mêmes jugent "mauvaises" la coordination des autorités financières, ainsi que les processus de licence et d'enregistrement. Pour une grande banque, ces défis sont démultipliés.
-
Cybersécurité et protection des données : La digitalisation augmente la "surface d'attaque". Chaque nouvelle connexion API, chaque service hébergé dans le cloud, chaque partenaire Fintech est une porte d'entrée potentielle pour une cyberattaque. Assurer la sécurité d'un écosystème ouvert et interconnecté est infiniment plus complexe que de sécuriser une forteresse fermée. De plus, les réglementations comme le RGPD en Europe imposent des contraintes très strictes sur l'utilisation des données personnelles, ce qui peut limiter certaines applications innovantes de l'IA.
-
Pression pour une "finance équitable" : Avec l'IA et le machine learning, de nouvelles questions éthiques et réglementaires apparaissent, notamment sur les biais algorithmiques. Un algorithme de scoring de crédit entraîné sur des données historiques pourrait, par exemple, reproduire et amplifier des discriminations passées. Les régulateurs commencent à exiger des banques qu'elles garantissent la "transparence" et l'"équité" de leurs modèles, un défi technique et éthique majeur.
Pour une analyse approfondie des implications politiques et réglementaires, le document de la Banque Mondiale (LINK) est une excellente ressource. Il détaille dans sa section 4 les nouveaux compromis que les régulateurs doivent faire entre stabilité, efficacité, et protection du consommateur.
Testez votre compréhension !
Imaginez que vous conseillez le PDG d'une grande banque traditionnelle marocaine qui souhaite accélérer sa transformation digitale. En vous basant sur les défis que nous avons discutés, quels seraient, selon vous, les trois défis prioritaires sur lesquels le PDG devrait concentrer son attention et ses ressources ? Justifiez votre choix.
Voir la réponse
Il n'y a pas une seule bonne réponse, mais une argumentation solide pourrait se concentrer sur les défis les plus fondamentaux et interdépendants. Par exemple :
-
Le défi culturel et organisationnel : C'est le plus critique. Sans un changement de mentalité, de la direction jusqu'aux employés, tout investissement technologique est voué à l'échec. Le PDG doit en premier lieu s'attaquer à la culture de l'aversion au risque, briser les silos entre départements et promouvoir une culture d'expérimentation et d'agilité. Comme nous l'avons vu, le principal frein n'est souvent pas la technologie, mais l'organisation construite autour.
-
La modernisation des systèmes hérités : Ce défi est une conséquence directe du premier. Une fois la culture prête au changement, il faut s'attaquer à la "dette technique". Une stratégie claire pour moderniser ou contourner le cœur du système bancaire est essentielle. Sans cela, la banque restera lente et incapable d'innover au rythme du marché, dépensant une part disproportionnée de son budget IT pour simplement maintenir l'existant.
-
Le développement des compétences (Talent & Skill Gaps) : Ce troisième défi est indissociable des deux premiers. Pour opérer une nouvelle culture et une nouvelle technologie, il faut les bonnes compétences. Le PDG doit lancer un plan massif de formation interne et de recrutement externe pour acquérir des expertises en data science, cybersécurité, développement agile et gestion de produit. Tenter une transformation digitale sans les experts pour la piloter, c'est comme construire une voiture de course sans pilote.
Ces trois défis (Culture, Technologie, Compétences) sont interdépendants et forment le socle de toute transformation réussie. Les défis réglementaires ou financiers, bien que réels, sont souvent des contraintes externes ou des conséquences, tandis que ces trois-là sont des leviers internes que la direction peut et doit actionner.
4. Les enjeux financiers et stratégiques
Enfin, la transformation digitale pose des défis financiers et stratégiques considérables.
-
Coûts d'investissement élevés et retour sur investissement (ROI) incertain : Comme mentionné, la transformation coûte cher. La vidéo 11:FS (LINK) cite le chiffre de "plus de 1000 milliards de dollars dépensés par les 100 plus grandes banques ces trois dernières années, sans que la majorité ne conduise à une croissance des revenus". Il est difficile de justifier de tels investissements lorsque le ROI n'est pas immédiat, surtout dans une culture focalisée sur les résultats à court terme.
-
Cannibalisation des revenus existants : La digitalisation peut conduire à l'automatisation de services qui étaient auparavant facturés et généraient des revenus importants (par exemple, des frais de conseil ou de gestion de compte). Il faut un courage stratégique pour accepter de "cannibaliser" ses propres sources de revenus au profit d'un nouveau modèle dont la rentabilité future est incertaine.
-
Pression concurrentielle : Les banques sont prises en étau. Elles doivent investir massivement pour rattraper leur retard, tout en faisant face à une concurrence de Fintechs et de Big Techs qui, eux, n'ont pas le fardeau des systèmes hérités et peuvent opérer avec des structures de coûts bien plus légères. Le rapport de la Banque Mondiale (LINK, section 3.3.1) souligne que le "dégroupage" des services par les nouveaux entrants "dépouille les banques des produits les plus rentables", les laissant avec des services à faible marge.
Conclusion de la leçon
Nous avons passé en revue les obstacles majeurs qui se dressent sur la route de la transformation digitale des institutions financières. Les points clés à retenir sont :
- Les systèmes hérités constituent une ancre technologique et financière qui freine l'innovation.
- Les défis les plus profonds sont souvent culturels et organisationnels : une culture averse au risque, des silos internes et un déficit de compétences digitales.
- L'environnement réglementaire complexe et les impératifs de cybersécurité ajoutent des contraintes fortes.
- Enfin, le coût élevé des investissements, combiné à un retour sur investissement incertain et à une pression concurrentielle intense, rend les décisions stratégiques particulièrement difficiles.
Avoir identifié ces nombreux défis pourrait donner l'impression que la tâche est quasi insurmontable. Pourtant, de nombreuses institutions parviennent à naviguer cette transformation avec succès.
Dans notre prochaine leçon, nous passerons de la théorie à la pratique en analysant une étude de cas concrète d'une banque traditionnelle qui a réussi sa transformation digitale. Nous verrons comment elle a su surmonter ces obstacles pour transformer les défis en opportunités.