Bonjour et bienvenue dans cette nouvelle leçon de notre dernier module sur l'avenir de la finance.
Dans la leçon précédente, nous avons exploré comment les régulateurs, à travers des outils comme les "bacs à sable réglementaires", tentent de créer un environnement propice à l'innovation tout en maîtrisant les risques. Ces règles du jeu définissent le terrain sur lequel s'affrontent les acteurs de la finance. Aujourd'hui, nous allons analyser la nature de cette confrontation.
L'objectif de cette leçon est d'évaluer les dynamiques concurrentielles entre les institutions financières traditionnelles (les "incumbents") et les startups de la fintech. Nous n'allons pas simplement décrire qui gagne ou qui perd, mais plutôt, en mobilisant des concepts issus de l'organisation industrielle et de la stratégie, comprendre la nature complexe de leurs interactions. Cette analyse vous fournira une grille de lecture robuste pour expliquer ces phénomènes à vos étudiants.
1. Les forces en présence : un jeu d'asymétries
La compétition en finance numérique n'est pas un combat à armes égales. Elle oppose des acteurs aux profils très différents : les institutions établies, les startups agiles (fintechs), et une troisième catégorie de "super-prédateurs", les géants de la technologie (BigTech).
-
Les Institutions Établies (Incumbents) : Pensez aux grandes banques et compagnies d'assurance.
- Forces : Une large base de clients fidèles, une marque de confiance bâtie sur des décennies, un accès à des capitaux peu coûteux (les dépôts), une profonde expertise réglementaire et des ressources financières considérables.
- Faiblesses : Des systèmes informatiques vieillissants (legacy systems), une culture organisationnelle souvent lente et bureaucratique, et une vision historiquement centrée sur le produit plutôt que sur l'expérience client.
-
Les Startups Fintech : De jeunes entreprises innovantes qui se concentrent sur un segment spécifique de la chaîne de valeur financière.
- Forces : Agilité et rapidité d'exécution, technologies de pointe, approche centrée sur l'utilisateur, faibles coûts de structure. Elles excellent à "découper" les services bancaires pour en améliorer une partie (l'effet "unbundling").
- Faiblesses : Manque de notoriété et de confiance, coûts élevés d'acquisition de clients, difficultés à naviguer dans un environnement réglementaire complexe et accès limité au capital.
-
Les Géants de la Technologie (BigTech) : Google, Amazon, Facebook (Meta), Apple, Alibaba, etc.
- Forces : Combinaison dévastatrice d'une base d'utilisateurs massive, d'écosystèmes de données inégalés, de marques mondialement reconnues, de capacités technologiques (IA/ML) de premier plan et de ressources financières quasi illimitées.
Cette asymétrie des forces et faiblesses prépare le terrain pour une dynamique que la théorie économique a bien décrite : l'innovation de rupture.
2. La théorie de l'innovation de rupture appliquée à la finance
Le concept d'innovation de rupture (disruptive innovation), popularisé par Clayton Christensen, est essentiel pour comprendre comment de petites entreprises agiles peuvent défier des géants établis.
Pour une explication claire et concise de ce modèle, je vous propose de regarder cette courte vidéo de la Harvard Business Review.
The Explainer: How to Be a Disruptor
Cette vidéo, intitulée 'The Explainer: How to Be a Disruptor', illustre parfaitement le mécanisme de l'innovation de rupture. Elle montre comment les nouveaux entrants ciblent d'abord les segments de marché délaissés par les leaders avant de monter en gamme.
Regardez le segment de 00:00 à 01:12. Portez attention à la distinction entre 'sustaining innovation' (innovation de maintien) et 'disruptive innovation' (innovation de rupture).
Comme l'explique la vidéo, les entreprises établies se concentrent sur l'amélioration de leurs produits pour leurs clients les plus rentables (innovation de maintien). Ce faisant, elles finissent par ignorer ou "sur-servir" les clients moins rentables en leur proposant des produits trop complexes et trop chers.
C'est précisément dans cette brèche que s'engouffrent les fintechs :
- Elles proposent une solution plus simple, moins chère, et souvent plus pratique, ciblant un segment de marché négligé (par exemple, des plateformes de prêt entre particuliers pour des emprunteurs non servis par les banques).
- L'acteur établi ignore initialement cette menace, car le marché est petit et peu rentable.
- La fintech améliore progressivement son offre et commence à attirer des clients du marché principal de l'acteur établi.
- Lorsque l'acteur établi réalise la menace, il est souvent trop tard, car la fintech a déjà conquis une part de marché significative avec un modèle économique plus agile.
3. Les interactions stratégiques : concurrence, collaboration ou cooptation ?
Face à la montée en puissance des fintechs et des BigTechs, les institutions financières traditionnelles ne restent pas passives. Leurs interactions peuvent prendre plusieurs formes, allant de la confrontation directe à la coopération.
Le rapport de l'OCDE sur la disruption numérique dans le secteur bancaire fournit une analyse très structurée de ces stratégies.
Digital Disruption in Banking and its Impact on Competition
Ce rapport, intitulé 'Digital Disruption in Banking and its Impact on Competition', est une excellente ressource qui analyse en détail les stratégies des différents acteurs. Il offre un cadre d'analyse économique rigoureux.
Je vous invite à lire le chapitre 3 'New Entrants and Incumbents: Competition or Co-operation?' (pages 19 à 25). Portez une attention particulière aux tableaux 2 et 3, qui résument de manière synthétique les stratégies des incumbents, des fintechs et des BigTechs.
En s'appuyant sur cette lecture, nous pouvons classer les interactions stratégiques en trois grandes catégories :
a) La Concurrence Pure ("Compete")
-
Stratégie de l'Incumbent : L'institution établie peut décider de se battre. Elle peut :
- Lancer ses propres services numériques (par exemple, des banques en ligne comme Boursorama par la Société Générale).
- Utiliser sa taille pour proposer des offres groupées ("bundling") que la fintech ne peut pas égaler.
- Dans des cas plus agressifs, limiter l'accès des fintechs à son infrastructure (par exemple, l'accès aux systèmes de paiement), une stratégie qui attire l'attention des régulateurs de la concurrence.
-
Stratégie de la Fintech : La startup se concentre sur un seul service ("unbundling") et cherche à offrir une expérience utilisateur radicalement supérieure pour conquérir une niche.
b) La Collaboration ("Collaborate")
De plus en plus, la relation est moins celle d'un combat à mort que d'une symbiose. La collaboration devient une stratégie gagnant-gagnant.
- Pour la Fintech : Un partenariat avec une banque donne accès à une large base de clients, à du capital et à une légitimité réglementaire.
- Pour l'Incumbent : Collaborer avec une fintech permet d'intégrer rapidement une technologie innovante sans avoir à la développer en interne, de réduire les coûts et d'améliorer l'offre de services.

c) L'Acquisition et l'Intégration ("Acquire")
Une stratégie courante pour les incumbents est de simplement racheter les fintechs prometteuses. Cela permet d'acquérir la technologie, les talents, et d'éliminer un concurrent potentiel d'un seul coup.
Le cas des BigTech est particulier. Leur pouvoir est tel qu'ils peuvent imposer un nouveau modèle où ils contrôlent l'interface client (la "vitrine"), tandis que les banques deviennent des fournisseurs de produits en marque blanche, reléguées à l'arrière-plan (le "back-office"). C'est le scénario du "gatekeeper" (gardien) où la banque perd le contact direct avec son client et voit ses marges se réduire.
4. Une perspective d'économie industrielle
Votre formation en économie vous donne les outils pour analyser ces dynamiques avec encore plus de profondeur. Un article académique de Bergara et Ponce explore cette question à travers le prisme de l'organisation industrielle et de l'économie des coûts de transaction.
L'article 'How Disruptive are Fintechs?' utilise des modèles économiques classiques pour analyser l'impact des fintechs. C'est un excellent exemple de la manière dont la théorie économique peut éclairer des phénomènes technologiques contemporains.
Veuillez lire la section 4 'EFFICIENCY AND COMPETITION: AN INDUSTRIAL ORGANIZATION PERSPECTIVE' (pages 216-224) et la section 5 'CONTRACTUAL RISK: A TRANSACTION COST ECONOMICS PERSPECTIVE' (pages 224-230). Concentrez-vous sur la logique des graphiques, qui illustrent très bien les concepts.
Cet article offre deux angles d'analyse particulièrement pertinents :
-
Perspective de l'Organisation Industrielle (Modèle de Salop) :
- Les auteurs modélisent le marché financier comme un cercle où les clients sont répartis. Les banques traditionnelles sont des "magasins" situés à certains points du cercle. Les clients supportent un "coût de transport" (coût de transaction) pour accéder à ces services.
- Les fintechs, en utilisant la technologie numérique, réduisent considérablement ce coût de transaction. Elles peuvent ainsi atteindre des clients qui étaient auparavant "trop loin" des banques (inclusion financière) et concurrencer les banques sur leurs propres marchés (voir Figure 2 de l'article).
- La réaction des banques est d'adopter elles-mêmes la technologie pour réduire leurs propres coûts et défendre leur part de marché (voir Figure 4).
-
Perspective des Coûts de Transaction (Modèle de Williamson) :
- Cette analyse, plus subtile, postule que le choix d'organiser une transaction via le marché (ex: une plateforme de prêt P2P) ou via une firme/hiérarchie (une banque) dépend du risque contractuel associé (lié aux asymétries d'information).
- Pour les transactions à faible risque, le marché est plus efficace. Pour celles à haut risque (où la surveillance et le suivi sont cruciaux, par exemple pour un prêt complexe), la banque est supérieure.
- Les fintechs, notamment grâce au Big Data, réduisent l'asymétrie d'information et donc le risque contractuel. Cela rend le "marché" viable pour une plus grande gamme de transactions qui nécessitaient auparavant l'intervention d'une banque (voir Figure 7). La frontière entre ce qui est fait par le marché et ce qui est fait par les intermédiaires se déplace.
Testez votre compréhension !
Une grande banque de détail observe qu'une fintech de "robo-advisory" gagne rapidement des parts de marché auprès des jeunes investisseurs en proposant une gestion de portefeuille automatisée à très bas coût. La banque a une offre de gestion de patrimoine traditionnelle, très rentable mais coûteuse et complexe.
En vous basant sur les stratégies vues plus haut, quelles sont les trois réponses stratégiques principales que la banque pourrait envisager ? Laquelle se rapproche le plus d'une stratégie de "maintien" (sustaining) et laquelle d'une stratégie de "rupture" (disruptive) ?
Voir la réponse
Les trois réponses stratégiques principales sont :
- Concurrencer : La banque pourrait lancer son propre service de robo-advisory. Cette réponse peut être vue comme une tentative de la banque de créer sa propre innovation de rupture pour contrer la menace.
- Collaborer : La banque pourrait nouer un partenariat avec la fintech, en proposant le service du robo-advisor à sa propre base de clients sous sa marque ou en co-branding.
- Acquérir : La banque pourrait racheter la fintech pour intégrer sa technologie et ses équipes, et potentiellement la proposer comme une nouvelle offre à côté de son service traditionnel.
La stratégie la plus proche de l'innovation de maintien serait d'ignorer la menace ou de se contenter d'améliorer marginalement son service de gestion de patrimoine existant (par exemple, en baissant légèrement les frais), sans changer de modèle.
Lancer son propre robo-advisor est la stratégie qui se rapproche le plus d'une réponse de rupture, car la banque créerait un service qui cannibaliserait potentiellement sa propre offre haut de gamme, une décision stratégique difficile mais parfois nécessaire pour survivre à long terme.
Conclusion : Un écosystème en reconfiguration
La dynamique entre les banques et les fintechs n'est pas un simple récit de destruction, mais plutôt une histoire complexe de reconfiguration de l'écosystème financier.
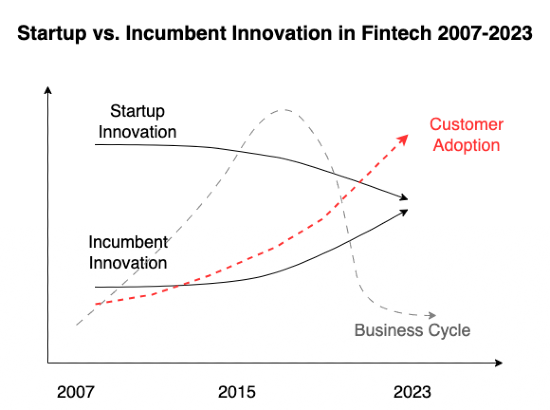
Points clés à retenir :
- La compétition oppose trois types d'acteurs aux forces et faiblesses asymétriques : incumbents, fintechs et BigTechs.
- Le modèle de l'innovation de rupture explique comment les fintechs peuvent défier les acteurs établis en ciblant des niches de marché négligées.
- Les interactions stratégiques sont un mélange de concurrence, de collaboration et d'acquisition. La symbiose est souvent plus fréquente que la confrontation directe.
- Les modèles économiques (organisation industrielle, coûts de transaction) fournissent des cadres d'analyse puissants pour comprendre ces dynamiques de marché.
- L'enjeu majeur à long terme est le contrôle de l'interface client, un domaine où les BigTechs représentent la plus grande menace pour les banques traditionnelles.
Dans notre toute dernière leçon, nous conclurons ce cours en identifiant les tendances émergentes et les directions futures de la technologie financière, synthétisant ainsi tout ce que nous avons appris pour dessiner les contours de la finance de demain.