서론: 장부 위 흑자, 통장 속 적자
지난 시간, 우리는 감가상각비라는 '현금 지출 없는 비용'을 통해 손익계산서의 이익과 실제 현금이 다를 수 있다는 점을 배웠습니다. 이익은 회계적 기록의 결과물이고, 현금은 기업의 생존을 위한 실탄과 같습니다. 이 둘의 차이를 이해하는 것은 기업의 진짜 건강 상태를 파악하는 첫걸음입니다.
오늘은 이 차이가 만들어내는 가장 위험한 시나리오, 바로 **'흑자도산(黑字倒産)'**에 대해 깊이 파고들 것입니다. 손익계산서에는 분명히 이익(흑자)이 찍혀 있는데, 정작 직원 월급이나 대금을 지불할 현금이 없어 부도에 이르는 이 역설적인 상황은 왜 발생할까요? 이번 학습을 통해 우리는 손익계산서 이면의 현금 흐름을 추적하여 흑자도산이 발생하는 근본 원리를 설명할 수 있게 될 것입니다. 이는 기업의 생존 리스크를 분석하는 애널리스트의 핵심 역량과 직결됩니다.
1. 모든 문제의 시작: 발생주의 회계의 함정
흑자도산의 근본 원인을 이해하려면, 현대 회계의 대원칙인 **발생주의(Accrual Basis)**를 먼저 알아야 합니다.
- 발생주의 회계: 현금이 오고 가지 않았더라도, 거래가 발생한 시점(수익이 실현되거나 비용이 발생한 시점)에 장부에 기록하는 방식입니다.
- 현금주의 회계: 오직 현금이 들어오고 나간 시점에만 거래를 기록하는 방식입니다.
예를 들어, 1월에 제품 100만 원어치를 외상으로 팔았다면, 발생주의에 따른 손익계산서에는 1월 매출로 100만 원이 즉시 기록됩니다. 하지만 현금주의 관점에서 보면, 실제 돈이 들어오는 3월까지는 매출이 0입니다. 이 시간적 불일치가 바로 흑자도산의 씨앗이 됩니다.
Leila Gharani의 유튜브 채널에서 제공하는 설명을 통해 발생주의와 현금주의의 개념적 차이를 명확히 이해해 봅시다. 영어 영상이지만, 시각 자료가 매우 직관적이어서 개념을 파악하는 데 큰 도움이 될 것입니다.
Cash vs Accrual Accounting Explained With A Story
이 영상은 '클라우디오'라는 상인의 이야기를 통해 발생주의와 현금주의 회계가 어떻게 다른 재무 결과를 만들어내는지 명확하게 보여줍니다. 특히 외상 거래가 있을 때 두 방식의 차이가 어떻게 나타나는지에 집중해 보세요.
먼저 발생주의 회계가 거래 발생 시점에 수익과 비용을 인식한다는 기본 원리를 확인하세요. 이어서 클라우디오의 거래 사례를 보며, 외상 매출이 현금주의 손익계산서에서는 누락되지만 발생주의 손익계산서에는 포함되어 이익 규모가 달라지는 과정을 이해하세요. 마지막으로 두 방식의 장단점 요약을 통해, 발생주의 회계에서 보고된 이익(income)과 실제 현금(cash)이 왜 다른지, 그리고 왜 두 가지를 모두 확인해야 하는지 그 중요성을 파악하시기 바랍니다.
영상에서 보았듯이, 발생주의는 기업의 경제 활동을 더 정확하게 보여주는 장점이 있지만, 그 이익이 아직 현금화되지 않은 '미래에 받을 돈'일 수 있다는 치명적인 맹점을 가집니다.
2. 흑자도산의 메커니즘: 돈은 어디에 묶여 있는가?
그렇다면 손익계산서의 이익은 어떻게 실제 현금 부족으로 이어질까요? 아래 블로그 포스팅은 그 구체적인 과정을 잘 설명하고 있습니다.
매출은 나는데 현금이 부족한 흑자도산의 원인은? 외상 및 어음, 매출채권 등 - 클로브 블로그
이 글은 흑자도산의 개념을 명확히 정의하고, 손익계산서와 현금흐름표의 괴리가 발생하는 구체적인 원인들을 설명합니다.
먼저 글의 초반부를 읽고 흑자도산의 정의와 '두 장부의 괴리'가 핵심 원인임을 다시 한번 확인하세요. 이어서 "외상 및 매출채권이 만드는 4가지 흑자도산 메커니즘" 부분에서 두 가지 핵심 원인을 주의 깊게 읽어보시기 바랍니다.
글의 내용을 정리하면 흑자도산의 주된 경로는 다음과 같습니다.
-
매출채권(Accounts Receivable)의 증가: 제품을 외상으로 팔면 손익계산서에는 매출과 이익이 기록되지만, 현금은 거래처에 묶여있게 됩니다. 이 '받을 돈' 즉, 매출채권이 제때 회수되지 않으면 기업은 현금 부족에 시달립니다. 직원 월급, 원재료 구매, 이자 등은 모두 현금으로 지불해야 하기 때문입니다.
-
재고자산(Inventory)의 증가: 팔릴 것을 예상하고 원재료를 사서 제품을 만들어 두면, 이 역시 '재고자산'이라는 형태로 돈이 묶이는 것입니다. 만약 예상과 달리 제품이 팔리지 않고 창고에 쌓이기만 한다면, 현금은 소진되고 기업의 유동성은 악화됩니다.
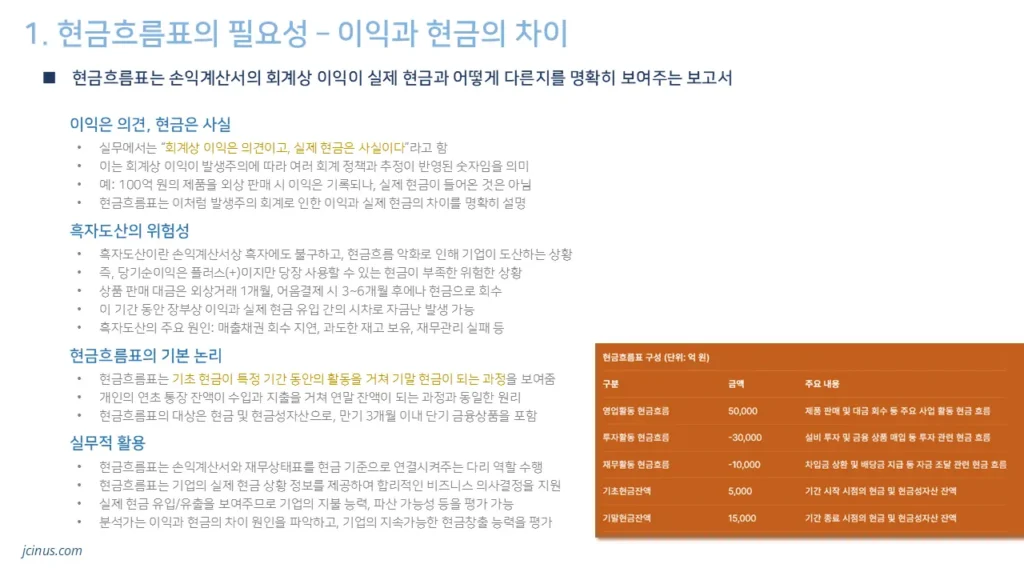
결국 흑자도산은 '이익'이라는 회계적 숫자와 '현금'이라는 현실 사이의 괴리가 감당할 수 없을 만큼 커졌을 때 발생하는 비극입니다.
3. 실전 분석: 재무제표에서 흑자도산의 징후 찾기
애널리스트는 어떻게 이런 위험 신호를 포착할까요? 바로 손익계산서의 당기순이익과 현금흐름표의 영업활동현금흐름을 비교하는 것입니다. 두 숫자의 차이가 크고, 그 원인이 매출채권이나 재고자산의 급증에 있다면 강력한 위험 신호로 해석합니다.
티타임즈TV의 영상에서 실제 기업 사례를 통해 이 분석 과정을 살펴보겠습니다.
이 영상은 '일진머티리얼즈'의 사례를 통해 당기순이익과 영업활동현금흐름의 차이가 왜 발생하는지 구체적인 숫자로 파헤칩니다. 애널리스트가 현금흐름표의 어떤 항목을 보고 위험을 감지하는지 집중해서 보세요.
먼저 사례 분석을 보며, 일진머티리얼즈의 당기순이익(약 630억)과 영업활동현금흐름(약 298억) 사이에 큰 차이가 있음을 확인하세요. 이어서 자산/부채 변동 분석 부분을 통해 그 차이의 결정적 원인이 '매출채권의 증가'와 '재고자산의 증가'에 있음을 파악하는 과정을 따라가 보세요. 마지막으로 현금흐름 조정 과정을 시청하며, 당기순이익에서 시작해 매출채권 증가분(-)과 재고자산 증가분(-) 등을 조정하여 최종 영업활동현금흐름이 계산되는 전체 흐름을 이해하시기 바랍니다.
영상에서 본 것처럼, 현금흐름표는 흑자도산의 위험을 알려주는 매우 정직한 '경고등' 역할을 합니다. 아래 실제 현금흐름표 예시를 통해 다시 한번 확인해 보겠습니다.

만약 한 기업이 몇 년에 걸쳐 지속적으로 이익은 나는데 영업활동현금흐름이 마이너스라면 어떨까요? 이는 심각한 경영 문제 혹은 영상 후반부에 언급된 대우조선해양 사례처럼 분식회계의 가능성까지 의심해 볼 수 있는 매우 위험한 신호입니다.
결론: '이익의 질'을 판별하는 현금흐름 분석
오늘 우리는 손익계산서의 흑자에도 불구하고 기업이 무너질 수 있는 '흑자도산'의 원리를 배웠습니다. 이는 단순히 회계 지식을 넘어, 기업의 생존 리스크를 꿰뚫어 보는 애널리스트의 시각을 기르는 데 필수적인 과정입니다.
- 흑자도산의 본질: 발생주의 회계로 인해 기록된 이익과 실제 가용 현금 간의 괴리가 원인입니다.
- 핵심 원인: 현금은 '매출채권'과 '재고자산'에 묶여있는데, 지급해야 할 비용은 계속 발생하여 현금 고갈로 이어집니다.
- 위험 신호 감지: 현금흐름표의 '영업활동현금흐름'이 손익계산서의 '당기순이익'에 비해 현저히 낮거나 마이너스인 상태가 지속될 때입니다.
- 애널리스트의 관점: 이익의 양뿐만 아니라, 실제 현금 창출 능력으로 뒷받침되는 '이익의 질(Quality of Earnings)'을 무엇보다 중요하게 평가합니다.
이제 우리는 왜 현금흐름표가 기업의 생존 가능성을 판단하는 데 있어 가장 중요한 재무제표 중 하나인지 설명할 수 있습니다. 그렇다면 기업이 본업(영업활동)과 투자활동을 모두 마치고, 주주와 채권자에게 자유롭게 나눠줄 수 있는 진짜 '잉여 현금'은 어떻게 계산할 수 있을까요?
다음 시간에는 기업 가치 평가의 핵심 지표인 **잉여현금흐름(Free Cash Flow, FCF)**의 개념을 배우고, 이를 직접 계산해 봄으로써 기업의 현금 창출 능력을 한 단계 더 깊이 평가하는 방법을 학습하겠습니다.