서론: 장부상 이익 vs 진짜 현금, 무엇을 믿을 것인가?
지난 시간, 우리는 기업의 진짜 실탄인 **잉여현금흐름(FCF)**의 개념을 배우고, FCF = 영업활동현금흐름(CFO) - 자본적 지출(CAPEX)이라는 공식을 통해 직접 계산하는 방법까지 익혔습니다. 이를 통해 기업이 모든 필수 투자를 마치고 남은 '자유로운 현금'이 얼마인지 파악할 수 있게 되었죠.
하지만 여기서 한 가지 중요한 질문이 남습니다. 손익계산서의 최종 결론인 **당기순이익(Net Income)**과 우리가 계산한 **잉여현금흐름(FCF)**이 다르다면, 우리는 무엇을 더 중요하게 봐야 할까요? 예를 들어, 당기순이익은 1,000억 원인데 FCF는 100억 원에 불과한 기업은 좋은 기업일까요, 나쁜 기업일까요?
이번 레슨에서는 바로 이 질문에 대한 답을 찾아갑니다. FCF와 당기순이익을 나란히 놓고 비교함으로써, 우리는 회계 장부 뒤에 숨겨진 기업의 현금 창출 능력의 **'질(Quality)'**을 평가하는 방법을 배우게 될 것입니다. 이는 '수익성'이라는 이름의 신기루에 속지 않고, 기업의 진짜 체력을 꿰뚫어 보는 애널리스트의 핵심적인 기술입니다.
1. 이익과 현금의 괴리: 왜 이런 차이가 발생할까?
가장 먼저 이해해야 할 점은, 당기순이익과 FCF가 다른 것이 '비정상'이 아니라는 사실입니다. 두 지표는 서로 다른 회계 원칙에 따라 작성되기 때문에 차이가 발생하는 것이 당연합니다.
- 당기순이익 (Net Income): **발생주의(Accrual Accounting)**에 따라 계산됩니다. 현금이 실제로 오고 가지 않았더라도, 거래가 '발생'한 시점에 수익과 비용을 인식합니다.
- 잉여현금흐름 (FCF): **현금주의(Cash Accounting)**에 가깝습니다. 실제로 현금이 들어오고 나간 것을 기준으로 계산됩니다.
이 근본적인 차이를 이해하기 위해, 실제 기업 사례를 다룬 짧은 영상을 먼저 시청해 보겠습니다.
Netflix Earnings | Free Cash Flow vs Profit
투자가 브라이언 페롤디(Brian Feroldi)가 운영하는 이 유튜브 채널의 영상은 당기순이익과 FCF의 정의를 명확히 하고, 두 지표가 왜 달라지는지를 쉽게 설명합니다.
먼저 영상의 순이익 정의 부분을 보며 '발생주의 회계'의 개념을 복습하세요. 이어서 FCF 정의 부분을 보며 '현금주의 회계'가 어떻게 다른지 확인해 보세요. 마지막으로 두 지표를 비교하며, 왜 비즈니스 모델에 따라 두 지표의 관계가 달라지는지 그 핵심을 파악하시기 바랍니다.
영상에서 확인했듯이, 두 지표 간의 괴리를 만드는 주요 원인은 다음과 같습니다.
- 비현금성 비용 (Non-cash Charges): 감가상각비처럼 손익계산서에는 비용으로 처리되지만 실제 현금 유출은 없는 항목들입니다.
- 운전자본(Working Capital) 변동: 매출채권(외상으로 팔고 아직 못 받은 돈), 재고자산(만들었지만 아직 못 판 제품) 등이 늘어나면, 장부상 이익은 발생해도 현금은 회사에 들어오지 않습니다.
- 자본적 지출 (CAPEX): 공장 건설이나 설비 투자처럼 거액의 현금이 지출되지만, 손익계산서에는 감가상각을 통해 여러 해에 걸쳐 조금씩 비용으로 반영됩니다.
결국 당기순이익은 '얼마나 남는 장사를 했는가'를 보여주는 성적표라면, FCF는 '그래서 지금 주머니에 현금이 얼마나 남았는가'를 보여주는 잔고 증명서와 같습니다.
2. 실제 기업 사례로 보는 이익과 현금의 드라마
그렇다면 실제 기업에서는 이익과 현금의 차이가 어떻게 나타날까요? 비즈니스 모델에 따라 이 차이가 얼마나 극적으로 달라질 수 있는지, 넷플릭스와 줌(Zoom)의 사례를 통해 살펴보겠습니다.
Netflix Earnings | Free Cash Flow vs Profit
앞서 본 영상의 다른 부분을 통해, 상반된 비즈니스 모델을 가진 두 기업이 어떻게 이익과 현금흐름에서 정반대의 모습을 보이는지 확인해 보겠습니다.
먼저 넷플릭스 사례를 시청하세요. '오징어 게임' 같은 대작 콘텐츠를 제작하기 위해 막대한 현금을 '선지급'하지만, 비용은 수년에 걸쳐 '분할 인식(상각)'합니다. 이 구조가 어떻게 **'높은 순이익, 낮은 FCF'**를 만드는지 주목해 보세요. 이어서 줌(Zoom) 사례를 보세요. 줌은 고객으로부터 연간 구독료를 '선취'하여 현금을 확보한 뒤, 서비스는 12개월에 걸쳐 제공하며 수익을 '분할 인식'합니다. 이 모델이 어떻게 **'낮은 순이익, 높은 FCF'**라는 정반대의 결과를 낳는지 이해하는 것이 핵심입니다.
이 두 사례는 우리에게 매우 중요한 교훈을 줍니다.
-
넷플릭스 (순이익 > FCF): 당기순이익만 보면 흑자 기업이지만, 콘텐츠에 막대한 현금을 계속 투자해야 하므로 FCF는 마이너스(-)를 기록하기 쉽습니다. 이는 '성장을 위한 투자'일 수 있지만, 만약 투자의 결과물(콘텐츠)이 실패하면 심각한 현금 부족 위기에 처할 수 있음을 암시합니다.
-
줌 (FCF > 순이익): 당기순이익은 상대적으로 작아 보이지만, 실제로는 엄청난 현금을 미리 확보하고 사업을 합니다. 이런 기업은 외부 충격에 매우 강한 재무적 체력을 갖게 됩니다.
아래 아마존의 그래프는 이러한 차이를 명확히 보여주는 또 다른 예시입니다. 수년간 아마존의 영업활동현금흐름(Cash from Operations, 파란색 선)은 순이익(Net Income, 주황색 선)을 크게 상회했습니다. 이는 아마존이 회계상 이익보다 훨씬 더 많은 현금을 사업을 통해 창출했음을 의미합니다.

3. 이익의 '질' 평가하기: 애널리스트의 관점
이제 우리는 이익과 현금의 차이가 비즈니스 모델에 따라 다르게 나타난다는 것을 알게 되었습니다. 그렇다면 애널리스트는 이 차이를 어떻게 해석하고 투자 결정에 활용할까요?
아래는 순이익과 현금흐름의 관계를 바탕으로 기업을 평가하는 세 가지 시나리오입니다.
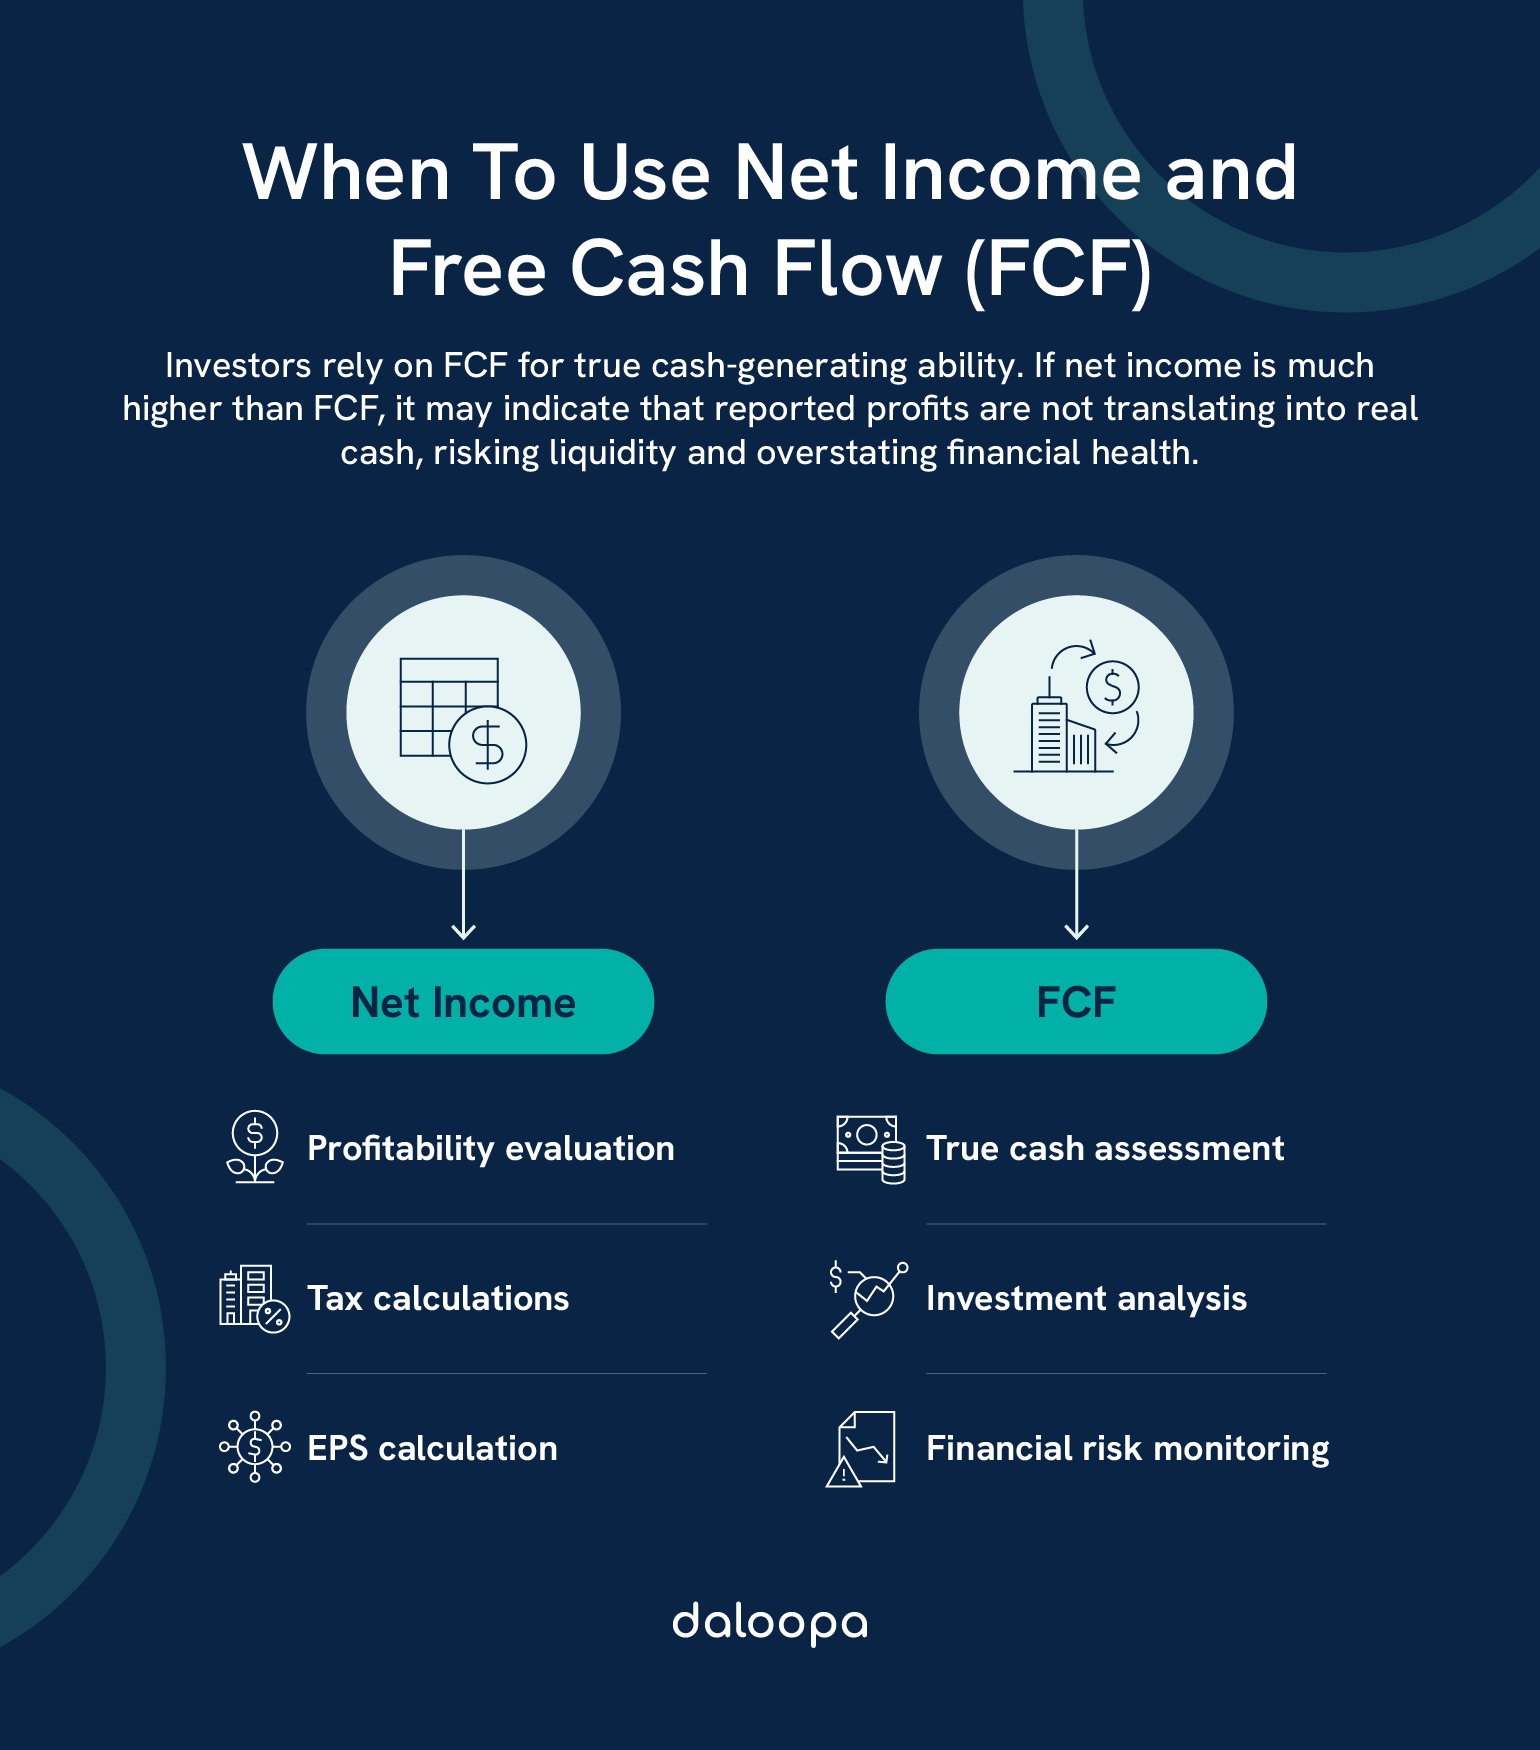
시나리오 1: 순이익은 높은데, FCF는 낮거나 마이너스(-)
- 해석: 위험 신호(Red Flag). '속 빈 강정'일 수 있습니다. 이익은 나고 있지만 현금이 돌지 않는다는 뜻입니다.
- 원인 추정:
- 외상으로 물건을 팔고 돈을 제때 못 받고 있을 가능성 (매출채권 증가)
- 팔리지 않는 재고가 창고에 쌓여가고 있을 가능성 (재고자산 증가)
- 심각한 경우, 가짜 매출을 일으키는 분식회계의 가능성
- 시장 반응과 리스크: 이런 기업은 '흑자도산'의 위험에 노출되어 있으며, 애널리스트들은 이익의 질이 매우 낮다고 평가합니다. 주가는 순이익(PER) 기준으로 고평가되어 있을 수 있으며, 현금흐름 문제가 드러나는 순간 급락할 수 있습니다.
시나리오 2: 순이익과 FCF가 비슷하게 움직이며 꾸준히 성장
- 해석: 건강한 우량 기업의 전형. 벌어들인 이익이 착실하게 현금으로 전환되고 있다는 의미입니다.
- 특징: 안정적인 비즈니스 모델과 효율적인 현금 관리 능력을 갖춘 기업에서 주로 나타납니다.
- 시장 반응: 시장의 신뢰가 높고, 예측 가능성이 커 투자자들이 선호합니다. 주가도 안정적으로 움직이는 경향이 있습니다.
시나리오 3: 순이익보다 FCF가 꾸준히 더 높음
- 해석: 최고의 시나리오. '진정한 알짜 기업'일 가능성이 높습니다. 장부상 이익보다 더 많은 현금을 창출하는 현금 제조기(Cash Cow)입니다.
- 원인 추정:
- 줌(Zoom)처럼 구독료를 미리 받는 비즈니스 모델
- 감가상각비 등 비현금성 비용의 규모가 매우 큰 경우
- 시장 반응과 기회: 시장이 만약 이 기업을 순이익(PER) 기준으로만 평가하고 있다면, 이는 저평가된 보석을 발견할 기회가 됩니다. 현금 창출 능력을 기준으로 가치를 재평가하면 숨겨진 기업 가치를 찾아낼 수 있습니다.
이러한 분석의 중요성을 더 깊이 이해하기 위해, 순이익과 FCF의 관계를 분석하는 방법을 다룬 글을 읽어보겠습니다.
How to Compare FCF vs Net Income | Model Reef
이 글은 투자자들이 왜 장부상 이익보다 현금을 더 신뢰해야 하는지, 그리고 두 지표의 차이를 어떻게 분석해야 하는지에 대한 깊이 있는 통찰을 제공합니다.
먼저, 글의 서두를 읽으며 왜 투자자들이 순이익의 함정에서 벗어나 현금흐름에 주목해야 하는지 그 중요성을 파악하세요. 이어서, Summary 섹션과 Introduction 섹션을 통해 순이익과 FCF의 핵심 차이와 투자자들이 현금을 선호하는 이유를 다시 한번 정리하세요. 다음으로 "Why FCF Conversion Can Matter More Than Net Income for Investors" 소제목 부분을 읽고, FCF가 어떻게 희석 없는 성장과 위기 대응 능력을 제공하는지 전략적 관점에서 이해해 보세요. "Common Misconceptions" 부분에서는 분석 시 흔히 저지르는 실수를 확인하고, "Common Pitfalls to Avoid" 섹션에서 구체적인 함정들과 올바른 접근법을 숙지하시기 바랍니다.
4. 이익의 질을 측정하는 간단한 지표: 현금 전환율(Cash Conversion)
우리는 지금까지의 논의를 একটি 간단한 비율로 정량화할 수 있습니다. 바로 **현금 전환율(Cash Conversion Ratio)**이며, 가장 기본적인 형태는 다음과 같습니다.
- 비율 > 100%: 매우 훌륭합니다. 장부상 이익 100원당 100원 이상의 현금을 창출했다는 의미입니다.
- 비율 ≈ 100%: 좋습니다. 이익이 현금으로 잘 전환되고 있습니다.
- 비율 < 100%: 면밀한 조사가 필요합니다. 왜 이익이 현금으로 바뀌지 않는지, 그 원인이 일시적인 대규모 투자인지 아니면 구조적인 문제인지를 파악해야 합니다.
한두 분기의 수치만으로 판단하기보다는, 여러 해에 걸친 추세를 살펴보는 것이 중요합니다. 꾸준히 100% 이상의 현금 전환율을 보이는 기업은 재무적으로 매우 뛰어난 기업일 가능성이 높습니다.
결론: 숫자의 이면을 읽는 통찰력
오늘 우리는 애널리스트의 가장 중요한 무기 중 하나를 배웠습니다. 바로 당기순이익과 잉여현금흐름을 비교하여 이익의 '질'을 평가하는 능력입니다. 회계가 만들어내는 숫자에 현혹되지 않고, 기업의 진짜 현금 창출력을 파악하는 것은 성공적인 투자의 기본입니다.
핵심 요약:
- 이익과 현금은 다르다: 당기순이익은 발생주의, FCF는 현금주의에 기반하므로 둘 사이에 차이가 발생하는 것은 자연스럽습니다.
- 차이의 원인: 비현금성 비용, 운전자본 변동, CAPEX가 주요 원인입니다.
- 이익의 '질' 평가: 순이익과 FCF를 비교하면, 이익이 얼마나 건강한 현금으로 뒷받침되는지 알 수 있습니다.
순이익 > FCF: 위험 신호일 수 있습니다. 원인 파악이 필수적입니다.FCF > 순이익: 강력한 현금 창출력을 가진 '알짜 기업'의 신호일 수 있습니다.
- 현금 전환율:
FCF / 당기순이익비율은 이익의 질을 간편하게 측정하는 유용한 지표입니다.
이제 우리는 재무제표의 세 기둥인 손익계산서, 재무상태표, 현금흐름표의 핵심을 모두 이해하고, 이익의 질까지 평가할 수 있게 되었습니다. 1모듈의 학습을 성공적으로 마친 것을 축하합니다!
다음 시간부터는 2모듈로 넘어가, 오늘 배운 개념들을 활용하여 기업의 건강 상태를 진단하는 재무 비율 분석의 세계로 들어갑니다. 부채비율, 유동비율 등을 통해 기업의 재무 안정성을 평가하는 방법을 배움으로써, 우리는 기업 분석의 깊이를 한층 더하게 될 것입니다.