Bonjour et bienvenue dans cette nouvelle leçon !
Dans notre discussion précédente, nous avons disséqué le processus de paie afin d'identifier ses risques inhérents, qu'il s'agisse d'erreurs ou de fraudes, et les contrôles clés conçus pour les atténuer. Nous avons vu l'importance de la segregation of duties et de la formalisation des risques dans une cartographie.
Aujourd'hui, nous passons de la théorie à la pratique. Savoir qu'un contrôle devrait exister ne suffit pas ; en tant que contrôleur ou auditeur interne, votre rôle est de vérifier qu'il est bien en place et qu'il fonctionne efficacement. L'objectif de cette leçon est donc de vous apprendre à concevoir des tests d'audit pour le processus paie, avec des exemples concrets comme la validation des nouvelles recrues et l'analyse des heures supplémentaires.
1. La Démarche Structurée de l'Audit par les Données
Avant de créer des tests spécifiques, il est crucial de comprendre qu'un audit efficace suit une méthodologie rigoureuse. On ne teste pas au hasard. L'approche moderne, particulièrement pertinente avec vos compétences en analyse de données, repose sur l'exploitation des données informatisées.
Pour bien cadrer notre travail, je vous propose d'étudier la démarche standard de l'audit de données.
RECUEIL DE TESTS D'AUDIT DE DONNÉES - CRCC de Paris
Ce guide de la CRCC de Paris présente une méthodologie d'audit de données très claire en quatre phases. Comprendre ce cadre vous aidera à structurer n'importe quelle mission d'audit de manière professionnelle.
Veuillez lire la section "DÉMARCHE D’AUDIT DE DONNÉES PAR LE COMMISSAIRE AUX COMPTES" (pages 10-15 du PDF). Concentrez-vous sur la description des quatre phases : Planification, Préparation, Analyse, et Post-analyse. Notez comment cette approche part des objectifs d'audit pour aboutir à des constats et recommandations.
En résumé, la démarche est la suivante :
- Planification : Définir les objectifs. Quels risques voulons-nous couvrir ? (Par exemple, "Vérifier l'exactitude des paiements d'heures supplémentaires").
- Préparation : Identifier et obtenir les données nécessaires. Pour la paie, il s'agira des fichiers du personnel, des journaux de paie, des relevés de pointage, etc., comme le mentionne la section "PERSONNEL" du document que vous venez de lire. Cette étape inclut la vérification de la qualité et de l'intégrité de ces fichiers.
- Analyse : Exécuter les tests d'audit que nous allons concevoir. C'est le cœur de notre leçon.
- Post-Analyse : Interpréter les résultats, distinguer les simples erreurs des fraudes potentielles, et formuler des recommandations.
Gardons ce cadre en tête alors que nous concevons maintenant nos tests.
2. Conception des Tests d'Audit pour le Processus Paie
Nous allons maintenant élaborer une série de tests concrets pour adresser les risques majeurs que nous avons identifiés dans la leçon précédente. Ces tests peuvent être classés en deux grandes familles, que nous explorerons plus en détail dans un futur module :
- Les tests de contrôle (tests of controls) : Ils visent à vérifier si les contrôles internes fonctionnent comme prévu (ex: "Le manager a-t-il bien validé les heures supplémentaires ?").
- Les tests substantifs (substantive tests) : Ils visent à détecter directement des erreurs ou anomalies dans les chiffres (ex: "Y a-t-il des employés fantômes dans la paie de ce mois ?").
Pour une liste très riche d'idées de tests, le "RECUEIL DE TESTS D'AUDIT DE DONNÉES" est une ressource inestimable. Nous allons nous en inspirer pour construire notre programme de travail.
A. Tests sur les Données Maîtres du Personnel (Employee Master File)
Ces tests ciblent les risques liés à la création et à la gestion des fiches employés, notamment les employés fantômes (ghost employees) et les données erronées.
-
Test 1 : Validation des nouvelles recrues
- Objectif : S'assurer que chaque nouvel employé ajouté au système est réel, autorisé et que ses informations de base sont correctes.
- Procédure :
- Obtenir la liste des employés embauchés sur la période auditée.
- Sélectionner un échantillon de ces nouveaux employés.
- Pour chaque employé de l'échantillon, récupérer le contrat de travail signé.
- Vérifier la concordance entre le contrat et les données saisies dans le système de paie : nom, date d'entrée, statut, salaire de base.
-
Test 2 : Détection des employés fantômes et des doublons
- Objectif : Identifier les employés fictifs ou les profils en doublon. C'est un test où votre maîtrise d'Excel ou de Power BI est un atout majeur.
- Procédure (utilisant des techniques de CAATs) :
- Extraire le fichier complet du personnel actif.
- Rechercher des doublons sur des champs critiques : numéro de sécurité sociale, coordonnées bancaires (RIB/IBAN), adresse. Des employés différents ne devraient pas partager ces informations.
- Comparer la liste des employés payés avec la liste des employés actifs dans le fichier RH. Toute personne payée mais non présente dans le fichier RH est une anomalie à investiguer.
- Rapprocher les adresses des salariés avec le fichier des fournisseurs pour identifier d'éventuels conflits d'intérêts.
B. Tests sur les Données Variables de Paie
Ces tests visent à valider les éléments qui changent chaque mois, comme les heures travaillées, les primes et les absences. Ils adressent les risques de falsification et d'erreurs de calcul.
-
Test 3 : Analyse des heures supplémentaires
- Objectif : Détecter les déclarations d'heures supplémentaires excessives, non justifiées ou non autorisées.
- Procédure :
- Analyse analytique : Extraire les données d'heures supplémentaires sur plusieurs mois. À l'aide d'Excel/Power BI, calculez des statistiques et créez des visualisations pour identifier les valeurs aberrantes (outliers) :
- Employés avec le plus grand nombre d'heures supplémentaires.
- Départements avec des pics soudains et inexpliqués.
- Tendances inhabituelles (ex: heures supplémentaires élevées de manière constante chaque mois).
- Test de détail : Pour un échantillon des paiements d'heures supplémentaires les plus significatifs (identifiés à l'étape précédente), vérifier la présence d'une preuve de validation par le manager compétent (ex: feuille de temps signée, validation dans le SIRH).
- Analyse analytique : Extraire les données d'heures supplémentaires sur plusieurs mois. À l'aide d'Excel/Power BI, calculez des statistiques et créez des visualisations pour identifier les valeurs aberrantes (outliers) :
-
Test 4 : Validation des primes et commissions
- Objectif : S'assurer que les primes versées sont justifiées, correctement calculées et conformes aux politiques de l'entreprise.
- Procédure :
- Identifier les salariés ayant reçu des commissions et rapprocher avec leurs contrats de travail pour confirmer leur éligibilité.
- Pour un échantillon de commissions versées, recalculer le montant dû en se basant sur les données sources (ex: chiffre d'affaires réalisé par un commercial) et les règles de calcul définies dans son contrat.
C. Tests sur le Traitement et le Paiement de la Paie
Ces derniers tests vérifient l'intégrité du processus de calcul final et de virement des salaires.
-
Test 5 : Identification des paiements après départ
- Objectif : S'assurer que les employés ayant quitté l'entreprise ne reçoivent plus de salaire.
- Procédure :
- Obtenir la liste des employés sortis et leur date de départ.
- Comparer cette liste avec les journaux de paie des mois suivants.
- Tout paiement versé à un employé après sa date de sortie (hors solde de tout compte) est une anomalie grave à remonter.
-
Test 6 : Rapprochement global du paiement
- Objectif : Confirmer que le montant total viré par la trésorerie correspond bien au total des salaires nets à payer.
- Procédure :
- Pour un mois donné, obtenir le journal de paie et noter le montant total net à payer à l'ensemble des salariés.
- Obtenir le fichier de virement bancaire (ou l'ordre de virement global) transmis à la banque.
- Comparer les deux totaux. Ils doivent correspondre au centime près. C'est un contrôle clé de "sortie des données" mentionné dans le "GUIDE AUDIT DES PROCESSUS" (LINK).
3. De la Liste de Tests au Programme d'Audit
Ces tests individuels ne sont pas menés de manière isolée. Ils sont organisés dans un document structuré appelé programme de travail ou checklist d'audit.
L'image ci-dessous est un excellent exemple d'une telle checklist. Vous y retrouverez des sections correspondant aux tests que nous venons de discuter, comme la revue des données des employés et la vérification des heures travaillées.

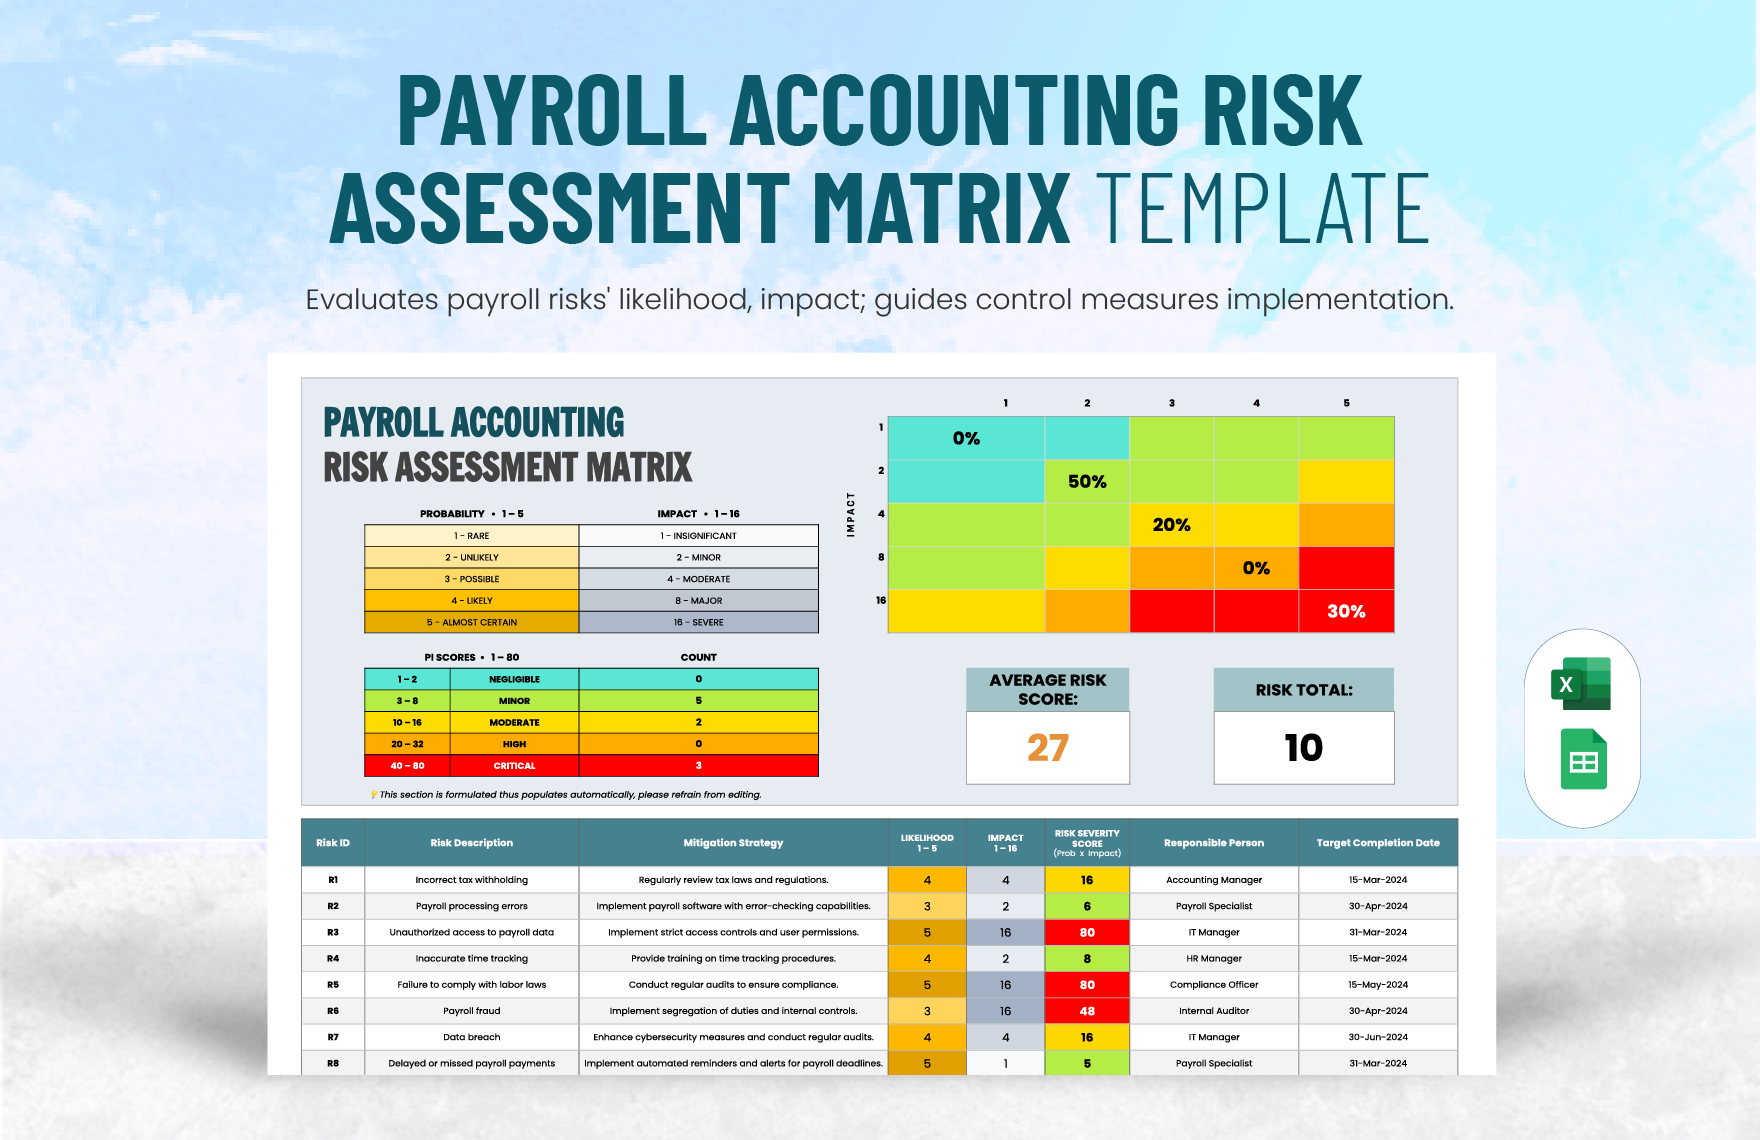
Ce programme de travail est souvent le produit direct de l'évaluation des risques. Les risques jugés les plus critiques (avec un impact et une probabilité élevés) seront ceux qui feront l'objet des tests les plus approfondis. La matrice de risques, comme celle ci-dessous, aide l'auditeur à prioriser ses efforts.
Conclusion
Félicitations ! Vous êtes maintenant capable de passer de l'identification d'un risque à la conception d'un test d'audit concret pour le vérifier. C'est une compétence fondamentale pour tout contrôleur ou auditeur interne.
Points clés à retenir :
- La conception de tests d'audit suit une démarche structurée : planification, préparation, analyse, et post-analyse.
- Chaque test doit cibler un risque spécifique (ex: employé fantôme) et vérifier un contrôle clé (ex: rapprochement RH/Paie).
- Les techniques d'analyse de données (CAATs) sont extrêmement puissantes pour auditer la paie, permettant de tester 100% de la population pour détecter des anomalies, des doublons ou des outliers.
- Les tests essentiels pour la paie couvrent la validation des données maîtres (nouvelles recrues), l'analyse des données variables (heures supplémentaires), et les contrôles sur les paiements (paiements post-départ, rapprochements).
- L'ensemble de ces tests est formalisé dans un programme de travail qui guide l'auditeur dans sa mission.
Aperçu de la prochaine leçon :
Après la paie, nous nous tournerons vers un autre processus de support essentiel : la trésorerie. Dans la prochaine leçon, nous apprendrons à analyser le processus de trésorerie pour identifier les risques (liquidité, fraude) et les contrôles clés (rapprochements bancaires, gestion des pouvoirs). La logique sera la même : comprendre le processus, identifier les risques, puis penser aux contrôles.