Bonjour et bienvenue dans notre quatrième leçon !
Dans la leçon précédente, nous avons positionné l'audit interne comme la troisième ligne du modèle de gouvernance, soulignant son rôle crucial d'assurance indépendante et objective. Pour qu'une fonction puisse fournir une telle assurance avec crédibilité, elle doit opérer selon un cadre de règles rigoureux et reconnu internationalement. C'est précisément l'objet de notre leçon aujourd'hui.
L'objectif de cette leçon est d'identifier les principales normes internationales pour la pratique professionnelle de l'audit interne, connues sous le nom de Normes de l'IIA (IIA Standards). Ces normes constituent le référentiel fondamental qui garantit la qualité, la cohérence et le professionnalisme de la fonction d'audit interne partout dans le monde. Les maîtriser est non négociable pour tout futur contrôleur ou auditeur interne.
1. Qu'est-ce que le référentiel de l'IIA ?
Avant de plonger dans les normes elles-mêmes, il est important de comprendre le contexte. Les activités d'audit interne, que ce soit la planification, l'exécution des missions ou la communication des résultats, ne sont pas menées de manière arbitraire. Elles suivent une approche systématique, rigoureuse et ancrée dans un cadre professionnel.
Pour vous en convaincre, je vous invite à visionner un court extrait vidéo.
🚀 Mission d’audit interne : toutes les étapes expliquées pas à pas
Cette vidéo de l'IFACI (l'Institut Français de l'Audit et du Contrôle Internes) décrit les étapes d'une mission d'audit. Écoutez attentivement comment l'expression « conformément aux normes » est répétée à chaque phase clé du processus.
Regardez les extraits de 00:26 à 01:01 (Planification), de 03:58 à 04:22 (Exécution) et de 06:58 à 07:16 (Suivi). Notez comment chaque étape est explicitement liée au respect des normes internationales.
Comme vous l'avez entendu, la conformité aux normes est le fil rouge de toute mission d'audit. Ces normes sont édictées par l'IIA (The Institute of Internal Auditors), l'association mondiale de la profession. Elles font partie d'un cadre plus large appelé le Cadre de Référence International des Pratiques Professionnelles (International Professional Practices Framework ou IPPF).
Pour comprendre l'objectif et le caractère obligatoire de ces normes, lisons l'introduction du document officiel.
[PDF] Normes Internationales pour la Pratique Professionnelle de l'Audit Interne (2017)
Ce document est la version française officielle des Normes de 2017. Sa lecture vous permettra de saisir la mission fondamentale des normes et leur portée.
Lisez la section « Introduction aux Normes » (page 1). Portez une attention particulière aux quatre objets des normes et à la signification des termes « doit » (must) et « devrait » (should).
Ce que vous venez de lire est essentiel. Les Normes ne sont pas de simples suggestions ; elles constituent des dispositions obligatoires ("must"). Elles ont pour but de :
- Guider l'application du cadre de l'IIA.
- Fournir un cadre pour réaliser des missions à valeur ajoutée.
- Établir les critères d'évaluation de la performance de l'audit interne.
- Favoriser l'amélioration des processus de l'organisation.
2. La Structure des Normes (Version 2017)
Jusqu'à très récemment, les normes étaient organisées en deux grandes catégories. Il est crucial de connaître cette structure car elle est encore en vigueur jusqu'à fin 2024 et constitue la base de nombreuses méthodologies d'audit existantes.
[PDF] Normes Internationales pour la Pratique Professionnelle de l'Audit Interne (2017)
Continuons notre lecture du document de l'IIA pour découvrir cette structure.
Lisez le premier paragraphe de la page 2, qui commence par « Les Normes sont constituées de deux principales catégories... ». Focalisez-vous sur la distinction entre les deux types de normes.
Synthétisons cette structure :
-
Normes de Qualification (Attribute Standards) : Elles énoncent les caractéristiques que les organisations et les personnes réalisant des activités d'audit interne doivent posséder. Elles répondent à la question : "Qui devons-nous être ?". Elles couvrent des thèmes comme l'indépendance, l'objectivité, la compétence et le programme d'assurance qualité. Elles sont numérotées dans la série 1000.
-
Normes de Fonctionnement (Performance Standards) : Elles décrivent la nature des activités d'audit interne et définissent des critères de qualité pour leur réalisation. Elles répondent à la question : "Que devons-nous faire ?". Elles couvrent la gestion de la fonction, la planification et la réalisation des missions, la communication des résultats et le suivi des plans d'action. Elles sont numérotées dans la série 2000.
Le schéma suivant résume parfaitement cette architecture :

Cette division logique, entre les attributs de la fonction et la performance de ses activités, est un pilier de la profession depuis des années.
3. L'Évolution : Les Nouvelles Normes Mondiales de l'Audit Interne (2024)
Le monde des affaires et des risques évolue à grande vitesse. Pour rester pertinente, la profession d'audit interne doit s'adapter. C'est pourquoi l'IIA a mené une refonte complète des normes, aboutissant à la publication des Global Internal Audit Standards™ en janvier 2024, qui entreront en vigueur en janvier 2025.
En tant que futur professionnel, vous devez impérativement connaître cette nouvelle structure.
Audit interne : nouvelles normes professionnelles - Deloitte
Cet article de Deloitte synthétise très bien les enjeux et la nouvelle structure de ces normes. Il vous donnera une vision claire de l'avenir de la profession.
Lisez les sections de l'article qui décrivent le contexte de la refonte et la nouvelle structure. Commencez à partir du paragraphe « Conscient de ces enjeux... » jusqu'à la fin de la section « Nouveau cadre : 5 domaines et 15 principes directeurs ». Concentrez-vous sur la nouvelle organisation en 5 domaines.
Comme vous l'avez lu, la distinction entre Attribute et Performance Standards est remplacée par une nouvelle structure organisée autour de cinq domaines (Domains) et quinze principes directeurs.
Voici ces cinq domaines :
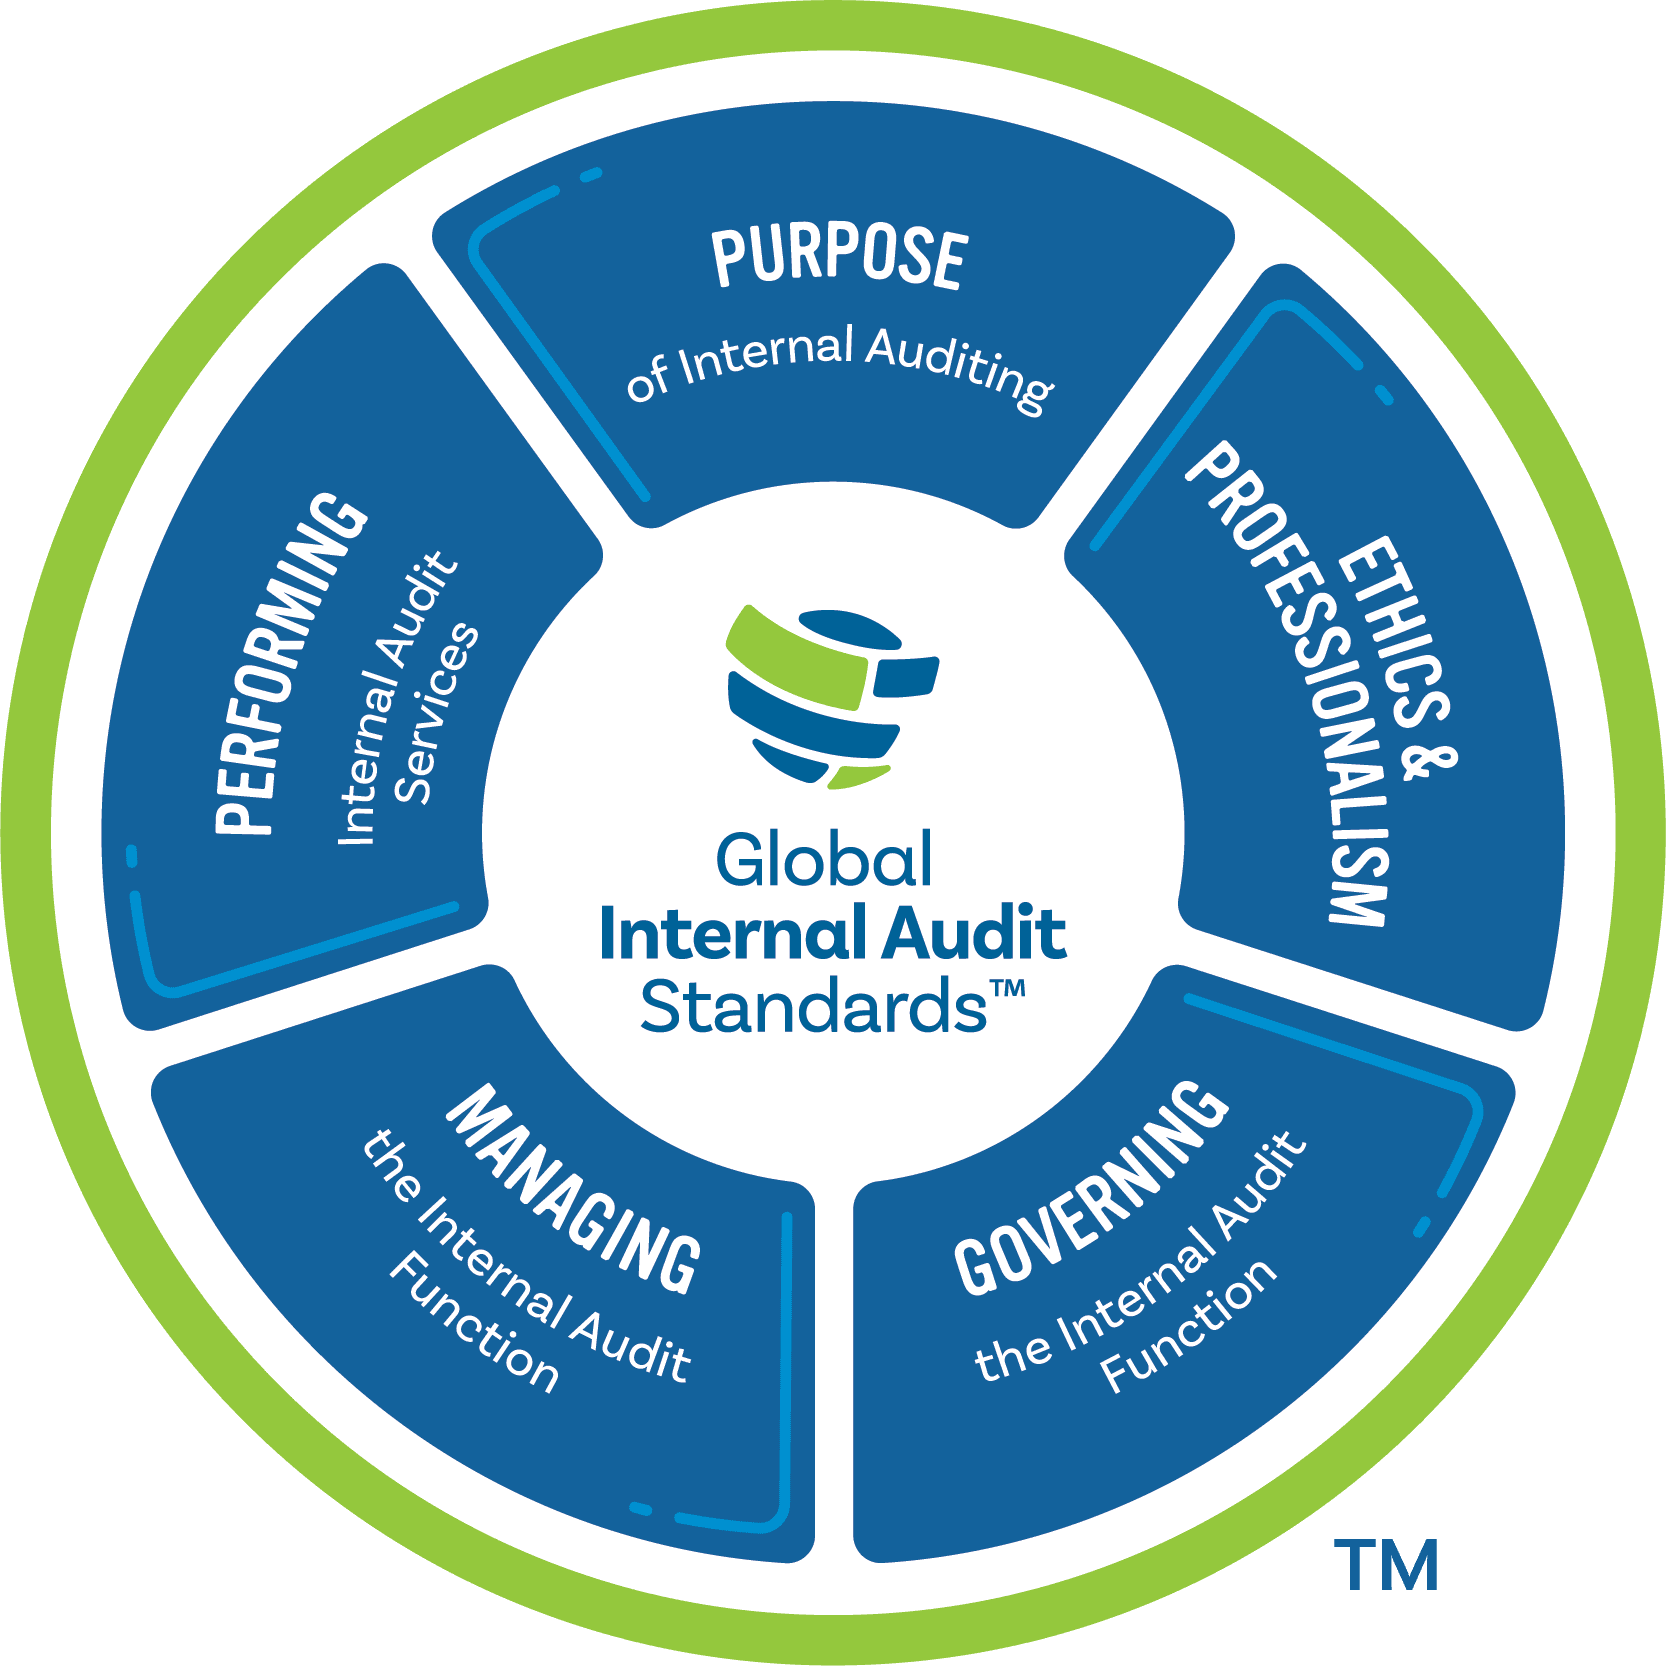
Cette nouvelle structure a pour but de :
- Faciliter la compréhension et l'application des normes.
- Renforcer le rôle stratégique de l'audit interne.
- Apporter plus de clarté sur les responsabilités de chaque partie prenante (auditeurs, responsable de l'audit, conseil d'administration).
Cette transition est une étape majeure pour la profession. Votre connaissance de cette évolution est un véritable atout qui démontre que vous êtes à jour des meilleures pratiques et des tendances du secteur.
Conclusion
Félicitations ! Vous avez exploré le "mode d'emploi" de la profession d'auditeur interne. Vous êtes désormais capable d'identifier le cadre qui régit la pratique professionnelle de l'audit interne à l'échelle mondiale.
Points clés à retenir :
- Les Normes de l'IIA sont le référentiel obligatoire qui assure la qualité et la cohérence de l'audit interne. Elles font partie du IPPF.
- La structure classique (version 2017, en vigueur jusqu'à fin 2024) divise les normes en deux catégories : Normes de Qualification (Attribute Standards) et Normes de Fonctionnement (Performance Standards).
- Une nouvelle version, les Global Internal Audit Standards™, a été publiée en 2024 (effective en 2025). Elle est structurée autour de cinq domaines et met l'accent sur le rôle stratégique et la création de valeur de l'audit interne.
Nous avons vu les règles techniques de la profession. Mais un auditeur n'est pas qu'un technicien ; il est aussi un professionnel qui doit faire preuve d'une éthique irréprochable. C'est pourquoi le IPPF contient un autre pilier obligatoire à côté des normes.
Dans notre prochaine leçon, nous aborderons le Code de Déontologie de l'IIA (Code of Ethics) et ses quatre principes : intégrité, objectivité, confidentialité et compétence. Nous verrons comment ces principes fondamentaux guident le comportement de chaque auditeur interne.