Bonjour et bienvenue dans ce cours conçu pour vous aider à devenir un expert en contrôle interne. Ce parcours "de A à Z" a été pensé pour couvrir tous les aspects du métier, des fondements théoriques à la mise en pratique, en s'appuyant sur votre solide formation en comptabilité, contrôle et audit.
Cette première leçon pose les fondations de notre étude. L'objectif est de définir précisément l'audit interne et de le distinguer de deux autres fonctions que vous connaissez bien : l'audit externe et le contrôle de gestion. Maîtriser ces définitions est la première étape indispensable pour comprendre le rôle unique et la valeur ajoutée de l'auditeur et du contrôleur interne au sein d'une organisation.
Commençons par définir ce qu'est l'audit interne.
1. Qu'est-ce que l'audit interne ?
L'audit interne est souvent perçu à tort comme une simple fonction de "police" ou de vérification. En réalité, sa mission est bien plus stratégique. La définition la plus reconnue est celle de l'IIA (The Institute of Internal Auditors), l'organisme de référence mondial pour la profession.
Pour une première approche claire et concise de cette définition, je vous propose de consulter la page de l'IFACI (Institut Français de l'Audit et du Contrôle Internes), qui est la branche française de l'IIA.
Audit interne : Tout ce que vous devez savoir - Ifaci
Cet article de l'IFACI, l'organisation de référence en France, vous donnera la définition officielle de l'audit interne et son rôle dans la création de valeur pour l'entreprise.
Veuillez lire la première partie de la page, intitulée « Définition de l’audit interne ».
Comme vous l'avez lu, l'audit interne est une activité indépendante et objective. Ces deux mots sont fondamentaux. L'audit interne a une double mission :
- L'assurance (assurance) : Fournir une évaluation objective sur l'efficacité des processus de gouvernance, de management des risques et de contrôle.
- Le conseil (consulting) : Formuler des recommandations pour améliorer ces mêmes processus et aider l'organisation à atteindre ses objectifs.
La vidéo suivante, également produite par l'IFACI, illustre très bien cette double facette.
Métier Auditeur Interne : Missions, Rôle et Compétences Clés
Cette courte vidéo présente le métier d'auditeur interne en insistant sur ses missions clés d'assurance et de conseil, qui en font un partenaire stratégique de l'entreprise.
Regardez le segment de 00:40 à 02:40. Concentrez-vous sur la définition de l'audit interne et la description de ses deux missions essentielles.
En résumé, l'audit interne n'est pas là uniquement pour trouver des erreurs. C'est un partenaire interne qui aide l'organisation à mieux fonctionner et à atteindre ses objectifs stratégiques, en lui fournissant un diagnostic fiable et des pistes d'amélioration.
2. Distinction : Audit Interne vs. Audit Externe
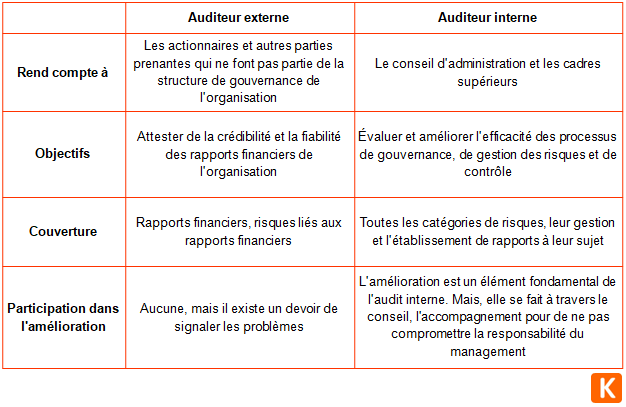
Votre formation et vos expériences en cabinet vous ont familiarisé avec l'audit externe, dont la mission principale est la certification des comptes. Bien que les deux métiers partagent le terme "audit", leurs objectifs, périmètres et destinataires sont très différents.
L'image ci-dessous synthétise parfaitement les différences clés.
Pour approfondir ces différences, le document suivant de l'IIA offre une analyse détaillée.
[PDF] Perspectives - internationales - L'audit interne et l'audit externe
Ce document, intitulé « L'audit interne et l'audit externe », a été publié par l'IIA pour clarifier les rôles de chaque fonction. Il est particulièrement utile pour comprendre leurs complémentarités et leurs différences fondamentales.
Lisez l'intégralité de ce court document de 5 pages. Portez une attention particulière au tableau comparatif de la page 4, qui résume les « Différences clés », puis lisez les sections qui détaillent le rôle de chaque auditeur.
Pour consolider votre compréhension, voici un tableau récapitulatif basé sur les informations que vous venez d'étudier :
| Critère | Audit Interne | Audit Externe (Commissariat aux Comptes) |
|---|---|---|
| Objectif Principal | Évaluer et améliorer les processus de gouvernance, de risque et de contrôle. Créer de la valeur. | Émettre une opinion sur la régularité, la sincérité et l'image fidèle des états financiers. |
| Périmètre (Scope) | Toutes les activités et processus de l'organisation (financiers, opérationnels, conformité, etc.). | Principalement les données et processus financiers qui sous-tendent les états financiers. |
| Destinataires | Le Conseil d'administration (via le Comité d'Audit), la Direction Générale. | Les actionnaires, les investisseurs, les banques, et autres parties prenantes externes. |
| Statut | Salarié de l'organisation (avec une indépendance fonctionnelle). | Prestataire externe, indépendant de l'organisation. |
| Horizon Temporel | Passé, présent et futur. Focalisé sur l'amélioration continue. | Principalement le passé (exercice comptable clos). |
| Normes | Normes Internationales pour la Pratique Professionnelle de l'Audit Interne de l'IIA. | Normes d'Exercice Professionnel (NEP) en France, et normes comptables (PCG, IFRS). |
Il est donc crucial de ne pas confondre ces deux professions : l'une est un service interne de conseil et d'assurance pour le management, l'autre est une obligation légale de certification pour les tiers.
3. Distinction : Audit Interne vs. Contrôle Interne & Contrôle de Gestion
La confusion entre audit interne et contrôle interne est très fréquente. De plus, il est important de bien situer ces fonctions par rapport au contrôle de gestion, une discipline que vous connaissez bien.
Utilisons une analogie simple :
- Le contrôle de gestion est le pilote de la performance. Il fixe les objectifs (budgets), mesure les résultats (reporting) et analyse les écarts pour aider la direction à prendre des décisions.
- Le contrôle interne représente les gardes-fous de l'organisation. C'est l'ensemble des politiques, procédures et dispositifs mis en place par le management pour maîtriser les activités, sécuriser les actifs et atteindre les objectifs. Ce n'est pas une fonction, mais un système.
- L'audit interne est l'inspecteur indépendant de ces gardes-fous. Sa mission est de s'assurer que le système de contrôle interne est bien conçu et fonctionne efficacement.
La ressource suivante explique de manière très directe la différence entre audit interne et contrôle interne.
Audit interne : Tout ce que vous devez savoir - Ifaci
Retournons sur la page de l'IFACI pour lire la distinction claire qu'elle propose entre ces deux concepts.
Lisez la section intitulée « Quelle est la différence entre contrôle interne et audit interne ? ».
En résumé : le management est responsable de la mise en place du contrôle interne ; l'audit interne évalue ce contrôle interne.
Votre expertise en contrôle de gestion est un atout formidable pour un futur contrôleur interne. Le contrôleur de gestion s'assure que l'entreprise va dans la bonne direction et atteint ses cibles de performance. L'auditeur interne, lui, s'assure que les processus qui produisent les chiffres utilisés par le contrôleur de gestion sont fiables et que les risques qui pourraient empêcher d'atteindre ces cibles sont correctement maîtrisés. Les deux fonctions sont donc hautement complémentaires.
Conclusion de la leçon
Félicitations, vous avez terminé cette première leçon fondamentale.
Voici les points clés à retenir :
- L'audit interne est une activité d'assurance et de conseil, indépendante et objective, dont le but est de créer de la valeur et d'améliorer les opérations d'une organisation.
- Il se distingue de l'audit externe, qui est une mission légale de certification des comptes pour des parties prenantes externes.
- Il se distingue également du contrôle interne, qui est le système de maîtrise des risques que l'audit interne a pour mission d'évaluer.
- Enfin, il est complémentaire du contrôle de gestion, qui se concentre sur le pilotage de la performance, alors que l'audit interne se focalise sur la maîtrise des processus et des risques sous-jacents.
Dans notre prochaine leçon, nous nous appuierons sur ces définitions pour explorer plus en détail le rôle et le positionnement de l'audit interne dans la gouvernance d'une organisation. Nous verrons comment il interagit avec la direction et le conseil d'administration pour renforcer la surveillance et la prise de décision.