Bonjour et bienvenue dans ce nouveau module dédié à l'audit du cycle Ventes et Recouvrement.
Dans le module précédent, nous avons disséqué le cycle Purchase-to-Pay (P2P), en concluant par l'audit d'un processus à haut risque : les notes de frais. Vous avez appris à identifier les schémas de fraude et à concevoir des tests de contrôle et des tests substantifs pour les détecter.
Nous allons maintenant nous tourner vers le cycle qui constitue le moteur financier de l'entreprise : le cycle Order-to-Cash (O2C), ou Ventes et Recouvrement. Ce processus englobe toutes les activités depuis la réception d'une commande client jusqu'à l'encaissement du paiement. Sa bonne maîtrise est vitale car il affecte directement le chiffre d'affaires, la trésorerie et la rentabilité de l'organisation.
L'objectif de cette leçon est d'identifier les risques clés du cycle order-to-cash, de la commande client à l'encaissement. En tant que futur contrôleur interne, votre première mission face à un processus est de comprendre où se situent les failles potentielles. C'est le fondement de toute démarche d'audit et de contrôle.
1. Décomposition du Cycle Order-to-Cash (O2C)
Pour identifier les risques de manière structurée, il faut d'abord décomposer le cycle O2C en ses principales étapes. Bien que les détails varient d'une entreprise à l'autre, le flux général reste cohérent.
Un cycle O2C typique peut être segmenté en six phases clés :
- Création du client et Prise de commande (Customer Setup & Order Taking)
- Analyse et Approbation du crédit (Credit Analysis & Approval)
- Exécution de la commande et Livraison (Order Fulfillment & Shipping)
- Facturation (Invoicing)
- Recouvrement et Encaissement (Collections & Cash Application)
- Gestion des litiges et Avoirs (Dispute & Credit Memo Management)
Chacune de ces étapes comporte ses propres objectifs et, par conséquent, ses propres risques. Votre rôle d'auditeur est d'évaluer si les contrôles en place permettent d'atteindre ces objectifs et de maîtriser ces risques.
2. Identification des Risques par Étape
Pour analyser les risques de ce cycle, nous allons nous appuyer sur un document qui structure le processus en trois grandes fonctionnalités.
Audit par cycle ventes clients
Ce document de présentation, bien que simple, offre une excellente base pour notre analyse. Il décompose le cycle en fonctionnalités claires et liste les risques potentiels pour chacune.
Veuillez lire la section "B. Evaluation du contrôle interne" (diapositives 6 et 7). Concentrez-vous sur la première fonctionnalité, "Acceptation et traitement des commandes". Notez bien les trois objectifs du contrôle interne et les trois risques potentiels identifiés.
Étape 1 : Acceptation et Traitement de la Commande
Comme vous l'avez lu, cette première phase est critique. Les décisions prises ici ont des conséquences sur l'ensemble du cycle. Les risques principaux sont :
- Risque de crédit et de solvabilité : Accepter une commande d'un client insolvable. C'est le risque le plus évident, qui peut entraîner des pertes sèches si la créance devient irrécouvrable.
- Risque de rentabilité : Accepter une commande à des conditions commerciales (prix, remises, délais de paiement) ou techniques (spécifications produit) défavorables, qui pourraient éroder la marge ou générer des pertes.
- Risque opérationnel : Ne pas pouvoir honorer la commande (rupture de stock, capacité de production insuffisante) ou ne pas la transmettre correctement aux services de production ou d'expédition, entraînant retards, pénalités et insatisfaction client.
Étape 2 : Livraison et Facturation
La transition entre la livraison des biens/services et l'émission de la facture est une autre zone de risque majeur. C'est à ce moment que le chiffre d'affaires est (ou devrait être) reconnu.
Audit par cycle ventes clients
Continuons notre lecture du même document pour nous pencher sur les risques liés à la facturation.
Lisez maintenant la partie sur la deuxième fonctionnalité, "Emission et enregistrement des factures" (diapositives 9 et 10). Identifiez les différents scénarios de risque listés, allant du simple retard à l'émission de factures injustifiées.
Les risques liés à cette étape incluent :
- Risque d'exhaustivité : Des livraisons effectuées ne sont pas facturées, ou le sont avec retard. Cela représente une perte de revenus directe et un décalage de trésorerie.
- Risque d'exactitude (Accuracy) : Les factures sont émises avec des erreurs (quantité, prix, référence client, adresse), ce qui génère des litiges, des retards de paiement et la nécessité d'émettre des avoirs.
- Risque de réalité (Existence) : Des factures sont émises pour des ventes fictives (pour gonfler artificiellement le chiffre d'affaires) ou sans justification (fraude).
- Risque de coupure (Cutoff Risk) : Des ventes sont enregistrées sur la mauvaise période comptable. Par exemple, une livraison de décembre facturée en janvier mais comptabilisée en décembre, ou l'inverse. Cela impacte directement la fiabilité des états financiers périodiques. Votre expérience en cabinet sur les arrêtés comptables vous a certainement déjà confronté à ce risque classique.
Le document suivant, en anglais, résume ces risques de manière très synthétique dans un tableau, une pratique courante dans les cabinets d'audit internationaux.
Internal controls examples: Order-to-cash (O2C)
Ce tableau, tiré d'un article de Wolters Kluwer, présente une matrice Risques-Contrôles pour le cycle O2C. Il offre une perspective complémentaire et utilise la terminologie anglo-saxonne que vous rencontrerez en entreprise.
Consultez le tableau "Internal controls examples: Order-to-cash (O2C)". Focalisez-vous sur la colonne "Risk" et faites le lien avec les risques que nous venons de discuter. Notez les termes comme "Pricing and revenue recognition risk", "Credit risk and write-offs" et "Sales cutoff risk".
Étape 3 : Suivi des Comptes Clients et Recouvrement
Une fois la facture émise, le travail n'est pas terminé. Il faut s'assurer que le paiement sera reçu dans les délais convenus.
Audit par cycle ventes clients
Revenons une dernière fois à notre document de base pour analyser les risques de la dernière étape : le suivi et le recouvrement.
Lisez la section sur la troisième fonctionnalité, "Suivi des comptes clients" (diapositives 13 et 14). Identifiez les risques liés à une mauvaise gestion du recouvrement.
Les risques à ce stade final sont :
- Risque de non-recouvrement : Un suivi inefficace des retards de paiement augmente la probabilité que la créance devienne irrécouvrable.
- Risque de dépréciation incorrecte : Les provisions pour créances douteuses ne reflètent pas correctement le risque de non-recouvrement, menant à une surévaluation de l'actif au bilan.
- Risque de fraude à l'encaissement : Des paiements clients (chèques, espèces) sont détournés avant d'être comptabilisés (lapping).
- Risque d'imputation incorrecte : Les paiements reçus sont affectés au mauvais client ou à la mauvaise facture, complexifiant le suivi des comptes et générant des relances injustifiées.
3. Identifier les Signaux Faibles : Les Indicateurs de Risque
Les risques que nous avons listés sont des concepts. Dans la pratique, un auditeur doit savoir repérer les signaux d'alerte concrets, les "red flags", qui indiquent qu'un risque est sur le point de se matérialiser.
L'image suivante présente une carte mentale très utile qui synthétise ces indicateurs.
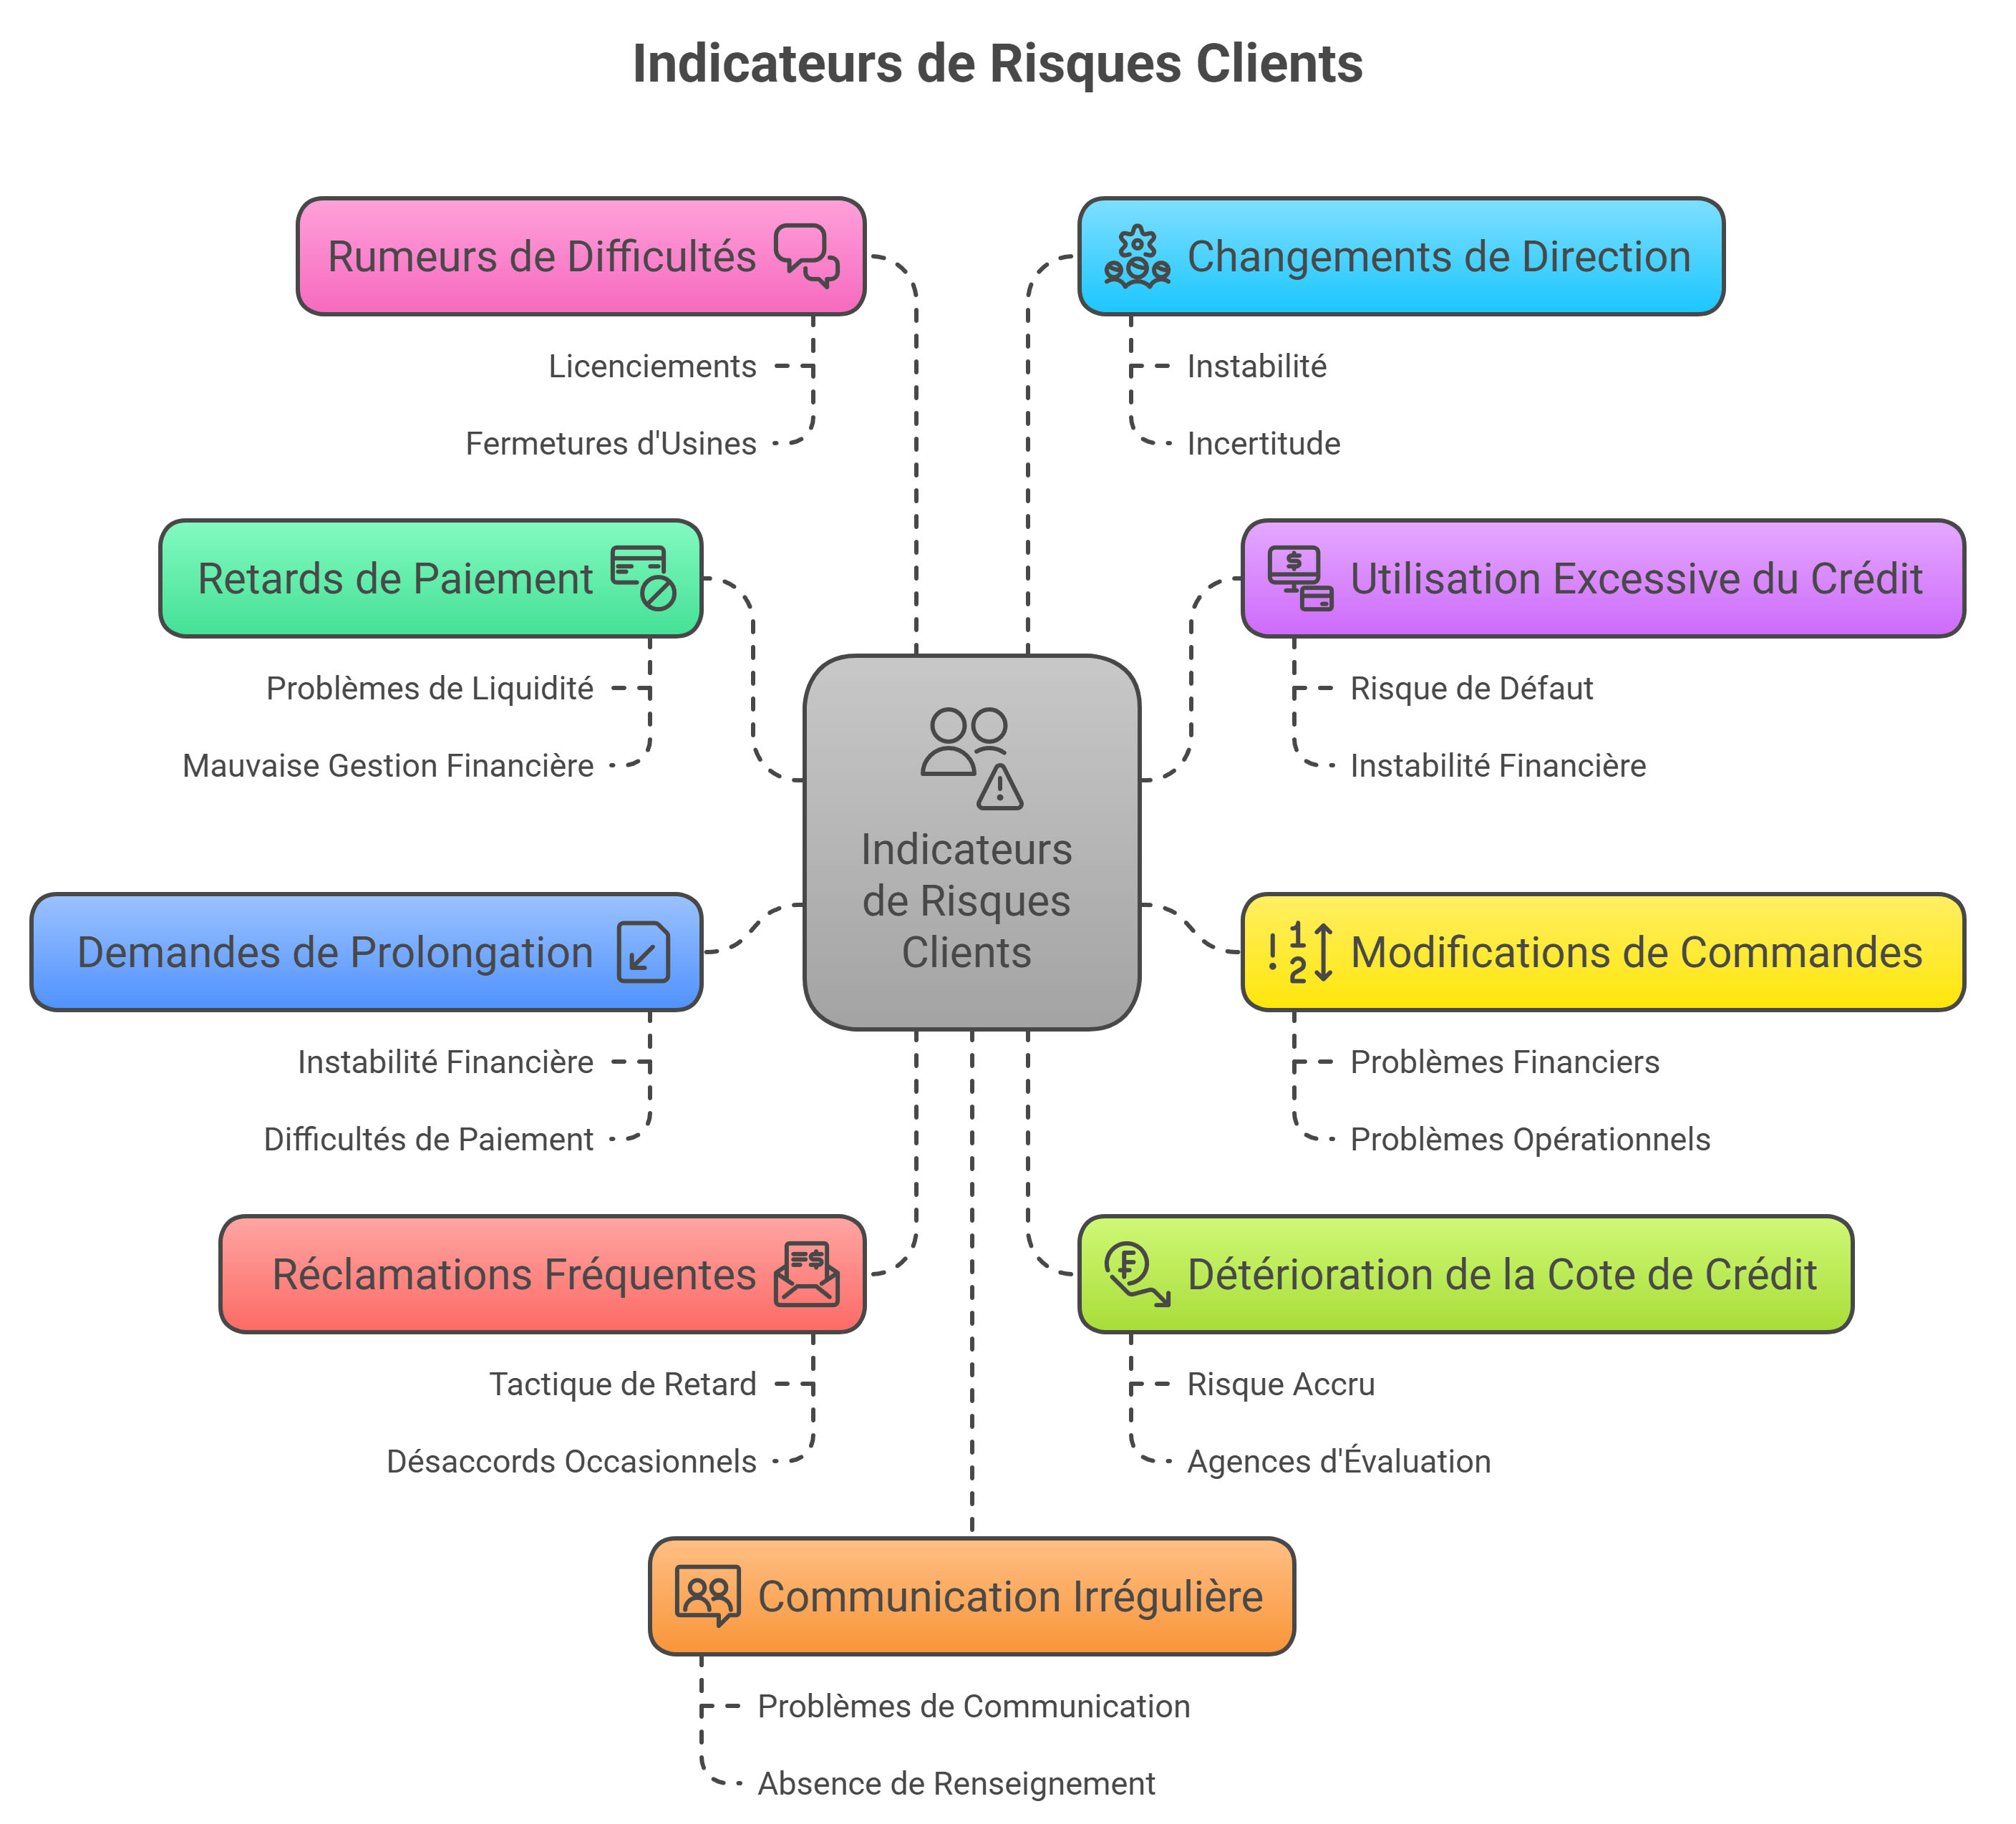
Ces indicateurs sont des manifestations pratiques des risques théoriques. Par exemple :
- Des "Retards de Paiement" et des "Demandes de Prolongation" sont des symptômes directs du risque de crédit et de non-recouvrement.
- Des "Réclamations Fréquentes" peuvent signaler un risque d'exactitude dans le processus de facturation ou un risque opérationnel dans la livraison.
- Une "Détérioration de la Cote de Crédit" est une information externe qui confirme un risque de solvabilité élevé.
En tant que contrôleur, votre travail consistera souvent à mettre en place un suivi de ces indicateurs pour anticiper les problèmes plutôt que de simplement les constater.
Conclusion
Nous avons parcouru l'ensemble du cycle Order-to-Cash et identifié les principaux risques à chaque étape. Comprendre ces menaces est la première étape indispensable avant de pouvoir évaluer ou concevoir des contrôles efficaces.
Points clés à retenir :
- Le cycle O2C se décompose en plusieurs étapes séquentielles : commande, crédit, livraison, facturation, recouvrement.
- Chaque étape présente des risques spécifiques, qui peuvent être regroupés en grandes catégories :
- Risque de crédit : Vendre à des clients qui ne pourront pas payer.
- Risque opérationnel : Inefficacité dans le traitement des commandes et des livraisons.
- Risque de facturation : Erreurs d'exactitude, de réalité (ventes fictives), d'exhaustivité (ventes non facturées) et de coupure (cutoff).
- Risque de recouvrement : Ne pas réussir à encaisser les sommes dues en temps et en heure.
- L'identification des risques est le socle de la planification de l'audit. C'est à partir de cette analyse que vous définirez vos objectifs d'audit et votre programme de travail.
Aperçu de la prochaine leçon :
Maintenant que nous savons ce qui peut mal se passer (les risques), la question logique suivante est : que faisons-nous pour l'empêcher ?. Dans la prochaine leçon, nous répondrons à cette question en nous penchant sur les contrôles clés qui permettent de maîtriser les risques du cycle de vente, tels que la ségrégation des tâches, les rapprochements et les processus d'approbation.