Bonjour et bienvenue dans cette deuxième leçon.
Dans notre session précédente, nous avons défini le rôle de l'analyste financier d'entreprise et ses objectifs cardinaux : évaluer la rentabilité, la liquidité, la solvabilité et l'indépendance financière, le tout dans le cadre réglementaire marocain du CGNC. Nous avons établi que l'analyste utilise les données financières pour poser un diagnostic et guider la stratégie.
Aujourd'hui, nous répondons à la question fondamentale qui suit : où trouver cette information cruciale ? Cette leçon est une cartographie des sources de données financières au Maroc. Nous allons identifier les principales sources, comprendre la nature de l'information qu'elles fournissent et apprendre comment les exploiter. Maîtriser cette étape de collecte est une compétence non négociable pour un analyste rigoureux.
1. La base légale : L'OMPIC et le Registre de Commerce
Avant même d'analyser les performances d'une entreprise, vous devez vérifier son existence légale et ses caractéristiques de base. Au Maroc, la source officielle pour cette information est l'Office Marocain de la Propriété Industrielle et Commerciale (OMPIC), qui gère le Registre Central du Commerce.
Pour toute entreprise marocaine (cotée ou non), l'OMPIC vous permet d'accéder à des informations fondamentales via son portail DirectInfo.
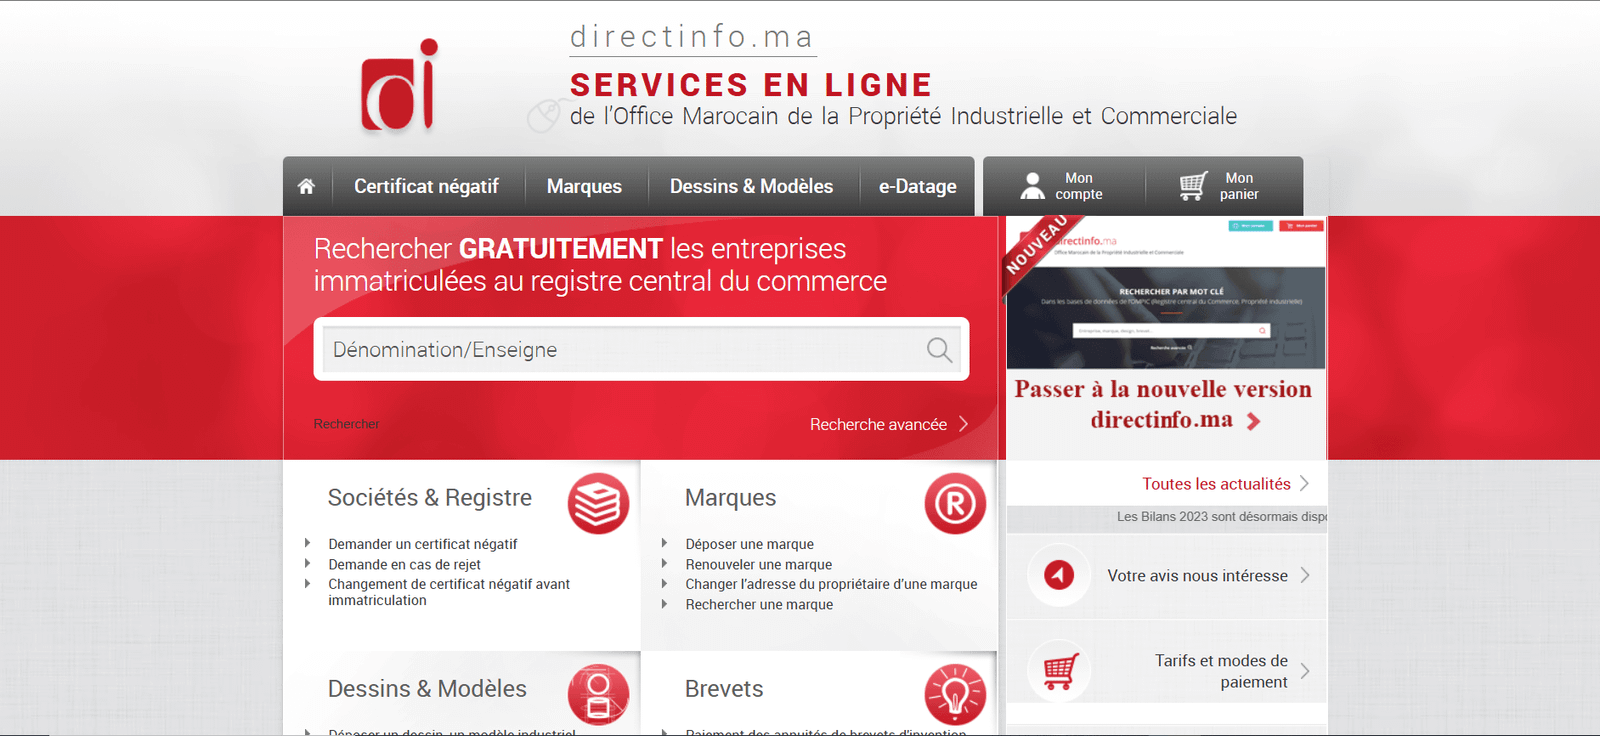
Quelles informations y trouver ?
- Identification légale : Dénomination sociale, forme juridique (SA, SARL, etc.), capital social, adresse du siège.
- Activité de l'entreprise : L'objet social déclaré.
- Dirigeants : Les noms des gérants ou des membres du conseil d'administration.
- États de synthèse : Le point le plus important pour nous. Les entreprises ont l'obligation légale de déposer leurs états de synthèse annuels (Bilan, CPC, ESG, TF, ETIC). C'est la source la plus fiable pour obtenir les données brutes des entreprises non cotées.
Voici un exemple de ce à quoi ressemble un extrait du Registre de Commerce.

Pour un analyste, l'OMPIC est le point de départ pour toute analyse d'une entreprise non cotée, ou pour valider les informations de base d'une entreprise cotée.
2. L'écosystème des sociétés cotées : AMMC et Bourse de Casablanca
Lorsqu'une entreprise fait appel public à l'épargne, elle entre dans un cadre de communication beaucoup plus strict, orchestré par deux entités clés.
Un document du Centre Régional d'Investissement (CRI) de Casablanca-Settat nous aidera à définir leurs rôles respectifs.
Ce document présente les principaux acteurs du système financier marocain. Concentrons-nous sur les descriptions du régulateur (AMMC) et du marché (Bourse de Casablanca) pour comprendre leur fonction.
Veuillez lire les deux sections intitulées 'L’Autorité Marocaine du Marché des Capitaux' et 'Bourse de Casablanca'.
Comme vous l'avez lu :
- La Bourse de Casablanca est la place de marché. Son site web est une source d'information en temps réel : cours des actions, volumes de transaction, et fiches signalétiques de chaque société cotée.
- L'Autorité Marocaine du Marché des Capitaux (AMMC) est le gendarme du marché. Sa mission est de protéger l'épargne en veillant à la transparence et à la diffusion d'une information fiable. Pour un analyste, le site de l'AMMC est une mine d'or, car c'est là que sont centralisées toutes les publications réglementées des sociétés cotées.
Les obligations de publication
Ces obligations de transparence imposées par l'AMMC sont la matière première de l'analyste qui suit les sociétés cotées. Un article de la Revue du Contrôle de la Comptabilité et de l’Audit détaille très bien ce cadre réglementaire.
La communication financière au Maroc : d'une obligation légale à un enjeu stratégique
Cet article académique décortique la réglementation de la communication financière au Maroc. Il va nous permettre de comprendre précisément quel type d'information les sociétés cotées doivent publier, et à quel rythme.
Veuillez lire la section 2.2 'Obligations d’information financière des sociétés cotées : un arsenal de textes législatifs et réglementaires', en vous concentrant sur les sous-sections 2.2.2, 2.2.3 et 2.2.4 qui décrivent les informations annuelles, semestrielles et permanentes.
Pour synthétiser cette lecture essentielle, l'information réglementée se divise en trois catégories :
- Information Annuelle : C'est la publication la plus complète. Elle inclut les états de synthèse audités, le rapport de gestion, et le rapport des commissaires aux comptes. Elle est publiée dans les mois qui suivent la clôture de l'exercice.
- Information Semestrielle : Une mise à jour à mi-parcours, incluant une situation provisoire du bilan et du CPC. Elle permet à l'analyste d'ajuster ses prévisions sans attendre la fin de l'année.
- Information Permanente : C'est peut-être la plus critique pour le suivi au quotidien. L'entreprise doit communiquer immédiatement "tout fait [...] pouvant avoir une influence significative sur les cours en bourse". Exemples : signature d'un gros contrat, projet de fusion, changement de dirigeant, etc. Suivre ces communiqués est vital pour comprendre la dynamique de l'entreprise.
En pratique, vous trouverez ces trois types de publications sur le site de l'AMMC et souvent dans une section "Relations Investisseurs" ou "Finance" sur le site web de l'entreprise elle-même.
3. Au cœur de l'information : Le Rapport Annuel
Le rapport annuel est bien plus qu'une simple liasse de chiffres. C'est le principal document de communication de l'entreprise avec ses parties prenantes. Votre formation en CCA vous a rendu expert de sa partie chiffrée (Bilan, CPC, ESG, TF, ETIC). En tant qu'analyste, vous devez porter une attention égale, voire supérieure, à sa partie qualitative.
- Le Rapport de Gestion : C'est le récit de l'année par les dirigeants. Ils y expliquent les résultats, commentent la performance, décrivent la stratégie, analysent l'environnement concurrentiel et, surtout, partagent leurs perspectives d'avenir. C'est ici que vous chercherez à "lire entre les lignes" pour comprendre la vision du management.
- Le Rapport du Commissaire aux Comptes (CAC) : Vous connaissez bien ce document de par votre formation en audit. Pour un analyste, l'essentiel est de repérer immédiatement s'il s'agit d'une certification sans réserve, avec réserves, ou d'un refus de certifier. Toute réserve est un signal d'alarme qui nécessite une investigation approfondie.
- L'État des Informations Complémentaires (ETIC) : Ce document, souvent sous-estimé, est une mine d'or pour l'analyste. Il détaille les principes comptables utilisés, la ventilation des immobilisations, l'échéancier des dettes, les engagements hors-bilan (comme le crédit-bail, que nous retraiterons plus tard), etc. C'est une lecture indispensable pour comprendre la "qualité" des chiffres présentés dans le bilan et le CPC.
Synthèse : Votre feuille de route pour la collecte d'information
Pour une entreprise donnée, votre démarche de collecte devrait ressembler à ceci :
| Type d'Information | Source Principale | Utilité pour l'Analyste |
|---|---|---|
| Information Légale | OMPIC (DirectInfo) | Valider l'existence, le capital, l'activité. Obtenir les états de synthèse des sociétés non cotées. |
| Information Financière (Cotée) | AMMC, Bourse de Casablanca | Accéder aux publications annuelles, semestrielles et permanentes. Suivre le cours de bourse. |
| Information Détaillée | Rapport Annuel de l'entreprise | Comprendre la stratégie (Rapport de Gestion), la fiabilité (Rapport du CAC) et les détails (ETIC). |
| Information Sectorielle et Économique | Bank Al-Maghrib, HCP, Presse | Comprendre le contexte macro-économique et concurrentiel qui influence l'entreprise. |
Mini-exercice de réflexion :
Imaginez que votre première mission est de préparer une note d'analyse sur Maroc Telecom. Par où commenceriez-vous ? Quelles seraient les 3 premières sources que vous consulteriez et dans quel ordre ? Quel document spécifique chercheriez-vous sur chaque site ?
(Pensez à l'AMMC pour les publications récentes, au site de Maroc Telecom pour le dernier rapport annuel, et au site de la Bourse pour le cours et les ratios de marché).
Conclusion
Nous avons aujourd'hui dressé la carte au trésor de l'analyste financier au Maroc. La valeur de votre analyse dépendra directement de la qualité et de l'exhaustivité des informations que vous collecterez.
Les points clés à retenir sont :
- L'OMPIC est la source de référence pour l'information légale et les comptes des entreprises non cotées.
- L'écosystème AMMC / Bourse de Casablanca régit la transparence des sociétés cotées, imposant des publications annuelles, semestrielles et permanentes.
- Le rapport annuel, et notamment ses parties qualitatives (rapport de gestion, ETIC), est essentiel pour comprendre la stratégie et la qualité des chiffres.
- Un bon analyste croise systématiquement ces différentes sources pour obtenir une vision à 360 degrés de l'entreprise.
Maintenant que nous savons quoi analyser (les objectifs de la leçon 1) et où trouver les données (leçon 2), nous sommes prêts à mettre les mains dans le cambouis.
Dans la prochaine leçon, nous entrerons dans le Module 2 et commencerons à construire notre principal outil de travail : un modèle d'analyse financière robuste sur Excel. Nous verrons comment structurer le classeur pour accueillir les données que nous venons d'apprendre à collecter.