¡Hola! En la lección anterior separaste trámites que suelen confundirse: afiliación y alta, cotización y recaudación, contingencia y prestación. Ahora aplicaremos esa misma disciplina a otro circuito: un gasto sanitario no pasa directamente de «necesitamos comprarlo» a «está pagado».
En este repaso seguirás una compra desde su partida presupuestaria hasta el pago. La meta es poder identificar qué se compra, para qué programa y con cargo a qué unidad; en qué fase está; qué documento la refleja; y quién interviene. Tiempo orientativo: 40 minutos.
1. Antes de gastar: localizar el crédito
Imagina que un hospital necesita material sanitario de consumo. El presupuesto no lo identifica solo como «gasto de sanidad»: utiliza tres clasificaciones simultáneas.
- Orgánica: quién gestiona el crédito. Distingue, entre otros niveles, la sección y el servicio presupuestario.
- Por programas: para qué finalidad se gasta. En el ejemplo, la atención hospitalaria.
- Económica: en qué se gasta. El material sanitario de consumo pertenece, en principio, a los gastos corrientes en bienes y servicios.
La orden gallega de elaboración de los presupuestos de 2026 permite ver las tres piezas en su contexto. Úsala para orientarte en la estructura; un código de sección o servicio no demuestra por sí solo quién tiene delegada la firma de cada acto de gasto.
Lee la orden publicada en el DOG para reconocer la estructura de un gasto sanitario en su propio presupuesto, sin memorizar los anexos completos.
En el artículo 7, apartado «II. Presupuesto de gastos», lee las letras a), b) y c): estructura orgánica, económica y funcional por programas. En el anexo II, localiza «Clasificación económica del gasto» y recorre personal, bienes corrientes y inversiones. Detente también en el artículo 25, «Asistencia sanitaria con medios ajenos». Después, en el anexo III, «Estructura funcional y de programas», busca «Grupo IV. Producción de bienes públicos de carácter social» y su tabla «4.1. Sanidad»: sitúa los programas sanitarios, especialmente 412A y 412B. Finalmente, en el anexo IV, «Clasificación orgánica», localiza «Sección 12. Consellería de Sanidad» y lee los servicios presupuestarios del Servicio Gallego de Salud, incluidos los servicios territoriales y los centrales.
Para test, domina primero los capítulos económicos de gasto: 1, personal; 2, bienes corrientes y servicios; 3, gastos financieros; 4, transferencias corrientes; 5, fondo de contingencia; 6, inversiones reales; 7, transferencias de capital; 8, activos financieros; y 9, pasivos financieros. La distinción más útil en sanidad suele ser consumo ordinario —capítulo 2— frente a inversión —capítulo 6—. Tampoco confundas una transferencia corriente con pagar una factura mediante transferencia bancaria: el medio de pago no determina el capítulo.
En nuestro caso, si se trata de productos farmacéuticos y material sanitario de consumo para atención hospitalaria, la referencia orientativa es programa 412A y capítulo 2, con el detalle económico que corresponda al producto —por ejemplo, el subconcepto 221.06 para productos farmacéuticos y material sanitario—. Una nueva dotación de equipamiento duradero exigiría examinar, en cambio, la clasificación de inversiones reales. No asignes un subconcepto únicamente porque el destino sea un hospital: importa la naturaleza concreta del gasto.
2. Del crédito disponible a la deuda reconocida
Supón que se prevé gastar 10.000 € en ese material. Primero se comprueba que existe crédito adecuado y suficiente. La retención de crédito (RC) aparta crédito disponible para tramitar el expediente; no es todavía la aprobación del gasto ni una deuda con el proveedor.
A continuación hay tres momentos que debes distinguir por su efecto:
| Momento | Pregunta decisiva | Documento habitual |
|---|---|---|
| Aprobación o autorización del gasto | ¿Se autoriza realizarlo por una cuantía determinada o estimada? | A |
| Compromiso o disposición | ¿Se concreta el gasto frente a un tercero, por importe determinado? | D |
| Reconocimiento de la obligación | ¿Se acredita lo debido tras comprobar la prestación y su documentación? | O; en la operatoria explicada a continuación, OK incorpora la propuesta de pago |
Si la autorización y el compromiso se acuerdan juntos, puede emplearse un AD. Un documento mixto no elimina requisitos: agrupa actos que efectivamente proceden. En un suministro ordinario, adjudicarlo no acredita que ya se haya entregado; y recibir una factura, por sí solo, no sustituye la comprobación de conformidad.
El siguiente vídeo explica estas diferencias con la operatoria contable estatal. Conserva las distinciones entre fases, pero no traslades automáticamente sus referencias a órganos estatales a un expediente del SERGAS.
Ley 47/2003 General Presupuestaria - 10a parte - Fases del procedimiento de la gestión de los gastos
En «Ley 47/2003 General Presupuestaria - 10a parte - Fases del procedimiento de la gestión de los gastos», Paco Barbié sigue un expediente desde la comprobación del crédito hasta el reconocimiento de la obligación.
Ve la retención para situar el RC antes de las fases del gasto. Continúa con la aprobación y el compromiso: fíjate en cuándo aparece la vinculación con un tercero. Termina con la obligación, después de la prestación y su comprobación.
La trampa principal es equiparar D y O. Al comprometer 9.000 € con un proveedor ya existe un compromiso frente a él; eso no significa que se haya reconocido una obligación exigible por 9.000 € antes de comprobar la entrega. Otra trampa es leer OK como «pagado»: refleja el reconocimiento y la propuesta de pago en esa operatoria, no prueba por sí mismo que el dinero haya salido de tesorería.
3. Ordenar el gasto no es ordenar el pago
Una vez reconocida la obligación, todavía hay que distinguir la ordenación del pago —la orden para satisfacerla— del pago material —su ejecución efectiva—. Así, «gasto aprobado», «obligación reconocida», «pago ordenado» y «factura pagada» describen situaciones diferentes.
También intervienen funciones distintas. El órgano gestor del gasto tramita el expediente y el órgano que tenga atribuidas o delegadas las competencias correspondientes aprueba el gasto, lo compromete y reconoce la obligación. La Intervención ejerce las funciones de control que procedan; la oficina contable registra las operaciones; y la ordenación de pagos y la tesorería intervienen en la salida de fondos según la distribución competencial aplicable. Ninguna de estas funciones convierte automáticamente a la unidad que recibe el material en órgano competente para aprobar el gasto.
En un supuesto del SERGAS, identifica primero qué servicio gestiona el crédito. Si el enunciado pide la persona u órgano firmante concreto, necesitas además su norma de atribución o delegación: no se deduce solo de «sección 12», «servicio 15» o «hospital». Y si se pregunta por la ordenación del pago, no respondas con el proveedor, el servicio receptor o la Intervención por el mero hecho de que intervengan en el expediente.
4. Pagos en firme y pagos a justificar
En el circuito ordinario, el pago en firme se tramita con la documentación que permite acreditar y reconocer la obligación: por ejemplo, entrega comprobada, conformidad y factura procedente. La Administración paga una deuda ya justificada en el expediente.
El pago a justificar responde a otra situación: excepcionalmente, no es posible aportar los justificantes en el momento de expedir la orden de pago. Se libran fondos para una finalidad determinada y quien los recibe debe rendir después la cuenta justificativa conforme a las reglas aplicables. «A justificar» no significa «sin justificar», ni autoriza a sustituir sistemáticamente el procedimiento ordinario. Tampoco es sinónimo de anticipo de caja fija, que constituye un mecanismo distinto para determinadas atenciones de carácter periódico o repetitivo.
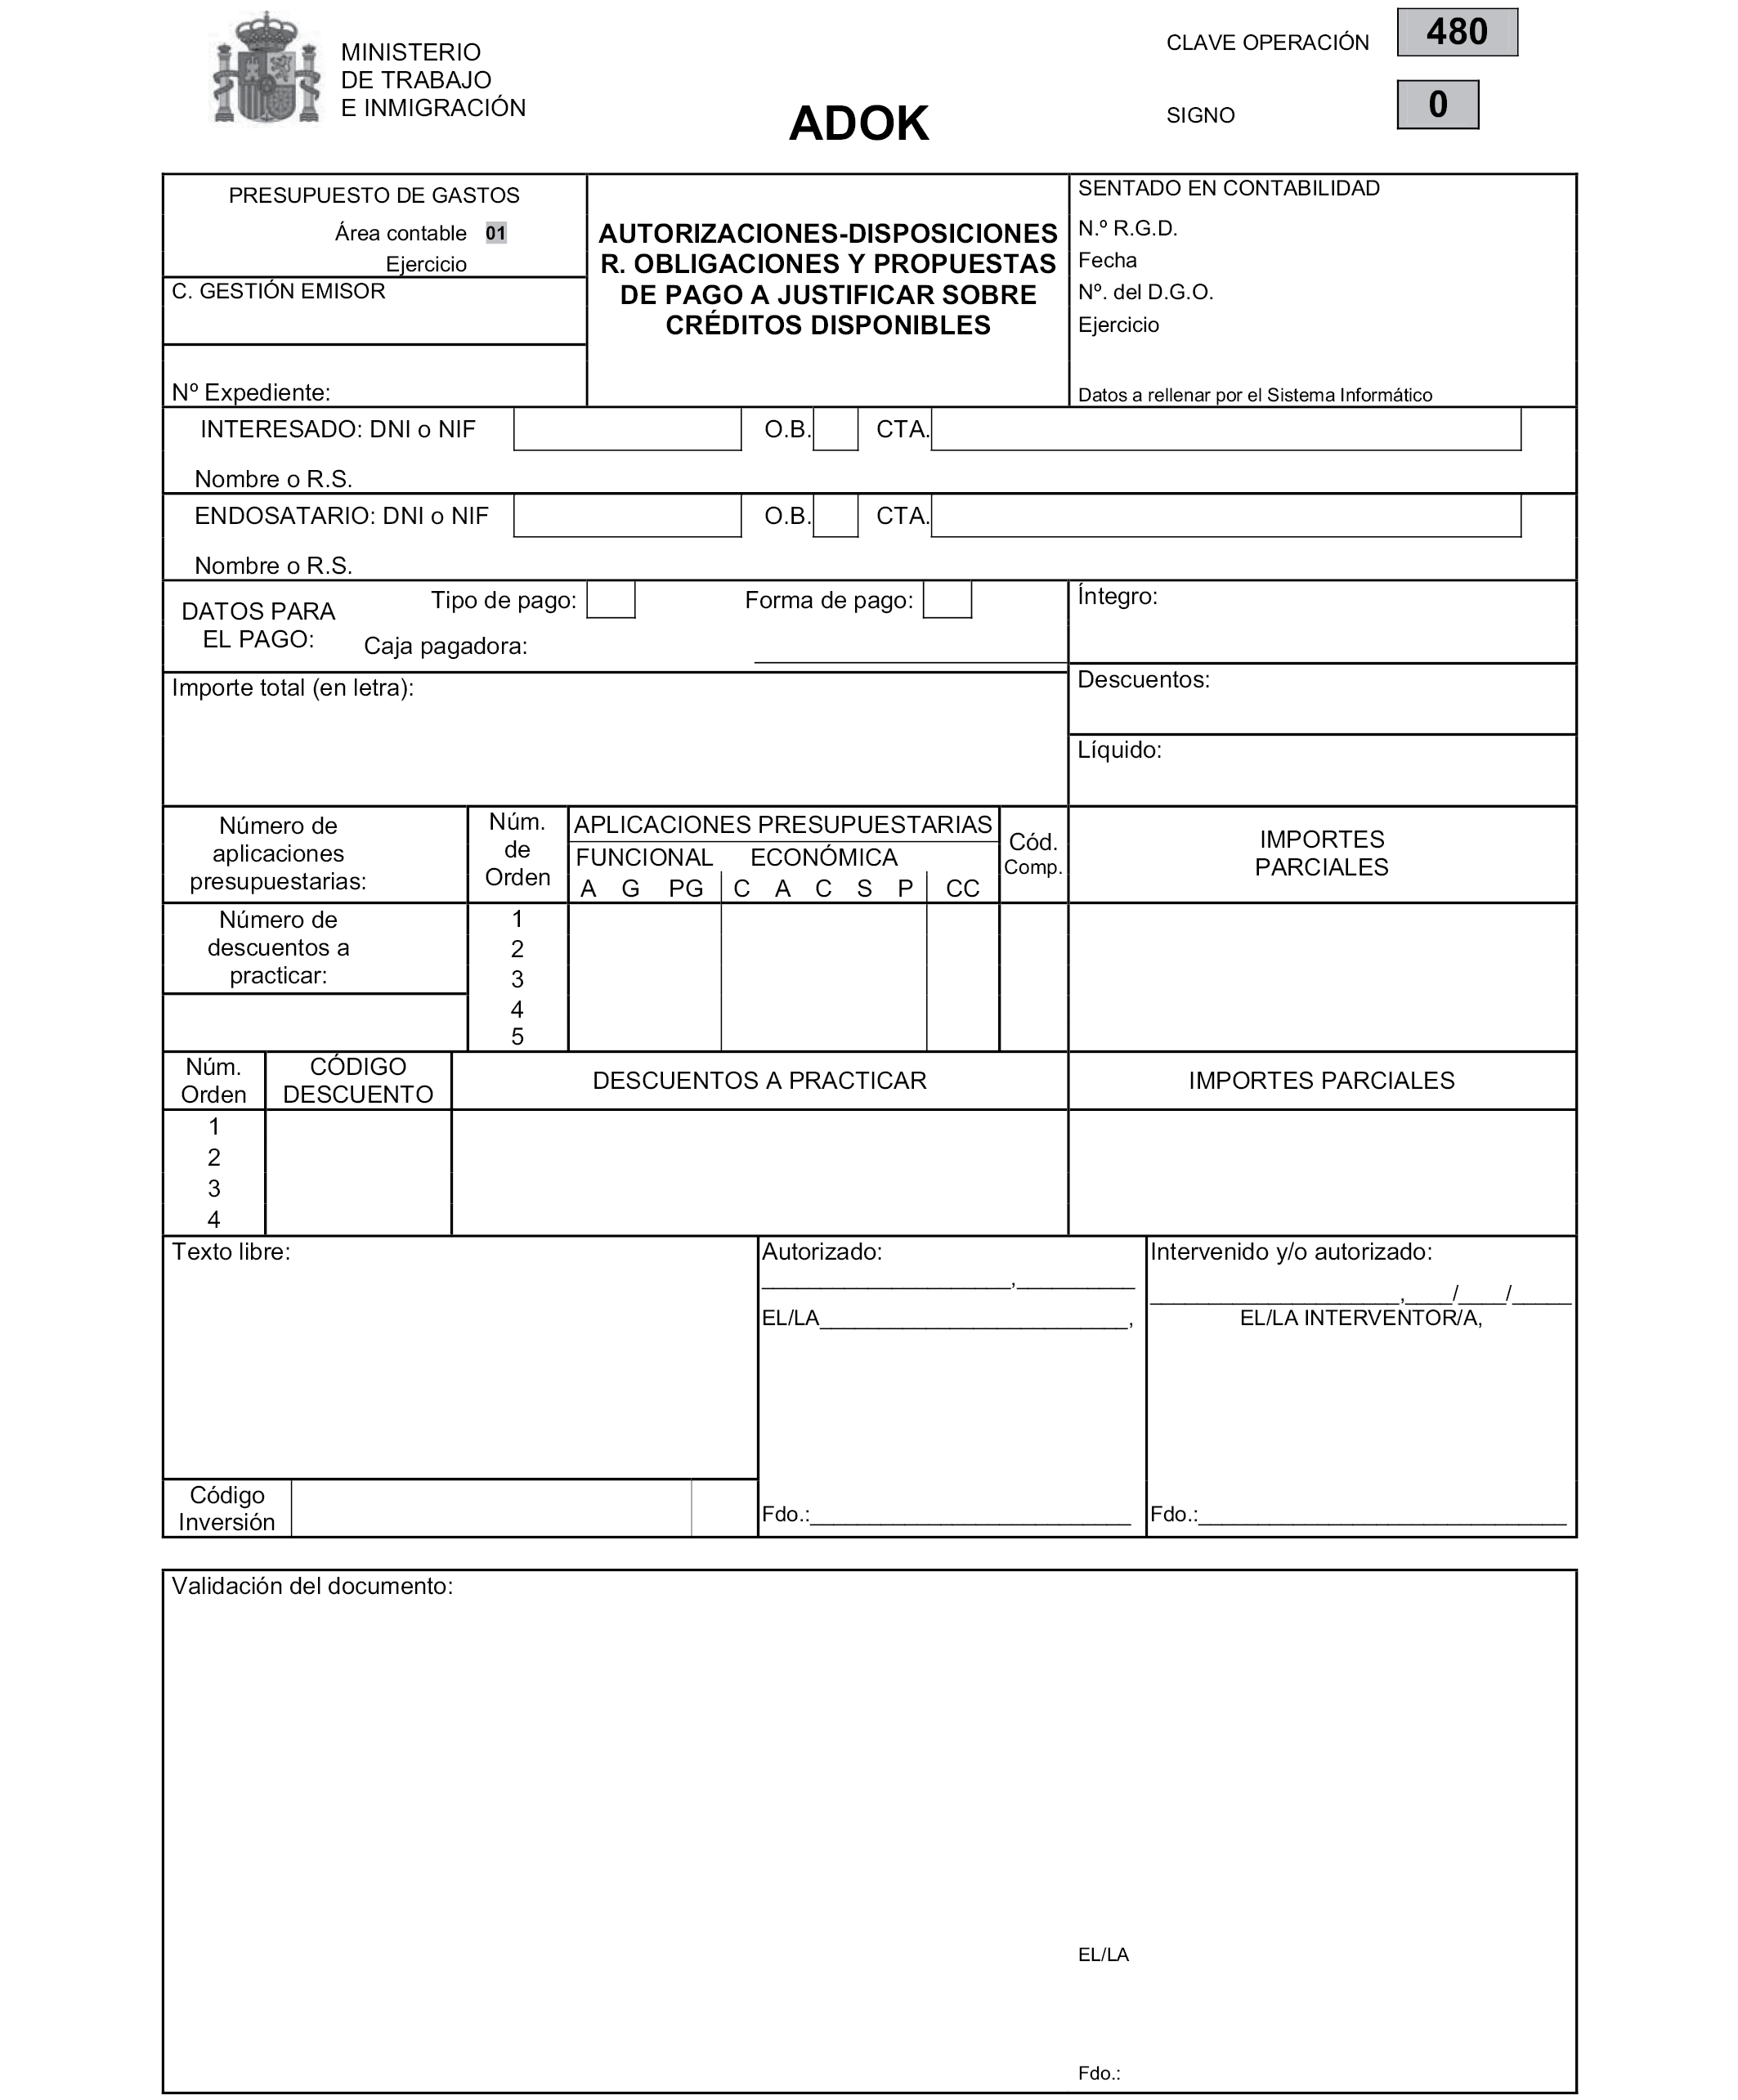
El impreso sirve para reconocer letras y campos, no para concluir que toda compra pequeña se tramita mediante ADOK, que todo ADOK es un pago a justificar o que este formulario estatal rige la gestión gallega actual.
5. Dos registros de la misma operación
La contabilidad presupuestaria sigue la ejecución del crédito: cuánto se ha retenido, aprobado, comprometido, reconocido como obligación y pagado con cargo al presupuesto. La contabilidad financiera o patrimonial muestra la situación económica: entre otras cosas, el gasto o activo adquirido, la deuda con el proveedor y la salida de tesorería cuando corresponda.
Son miradas relacionadas, pero no intercambiables. Retener 10.000 € reduce el crédito disponible para otros expedientes; no equivale a haber adquirido material por 10.000 € ni a deber ya esa cantidad al proveedor. Cuando el suministro se recibe conforme y se reconoce la obligación, el registro presupuestario refleja la obligación y el financiero representa, según proceda, el gasto y la deuda. Al efectuar el pago se cancela la deuda y se registra la salida de fondos.
Cierra el caso completo: se retienen 10.000 €, se aprueba gasto hasta ese importe y se compromete una compra por 9.000 €. El material se entrega conforme y se presenta la factura por 9.000 €; entonces procede reconocer esa obligación y tramitar su pago. Los 1.000 € no comprometidos no son un pago ni una deuda: el crédito sobrante se libera o ajusta conforme a la operatoria aplicable. Si, por el contrario, faltara la documentación justificativa al expedir una orden de pago admisible a justificar, el expediente tendría que identificar ese régimen y exigir la posterior rendición de cuentas.
Para cerrar
Ante una operación de gasto sanitario, recorre cuatro preguntas: quién gestiona, para qué programa y qué naturaleza económica tiene; qué acto se ha realizado; qué documento lo registra; y qué órgano tiene la competencia correspondiente. Recuerda especialmente: RC no es A, D no es O, propuesta de pago no es pago material y pago a justificar no es pago sin control.
En la próxima lección entraremos en los contratos del sector público. Allí examinarás la relación contractual que, en una compra como esta, da contenido al compromiso del gasto, sin confundir sus reglas de adjudicación con las fases contables que acabas de repasar.